
קורוויב מול Nebius: מניית ניאו-קלאוד אחת נראית זולה, והשנייה נראית בטוחה יותר, אומר משקיע
- המשקיע Nicholas Thomas Lowry טוען שההבדל המרכזי בין קורוויב ל-Nebius הוא מבנה המימון: לקורוויב יש עסק גדול יותר וצבר חזק יותר, אבל גם חוב כבד, עלויות מימון גבוהות ולחץ למחזר חוב בשנים הקרובות.
- לורי מעדיף את Nebius בזכות מימון זול וארוך טווח, למרות סיכון הדילול, בעוד שבוול סטריט שתי המניות מקבלות דירוג קנייה מתונה ונחשבות כבעלות אפסייד משמעותי.

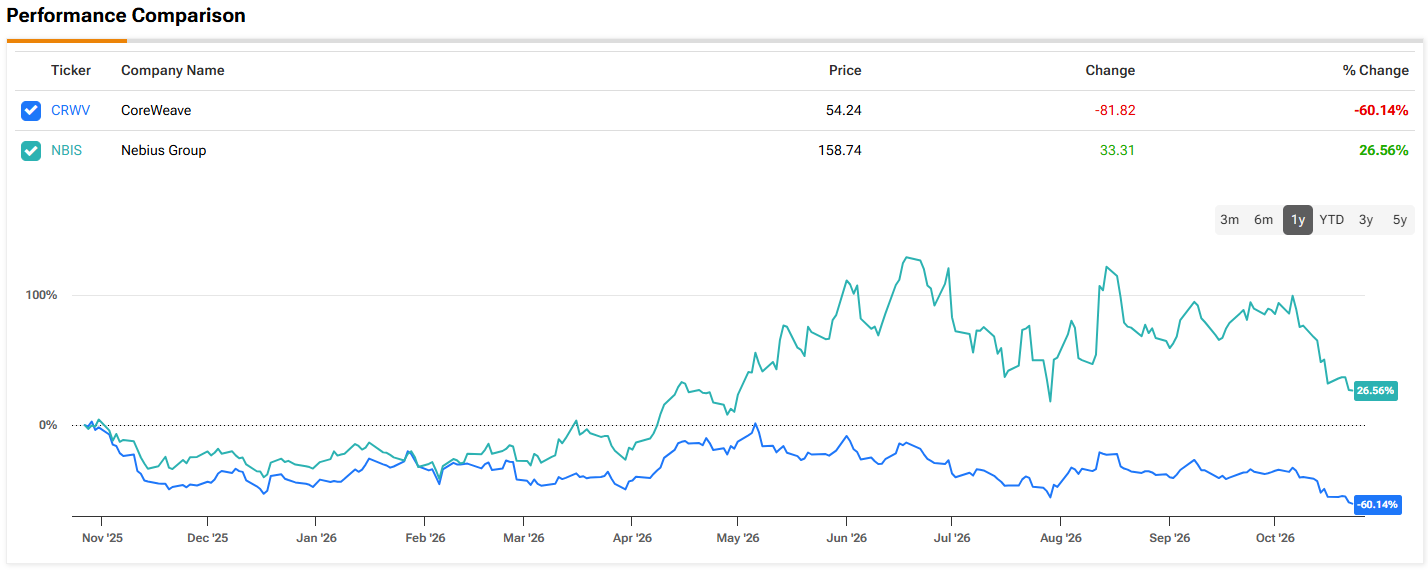
השבוע החדש נפתח בצורה גרועה עבור מניות הניאו-קלאוד. קורוויב (NASDAQ:CRWV) ו-Nebius (NASDAQ:NBIS) שתיהן ירדו במסחר המוקדם ביום שני, אחרי שאלון מאסק כתב ב-X שיותר מ-200 חברות ניאו-קלאוד "הולכות לראות מוות ברמת דגיגים וקונסולידציה". הטענה שלו הייתה שבשבועות האחרונים שוקי החוב הפסיקו להזרים מימון לחברות שאין להן הכנסות משמעותיות מחוץ למרכזי נתונים של AI. המכירות הגיעו בנוסף לנסיגה של השבוע שעבר, והותירו את שתי המניות בירידה חדה החודש, כשקורוויב איבדה 35% באוקטובר ו-Nebius איבדה 31%. מאז, שתי המניות התאוששו ועברו לעליות.
נראה אם כך שהשוק מתייחס לשתיהן כאותה עסקה: כשאחת זזה, השנייה נוטה ללכת אחריה. המשקיע Nicholas Thomas Lowry חושב שזה מפספס משהו חשוב. שתי החברות קונות חומרה של אנבידיה, ממלאות בה מרכזי נתונים ומשכירות את כוח המחשוב למפתחי AI. הפער האמיתי ביניהן, לטענת לורי, הוא באופן שבו כל אחת מממנת את ההתרחבות הזו.
מבחינת גודל, קורוויב נמצאת הרבה קדימה, והמשקיע אומר זאת באופן ישיר. היא רשמה הכנסות של כ-2.5 מיליארד דולר ברבעון השני, וסיימה את יוני עם צבר הזמנות של כ-104 מיליארד דולר, לא כולל יותר מ-25 מיליארד דולר בעסקאות שעליהן הוכרז בתחילת הרבעון השלישי. אנבידיה גם הסכימה לרכוש כל קיבולת שלא תימכר עד אפריל 2032. Nebius רשמה הכנסות של 582.3 מיליון דולר ברבעון השני, עלייה של 454% משנה לשנה, וכוללת את מיקרוסופט ומטא בין לקוחותיה, אם כי הכנסות ממטא אינן צפויות לפני תחילת 2027.
לורי מציין שאף אחת מהחברות עדיין לא מממנת את ההתרחבות שלה מהמזומן שלה עצמה. הוצאות הריבית נטו של קורוויב ברבעון השני הגיעו ל-640 מיליון דולר, בערך רבע מההכנסות. תזרים המזומנים התפעולי של 679 מיליון דולר הוצף על ידי הוצאות הוניות במזומן של 6.4 מיליארד דולר, מה שהותיר פער של כ-5.7 מיליארד דולר. בנוסף, ההנהלה העלתה את תחזית ההוצאות ההוניות ל-2026 ל-35 עד 39 מיליארד דולר. Nebius ייצרה תזרים מזומנים תפעולי של 2.25 מיליארד דולר, אבל בעיקר מתשלומים מוקדמים של לקוחות. לורי רואה בכך עבודה שהחברה עדיין חייבת לספק, ולא רווח שכבר נצבר.
החוב הוא הנקודה שבה הדרכים של השתיים מתפצלות. כולל עסקת ההמרה של ספטמבר בהיקף 4.2 מיליארד דולר, קורוויב נושאת חוב של כ-39.8 מיליארד דולר, בנוסף ל-16.3 מיליארד דולר בחכירות. ההלוואות שלה שמגובות ב-GPU נושאות ריבית של בערך 7% עד 15%, והאג"ח הבכירות שלה נושאות קופונים של 8.5% עד 9.75%. החודש, לפי הדיווחים, חוזי ה-CDS לחמש שנים שלה הגיעו לכ-1,194 נקודות בסיס, והאג"ח שלה ל-2031 נסחרו בתשואה של קרוב ל-16%. כ-15 מיליארד דולר אמורים להיפרע לפני סוף 2028, כך שקורוויב חייבת למחזר חוב בהיקף גדול בזמן שהיא מוציאה כסף בקצב שיא.
Nebius לוותה כ-15.6 מיליארד דולר, בעיקר דרך אג"ח להמרה לא מובטחות עם קופונים נמוכים, ורק כ-100 מיליון דולר אמורים להיפרע לפני 2029. הבעיה היא דילול. מספר המניות שלה עלה מכ-253 מיליון ל-271.9 מיליון במחצית הראשונה של 2026, ועוד דילול צפוי להגיע מכתבי אופציה של אנבידיה, מהחלפת אג"ח ומאג"ח להמרה שהופכות למניות סביב 313 ו-325 דולר למניה. עלויות הדילול האלה מגיעות בדיוק כשהמשקיעים נהנים מעליות, ולורי מזכיר למשקיעים שצמיחה במכירות אינה אותו דבר כמו צמיחה בערך למניה.
מבחינת שווי, המספרים נראים גרועים יותר עבור Nebius. במחיר הסגירה של יום שישי, שווי השוק של קורוויב, כ-30 מיליארד דולר, הוא בערך פי שלושה מההכנסות השנתיות שלה לפי קצב הרבעון השני, בעוד ש-Nebius, עם שווי של כ-43 מיליארד דולר, נסחרת במכפיל של בערך 18.5. עם זאת, לורי מציין שהמכפיל הזול של קורוויב יושב מעל כ-56 מיליארד דולר של חוב וחכירות, מה שהופך אותה לממונפת, ולא לזולה.
המשקיע כן נותן מקום לתרחיש החיובי של קורוויב. אם תנאי האשראי ישתפרו והחברה תצליח למחזר חוב בריביות נמוכות יותר, המניה עשויה להתאושש מהר יותר מ-Nebius, מאחר שהצבר הגדול שלה כבר קיים. אבל זה תלוי בכך ששוק האג"ח ישתף פעולה, ועם תשואת האג"ח ל-10 שנים מעל 5%, לורי לא מוכן להמר על זה.
לכן לורי מעדיף את Nebius, שלדבריו המימון הזול והארוך שלה נבנה בדיוק לסוג כזה של שוק. "שתי החברות מנצחות אם הביקוש לכוח מחשוב של AI ימשיך לגדול, ואני חושב שזה אכן יקרה", סיכם לורי. "אבל בעלי המניות לא מחזיקים בביקוש. הם מחזיקים במה שנשאר אחרי שהתשתית משולמת, הנושים מקבלים את כספם, וכל ספק הון אחר קיבל את חלקו. לקורוויב יש היום את העסק הגדול יותר. ל-Nebius יש את לוח הזמנים. אני בוחר בלוח הזמנים."
עם זאת, בוול סטריט כן חושבים שלשתיים יש סיכויים דומים. שתיהן נושאות דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, ונתפסות כחסרות תמחור מלא. מחיר היעד הממוצע של CRWV עומד על 133.25 דולר, מה שמרמז על זינוק חד של 148% בשנה הקרובה. במקביל, מחיר היעד הממוצע של NBIS, שעומד על 302.09 דולר, מצביע על תשואה של 98% ב-12 החודשים הקרובים. (ראו תחזית המניה של CRWV או תחזית המניה של NBIS)
הצהרת אחריות: הדעות המובעות במאמר זה הן של המשקיע המצוטט בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.