
סופר מיקרו קומפיוטר (SMCI) צומחת מהר יותר ממה שוול סטריט מסוגלת לתת בו אמון
- סופר מיקרו קומפיוטר העלתה בחדות את תחזית ההכנסות והמרווח הגולמי לרבעון הראשון של שנת הכספים 2027, אך למרות ההפתעה החיובית המניה לא הצליחה לשמור על העליות, מה שממחיש את חוסר האמון של השוק בחברה.
- למרות בעיות חשבונאיות בעבר, תזרים מזומנים חלש ומרווחים נמוכים, המניה נסחרת במכפיל נמוך של 7 על הרווחים החזויים, והכותב סבור שהסיכון כבר מגולם במידה רבה במחיר ושיש כאן הזדמנות קנייה ספקולטיבית.

סופר מיקרו קומפיוטר (SMCI) צומחת מהר יותר ממה שוול סטריט מסוגלת לתת בו אמון. ככל שסופר מיקרו קומפיוטר מוכרת יותר, כך נראה שהשוק פחות סומך עליה. נשמע אירוני, נכון? אבל יש כאן יותר מזה.
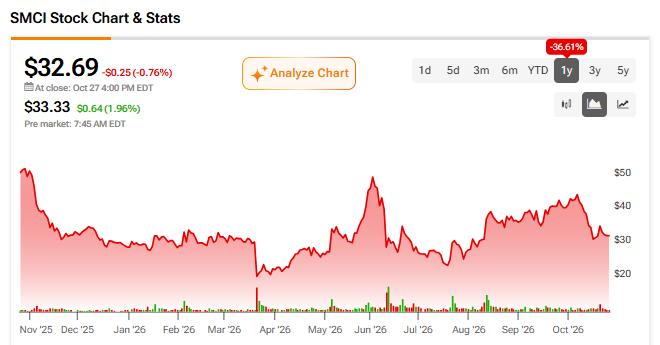
ב-20 באוקטובר, יצרנית שרתי הבינה המלאכותית (AI) הפתיעה את השוק כשהעלתה את הערכת ההכנסות המקדמית שלה לרבעון הראשון של שנת הכספים 2027 בכ-27%, וגם שיפרה את תחזית המרווח הגולמי שלה, לפני פרסום הדוח המלא שלה, שמתוכנן ל-3 בנובמבר. המניה זינקה בכמעט 10%, אבל מחקה כמעט את כל העליות האלה בשני ימי המסחר שלאחר מכן.
נכון שסופר מיקרו קומפיוטר עדיין מתמודדת עם בעיות ממשל תאגידי, מרווחים צרים ותזרים מזומנים מדאיג. ובכל זאת, כשהמניה נסחרת במכפיל של 7 על הרווחים המתואמים החזויים, אני סבור שחלק גדול מהסיכון הזה כבר מגולם במחיר. לאור הסימנים האחרונים לשיפור תפעולי, אני רואה ב-SMCI הזדמנות קנייה, אם כי התזה עדיין ספקולטיבית.
סופר מיקרו קומפיוטר מוכרת יותר, אבל יש לה מעט מזומן להראות על כך
סופר מיקרו קומפיוטר מוכרת הרבה יותר, אבל היא גם צריכה לקשור כמויות הון עצומות כדי לתמוך בצמיחה הזו. השחקנית בתחום תשתיות ה-AI מתמודדת עם ספקנות מצד השוק בגלל ביצועי המניה החלשים שלה, במיוחד ב-12 החודשים האחרונים.
מצד אחד, החברה כבר הוכיחה שהיא יכולה למכור הרבה שרתי AI. בשנת הכספים 2026, ההכנסות ממוצרים שסווגו כ-Hyper Servers, GPU & Super Racks גדלו ב-15.26 מיליארד דולר, או 83.4%. מצד שני, היא עדיין לא הצליחה לשכנע את המשקיעים שהיא יכולה להפוך את הצמיחה הזו לרווחים בני-קיימא, לתזרים מזומנים ולערך לבעלי המניות.
אחרי הכול, בעוד סך ההכנסות בשנת הכספים 2026 צמח ב-78% ל-39.1 מיליארד דולר, המרווח הגולמי ירד מ-11.1% ל-10.8%. מדאיג יותר מכך, החברה דיווחה על רווח נקי של 2.23 מיליארד דולר, אבל שרפה 6.81 מיליארד דולר במזומנים מפעילות שוטפת, בזמן שהמלאי הגיע ל-12.9 מיליארד דולר.

בעיות האמון של סופר מיקרו קומפיוטר באות עם מחיר
דאגה מרכזית נוספת היא שההיסטוריה של בעיות חשבונאיות של סופר מיקרו קומפיוטר פגעה באמון המשקיעים בהנהלה. באוקטובר 2024, ארנסט אנד יאנג התפטרה מתפקידה כרואת החשבון המבקרת של סופר מיקרו קומפיוטר, ואמרה שהיא כבר לא יכולה להסתמך על הצהרות שניתנו על ידי ההנהלה ועל ידי ועדת הביקורת. החברה חלקה על החששות האלה, והפנתה לחקירה של ועדה עצמאית. ועדיין, לאירוע הזה היו השלכות משמעותיות.
כתוצאה מכך, החששות החשבונאיים האלה רק הוסיפו לספקנות בשוק, ועוזרים להסביר מדוע SMCI נסחרת בדיסקאונט לעומת מתחרות בתחום שרתי ה-AI, כמו Dell Technologies (DELL) ו-Hewlett Packard Enterprise (HPE). SMCI נסחרת במכפיל של 7 בלבד על הרווחים החזויים, לעומת 18.04 אצל DELL ו-15.35 אצל HPE.
הפתעה גדולה, אבל ראלי קצר מועד
אם מתמקדים במסלול של סופר מיקרו קומפיוטר, ההתפתחות החשובה ביותר לתזה הזו הגיעה בשבוע שעבר. ב-20 באוקטובר, החברה הפתיעה את השוק עם עדכון משמעותי כלפי מעלה לתחזית שלה לרבעון הראשון של שנת הכספים 2027, שהסתיים בספטמבר.
כעת ההנהלה מצפה להכנסות של 18.5 מיליארד דולר עד 19.5 מיליארד דולר, לעומת הטווח הקודם של 14.5 מיליארד דולר עד 15.5 מיליארד דולר. גם המרווח הגולמי צפוי להגיע ל-12% עד 12.5%, לעומת 10.4% עד 10.8% קודם לכן. כלומר, מדובר בעדכון כלפי מעלה של בערך 27% בהכנסות הצפויות לרבעון אחד בלבד, לצד שיפור במרווחים.
התגובה הראשונית הייתה חיובית מאוד, אבל היא לא נמשכה. ב-21 באוקטובר, המניה עלתה בכ-9.5%, ורק כדי למחוק כמעט את כל העליות האלה בשני ימי המסחר שלאחר מכן. עם זאת, סביר שההיפוך הזה נבע, לפחות בחלקו, משינוי רחב וקצר טווח יותר בסנטימנט השוק כלפי מניות AI.

בפועל, ההתנהגות הזו מסכמת את הדילמה סביב תזת ההשקעה בסופר מיקרו קומפיוטר: אפילו הפתעה חיובית גדולה בהכנסות לא הספיקה כדי לתמוך בראלי מתמשך או לשכנע משקיעים לשלם מכפיל גבוה משמעותית על המניה.
ייתכן שהדיסקאונט של SMCI חד מדי
לדעתי, על בסיס האירועים האחרונים, צריך להבדיל בין רעש לבין מה שבאמת חשוב. ראשית, במכפיל של 7 על הרווחים החזויים, נראה שהבעיות שהוזכרו קודם כבר מתומחרות בצורה הוגנת, במיוחד עבור חברה שצפויה להגדיל את הרווח למניה (EPS) ב-28.6% ואת ההכנסות ב-79% משנה לשנה בשנת הכספים 2027, שמסתיימת ביוני הבא.
בנוסף, התחזית האחרונה מרמזת, לפחות מבחינתי, שהשוק אולי מתעלם מכמה שיפורים משמעותיים.
בתור התחלה, נקודת האמצע של תחזית ההכנסות הרבעונית המעודכנת של סופר מיקרו קומפיוטר מרמזת על קצב שנתי של כ-76 מיליארד דולר. זה כבר מעל הקצה העליון של התחזית השנתית הקודמת שלה, שעמדה על 72 מיליארד דולר. אמנם זה לא מבטיח העלאת תחזית נוספת, אבל זה בהחלט הופך אותה לסבירה יותר.
עוד יותר מעניין הוא השיפור הפוטנציאלי ברווחיות. על בסיס נקודת האמצע של התחזית הקודמת של ההנהלה, סופר מיקרו קומפיוטר הייתה צפויה לייצר רווח גולמי של כ-1.59 מיליארד דולר ברבעון הראשון של שנת הכספים 2027. לפי התחזית המעודכנת, הנתון הזה קופץ לכ-2.33 מיליארד דולר. כלומר, תוספת של 738 מיליון דולר ברווח הגולמי הצפוי, או עלייה של 46%, ברבעון אחד בלבד.
כמובן, המרווח הגולמי המעודכן עדיין יהיה נמוך מ-17.5% שדווחו ברבעון הרביעי של שנת הכספים 2026. לכן, למרות שהתחזית השתפרה, עדיין יש עבודה לעשות בכל הנוגע לרווחיות.
מבחינתי, זה אולי חשוב יותר מהפתעת ההכנסות עצמה. זה מרמז שסופר מיקרו קומפיוטר אולי משפרת את היכולת שלה לייצר רווחים מהביקוש החריג לתשתיות AI, ולא רק להגדיל מכירות על חשבון המרווחים.
האם SMCI היא קנייה, לפי אנליסטים בוול סטריט?
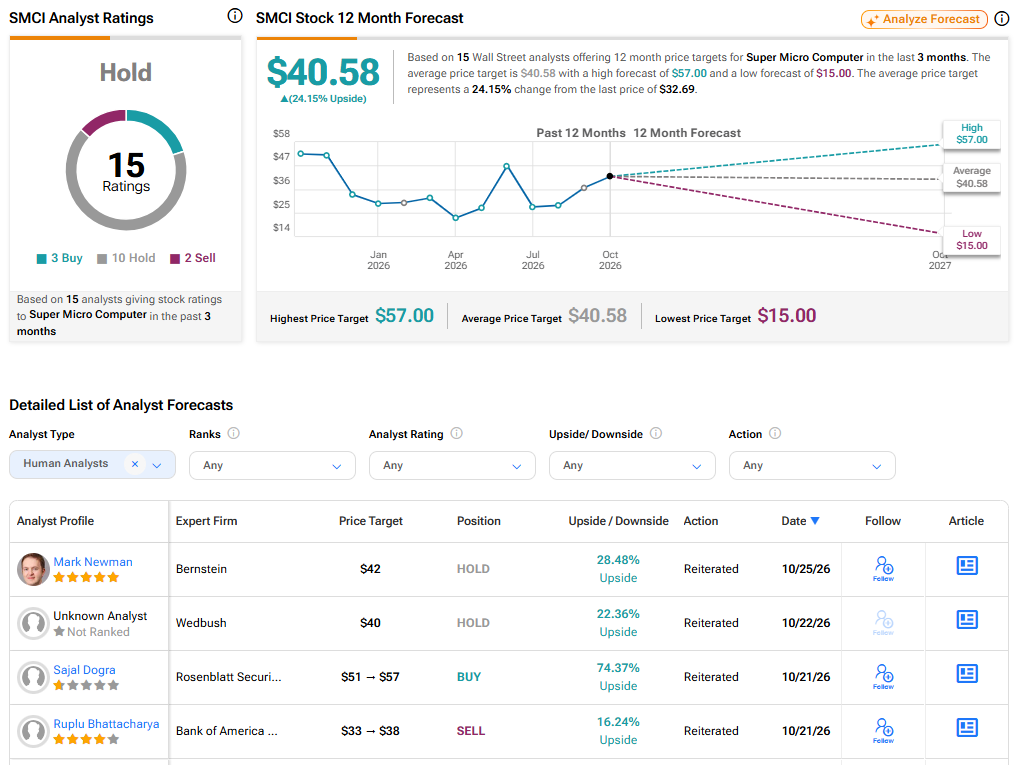
התחזית של וול סטריט לגבי SMCI עדיין די מאופקת, והמניה נושאת דירוג כולל של החזק. מתוך 15 דירוגי אנליסטים, רק שלושה הם קנייה, בעוד עשרה הם החזק ושניים הם מכירה. ועדיין, מחיר היעד הממוצע של סופר מיקרו קומפיוטר, 40.58 דולר, מצביע על אפסייד ניכר של 24.15% לעומת הרמות הנוכחיות.
קנייה ספקולטיבית עם משהו להוכיח
סופר מיקרו קומפיוטר צריכה להראות שמכירות גבוהות יותר ומרווחים טובים יותר יכולים סוף סוף להיתרגם לתזרים מזומנים בריא יותר, כדי לבסס את הטענה שלה. זה מה שאני אעקוב אחריו כשהחברה תפרסם את תוצאות הרבעון הראשון המלאות שלה ב-3 בנובמבר.
ובכל זאת, כשהמניה נסחרת במכפיל של 7 בלבד על הרווחים החזויים, אני סבור שהשוק כבר מגלם הרבה חדשות רעות, בזמן שהוא נותן מעט מאוד קרדיט לשיפור בנתוני היסוד. מבחינתי, זה הופך את SMCI לקנייה ספקולטיבית, למרות הסיכונים.