
המכירה במניית מטא נראית כמו תגובת יתר
- הירידה במניית מטא פלטפורמס לאחר הדוחות נראית כמו תגובת יתר, למרות צמיחה של 26% בהכנסות ל-64.6 מיליארד דולר והכנסות מפרסום של 63.1 מיליארד דולר, כש-AI ממשיך לחזק את עסקי הפרסום שלה.
- למרות סיכונים של הוצאות הוניות גבוהות, תזרים מזומנים חופשי שלילי וסיכונים משפטיים, למטא פלטפורמס יש מאזן חזק, תמחור נמוך יחסית, ו-Muse עשויה לפתוח מנועי צמיחה חדשים מעבר לפרסום.

מניית מטא פלטפורמס (מטא) ירדה לאחרונה בצורה שנראית כמו תגובת יתר, בהתחשב בצמיחת ההכנסות החזקה של החברה וביכולת שלה לממן את ההשקעות הכבדות שלה. ענקית המדיה החברתית פרסמה את דוחות הרבעון השלישי ב-21 באוקטובר 2026, והמניה ירדה בכ-7% ביום שלאחר מכן, למרות שההכנסות צמחו ב-26% לעומת השנה הקודמת והסתכמו ב-64.6 מיליארד דולר. המשקיעים התמקדו בהוצאות הוניות רבעוניות של 34.9 מיליארד דולר ובתזרים מזומנים חופשי שלילי של 2.1 מיליארד דולר, אך לדעתי מדובר בתגובת יתר.
לשם ההקשר, מטא פלטפורמס מחזיקה בפייסבוק, אינסטגרם ו-ווטסאפ, מפיקה את רוב הכנסותיה מפרסום, ומשקיעה רבות בבינה מלאכותית (AI) ובמכשירים לבישים כמו משקפיים ואוזניות. אני נשאר חיובי לגבי המניה בטווח הארוך, משום שהפרסום הכניס 63.1 מיליארד דולר ברבעון הזה, והמאזן שלה יכול לספוג את ההוצאות ההוניות.

עסק הפרסום של מטא פלטפורמס צומח בעזרת AI
עסק הפרסום המרכזי של מטא פלטפורמס עדיין צומח, ו-AI מניע אותו. המנכ"ל מארק צוקרברג אמר בשיחת המשקיעים: "משפחת האפליקציות שלנו נמצאת כעת בשימוש של 3.64 מיליארד אנשים מדי יום, ואנחנו רואים שיאים של כל הזמנים במעורבות גם בפייסבוק וגם באינסטגרם."
זה סייע להביא הכנסות מפרסום של 63.1 מיליארד דולר, עלייה של 26% לעומת השנה הקודמת, כאשר מספר החשיפות למודעות עלה ב-10% והמחיר למודעה עלה ב-14%. זה חשוב, משום שגם נפח הפרסום וגם המחיר עולים, מה שמראה שמפרסמים מקבלים תשואה מספקת כדי להמשיך לשלם יותר.
הפרסום מהווה 97.6% מתוך ההכנסות הכוללות של מטא פלטפורמס בסך 64.6 מיליארד דולר, ולכן עסק הפרסום הוא החשוב ביותר. ההנהלה מעריכה שמפרסמים שאימצו את ההמלצות של מטא AI Business Assistant יצרו כמעט 5% יותר המרות באותה עלות להמרה, והגדילו את השקעתם בפרסום ב-9% לעומת מפרסמים דומים שלא השתמשו בו.
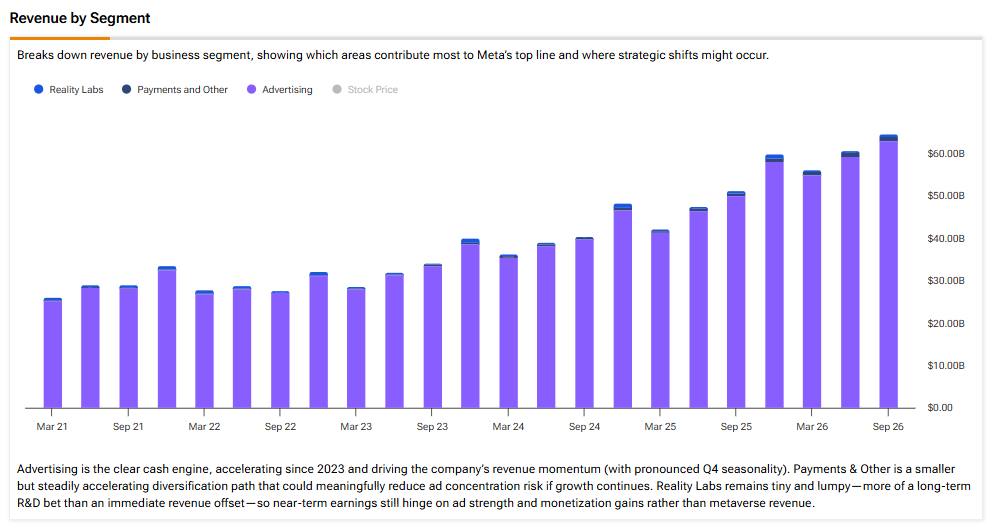
כמעט 10 מיליון מפרסמים השתמשו לפחות בכלי קריאטיב אחד מבוסס AI ברבעון השלישי, מה שמראה שהאימוץ כבר מעבר לשלב הניסוי. גם מודעות שותפות, שמאפשרות למפרסמים להפעיל מודעות עם יוצרים, צמחו ביותר מ-97% לעומת השנה הקודמת וחצו קצב הכנסות שנתי של 15 מיליארד דולר.
בשיחת המשקיעים, סמנכ"לית הכספים סוזן לי אמרה גם: "השקעות ה-AI שלנו כבר מייצרות תוספת משמעותית להכנסות מפרסום דרך מעורבות חזקה יותר, המלצות טובות יותר ומונטיזציה יעילה יותר." AI יוצר ערך עבור החברה כבר היום, וזה מסייע להצדיק את ההוצאות ההוניות. הערך הזה אמור לצמוח ככל שיותר כוח מחשוב יהיה זמין. זה מחזק את העמדה החיובית שלי לגבי מטא.
Muse מעניקה למטא פלטפורמס מסלול צמיחה חדש
Muse מעניקה למטא פלטפורמס מסלול צמיחה חדש מעבר לפרסום, והאימוץ המוקדם היה חזק. יותר מ-10 מיליון אנשים בארה"ב ובקנדה הקימו את סוכן ה-AI האישי בתוך שישה שבועות, וכ-25% מהם משתמשים בו בכל יום נתון. קניות הן מקרה שימוש נפוץ, עם רכישה ממוצעת של יותר מ-200 דולר. זה חשוב, משום שהחברה מתכננת לגבות עמלות שימוש.
Muse עדיין לא זמינה גלובלית, משום שהיא דורשת משאבי מחשוב רבים להפעלה, וההנהלה צופה שעלויות השירות הכוללות יעלו ככל שהשימוש יתרחב. עם זאת, מטא פלטפורמס מצפה לשפר את יעילות עלות המחשוב של Muse ביותר מפי 10 במהלך השנה הקרובה, באמצעות ניצול טוב יותר של קיבולת בשעות שפל, מודלים יעילים יותר ואופטימיזציה של היסק. המנכ"ל מארק צוקרברג אמר שזה יהפוך את Muse לרווחית ברגע שההכנסות יגיעו להיקף מספק, ולכן יש לכך חשיבות עבור שולי הרווח.
ההנהלה גם מעריכה שלפחות 500 מיליון עסקים קטנים שמגדירים את עצמם ככאלה משתמשים באפליקציות של מטא פלטפורמס, ו-Muse לעסקים קטנים יכולה לעזור להם למצוא לקוחות ולנהל פעילות. מטא פלטפורמס אמרה שהיא גם בונה כמה עסקי AI חדשים שעשויים להתחיל לתרום להכנסות ב-2027.
למטא פלטפורמס יש סיכונים משמעותיים שכדאי להביא בחשבון
למרות של-Muse יש פוטנציאל להרחיב את הרווחים של מטא פלטפורמס, היא גם כרוכה בסיכונים משמעותיים, מכיוון שעלויות השירות הכוללות עלולות לעלות עם השימוש. המשאבים הזמינים מספיקים לצרכים הנראים לעין, והחברה יכולה לפנות לגיוס הון נוסף מדי פעם. עם זאת, תזרים המזומנים מפעילות שוטפת של 32.8 מיליארד דולר היה נמוך מההוצאות ההוניות של 34.9 מיליארד דולר ברבעון השלישי, ואין סימנים להאטה בהוצאות ההוניות. בגלל ההשקעות האלו, תזרים המזומנים החופשי היה שלילי 2.1 מיליארד דולר.
הסיכון המשפטי הוא הדאגה השנייה. באוגוסט 2026, מטא פלטפורמס הסכימה להסדר עם כמה מדינות בארה"ב בנוגע לבריאות הנפש של בני נוער ונזקי רשתות חברתיות, בהיקף של עד 18.59 מיליארד דולר, כשכ-12.7 מיליארד דולר ישולמו לאורך 10 שנים וכ-5.3 מיליארד דולר ישולמו אם יתקיימו תנאים מסוימים. ההוצאה של 9.89 מיליארד דולר ברבעון השלישי מסבירה מדוע הרווח התפעולי ירד ב-37% לעומת השנה הקודמת, אך בית משפט בניו מקסיקו הטיל קנס אזרחי של 25 מיליארד דולר ב-21 באוקטובר 2026. מטא פלטפורמס מתכננת לערער, אך בחודשים הקרובים צפויים הליכים משפטיים נוספים.
בנטרול ההוצאה המשפטית ברבעון השלישי, הרווח התפעולי עלה ב-11% לעומת השנה הקודמת, כך שההסדר פגע רק ברווח של רבעון אחד. אני נשאר חיובי משום שהחברה הרוויחה את הזכות לקחת הימורים גדולים ולהוציא הרבה. הפעם האחרונה שבה מטא פלטפורמס דיווחה על תזרים מזומנים חופשי שלילי הייתה ברבעון השני של 2012, והמניה עלתה ב-180% בשנתיים שלאחר מכן. מטא פלטפורמס כבר התמודדה בעבר עם לחצי מזומנים דומים ועם רוחות נגד משפטיות, והצליחה לצמוח מעבר להם, אף שביצועי העבר אינם מבטיחים תוצאות עתידיות.
מחיר המניה המוזל של מטא פלטפורמס
אני מאמין שמחיר המניה המוזל כבר משקף את הסיכונים האלה. למטא פלטפורמס יש את מכפיל הרווח (P/E) העתידי השלישי הנמוך ביותר מבין חברות Magnificent Seven (Mag 7), ברמה של 21.64, לעומת אנבידיה (אנבידיה) ברמה של 26.54 ואפל (אפל) ברמה של 39.74. זה מרמז שמשקיעים משלמים כ-45.5% פחות על כל דולר של רווח צפוי של מטא פלטפורמס מאשר על זה של אפל, למרות שמטא פלטפורמס הגדילה את ההכנסות ב-26% ברבעון השלישי.

למרות שזה לגיטימי לחשוש מהתחזית העתידית סביב בניית תשתיות ה-AI, מטא פלטפורמס אינה מתקשה מבחינה פיננסית. בסוף הרבעון השלישי היו לה חובות של 83.7 מיליארד דולר מול 82.45 מיליארד דולר במזומן ובניירות ערך סחירים, מה שמשאיר חוב נטו של כ-1.2 מיליארד דולר.
לשם השוואה, במאזן של אורקל (ORCL) מ-31 באוגוסט 2026 יש חובות של 125 מיליארד דולר ו-37.1 מיליארד דולר במזומן ובניירות ערך סחירים, מה שמותיר חוב נטו של כ-88 מיליארד דולר. המשמעות היא שהמזומן של מטא פלטפורמס מכסה כמעט את כל החובות שלה, בעוד שאצל אורקל הוא מכסה בערך 30%. מטא פלטפורמס יכולה לספוג את ההתחייבויות שלה לתשתיות AI ואת העלות של הרחבת Muse.
מטא פלטפורמס בוול סטריט
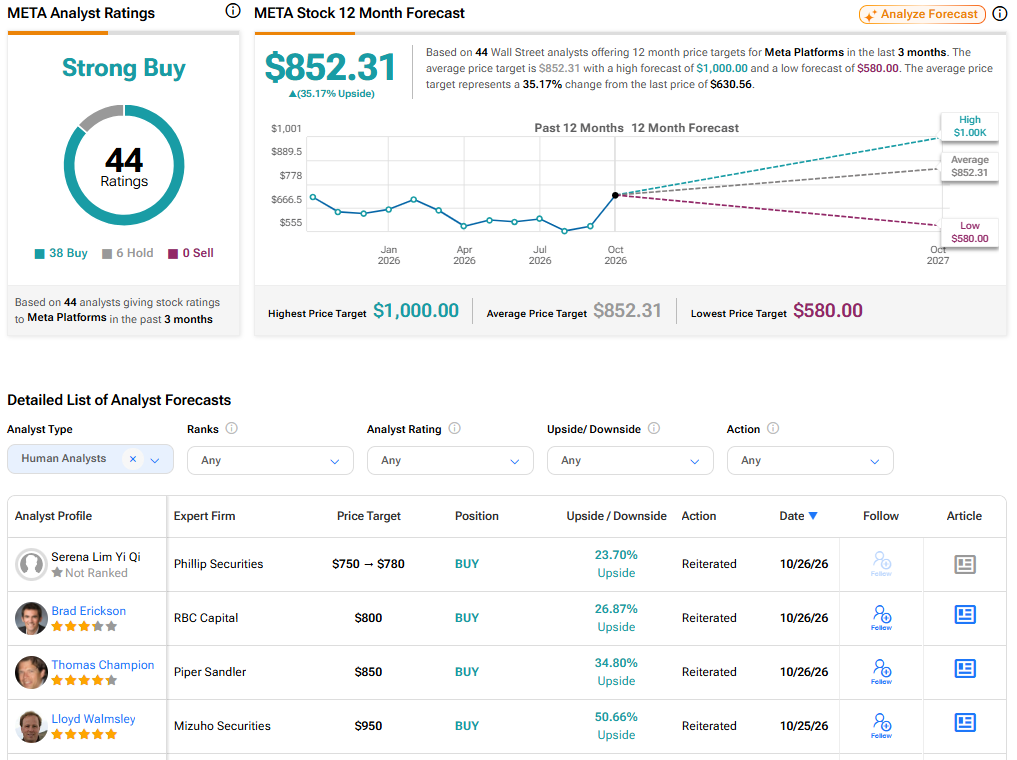
מבחינת וול סטריט, למטא פלטפורמס יש דירוג קונצנזוס של האנליסטים של קנייה חזקה, על בסיס 38 המלצות קנייה, שש המלצות החזק, ואפס המלצות מכירה. מחיר היעד הממוצע של מטא פלטפורמס, 852.31 דולר, משקף פוטנציאל עלייה של 35.17% לעומת המחיר הנוכחי של 630.56 דולר ב-12 החודשים הקרובים. היא גם מחזיקה בציון TipRanks של "10 מושלם".
השורה התחתונה
מטא פלטפורמס מתמודדת עם סיכונים אמיתיים של הוצאות ומשפטים, אך הירידה במניה נראית כמו תגובת יתר. עסק הפרסום שלה הכניס 63.1 מיליארד דולר ברבעון השלישי, עלייה של 26%; במאזן שלה יש חוב נטו של כ-1.2 מיליארד דולר, ולמניית מטא פלטפורמס יש את מכפיל הרווח העתידי השלישי הנמוך ביותר מבין חברות Mag 7. עם Muse שמוסיפה מקורות הכנסה חדשים, אני נשאר חיובי לגבי המניה ומאמין שיש לה הזדמנות להגיע למחיר היעד הממוצע שקבעו האנליסטים בוול סטריט.