
למה מניית פלאנטיר (פלנטיר) עדיין נראית אטרקטיבית לפני דוחות הרבעון השלישי
- פלאנטיר נכנסת לדוחות הרבעון השלישי עם תמיכה חזקה מצמיחה מסחרית מהירה בארה"ב, הרחבת פריסות אצל לקוחות קיימים, וצבר חוזים משמעותי, לצד תרומה צפויה גם מפעילות ממשלתית וביטחונית.
- למרות שהתמחור של פלנטיר גבוה ודורש המשך צמיחה חזקה, המאמר טוען שהמומנטום של פלאנטיר, שיעורי הרווחיות הגבוהים וההתרחבות ב-AI ריבוני עשויים לתמוך בצמיחה חריגה גם מעבר ל-2026.

מניית פלאנטיר (פלנטיר) עדיין נראית אטרקטיבית לפני דוחות הרבעון השלישי, לדעתי. ספקית תוכנות הבינה המלאכותית (AI) לארגונים צפויה לפרסם את תוצאות הרבעון השלישי שלה ב-2 בנובמבר. בתוצאות הקודמות, המנכ"ל אלכס קרפ אמר: "מהפכת ה-AI הריבוני הופכת אותנו לאופטימיים מאוד לגבי העתיד."
מאז, פריסות מסחריות שהולכות ומתרחבות ועבודה חדשה בתחום הביטחון חיזקו את הביטחון הזה. שני הגורמים האלה עשויים להמשיך לדחוף את תחזיות הרווח כלפי מעלה עד 2027. התמחור משאיר מעט מקום לטעויות, אבל אני מאמין שההזדמנויות האלה עולות על הסיכונים. לכן, התחזית שלי למניית פלנטיר נשארת חיובית.
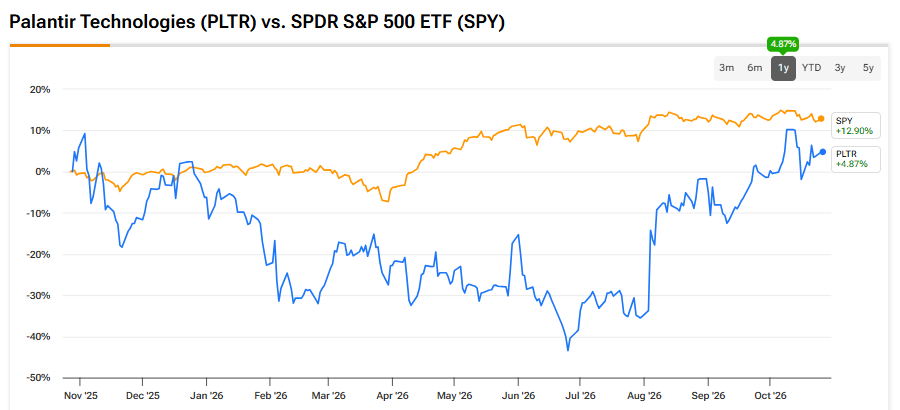
לרבעון השלישי של פלאנטיר יש תמיכה חזקה
לרבעון השלישי של פלאנטיר יש תמיכה חזקה מצד פריסות מסחריות מתרחבות וביקוש ממשלתי. ההנהלה הנחתה להכנסות של 2.160–2.164 מיליארד דולר, אחרי עלייה של 93% ברבעון השני ל-1.94 מיליארד דולר. קונצנזוס האנליסטים עומד כעת על כ-2.18 מיליארד דולר, עם רווח מתואם למניה (EPS) של 0.41 דולר. לקוחות קיימים שמרחיבים את הפריסות שלהם עשויים לספק את הפתעת ההכנסות הבאה.

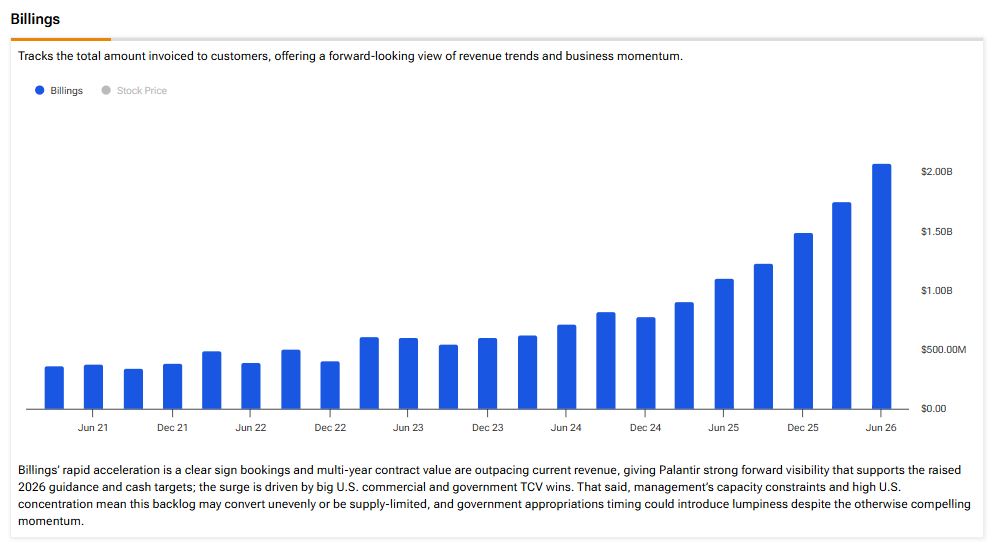
ההכנסות המסחריות בארה"ב זינקו ב-149% ברבעון השני. ההזמנות המסחריות בארה"ב, שנמדדות לפי שווי חוזים כולל, עלו ב-153% ל-2.13 מיליארד דולר. שווי העסקאות שנותר בארה"ב הגיע ל-6.24 מיליארד דולר, מה שמספק צבר משמעותי להכנסות עתידיות. הנתונים האלה הופכים למכירות ככל שהפריסות מתקדמות, ולכן שיעור ההמרה חשוב.
עדכון הלקוחות מ-21 באוקטובר מראה עד כמה התוכנה נכנסת עמוק לתוך הפעילות השוטפת. אנבידיה (אנבידיה) משתמשת בה כדי לזהות מגבלות באספקה ולהעריך חלופות במהירות רבה יותר. L3Harris (LHX) איחדה יותר מ-30 מערכות ארגוניות. הפריסה שלה משתרעת על פני כ-3.5 מיליון חיבורי נתונים.
יש עוד מקרים רבים כאלה. McCarthy מיישמת את נתוני הבנייה שלה כדי לצפות עלויות ועיכובים בפרויקטים. Tampa General משתמשת בפלאנטיר לניהול זרימת מטופלים ואיוש אחיות. היוזמה החדשה Regna AI של Ondas (ONDS) מרחיבה את ההזדמנות גם למערכות אוטונומיות ייעודיות למשימה. הדוגמאות האלה מרמזות שההוצאה יכולה להמשיך להתרחב ככל שלקוחות מוצאים שימושים תפעוליים נוספים. נכון, ההודעות של אוקטובר לא קובעות מה הייתה התרומה המדויקת שלהן להכנסות הרבעון השלישי, אבל דפוס האימוץ מעודד אותי.
אני רוצה לראות עלייה במספר העסקאות הגדולות, שווי חוזים חזק יותר, והמשך צמיחה בשווי העסקאות שנותר. חשוב לציין שברבעון השני היו 73 עסקאות בשווי של לפחות 10 מיליון דולר. גם שיעורי רווחיות ברמה של כ-60% או יותר, כפי שמשתמע מהתחזית לרבעון השלישי, יעזרו. סיטיגרופ (C) מצפה לעוד רבעון חזק, כולל צמיחה של יותר מ-140% בפעילות המסחרית בארה"ב.
גם הממשלה אמורה לתרום. Foundry מהווה את שכבת נתוני הענן של NGC2 בצבא ארה"ב, ארכיטקטורת הפיקוד והשליטה מהדור הבא שלו. הזכייה בספטמבר עבור שמונה מערכות TITAN נוספות מרחיבה את פריסות המודיעין בשדה הקרב. המשך האימוץ של Maven מוסיף עוד דריסת רגל תפעולית. יחד, התוכניות האלה מטמיעות את פלאנטיר בתהליכי קבלת ההחלטות הצבאיים ויוצרות הזדמנויות לעבודות המשך.
הצמיחה של פלאנטיר עשויה להישאר יוצאת דופן גם אחרי 2026
במקביל, אני מאמין שהצמיחה של פלאנטיר יכולה להישאר יוצאת דופן גם אחרי 2026, ככל ש-AI ריבוני יגיע ליותר לקוחות. כמעט 200 ארגונים השתתפו במחנות האתחול הראשוניים שלה לריבונות בתוך 30 יום. חברות רוצות את היתרונות של AI, אבל גם לשלוט בידע הקנייני שלהן ובתשתיות שלהן. ה-Ontology של פלאנטיר מחבר בין נתוני העסק לתהליכי עבודה ולהרשאות.
לאחר מכן, פלטפורמת הבינה המלאכותית של פלאנטיר (AIP) מאפשרת למודלים לפעול בתוך אותם מנגנוני בקרה. כך הלקוחות יכולים ליישם AI בלי לוותר על הידע התפעולי שלהם.
המודלים של אנבידיה ותשתית המחשוב של Nebius (NBIS) מרחיבים את אפשרויות הפריסה הזמינות. השותפות עם Armada מאוקטובר מוסיפה מרכזי נתונים מודולריים שלקוחות יכולים להחזיק בבעלותם.
רשת השותפים יכולה גם לעזור לפלאנטיר להגיע ליותר לקוחות. Fujitsu (FJTSY) הפכה ל-שותפת Global Forward Deployed Engineering (FDE) ומשקיעה במהנדסים כדי להטמיע את פלאנטיר ברמה בינלאומית. הברית המורחבת עם PwC מביאה יותר יכולת יישום. שותפים יכולים לעזור לפלאנטיר לשרת לקוחות נוספים בלי להתאים כל פריסה לגיוס פנימי מקביל. זה עשוי להקל על מגבלה ותיקה, תוך שמירה על שיעורי הרווחיות של התוכנה.
גם לביקוש הביטחוני יש מקום להעמיק. בעדכון של הצבא מ-7 באוקטובר תואר כיצד NGC2 מתקדם לקראת אספקה לתצורות גדולות יותר. ההסכם הארגוני הרחב שלו מפשט את הרכש, כשההכנסות תלויות בהזמנות עתידיות. שימוש רחב יותר בלוגיסטיקה ובמטרות תקיפה עשוי להרחיב משמעותית את התוכניות האלה.
התמחור של פלנטיר דורש עוד צמיחה
כמובן, התמחור הגבוה של פלנטיר דורש עוד צמיחה, גם עם ההזדמנויות האלה. במחיר של היום, תחזיות ה-EPS המתואם של 2.34 דולר ל-2027 ו-3.39 דולר ל-2028 מרמזות על מכפילי רווח של 85.09 ו-58.73. אלה אכן מכפילים יקרים מאוד.
תחזיות ההכנסות כבר מגיעות ל-12.36 מיליארד דולר ו-17.83 מיליארד דולר בשנים האלה. הן מניחות צמיחה של כ-50% ו-44% בהתאמה. כדי לעקוף את התחזית הזו נדרשת ביצועיות עקבית בשווקים המסחריים והממשלתיים גם יחד. עם זאת, אני מאמין שפלאנטיר יכולה אפילו לרסק את המספרים האלה.
הסיבה היא שהמומנטום שלה נשאר חזק מאוד. ברבעון השני נרשמו שיעור רווח תפעולי מתואם של 62% ושיעור תזרים מזומנים חופשי מתואם של 63%. ציון Rule of 40 שלה הגיע ל-155%. מעט מאוד חברות תוכנה משלבות רווחיות כזו עם צמיחה מהירה כל כך. שיעורי הרווחיות התפעולית המתואמת לא כוללים תגמול מבוסס מניות, וגם את זה המשקיעים צריכים להביא בחשבון.
תרחיש העלייה שלי מניח צמיחה של 65% בהכנסות ב-2027, לרמה של כ-13.6 מיליארד דולר. שמירה על שיעור רווח תפעולי מתואם של 62% תייצר בערך 8.4 מיליארד דולר של רווח תפעולי. המשך התרחבות לתוך 2028 יכול להעלות את ה-EPS הרבה מעל התחזיות הנוכחיות. הפתעה חיובית של 20% ב-EPS של 2028 תוריד את מכפיל הרכישה של היום ל-48. עדיין, כמובן, זה דורש ביטחון בכך שהצמיחה תימשך במשך שנים.
דחיסת מכפילים נשארת הסיכון הגדול ביותר כאן. לקוחות גדולים יוצרים סיכון ריכוזיות, והתחרות ב-AI ארגוני ממשיכה להתחזק. מדינות מסוימות עשויות להעדיף ספקים מקומיים למרות המסר של פלאנטיר לגבי ריבונות. גם עיכובים ברכש והאטה אפשרית בצמיחה בהמשך עלולים לפגוע. אפילו תוצאות חזקות ברבעון השלישי עלולות לאכזב משקיעים שמצפים ליותר.
האם מניית פלאנטיר היא קנייה?
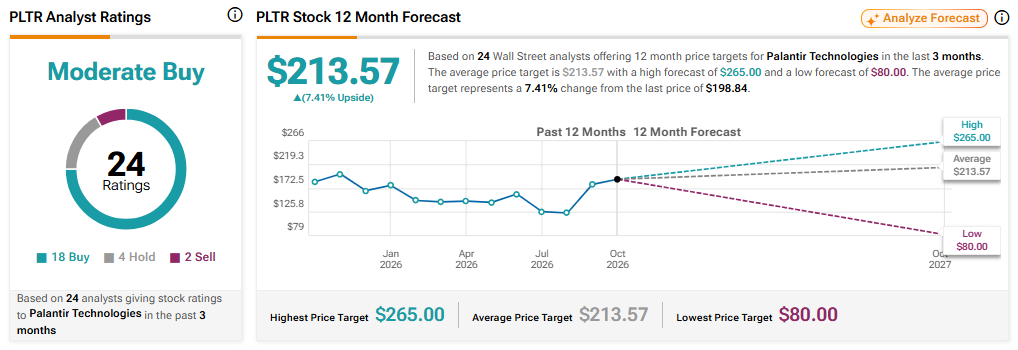
למניית פלאנטיר יש דירוג קונצנזוס של קנייה מתונה, על בסיס 18 המלצות קנייה, ארבע המלצות החזק ושתי המלצות מכירה. מחיר היעד הממוצע של 213.57 דולר מרמז על אפסייד של כ-7% לעומת רמות המחיר הנוכחיות.
סיכום
אני נשאר חיובי, כי ההזדמנויות של פלאנטיר בשווקים המסחריים והביטחוניים ממשיכות להתרחב. הרבעון השלישי יבחן את קצב האימוץ. השאלה הגדולה יותר היא האם הפריסות האלה יתמכו בצמיחה יוצאת דופן לאורך 2027 ומעבר לכך. התמחור הנוכחי מחייב את פלאנטיר להמשיך לספק תוצאות, ואני מצפה שזה מה שיקרה.