
למה מניית אמזון (אמזון) עדיין נראית אטרקטיבית לקראת דוחות הרבעון השלישי
- אמזון נכנסת לדוחות הרבעון השלישי עם כמה מנועי צמיחה מרכזיים, ובראשם AWS, פרסום ופעילות AI, כשביקוש חזק לקיבולת מחשוב כבר הוזמן ברובו עד 2027 ואף חלקים מ-2028.
- לפי המאמר, מניית אמזון עדיין נראית אטרקטיבית מבחינת תמחור עתידי, עם תחזיות לצמיחה מהירה ברווח למניה ואפסייד משמעותי, למרות סיכונים כמו הוצאות הוניות גבוהות, תזרים מזומנים חופשי שלילי ותחרות חזקה.

מניית אמזון (אמזון) עדיין נראית אטרקטיבית לקראת דוחות הרבעון השלישי, משום שלענקית המסחר האלקטרוני והענן יש לקוחות שמשריינים קיבולת מחשוב שנים מראש. רק לפני כמה ימים, המנכ"ל אנדי ג'סי אמר: "חלק לא קטן מ-2028 כבר אזל." הוא גם אמר שקיבולת מחשוב הענן לשנת 2026 כבר אזלה, בעוד ש"2027 ברובה כבר אזלה."
לדעתי, הנראות הזאת תומכת בכמה שנים של עלייה ברווח התפעולי. גם בסיס רווחים נקי יותר בשנה הבאה תומך בתמחור. זו הסיבה שתחזית המניה שלי ל-אמזון נשארת חיובית.

לאמזון יש כמה מנועי רווח ברבעון השלישי
לאמזון יש כמה מנועי רווח לקראת הדוח שיתפרסם ביום חמישי הקרוב. וול סטריט מצפה להכנסות של כ-202.2 מיליארד דולר ולרווח למניה (EPS) של כ-1.97 דולר. אמזון סיפקה תחזית למכירות של 197–202 מיליארד דולר ולרווח תפעולי של 22.5–26.5 מיליארד דולר.

חשוב לציין ש-Prime Day עבר לרבעון השני, מה שמכביד על ההשוואה של הרבעון השלישי. אמזון אומרת שהצמיחה הייתה גבוהה בכמעט ארבע נקודות אחוז ללא השפעת העיתוי הזאת. לכן, הייתי בוחן מקרוב את הפעילות הבסיסית לפני ששופטים את שיעור הצמיחה בכותרות.
אמזון Web Services (AWS) היא הסיבה המרכזית לאופטימיות. ההכנסות ברבעון השני צמחו ב-37%, הקצב המהיר ביותר שלהן ב-18 רבעונים. הייתי משתמש בכ-45.4 מיליארד דולר כהכנסות AWS ברבעון השלישי כמדד ייחוס.
אימון מודלי AI יוצר ביקוש עצום למחשוב. גם שימוש להסקה מוסיף צריכה חוזרת בכל פעם שלקוחות מפעילים את המודלים האלה. במקביל, סוכנים שמבצעים משימות ארוכות דורשים עוד יותר מחשוב.
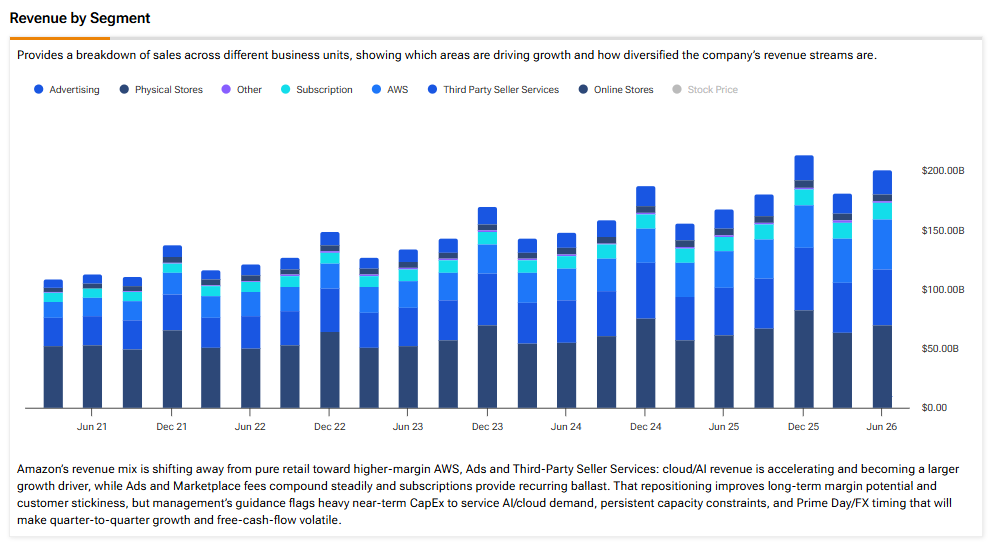
פעילות ה-AI של אמזון ופעילות השבבים המותאמים שלה עברו כל אחת הכנסות שנתיות של יותר מ-25 מיליארד דולר בקצב שנתי. המספרים האלה חופפים בתוך AWS. חשוב לציין שפעילות השבבים כוללת את מעבדי Graviton לצד מאיצי ה-AI מסוג Trainium. הבטא הציבורית של TorchNeuron מאוקטובר גם מקלה על הרצת תוכנות PyTorch קיימות על Trainium. זה אמור לסייע לאימוץ בעתיד, אם כי זה הושק אחרי סיום הרבעון השלישי, ולכן ייתכן שההשפעה תהיה גדולה יותר ברבעון הרביעי.
הפרסום מציע מנוע נוסף לצמיחת רווחים, אחרי התרחבות של 26% ברבעון השני. גם שיפורים במערך המשלוחים ורובוטיקה יכולים לעזור לקמעונאות לספוג את עלויות המשלוח. משלוח מהיר יותר יכול להביא לרכישות תכופות יותר ולניצול טוב יותר של הרשת. אני רוצה לראות שצמיחת AWS נשארת קרובה לקצב של הרבעון השני, עם המרה חזקה לרווח תפעולי. אחרי הכול, הכנסות לבדן לא מראות אם ההשקעה בתשתיות מייצרת תשואה מספקת.
הזדמנות הרווחים נמשכת עד 2027
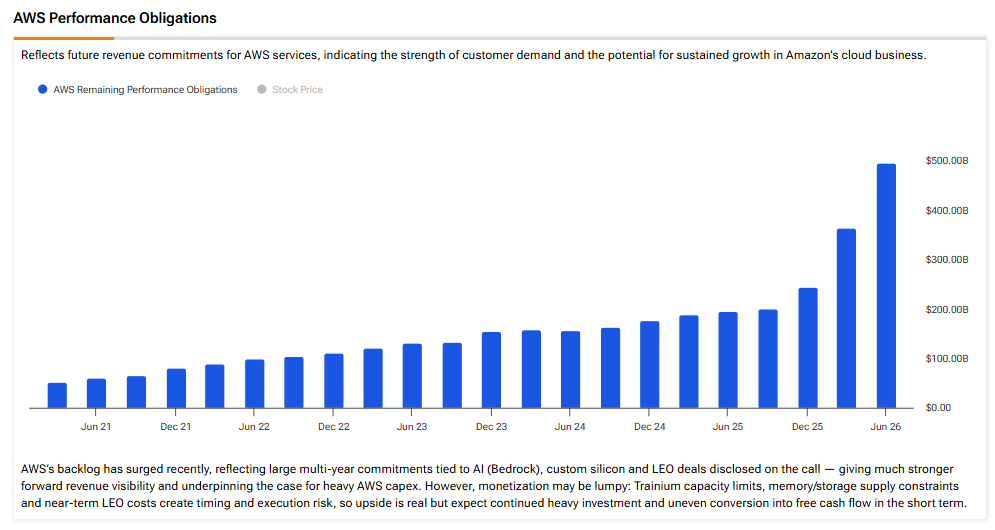
הזדמנות הרווחים של אמזון נמשכת עד 2027, כאשר קיבולת חדשה פוגשת ביקוש שממתין. ג'סי אומר כי התחייבויות קיבולת גדולות כבר הוזמנו ברובן עד 2027, עם חלק מהזמינות שנשמר ללקוחות לפי דרישה. חיבור של מרכזי נתונים וחשמל עד 2028 יכול לפתוח פוטנציאל למכירות נוספות משמעותיות.
אמזון גם דיווחה על 496 מיליארד דולר של התחייבויות חוזיות עתידיות, בעיקר עבור AWS, נכון ל-30 ביוני. המימוש שלהן תלוי בשימוש של הלקוחות וביכולת של אמזון לספק את השירותים שהובטחו. ועדיין, אני רואה בנראות הביקוש הזאת דבר מעודד כשמעריכים את תוכנית ההשקעות.
Trainium יכול לשפר עוד יותר את הכלכלה של הפעילות. תכנון שבבים עצמאיים נותן לאמזון יותר שליטה על עלויות התשתית. הלקוחות יכולים פוטנציאלית להוציא פחות, בעוד AWS שומרת על יותר רווח מהעומסים שלהם. גם מבחר המודלים המתרחב של Bedrock מאפשר לאמזון לשרת לקוחות שמשתמשים במפתחי AI מתחרים. פעילות הענן שלה יכולה ליהנות מכמה ספקי מודלים מצליחים.
גם לפרסום יש הזדמנות רחבה דומה. כוונת הקנייה עוזרת לאמזון לחבר בין קמפיינים לרכישות. Prime Video ושידורי ספורט חיים מרחיבים את הקהל שזמין למפרסמים. ההכרזה מספטמבר על אמזון Ads Agent מוסיפה כלים שמבצעים אוטומציה להקמת קמפיינים ולאופטימיזציה שלהם. רכישה פשוטה יותר ומדידה ברורה יותר יכולות למשוך יותר תקציבי פרסום לאמזון.
הקמעונאות יכולה לתרום דרך מיקום טוב יותר של מלאי ומערך ליקוט ומשלוח אוטומטי יותר. אם מביאים לקצב שנתי את המכירות של הרבעון השני שאינן AWS, תוספת של נקודת מרווח אחת תוסיף יותר מ-6 מיליארד דולר לרווח התפעולי. יחד עם הצמיחה של AWS ושל הפרסום, זה יכול לעזור לרווחים לצמוח מהר יותר מההכנסות.
התמחור העתידי של אמזון נראה אטרקטיבי
התמחור העתידי של אמזון נראה אטרקטיבי ברגע שהשוק יתמחר נכון את הרווחים מ-Anthropic. כיום, אמזון נסחרת במכפיל רווח 2026 של 19.2 לפי תחזית קונצנזוס לרווח למניה של 12.91 דולר. עם זאת, חשוב לציין שהרבעון השני כלל 53.4 מיליארד דולר של הכנסה אחרת לפני מס שאינה תפעולית, בעיקר מהשקעות ב-Anthropic. זה מעוות את ההשוואה מול הרווחים התפעוליים העתידיים.
אני משתמש בתחזית הקונצנזוס של 10.55 דולר רווח למניה ל-2027 כנקודת פתיחה נקייה יותר. הירידה הנראית לעין ברווחים משקפת בעיקר את היציאה של רווחי ההשקעה האלה מהחישוב, גם אם הערכות שווי עתידיות של השקעות עדיין יכולות להשפיע על הרווח המדווח למניה. מכפיל הרווח המתקבל ל-2027 הוא 23.62. שימוש בתחזית של 14.10 דולר רווח למניה ל-2028 מוריד אותו ל-17.67. התחזית של 16.24 דולר ל-2029 מורידה אותו ל-15.3. התחזיות האלה מרמזות על צמיחה שנתית של כ-24% ברווח למניה בין 2027 ל-2029.
השילוב הזה נראה לי אטרקטיבי עבור חברה עם כמה מקורות רווח מתרחבים. אספקה מהירה יותר של קיבולת AWS או אימוץ חזק יותר של Trainium יכולים להעלות את התחזיות עוד יותר. גם שיפור במרווחי הקמעונאות יוסיף מקור נוסף לאפסייד. לצורך המחשה, מכפיל 23 על תחזית הרווח למניה ל-2028 מרמז על מחיר של כ-327 דולר למניה. זה בערך 31% מעל המחיר של היום, תוך שימוש במכפיל מעט נמוך יותר מזה של 2027.
כמובן, נטל ההשקעה נשאר משמעותי. אמזון מתכננת הוצאות הוניות של כ-220 מיליארד דולר ב-2026, בעוד תזרים המזומנים החופשי ב-12 החודשים האחרונים היה שלילי 7.6 מיליארד דולר ביוני. מחסור בחשמל עלול לעכב הכנסות, והפחת יעלה ככל שהתשתיות ייכנסו לשירות. בנוסף, מיקרוסופט (מיקרוסופט) וגוגל (גוגל) נשארות מתחרות חזקות. ביקוש מחויב משפר את הנראות, אבל תשואות השקעה חלשות בהמשך יפגעו בטיעון שלי.
האם מניית אמזון היא קנייה?
למניית אמזון יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, על בסיס 42 המלצות קנייה ושתי המלצות החזק. מחיר היעד הממוצע של 331.54 דולר מרמז על אפסייד של כ-33% לעומת מחיר המניה היום.

סיכום
אני נשאר חיובי לקראת הרבעון השלישי, משום שכמה מנועים אמינים תומכים ברווחים העתידיים של אמזון. רווחי השקעה עשויים לתת דחיפה חד-פעמית לתמחור של 2026, אבל מ-2027 והלאה המניה עדיין נראית מתומחרת בצורה סבירה. אם הצמיחה הזאת ברווחים תתממש, לבעלי המניות יכולה להיות הזדמנות משמעותית גם בלי להניח שהמניה תיסחר במכפיל גבוה יותר.