ביג מרכזי קניות מדווחת על קיטון בהחזקות נושאי משרה
למה מניות אמזון ואינטל צונחות במסחר מאוחר — ואיזו מהן וול סטריט רואה כקנייה חזקה
מניית סטארבקס (SBUX) יורדת לאחר תוצאות כספיות מעורבות
סיכום שוק המניות: SPY ו-QQQ נלחצו בעקבות מכירת מניות טכנולוגיה ואינפלציית PCE דביקה
מניית אמזון (אמזון) צונחת לאחר שהתוצאות הכספיות החמיצו את יעדי וול סטריט
מניית סנדיסק (SNDK) עולה אחרי שרווח של 49.51 דולר למניה עקף את תחזיות הרבעון הראשון
המניות המובילות בעליות ב-S&P 500 היום, 29/10/26
מניית אינטל (אינטל) צוללת לאחר שההכנסות והתחזית פספסו את ההערכות
מניית מארוול טכנולוג'י גרופ (MRVL) צונחת ב-15% על רקע שיחות לרכישת לומנטום — הנה מה שהאנליסטים רואים
קריאה של הרגע האחרון: האנליסט הבכיר מאט ברייסון חושף למה לצפות ממניית סנדיסק לקראת הדוח
מניית פאראמונט סקיידנס (NYSE:SKYD) רושמת עלייה קלה כשעולים חששות לגבי שאר סרטי השנה
"לא שווה את הסיכון", אומר משקיע על מניית אמזון לקראת הדוח
הנה מה שמפחיד אותי במניות השבבים
אנבידיה מכחישה טענות שלפיהן מרגלת סינית כיוונה למנכ"ל ג'נסן הואנג
מניית פורד (NYSE:F) מזנקת כשהאסקייפ עשוי לחזור
י.ד. מור השקעות מעדכנת את הסכם השירותים עם מור גמל
3 מניות דאטה סנטר בדירוג קנייה חזקה שכדאי להמר עליהן לעלייה של 20% או יותר
למה הזהב והכסף יורדים היום, 29/10/26?
מניית אינטל (אינטל) יורדת כשחלק תוהים אם Classiq מסמנת שינוי כיוון
דנאל מאשרת תוכנית הקצאת כתבי אופציה לעובדים
מניית וולמארט (WMT) עולה כש-Walmart+ ממשיכה את ההשקה הגלובלית במקסיקו
מנכ"ל ריפל דוחה שמועות שלפיהן XRP יוחלף ב-RLUSD, ואומר: 'לעולם לא נוותר על XRP'
אלפאבית A חושפת עוד 98.5 מיליארד דולר בהתחייבויות פוטנציאליות ל-AI אחרי הדוחות
3 פני סטוק שכדאי לעקוב אחריהם היום, 29 באוקטובר
מניית אנתרופיק עשויה להציע 'ערך עצום', אבל החברה נושאת 'סיכונים משמעותיים', אומרת סיפורט
הסיכויים בפולימרקט: האם <a data-ticker="CVX" href="https://www.tipranks.com/stocks/cvx">(CVX)</a>, <a data-ticker="XOM" href="https://www.tipranks.com/stocks/xom">(XOM)</a>, <a data-ticker="CBOE" href="https://www.tipranks.com/stocks/cboe">(CBOE)</a> יכו את תחזיות הדוחות מחר?
מניית מארוול חוטפת מכה, אבל האם השוק מגיב בהגזמה? אנליסט בכיר מסביר
מניית בואינג (NYSE:BA) מזנקת בעקבות חוזה חדש בלעדי עם חיל החלל של ארה"ב
מניית נינטנדו (NTDOF) עולה למרות הדחייה של The Duskbloods
עלויות ביטוח החוב של אלפאבית A מזנקות כשמשקיעים מודאגים מהוצאות ה-AI
מניית מיקרוסופט (מיקרוסופט) נחלשת כש-Edge מתגלה כחלש מול באגים לוגיים פשוטים
האם מניית ServiceNow (NOW) היא קנייה אחרי הנפילה של כמעט 26% היום?
דוח אמצע היום של דאו ג'ונס: ה-DJIA נחלש על רקע חולשה בטכנולוגיה והאצה באינפלציית PCE
מניית טסלה (טסלה) ממשיכה לעלות; יכולות הנהיגה העצמית המלאה עברו כברת דרך
"עכשיו מגיע החלק הקשה," אומר מורגן סטנלי על מניית אורקל
למה מניות כרטיסי האשראי מאסטרקארד (MA), ויזה (V) ואמריקן אקספרס (AXP) עולות היום?
3 מניות פיננסים עם דירוגי אנליסטים של ‘קנייה חזקה’ וציוני Smart Score ‘מושלמים של 10’
מניית גוגל צונחת ב-13% על רקע שריפת מזומנים של 9 מיליארד דולר, בזמן שמיקרוסופט קיצצה את תחזית ההשקעות ב-AI ל-170 מיליארד דולר
למה ההנפקה של אנתרופיק עשויה להוביל לסקוויז בשורט
אלפאבית A מול מיקרוסופט: ג'ים קריימר אומר שמניית אחת מ"שבע המופלאות" היא "וואו", והשנייה אולי יקרה מדי
מניית דיסני (NYSE:DIS) עולה למרות העלויות האמיתיות של הסרט דדפול & וולברין
המשקיע סטיב אייזמן אומר שמסחר ה-AI נמצא ב'נקודת מפנה' אחרי הדוח של גוגל (גוגל)
מניית צ'יפוטלה מקסיקן גריל (CMG) קיבלה הורדות למחירי היעד למרות שיפור במכירות
מניית קארוונה מזנקת ב-15% אחרי שמורגן סטנלי שיבחה את תוצאות הרבעון השלישי והגדירה את CVNA כ"בחירה מובילה" — הנה הסיבה
קבלנית הבתים די.אר הורטון (DHI) מעלה את הדיבידנד ב-11%
מניית קטרפילר צונחת ביותר מ-7% לאחר שאנליסטים חתכו את מחירי היעד של CAT בעקבות הדוח
אחרי ירידה של 40%, האם מניית סנדיסק היא הזדמנות לקראת הדוח? משקיע מוביל מסביר
וולט דיסני (DIS) מול נטפליקס (נטפליקס): איזו מניית בידור מציעה יותר אפסייד, לפי וול סטריט?
למה שוק המניות יורד היום, 29.10.26?
הדוחות הפתיעו לטובה, המניה מגיבה בירידות: מה קורה במובילאיי?
מניית רסטורנט ברנדס אינטרנשיונל (QSR) יורדת בעקבות תוצאות כספיות מעורבות
3 תעודות הסל הטובות ביותר של Vanguard להגדלת החשיפה שלכם ל-S&P 500
אנבידיה (אנבידיה) ניצבת בפני בדיקה מחודשת סביב השבבים שלה בסין לאחר שנחשפו קשרי המנכ"ל עם חשודה בריגול
מניית קוסטקו (COST) עולה קלות כשה-FTC פותחת בבדיקת תמחור נגד המתחרות וולמארט וטארגט
מיקרוסופט מבקשת לגייס 25 מיליארד דולר בהנפקת האג"ח הגדולה הראשונה שלה בארה"ב מאז 2017 כדי לממן את התרחבות ה-AI
מניית של (SHEL) מזנקת לאחר שהרווח הרבעוני כמעט הוכפל
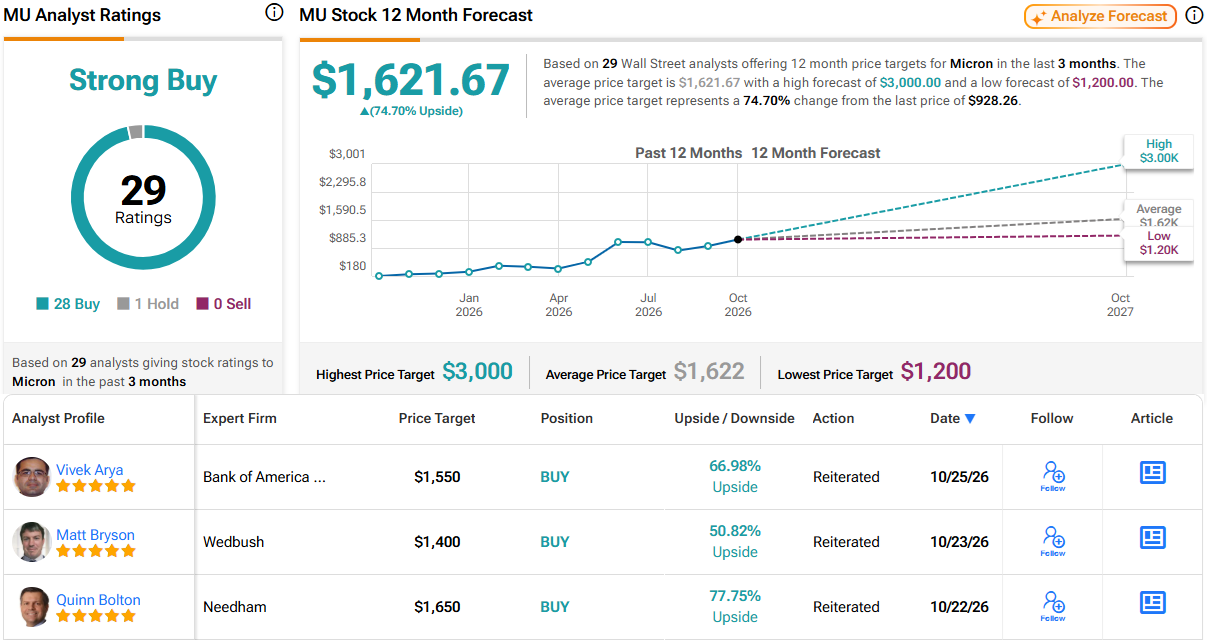
"ממש עכשיו," אומר משקיע על מניית מיקרון טכנולוג'י
הערכת השווי של Kalshi מזנקת ב-82% ל-40 מיליארד דולר, כשהיא מאתגרת את וול סטריט
למה מניות ServiceNow, מארוול טכנולוג'י גרופ ו-Caterpillar קורסות היום — ואיזו מהן מציעה אפסייד של 61%, לפי וול סטריט
הביקושים לקניית XRP בבייננס הגיעו לשיא של שלושה חודשים בזמן שלווייתנים אוספים מטבעות, ו-RLUSD של ריפל קיבל את הדירוג הגבוה של מודיס
מדד S&P 500 נחלש אחרי שדוח אלפאבית A צינן את הראלי במניות הטכנולוגיה
סקירת הדוחות של מיקרוסופט מול ServiceNow: על מניית תוכנה אחת כדאי לשלם, ומהשנייה עדיף להתרחק בגלל התמחור, אומר KeyBanc
3 מניות נפט שיפרסמו מחר את דוחות הרבעון השלישי – XOM, CVX, BP. למה מצפים האנליסטים?
מניית אליי לילי (LLY) מזנקת לאחר שהתוצאות הכספיות ריסקו את תחזיות וול סטריט
מדד דאו ג'ונס יורד לאחר שאינפלציית PCE עלתה לשיא של ארבעה חודשים
מניית קרוקס (CROX) מזנקת ביותר מ-16% בעקבות דוח לרבעון השלישי שעקף את התחזיות והעלאת תחזית
למה מניות הקוונטים יורדות היום? הצניחה של אלפאבית A ב-11% פוגעת ב-IONQ, QBTS, RGTI, QUBT
3 מניות הצמיחה הטובות ביותר עם אפסייד של יותר מ-60%, לפי אנליסטים
3 מניות משירותי התקשורת עם אפסייד של יותר מ-30%, לפי אנליסטים
אלפאבית A או מיקרוסופט: ב-UBS אומרים שמניית AI אחת שווה קנייה אחרי הדוחות, ולשנייה יש אפסייד של 2% בלבד
מחיר הדלק יורד אבל יש מלכוד: בעוד 4 ימים הוא עלול להתייקר שוב
למה מניית הפני סטוק לייקסייד (QNME) עולה היום?
מניית מרק ושות' (MRK) עולה ב-2% אחרי עקיפה של 830 מיליון דולר במכירות Keytruda, תחזיות לרבעון השלישי ותחזית רווח שנתית גבוהה יותר
ארצ'ר אבייישן (ארצ'ר אביאיישן) חתמה על עסקת מוניות אוויריות באיטליה עם ITA של לופטהנזה
הצמיחה של קורוויב (CRWV) בתחום ה-AI מתמודדת עם נטל חוב הולך וגובר
חדשות מיזוגים ורכישות: מניית דורדאש (DASH) מזנקת ב-7% אחרי רכישת אינסטקארט (CART) ב-17 מיליארד דולר
התראת רווחים ברגע האחרון לרבעון הראשון של סנדיסק: סוחרי אופציות מצפים לתנועה של 8.09% במניית [SNDK]
החוזים העתידיים על המניות בארה"ב יורדים בעקבות דוח חלש של אלפאבית A (גוגל)
תחזית מניית אמזון: מה סוחרי האופציות והאנליסטים הפיננסיים מצפים לקראת דוחות הרבעון השלישי היום
VOO מול VTI: תעודת סל אחת של וואנגרד מכסה כמעט את כל שוק המניות בארה"ב – האם היא עדיפה?
קאתי ווד משקיעה 9.1 מיליון דולר ברובינהוד מרקטס כאשר הכנסות הקריפטו צונחות ב-55% ומפעילות גל מכירות במניית (HOOD)
אחרי הירידות החדות בבורסה אתמול: האם עכשיו הזמן לקנות מניות?
תנודתיות באופציות ותנועות רווחים משתמעות היום, 29 באוקטובר 2026
Anthropic עשויה להקצות עד 20% מההנפקה שלה לציבור המשקיעים הקמעונאיים
AMD מול אינטל: אנליסט מוביל נותן המלצת קנייה רק לאחת מהן לפני הדוחות
"השוק צודק, אבל גם המחיר," אומר משקיע על מניית אלפאבית A
3 מניות דיבידנד של מסעדות שכדאי לעקוב אחריהן: מקדונלד'ס (MCD), Yum! Brands (YUM) ו-Restaurant Brands International (QSR)
קת'י ווד קונה מניות ארצ'ר אביאיישן ו-JOBY ב-7.37 מיליון דולר, ומוכרת עוד ממניית AMD
מניות הסייבר PANW, CRWD ו-NTSK נופלות ב-7% בטרום מסחר — הנה הסיבה
תחזית מניית אינטל: פסק הדין האחרון של וול סטריט על אינטל רגע לפני הדוחות של היום
מה משותף למרכזי נתונים של AI, לטיפולי סרטן ולמכליות נפט? קרן הסל גולדן איגל דיינמיק הייפרגוות (HYP) מחזיקה בכולם
ביל אקמן אומר שמטא "מוערכת בחסר בצורה קיצונית" למרות החששות מהוצאות על AI
מניית פורטינט (FTNT) צונחת למרות תוצאות טובות מהצפוי ברבעון השלישי; אנליסטים הורידו מחירי יעד
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות בטרום מסחר אחרי הראלי של אתמול?
שינויים בהחזקות של IonQ (IONQ) כאשר החזקת בלאקרוק יורדת מתחת ל-5%
פוטין מכנה את מנכ"ל ספייס אקס אילון מאסק "גאון אמיתי" על כך שיש לו "5,000 לוויינים במסלול", בזמן שרוסיה "רק עושה את הצעדים הראשונים"
"האם זה הרבעון שממנו חששנו?" ב-DA Davidson מגיבים לאחר שמניית אלפאבית A נפלה ב-10% אחרי החמצת תוצאות הרבעון השלישי
2 המניות האלה בדירוג 'קנייה חזקה' ספגו מכה, אבל האנליסטים רואים נקודת כניסה אטרקטיבית
הדוחות של גוגל, מיקרוסופט ומטא מעמידים למבחן את קופות המזומנים שלהן
IonQ (IONQ) מקבלת 7.5 מיליון דולר להרחבת רשת הקוונטים של חיל האוויר האמריקאי
למה מניות קורוויב, Nebius ו-IREN צונחות היום בטרום מסחר, 29 באוקטובר?
שוק המניות היום, 29 באוקטובר – החוזים על הנאסד"ק יורדים לאחר שדוחות Alphabet הלחיצו את המשקיעים
מניית סמסונג קופצת ב-5.50% במסחר בבריטניה אחרי זינוק של פי 15 ברווח, אך תחזית אספקת שבבי ה-AI מפגרת אחרי SK הייניקס
מניית ServiceNow צונחת ב-18% למרות "עוד רבעון של תוצאות מעל התחזיות והעלאת תחזית"