
מארוול טכנולוג'י גרופ (MRVL) היא הרבה יותר מחברת קישוריות. אני חיובי
- מארוול טכנולוג'י גרופ נהנית משלושה מנועי צמיחה עיקריים — קישוריות, שבבים מותאמים אישית וזיכרון — שסייעו להגדיל את ההכנסות ב-37% ברבעון השני של שנת הכספים 2027 ולחזק את התחזית שלה לשנת הכספים 2028.
- למרות תמחור גבוה, שיעורי רווח נמוכים יותר ותלות בלקוחות ענן גדולים, הכותב חיובי לגבי מארוול טכנולוג'י גרופ בזכות ביקוש חזק מצד הייפרסקיילרים, ההתרחבות מול גוגל, ודירוג קונצנזוס של קנייה חזקה בוול סטריט.

מארוול טכנולוג'י גרופ (MRVL) היא הרבה יותר מסיפור של קישוריות. יצרנית שבבי תשתיות הנתונים מוכרת בעיקר בזכות שבבים שמעבירים נתונים בתוך ובין מרכזי נתונים של בינה מלאכותית (AI). כעת, שבבים מותאמים אישית ומוצרי זיכרון פותחים לה מנועי צמיחה חדשים. הסכם מורחב עם גוגל (גוגל) מראה שספקיות הענן הגדולות ביותר, שמוכרות כהייפרסקיילרים, מתחילות לשים לב.
אני חיובי לגבי מארוול טכנולוג'י גרופ משלוש סיבות. פעילות הקישוריות שלה עדיין צומחת במהירות, שבבים מותאמים אישית הופכים למנוע צמיחה שני, ומוצרי הזיכרון מרחיבים את הפעילות שלה מעבר לשוק הליבה. יחד, הם סייעו להעלות את ההכנסות ב-37% לעומת השנה שעברה ב-רבעון השני של שנת הכספים 2027.
המניה אינה זולה, ו-Broadcom (AVGO) נשארת המתחרה החזקה יותר. עם זאת, אני מאמין שהביקוש מצד הייפרסקיילרים חזק מספיק כדי שמארוול טכנולוג'י גרופ תזכה בנתח משמעותי. נראה שגם השוק מסכים, כשהמניה עלתה בכ-175% מתחילת השנה.
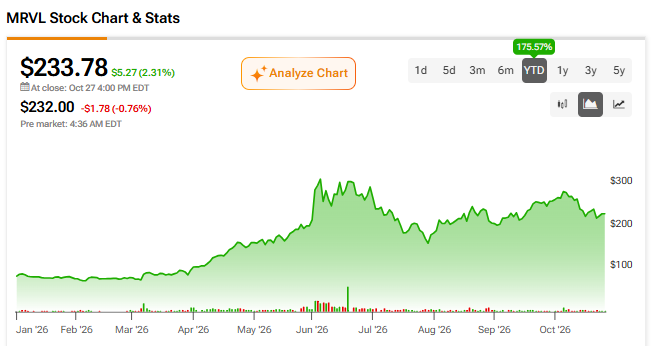
הקישוריות עדיין היא מנוע הצמיחה של מארוול טכנולוג'י גרופ
הקישוריות עדיין היא מנוע הצמיחה המרכזי של מארוול טכנולוג'י גרופ. ברבעון השני של שנת הכספים 2027, הביקוש נשאר חזק לשבבים האופטיים שלה, שעוזרים למרכזי נתונים לעבור לרשתות מהירות יותר של 800G ו-1.6T, וגם פעילות מתגי ה-scale-out שלה המשיכה לצמוח. ההנהלה העלתה את תחזית ההכנסות לשנת הכספים 2028 בעקבות התוצאות האלה, ואז העלתה אותה שוב לכ-20 מיליארד דולר ביום המשקיעים שלה באוקטובר.
השלב הבא הוא רישות scale-up. ככל שאשכולות AI גדלים, חיבורי נחושת מתקשים לעמוד בקצב, ולכן חיבורים אופטיים נכנסים אל תוך ה-rack ומתקרבים יותר למעבדים. ההנהלה גם ציינה האצה בפעילות התכנון של אופטיקה near-packaged ו-co-packaged. מבחינתי, זה אומר שהלקוחות כבר נערכים למעבר הזה.
ביום המשקיעים, ההנהלה הציגה את מארוול טכנולוג'י גרופ כחברת "Connectivity-First". בעיניי, גישה של קישוריות תחילה לא אומרת קישוריות בלבד, כפי שמראים שני מנועי הצמיחה הבאים של החברה.
שבבים מותאמים אישית נותנים למארוול טכנולוג'י גרופ מנוע שני
שבבים מותאמים אישית הופכים במהירות למנוע הצמיחה השני של מארוול טכנולוג'י גרופ. אלה כוללים מאיצי AI שפותחו יחד עם ספקית ענן אחת, ונקראים XPU, וגם שבבים שפועלים לצידם, כמו בקרי רשת ובקרי זיכרון. ההנהלה מצפה שהפעילות הזו תיותר מכפול את עצמה בשנת הכספים 2028.
ההסכם המורחב עם גוגל מראה איך זה עובד בפועל. לפי UBS (UBS), מארוול טכנולוג'י גרופ כבר סיפקה לגוגל בקרי אחסון, כרטיסי ממשק רשת ושבבי זיכרון מסוג Compute Express Link (CXL). ההסכם החדש מוסיף מוצרי inference שפועלים קרוב ליחידות עיבוד הטנזור (TPU) של גוגל.
חשוב לציין שההסכם לא דוחק את Broadcom החוצה, ואנליסטים מצפים שהיא תישאר הספקית העיקרית של שבבי TPU לגוגל. בעיניי, כך מארוול טכנולוג'י גרופ יכולה להתחרות ב-Broadcom. במקום להחליף את היריבה הגדולה ממנה, מארוול טכנולוג'י גרופ בונה יתרון תחרותי בכך שהיא זוכה בשבבים שפועלים לצד כל מאיץ.
וגוגל היא לא הלקוחה היחידה. מארוול טכנולוג'י גרופ כוללת גם את אמזון (אמזון) ואת מיקרוסופט (מיקרוסופט) בין לקוחות הענן המובילים שלה. ועדיין, הייתי רוצה לראות אותה חותמת עם עוד לקוחות גדולים, כי זה יפחית את התלות שלה במספר קטן של הייפרסקיילרים.
עם זאת, לשבבים מותאמים אישית יש גם מחיר. צמיחה מהירה יותר בפעילות הזו מפעילה לחץ על שיעור הרווח הגולמי, כי שבבים כאלה נושאים שיעורי רווח נמוכים יותר משאר מוצרי מארוול טכנולוג'י גרופ. עם זאת, ההנהלה מצפה שההוצאות התפעוליות non-GAAP בשנת הכספים 2028 יגדלו בערך בחצי מהקצב של ההכנסות, מה שאמור להמשיך ולשפר את שיעורי הרווח התפעולי.
הזיכרון לוקח את מארוול טכנולוג'י גרופ מעבר לקישוריות
תחום הזיכרון הוא המקום שבו מארוול טכנולוג'י גרופ מתרחקת הכי הרבה מעולם הקישוריות. שבבי ה-CXL שלה מאפשרים למעבדים ולמאיצים לחלוק מאגרי זיכרון גדולים. למארוול טכנולוג'י גרופ יש חמישה פרויקטים כאלה עם שני הייפרסקיילרים אמריקאיים גדולים, והיא מצפה שהכנסות מ-CXL יגיעו לכ-1 מיליארד דולר עד 2027 קלנדרית.
גם העיתוי תומך בכך. אשכולות AI נתקלים בצוואר בקבוק בתחום הזיכרון, ו-CXL מאפשר לאגד זיכרון כך שמעבדים יקרים יבלו פחות זמן במצב סרק. ועדיין, CXL מתחיל מבסיס קטן, ולכן הזיכרון הוא לעת עתה חלק קטן יותר מהסיפור.
העסקה עם גוגל גדולה, אבל לא ודאית
העסקה עם גוגל נראית גדולה על הנייר, אבל היא לא מובטחת. גוגל קיבלה אופציה לרכוש מניות של מארוול טכנולוג'י גרופ, שרובה מבשילה רק כאשר מארוול טכנולוג'י גרופ רושמת הכנסות משבבים מותאמים אישית מגוגל. אם כל האופציה תבשיל, העסקה משקפת מכירות של כ-120 מיליארד דולר.
עם זאת, המספר הזה הוא תקרה ולא תחזית. ב-UBS מצפים שרוב התוספת להכנסות תופיע רק בהמשך העשור, משום שלוקח זמן לעבור מהסכם חתום למשלוחים בהיקפים גבוהים.
האופציה מכסה גם כ-59 מיליון מניות, או בערך 6.5% ממספר המניות של מארוול טכנולוג'י גרופ, כך שמימוש מלא ידלל את בעלי המניות הקיימים. עם זאת, מארוול טכנולוג'י גרופ ממשיכה ברכישה חוזרת של מניות, מה שאמור לסייע לקזז חלק מהדילול הזה.
שלושה יחסים שמכניסים את מניית מארוול טכנולוג'י גרופ לפרופורציה
שלושה יחסים עוזרים להבין את מניית מארוול טכנולוג'י גרופ. הראשון הוא יחס מחיר למכירות (P/S). ברמה של 21.62 על מכירות 12 החודשים האחרונים (TTM), מארוול טכנולוג'י גרופ נסחרת בפרמיה לעומת 17.54 של Broadcom. עם זאת, על בסיס תחזית ההכנסות של ההנהלה לשנת הכספים 2028, שעומדת על כ-20 מיליארד דולר, יחס ה-P/S העתידי יורד לכ-10, פחות מחצי מהרמה ההיסטורית. בקיצור, המניה יקרה לפי המכירות בעבר, אבל נראית סבירה יותר אם מארוול טכנולוג'י גרופ תעמוד בציפיות.
השני הוא שיעור הרווח הגולמי, ושם ל-Broadcom יש יתרון. שיעור הרווח הגולמי לפי GAAP ב-TTM של 68.77% גבוה משמעותית מ-51.42% של מארוול טכנולוג'י גרופ על אותו בסיס. הפעילות המותאמת אישית של מארוול טכנולוג'י גרופ, בעלת שיעורי הרווח הנמוכים יותר, גם צומחת במהירות, ולכן הפער כנראה לא ייסגר בקרוב. אני רואה בזה את המחיר שמארוול טכנולוג'י גרופ משלמת כדי לזכות בפרויקטים מותאמים אישית בתור מתחרה קטנה יותר.
השלישי הוא חוב, ושם דווקא למארוול טכנולוג'י גרופ יש יתרון. יחס החוב לנכסים שלה, 0.19, נמוך מ-0.32 של Broadcom, לפי המאזנים הרבעוניים האחרונים. זה נותן למארוול טכנולוג'י גרופ מרחב לממן צמיחה ורכישות חוזרות בלי למתוח את המאזן שלה.
הסיכון העיקרי הוא התמחור הגבוה על בסיס היסטורי. אם ההוצאה על AI תאט, מניה שמתומחרת כל כך גבוה עלולה לרדת בחדות רבה יותר מהמניות המקבילות לה.
איך וול סטריט רואה את מארוול טכנולוג'י גרופ?
וול סטריט רואה את מארוול טכנולוג'י גרופ בצורה חיובית, עם דירוג הקונצנזוס של האנליסטים קנייה חזקה, על בסיס 26 המלצות קנייה, שלוש החזק, ואפס מכירה שניתנו בשלושת החודשים האחרונים. במחיר של 354.56 דולר, מחיר היעד הממוצע של מארוול טכנולוג'י גרופ משקף פוטנציאל עלייה של 51.66%.
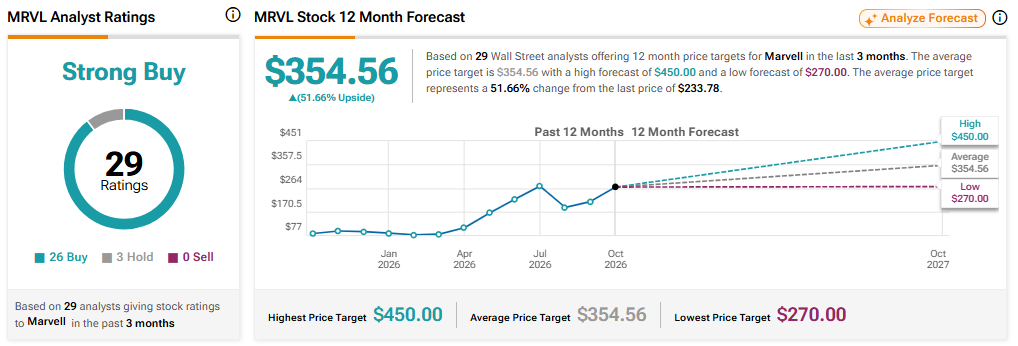
כמה אנליסטים העלו את מחירי היעד שלהם אחרי יום המשקיעים. אנליסט ג'יי פי מורגן (JPM) הרלן סור, אחד המומחים המדורגים ביותר ב-TipRanks, מחזיק בהמלצת קנייה על מארוול טכנולוג'י גרופ עם מחיר יעד של 360 דולר. לדבריו, החברה "פועלת במלוא העוצמה".
השורה התחתונה
אני חיובי לגבי מארוול טכנולוג'י גרופ. אני לא מצפה שהיא תעקוף את Broadcom, שנשארת היריבה החזקה והרווחית יותר. עם זאת, הביקוש מצד הייפרסקיילרים חזק מספיק כדי לאפשר למארוול טכנולוג'י גרופ להשיג נתח משמעותי דרך קישוריות, שבבים מותאמים אישית וזיכרון. התמחור שלה ושיעורי הרווח הנמוכים יותר הם סיכונים אמיתיים, אבל אני מאמין שלחברה יש פוטנציאל חזק לטווח הארוך.