
מניית דיסני (DIS) היא קנייה למרות החולשה האחרונה שלה
- דיסני הציגה צמיחה של 7% בהכנסות ברבעון הפיסקלי השלישי של 2026 ועלייה של כמעט 28% ברווח למניה non-GAAP, עם תחזית לצמיחה שנתית של 16% ב-EPS השנה ועוד כ-8% ב-2027.
- למרות עלייה במינוף וביצועי חסר של המניה ב-2026, הכותב רואה ב-DIS מניית קנייה בזכות צמיחה איטית אך יציבה, תמחור שנחשב סביר ודירוג קונצנזוס של האנליסטים של קנייה חזקה בוול סטריט.

מניית דיסני (DIS) נראית כמו קנייה למרות הביצועים החלשים שלה לאחרונה, שכן שיפור בהכנסות וצמיחה דו-ספרתית ברווח non-GAAP מצביעים על כך שהעסק צובר תאוצה. למרות שמינוף עולה ורווחיות GAAP חלשה יותר עדיין מעוררים דאגה, אני מאמין שלמניה יש מקום לעלות לקראת 2027. אנליסטים בוול סטריט שותפים לדעה החיובית שלי, ומעניקים לדיסני דירוג קונצנזוס של האנליסטים של קנייה חזקה.
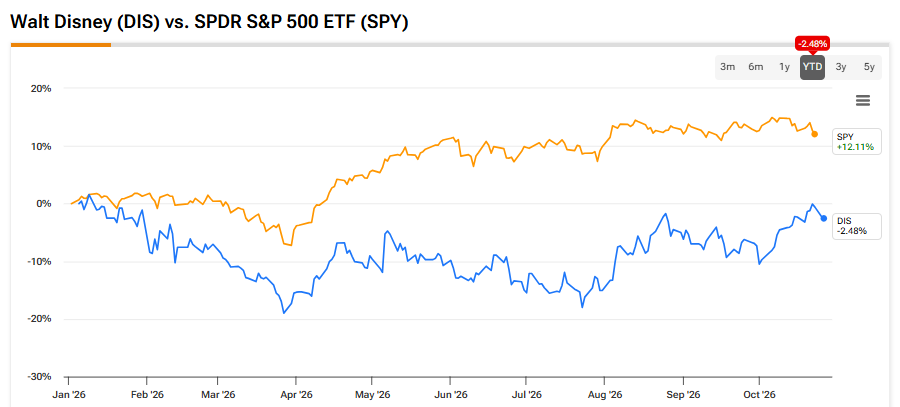
מניות ענקית הבידור וולט דיסני היו ברובן ללא שינוי ב-2026, וביצועי החסר שלהן מול S&P 500 (SPX) בולטים. בעוד שמחיר היעד הממוצע של DIS, שעומד על 128.53 דולר, מרמז על אפסייד של כ-16% בלבד מהרמות הנוכחיות, אני מאמין שהתחזית השמרנית מוצדקת, מכיוון שמומנטום ההכנסות והרווחים של דיסני מתמתן, והפוקוס עובר לנתונים הפיננסיים של 2027.
דיסני מציעה צמיחה איטית אך יציבה בהכנסות
דיסני דיווחה על צמיחה של 7% בהכנסות ברבעון הפיסקלי השלישי של 2026 לעומת התקופה המקבילה, מעט מעל הצמיחה של 3.35% שהושגה ברבעון השלישי של שנת הכספים 2025. הביצועים הטובים הגיעו מצמיחה חזקה במיוחד בחטיבות הבידור והחוויות של דיסני, בעוד שחטיבת הספורט פיגרה מאחור.
החברה נהנתה מההשקה ב-19 ביוני של Toy Story 5, שחיזקה את חטיבת הבידור. מספר האורחים הגלובלי — מדד שדיסני משתמשת בו כדי לעקוב אחר מבקרים בהפלגות ובפארקי השעשועים שלה עבור חטיבת החוויות — עלה ב-4% לעומת השנה שעברה, בסיוע הרבעון המלא הראשון של ספינות הקרוז החדשות ביותר של דיסני, Disney Destiny ו-Disney Adventure.
אף שהצמיחה בשורה העליונה של דיסני רחוקה מהעליות הדו-ספרתיות שהציגה המתחרה הגדולה ביותר בתחום הסטרימינג, נטפליקס (נטפליקס), קצב הצמיחה הנוכחי הוא הגבוה ביותר שהחברה השיגה מאז 2024, וזה תומך בדירוג הקנייה שלי.

במבט על תחזיות האנליסטים ל-2027, החברה צפויה להציג הכנסות של כ-106 מיליארד דולר, מה שמרמז על צמיחה של כ-4.4% ביחס ל-2026. לכן, קצב הצמיחה הנוכחי אכן מתמתן במידה מסוימת, אך עדיין נשאר ברובו בקו אחד עם הרמות שהושגו בשנים האחרונות.
אני מאמין שהמסקנה עבור משקיעים היא שדיסני נשארת חברה שיכולה לספק צמיחה איטית אך יציבה בהכנסות, בתמיכת היצע הבידור המגוון שלה. בעשור האחרון, דיסני רשמה ירידה במכירות רק ב-2020, כאשר הכנסות חטיבת החוויות צנחו ב-37% בשל מגפת הקורונה.
מומנטום הרווחים של דיסני נשאר חזק
השקות של סרטים בודדים כמו Toy Story 5 יכולות ליצור תנודתיות משמעותית ברבעון מסוים, ולכן אני מאמין שמעקב אחר מומנטום הרווחים השנתי של דיסני נותן תמונה ברורה יותר של הרווחיות הבסיסית של החברה. דיסני דיווחה על רווח למניה (EPS) non-GAAP של 2.06 דולר ברבעון השלישי של 2026, עלייה של כמעט 28% לעומת הרבעון המקביל אשתקד. דינמיקת הרווחיות של החטיבות תואמת מקרוב את מגמות ההכנסות, כאשר חטיבות הבידור והחוויות רשמו זינוק ברווח התפעולי. במקביל, חטיבת הספורט רשמה ירידה ברווחי החטיבה.
בתחזית הרווחים שלה ל-2026, דיסני מצפה לצמיחה של כ-16% ב-EPS non-GAAP לעומת 5.93 דולר למניה ב-2025. לכן, בעוד שקצב הצמיחה שנראה ברבעון השלישי של 2026 ברור שאינו בר-קיימא, מומנטום הרווחים הכולל של דיסני עדיין חזק.
הדבר ניכר גם בתחזיות האנליסטים ל-EPS ב-2027, שמצביעות על 7.50 דולר, או צמיחה של כ-8% לעומת EPS חזוי של כ-6.93 דולר ב-2026. לכן, אנו רואים שצמיחת הרווחים מתמתנת, אבל לא בצורה דרמטית.
בקיצור, המומנטום החזק ברווח למניה של דיסני תומך עוד יותר בדירוג הקנייה שלי. בנוסף, השווי של דיסני עדיין נראה סביר למדי, כפי שאפרט בסעיף הבא.
השווי של דיסני
על רקע חיובי זה של הכנסות ורווחים, מניית דיסני נותרה ברובה ללא שינוי ב-2026. כתוצאה מכך, DIS נסחרת לפי מכפיל רווח עתידי של 15.92, נמוך בכ-21% ממכפיל הרווח העתידי של S&P 500, שעומד על 20.2.
בהתחשב בצמיחה האיטית אך היציבה של דיסני בהכנסות בשנים האחרונות, אני מאמין שאחד ההסברים האפשריים לשווי השוק הנמוך יחסית הוא שהחברה משתמשת בחוב של 37.4 מיליארד דולר כדי להגדיל תשואות. ואכן, למרות רווחים טובים, החוב של דיסני דווקא עלה לעומת השנה שעברה, כאשר החברה נתנה עדיפות לרכישות חוזרות של מניות על פני הפחתת מינוף.
באופן דומה, ה-EPS לפי GAAP ברבעון השלישי של 2026 עמד על 1.51 דולר בלבד, אף שההתאמות של דיסני בגין הוצאות ארגון מחדש והפחתת נכסים בלתי מוחשיים הן מקובלות ברווח מתואם. החברה אינה מבצעת התאמות לרווח עבור סעיפים כמו תגמול מבוסס מניות, מה שהיה מהווה מבחינתי דגל אדום.
למרות שגורמים אלה עשויים במידה מסוימת להצדיק מכפיל רווח נמוך לדיסני, הדירוג הכולל שלי ל-DIS הוא קנייה. אמנם המינוף עלה, אך הוא עדיין ניתן לניהול ביחס לשווי השוק של החברה, שעומד על 190 מיליארד דולר. לכן אני רואה בדיסני בחירה טובה לקראת 2027, כאשר המניה צפויה להמשיך לעלות בהדרגה כל עוד סיכוני הירידה לא יתממשו.
למשל, מחירי אנרגיה גבוהים לאורך זמן עלולים לפגוע בהוצאות הצרכנים על מוצרים ושירותים לא חיוניים. בנוסף, ככל שהבינה המלאכותית (AI) מאומצת באופן רחב יותר, לצופים עומדות לרשותם עוד יותר אפשרויות בידור. בסופו של דבר, הדבר עלול לפגוע ביכולת של דיסני להפיק רווח מהמותגים המרכזיים שלה.
עם זאת, בסופו של דבר אני חושב ש-AI תהיה חיובית נטו עבור דיסני, שכן אוטומציה מוגברת תאפשר לאנשים לבלות יותר זמן בפארקים של דיסני ובשירותי הסטרימינג שלה. לכן, אני רואה את הסיכונים המרכזיים הללו שעומדים בפני דיסני כניתנים לניהול.
העמדה של וול סטריט לגבי דיסני
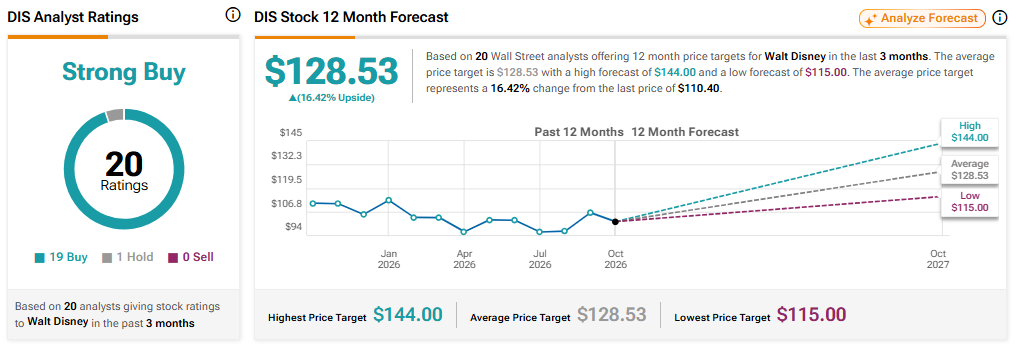
בוול סטריט, לדיסני יש דירוג קונצנזוס של האנליסטים של קנייה חזקה, המבוסס על 19 דירוגי קנייה ודירוג החזק אחד בשלושת החודשים האחרונים. ראוי לציין כי אף אנליסט לא רואה בדיסני מניית מכירה. מחיר היעד הממוצע של דיסני עומד כיום על 128.53 דולר, מה שמרמז על אפסייד של כ-16% ב-12 החודשים הקרובים.
סיכום
כאשר מניית דיסני נותרה ללא שינוי ב-2026, נראה שהשוק כמעט לא נותן לחברה קרדיט על צמיחת ההכנסות המהירה ביותר שלה מאז שנת הכספים 2024. בעוד שהיעדר חזרה של סרטי ענק כמו Toy Story 5 עלול בסופו של דבר להחליש את המומנטום בשורה העליונה בשנה הבאה, מסלול הרווחים של דיסני עדיין נשאר מוצק למדי.
החברה מצפה לספק השנה צמיחה של 16% ב-EPS non-GAAP, כאשר האנליסטים מעריכים צמיחה נוספת של 8% ב-2027. כאשר מניית דיסני נסחרת במכפיל של 15.92 בלבד על רווחי השנה הבאה, המניה נראית זולה, לדעתי.
כמובן, העלייה במינוף הפכה את מניית דיסני למסוכנת יותר, במיוחד אם סיכוני הירידה יתממשו. ובכל זאת, הדירוג שלי למניה הוא קנייה, בהתאם לדירוג הקונצנזוס של האנליסטים בוול סטריט, קנייה חזקה.
דיסני בבירור אינה חברה שתפתיע עם צמיחה מרהיבה בהכנסות. עם זאת, היא השיגה התרחבות איטית אך יציבה במכירות בעשור האחרון, ואני מצפה שמגמה זו תימשך גם בשנים הבאות.