
מניית אדוונסד מיקרו דיווייסז נראית מוכנה לבחון מחדש את שיאי כל הזמנים
- הכנסות אדוונסד מיקרו דיווייסז ממרכזי הנתונים כמעט הוכפלו ל-8.55 מיליארד דולר ברבעון השלישי, בעוד שיעור הרווח התפעולי של המגזר עלה מ-25% ל-34%.
- הכותב מעריך כי המניה עשויה להגיע ל-650 דולר, אך המשך העלייה תלוי בעיקר ביכולת החברה לתרגם את צמיחת ההכנסות לצמיחה חזקה ברווחים.

מניית אדוונסד מיקרו דיווייסז (AMD) נראית מוכנה לבחון מחדש את שיאי כל הזמנים. השוק כבר אימץ את סיפור הצמיחה שלה. כעת, ההזדמנות הבאה עשויה להיות טמונה במידת ההצלחה של החברה בהפיכת הצמיחה הזו לרווחים. לאחר עלייה של יותר מ-100% ב-2026, המניה נסוגה משיאי השיא שקבעה באוקטובר, אך הנתונים הפיננסיים מסייעים להסביר חלק גדול מהעלייה הזו.
בדוח הרבעון השלישי שלה, שפורסם ב-3 בנובמבר, יצרנית השבבים מסנטה קלרה שבקליפורניה דיווחה כי ההכנסות ממרכזי הנתונים כמעט הוכפלו, לצד שיפור משמעותי בשולי הרווח.
ייתכן שהחלק המעניין ביותר עדיין לפנינו. עם נראות טובה בהרבה לקראת 2027, אני מאמין שהשוק עדיין ממעיט בפוטנציאל צמיחת הרווחים של החברה. לכן אני נותר חיובי, גם לנוכח מכפיל השווי הגבוה שכבר משקף המניה.

הצמיחה של אדוונסד מיקרו דיווייסז במרכזי הנתונים מסבירה חלק גדול מהעלייה
ראשית, לדעתי חשוב לשים את העלייה המרשימה של יותר מ-100% שרשמה אדוונסד מיקרו דיווייסז השנה בהקשר הנכון. אני רואה שני מדדים מרכזיים שסימנו נקודת מפנה בתזה להשקעה בחברה: צמיחת ההכנסות ממרכזי הנתונים וצמיחת ההכנסות העתידית.
נתחיל בפירוק המדד הראשון. למעשה, השוק עבר מלהסתכל על אדוונסד מיקרו דיווייסז כעל יצרנית יחידות עיבוד מרכזיות (CPU) שמנסה לצבור תאוצה בתחום יחידות העיבוד הגרפי (GPU) לבינה מלאכותית (AI), להתייחס אליה כפלטפורמה המרכזית השנייה האפשרית לתשתיות AI, אחרי אנבידיה (אנבידיה).
ההאצה שנבעה מהביקוש ל-AI החלה לבוא לידי ביטוי בתוצאות של אדוונסד מיקרו דיווייסז ב-2026, אך הייתה בולטת הרבה פחות ב-2025. ליתר דיוק, ברבעון השלישי של 2025, אדוונסד מיקרו דיווייסז רשמה הכנסות של 4.34 מיליארד דולר ממרכזי הנתונים, עלייה של 22% לעומת השנה הקודמת. שנה לאחר מכן, ההכנסות הגיעו ל-8.55 מיליארד דולר, זינוק של 97%, שנבע הן ממעבדי EPYC, שנהנו במיוחד מצמיחת סוכני AI, והן ממעבדי ה-GPU מסוג Instinct MI450. כתוצאה מכך, מרכזי הנתונים אחראים כעת ל-64% מכלל הכנסות החברה, לעומת פחות מ-50% בתקופה המקבילה אשתקד.

כאילו שזה לא מספיק, הצמיחה הזו לוותה בשיפור ניכר ברווחיות המגזר. שיעור הרווח התפעולי של מרכזי הנתונים עלה מ-25% ל-34%. כלומר, מדובר בחברה שעסק הליבה שלה כמעט הוכפל בגודלו, בעוד ששולי הרווח שלה התרחבו ב-9 נקודות אחוז מרשימות.

מדוע תחזית הצמיחה של אדוונסד מיקרו דיווייסז ל-2027 השתנתה באופן כה דרמטי
המדד המרכזי השני, צמיחת ההכנסות העתידית, הוא כנראה החשוב ביותר להסברת ההתלהבות ממניית אדוונסד מיקרו דיווייסז. זאת במיוחד משום שהוא משקף שינוי משמעותי בנראות לקראת 2027.
נחזור מעט לאחור. בנובמבר 2025, אדוונסד מיקרו דיווייסז הציבה למשקיעים יעד לצמיחת הכנסות שנתית מצטברת של יותר מ-35% במשך שלוש עד חמש השנים הבאות. תחזית זו סיפקה לאנליסטים רבים בסיס לעדכון התחזיות שלהם בהתאם. עם זאת, בשיחת המשקיעים ב-3 בנובמבר, המנכ"לית ליסה סו אמרה כי על בסיס הנראות הנוכחית, אדוונסד מיקרו דיווייסז מצפה שההכנסות יצמחו ביותר מ-80% ב-2027.
אין ספק שמדובר בתקופות תחזית שונות, ולכן אי אפשר לראות בכך עדכון ישיר ובר-השוואה. עם זאת, ההבדל בקצב הצמיחה הצפוי עצום.
ההנהלה גם ציינה כי ב-2027 ההכנסות ממעבדי GPU לבינה מלאכותית במרכזי הנתונים צפויות ליותר מהכפיל את עצמן, וכי מגזר מרכזי הנתונים יהיה אחראי ליותר מ-80% מההכנסות המאוחדות. גם ההכנסות ממעבדי CPU לשרתים צפויות כמעט להכפיל את עצמן.
מה עומד מאחורי השיפור בנראות ההכנסות של אדוונסד מיקרו דיווייסז?
אפשר לשאול מדוע הנראות הזו, שהובילה לשינוי כה דרמטי בשווי השוק של אדוונסד מיקרו דיווייסז, לא הייתה קיימת לפני שנה. במובן מסוים, חלק ממנה כבר היה קיים. עם זאת, מאז השתנו שלושה דברים חשובים.
לפני שנה, אדוונסד מיקרו דיווייסז הכריזה על עסקה בהיקף של 6 ג'יגה-וואט עם OpenAI, שסימנה את הסימן הראשון למה שעתיד להתרחש במרכזי הנתונים. השינוי הגדול הראשון היה שהביקוש הפך לפחות תלוי במספר מצומצם של לקוחות גדולים. מטא (מטא), מיקרוסופט (מיקרוסופט), אורקל (ORCL) ואנת'רופיק (ANT) כבר משתמשות במערכות Helios הראשונות. למעשה, מדובר במחשבי-על לבינה מלאכותית הממוקמים בתוך ארונות שרתים במרכזי נתונים, והם ההימור הגדול ביותר של אדוונסד מיקרו דיווייסז להתחרות באנבידיה בתחום תשתיות ה-AI.
השינוי השני היה שמה שהיה בעבר הבטחה החל להפוך להכנסות. לפני שנה, ארכיטקטורת MI450 עדיין הייתה צריכה להוכיח שאפשר לייצר אותה ולהטמיע אותה בקנה מידה רחב. כעת, אדוונסד מיקרו דיווייסז כבר החלה להגדיל את הייצור. החברה מצפה שההכנסות ממעבדי GPU לבינה מלאכותית במרכזי הנתונים יעברו לראשונה את ההכנסות ממעבדי CPU לשרתים ברבעון הרביעי של 2026.
לבסוף, ההנהלה צופה כעת צמיחה חזקה בהרבה, על בסיס תוכניות הפריסה של הלקוחות. אדוונסד מיקרו דיווייסז מצפה להכנסות של כ-17 מיליארד דולר ברבעון הרביעי, עלייה של 66% לעומת השנה הקודמת, לפני האצה נוספת הצפויה ב-2027.
שווי המניה של אדוונסד מיקרו דיווייסז מותיר מקום לעלייה נוספת
אז היכן עשויה להימצא ההזדמנות הבאה, שעדיין לא תומחרה במלואה על ידי השוק?
לדעתי, היא לא בהכרח נמצאת בצמיחה נוספת בהכנסות, אלא במינוף התפעולי שההתרחבות הזו עשויה ליצור. אחרי הכול, אם אדוונסד מיקרו דיווייסז תוכל להגדיל את המכירות בלי להגדיל את הוצאות התפעול באותו קצב, הרווחים שלה עשויים לצמוח הרבה יותר מהר מההכנסות.
השווי מסייע להמחיש זאת. במחיר של כ-585.30 דולר למניה, אדוונסד מיקרו דיווייסז נסחרת במכפיל של כ-31.25 על הרווח המתואם הצפוי למניה (EPS) של 17.69 דולר ב-2027. עם זאת, במבט ל-2028, כאשר תחזיות הקונצנזוס כבר מצביעות על EPS של כ-26 דולר, המכפיל יורד ל-22.5 בלבד. בהחלת מכפיל של 25 על הרווחים הצפויים ב-2028, אני מגיע למחיר יעד של 650 דולר, שמשקף פוטנציאל עלייה של כ-11%.
עם זאת, אני לא רואה באדוונסד מיקרו דיווייסז מציאה. לדעתי, הסיכון הגדול ביותר הוא שהשוק כבר מתמחר ביצוע כמעט מושלם ב-2027. לכן המניה פגיעה במיוחד אם הזינוק הצפוי בהכנסות לא יתורגם לצמיחה חזקה באותה מידה ברווחים.
האם אדוונסד מיקרו דיווייסז היא מניית קנייה לפי אנליסטים בוול סטריט?
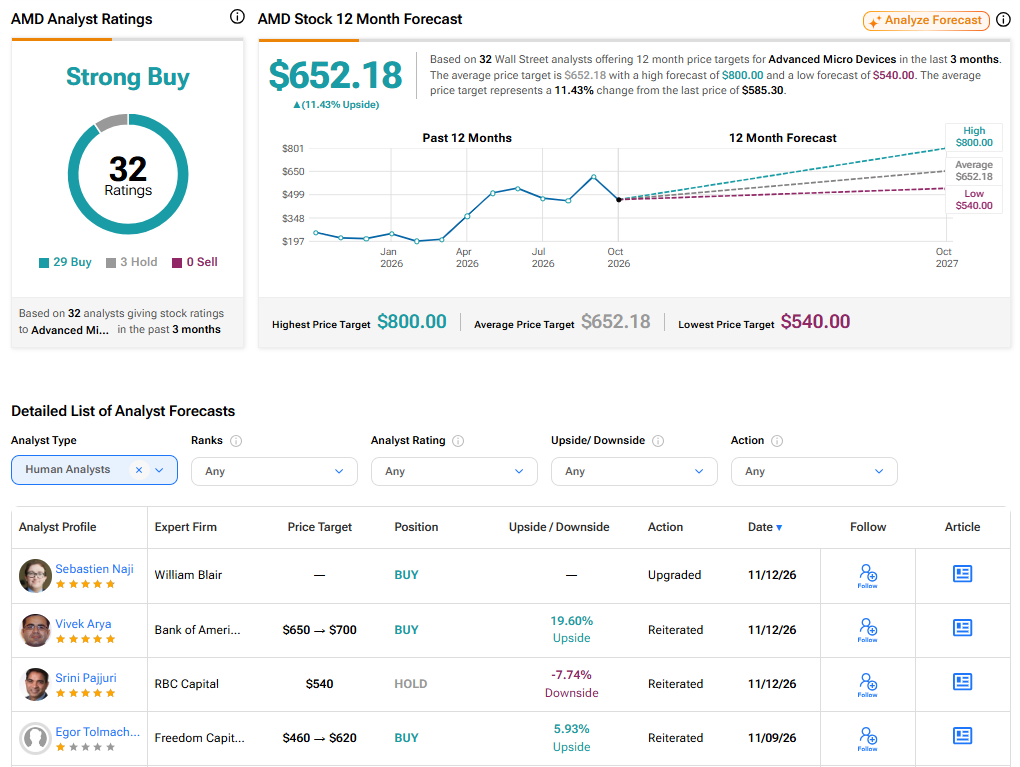
התחזית של וול סטריט לאדוונסד מיקרו דיווייסז נותרה חיובית מאוד, עם דירוג קונצנזוס של קנייה חזקה. מתוך 32 דירוגי אנליסטים שניתנו בשלושת החודשים האחרונים, 29 הם קנייה ורק שלושה הם החזק. מחיר היעד הממוצע לאדוונסד מיקרו דיווייסז עומד על 652.18 דולר, ומשקף פוטנציאל עלייה של 11.43% מהרמות הנוכחיות.
העלייה הבאה של אדוונסד מיקרו דיווייסז תהיה תלויה ברווחים, לא בהתלהבות
לדעתי, העלייה המרשימה של אדוונסד מיקרו דיווייסז ב-2026 מגובה בנתונים פיננסיים חזקים. ההאצה בהכנסות ממרכזי הנתונים והנראות הטובה בהרבה לקראת 2027 מסבירות חלק גדול מהשינוי בשווי המניה.
אני גם מאמין שמלוא הפוטנציאל לצמיחת הרווחים עדיין לא משתקף במחיר המניה הנוכחי, במיוחד בהתחשב במינוף התפעולי שההתרחבות בתחום ה-AI עשויה ליצור.
עם זאת, לא צריך להרחיק לכת בתרחיש החיובי כדי לראות את אדוונסד מיקרו דיווייסז מגיעה ל-650 דולר למניה. לכן אני נותר חיובי לגבי אדוונסד מיקרו דיווייסז, אף שהמשך העלייה יהיה תלוי הרבה יותר בביצוע בפועל מאשר בעלייה בציפיות.