
מיקרוסופט מול סיילספורס: מניית תוכנה אחת נותרת בחירה מובילה, בעוד שהשנייה צריכה להוכיח את עצמה, לפי RBC
- מיקרוסופט נותרה הבחירה המובילה של אנליסט RBC, הודות לביקוש החזק ל-Azure, לצמיחת Copilot ולהזדמנות להרחבת ההכנסות מ-AI; ההמלצה היא קנייה עם מחיר יעד של 640 דולר.
- סיילספורס מציגה צמיחה חזקה ב-Agentforce, אך קצב המיזוגים והרכישות והצורך להוכיח האצה אורגנית מתמשכת מעיבים על התחזית; ההמלצה היא ביצועי סקטור עם מחיר יעד של 250 דולר.

מיקרוסופט (מיקרוסופט) וסיילספורס (NYSE:CRM) מוכרות לרבים מאותם לקוחות עסקיים, ושתיהן מהמרות על כך שסוכני AI — תוכנה שיכולה לבצע משימות בעצמה — יהפכו למקור הכנסות מרכזי.
היום קיבלה מיקרוסופט תזכורת לא נעימה למידת התלות של אותם לקוחות בה. תקלה עולמית שהחלה ביום חמישי אחר הצהריים השביתה עבור מיליוני משתמשים את Outlook וחלקים מ-Teams, מ-Copilot ומשירותים נוספים של מיקרוסופט 365. התקלה נמשכה גם ביום שישי, לאחר שהתיקונים הראשונים לא החזיקו מעמד. מיקרוסופט מסרה כי לא מצאה סימנים לפעילות זדונית.
מניית מיקרוסופט יורדת בכ-1.5% במסחר המוקדם ביום שישי. גם לסיילספורס הייתה שנה קשה, והמניה ירדה בכ-18% מתחילת השנה.
אנליסט RBC, רישי ג'לוריה, מסקר את שתי ענקיות הטכנולוגיה ופרסם השבוע סקירות על כל אחת מהן, לקראת כנס Ignite של מיקרוסופט (17-20 בנובמבר) ולפני פרסום הדוח של סיילספורס לרבעון הפיסקלי השלישי ב-2 בדצמבר.
מיקרוסופט
באשר למיקרוסופט, האנליסט מצפה שכנס Ignite יראה עד כמה החברה הטמיעה AI בכל שכבות הפעילות שלה — ממרכזי נתונים ושבבים שהיא מפתחת בעצמה ועד לאפליקציות ולאבטחה. עם זאת, הוא לא צופה שהאירוע ישפיע רבות על המניה בטווח הקצר.
נקודת הפתיחה חזקה. Azure צמחה ברבעון האחרון ב-48% במונחי מטבע קבוע, לעומת 43% ברבעון הקודם, וההנהלה סיפקה תחזית לצמיחה של 49%-50% ברבעון הנוכחי. ג'לוריה מאמין שהביקוש עדיין גבוה מהקיבולת שמיקרוסופט מסוגלת להפעיל, ולכן התחזית נראית זהירה, אף שההשוואה לרבעון המקביל אשתקד קשה. הוא מעוניין בעדכונים לגבי הקיבולת ולגבי Maia 300, השבב המותאם אישית שנחשף באוקטובר. מיקרוסופט מתכננת להפוך אותו ליעיל ב-40% ממערכות GPU מובילות, וצופה להפעיל אותו בהיקף של כמה ג'יגה-ואטים בשנת 2027.
ואז ישנו Copilot. מספר המשתמשים היומי זינק בכ-50% לעומת הרבעון הקודם, ולמעלה מפי חמישה לעומת השנה שעברה. במקביל, מספר הלקוחות עם יותר מ-50,000 רישיונות מיקרוסופט 365 גדל ביותר מפי שמונה. ג'לוריה סבור שהמשקיעים מתעלמים מהמעבר של מיקרוסופט לתמחור המבוסס על שימוש, מודל שכבר קיים ב-Cowork וב-GitHub Copilot. חיוב לפי צריכה במקום לפי מספר משתמשים עשוי להגדיל את תקרת ההכנסות של מיקרוסופט ככל שסוכנים יבצעו יותר משימות. הוא מצפה שכנס Ignite יציג כלים חדשים לבניית סוכנים ולניהולם.
"במבט רחב יותר", סיכם ג'לוריה, "מיקרוסופט ממשיכה להיות הבחירה המובילה שלנו, ואנו מאמינים שהיא נהנית באופן מובחן מה-AI לאורך כל שכבות הטכנולוגיה. אנו רואים ב-Ignite הזדמנות עבור ההנהלה להמחיש עוד יותר את העומק והרוחב של הפיכת ה-AI למקור הכנסות לאורך כל השכבות."
בהתאם לכך, ג'לוריה מעניק ל-מיקרוסופט המלצת קנייה (כלומר, תשואת יתר) עם מחיר יעד של 640 דולר — נתון המצביע על תשואה של 22% במהלך 12 החודשים הקרובים. (לצפייה בהיסטוריית הביצועים של ג'לוריה, לחצו כאן)
מיקרוסופט זוכה לדירוג קונצנזוס של קנייה חזקה בוול סטריט, המבוסס על 35 המלצות קנייה ו-4 המלצות החזק. במחיר של 632.48 דולר, מחיר היעד הממוצע מצביע על כך שהמניה תעלה ב-21% בחודשים הקרובים. (לצפייה בתחזית מניית מיקרוסופט)

סיילספורס
סיילספורס זוכה לקבלת פנים צוננת יותר. ג'לוריה סבור שסנטימנט המשקיעים כלפי חברות תוכנה עדיין לא התאושש, והוא מונה את סיילספורס בין חברות האפליקציות שעדיין אינן רואות בבירור התאוששות בצמיחה בטווח הקרוב. אין זה מפני שהנתונים חלשים. ההכנסות ברבעון הפיסקלי השני (רבעון יולי) עלו ב-11% לעומת השנה הקודמת, ה-cRPO צמח ב-14% במונחי מטבע קבוע, וערך ההזמנות השנתי החדש נטו (AOV) הציג את הצמיחה הטובה ביותר שלו זה ארבע שנים. ההכנסות השנתיות החוזרות (ARR) של Agentforce עלו ל-1.5 מיליארד דולר, זינוק של יותר מ-240%.
מה שעדיין לא ברור לו הוא האם המומנטום הזה יהפוך להאצה אורגנית מתמשכת. כנס Dreamforce גרם לו להיות אופטימי מעט יותר. במרכז הכנס עמדה AI Force, שפותחת את הנתונים, תהליכי העבודה ומערכות הממשל של סיילספורס לכלי AI חיצוניים באמצעות MCPs, ממשקי API ותוספים. זאת מתוך הטענה שהערך האמיתי של סיילספורס נמצא בהקשר העסקי שמתחת לפני השטח, ולא במסכים שעליהם המשתמשים לוחצים. ג'לוריה אינו בטוח שהטענה הזו תחזיק מעמד אם ספקיות מודלי AI ייכנסו לתחום הזה. גישה חיצונית קלה יותר עלולה בסופו של דבר להפוך את האפליקציות של סיילספורס לחיוניות פחות. בדיקות מול שותפים גם מצביעות על כך שמודל התמחור עדיין נמצא בתהליך גיבוש.
מיזוגים ורכישות הם נקודת מחלוקת נוספת. Braze (כ-5.66 מיליארד דולר), Cresta, Listen Labs ו-Rune Technologies מביאים את הוצאות המיזוגים והרכישות של סיילספורס ב-12 החודשים האחרונים לכ-27 מיליארד דולר, לפי הערכת RBC. לדברי ג'לוריה, לכל עסקה יש היגיון אסטרטגי, אך יחד הן מגדילות את סיכון האינטגרציה, דווקא כשהמשקיעים רוצים לראות צמיחה אורגנית. מאז עסקת Informatica הוא חושש מחזרה ל"בניית אימפריה".
המניה נסחרת לפי מכפיל של כ-12 על אומדן תזרים המזומנים החופשי של RBC לשנת 2027. "התמחור נותר לא תובעני", אומר ג'לוריה, "אך קצב המיזוגים והרכישות המתמשך, הפיכת ה-AI למקור הכנסות שנמצאת עדיין בשלבים מוקדמים והצורך לשלב בהצלחה כמה רכישות במקביל מקשים על הערכת פוטנציאל עלייה משמעותי בטווח הקרוב. לדעתנו, סיילספורס צריכה להוכיח שגל הרכישות הזה מתורגם להאצה אורגנית יציבה, לפני שהמניה תוכל לזכות בתמחור מחדש."
בהתאם לכך, הוא מעניק לסיילספורס המלצת ביצועי סקטור (כלומר, ניטרלי) עם מחיר יעד של 250 דולר. עם זאת, אם מחיר זה יושג, המשקיעים ירשמו תשואה של 15% בעוד שנה.
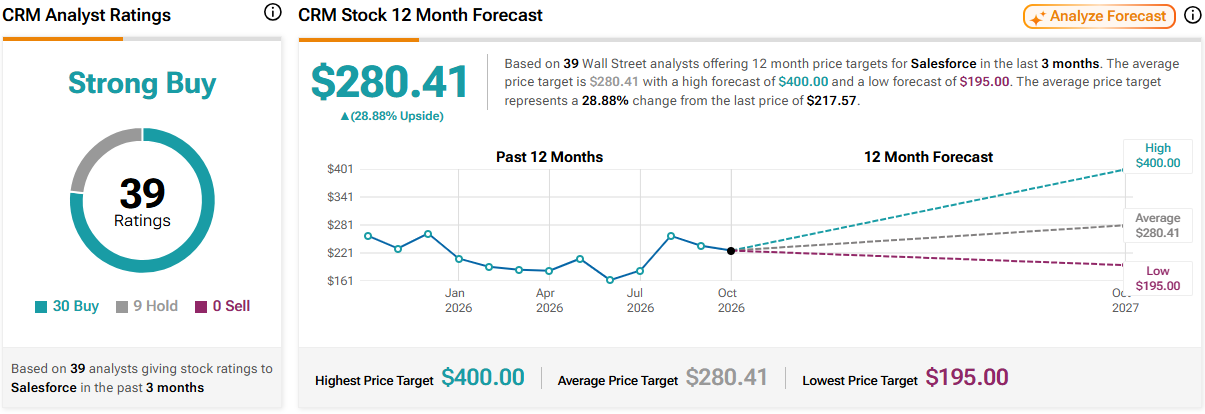
שמונה אנליסטים נוספים מצטרפים לג'לוריה לעמדת המתנה, אך יחד עם 30 המלצות קנייה נוספות, המניה זוכה לדירוג קונצנזוס של קנייה חזקה. במהלך השנה הקרובה צפויה המניה לעלות ב-29%, בהתבסס על מחיר יעד ממוצע של 280.41 דולר. (לצפייה בתחזית מניית CRM)
הבהרה: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה.