
סיכויי הצמיחה של עליבאבא (BABA) בתחום ה-AI נותרו מוסתרים בשל אתגרים בטווח הקצר
- עליבאבא מתכננת להנפיק את T-Head בהונג קונג, מה שצפוי להזרים לה מזומנים ישירות ולשפר את המאזן, ללא דילול בעלי המניות.
- למרות הפגיעה הנוכחית ברווחים ובתזרים המזומנים החופשי בשל השקעות ה-AI, החברה צפויה ליהנות מצמיחה עתידית בענן ומעלייה אפשרית בשווי המניה; מחיר היעד הממוצע של האנליסטים משקף פוטנציאל עלייה של 98%.

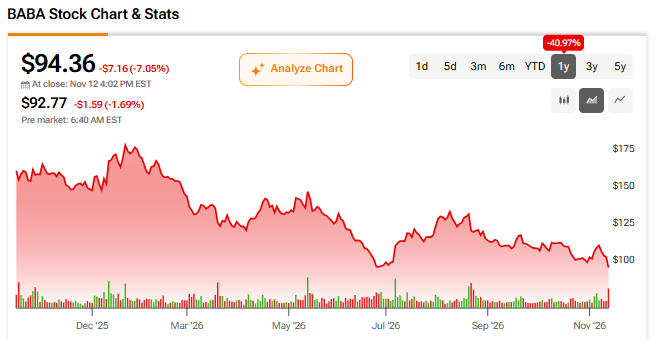
עליבאבא גרופ הולדינג לימיטד (BABA) מציעה סיכויי צמיחה מבטיחים בתחום הבינה המלאכותית (AI), אך הקשיים שלה בטווח הקצר ממשיכים להכביד על המניה. ענקית הטכנולוגיה הסינית לא הצליחה לצבור תאוצה מאז הסתבכותה הרגולטורית ב-2020. ב-12 החודשים האחרונים בלבד, מניית עליבאבא איבדה כ-37% מערכה. ביצועי השוק החלשים האלה הורידו את מכפיל הרווח העתידי של עליבאבא ל-14 בלבד.
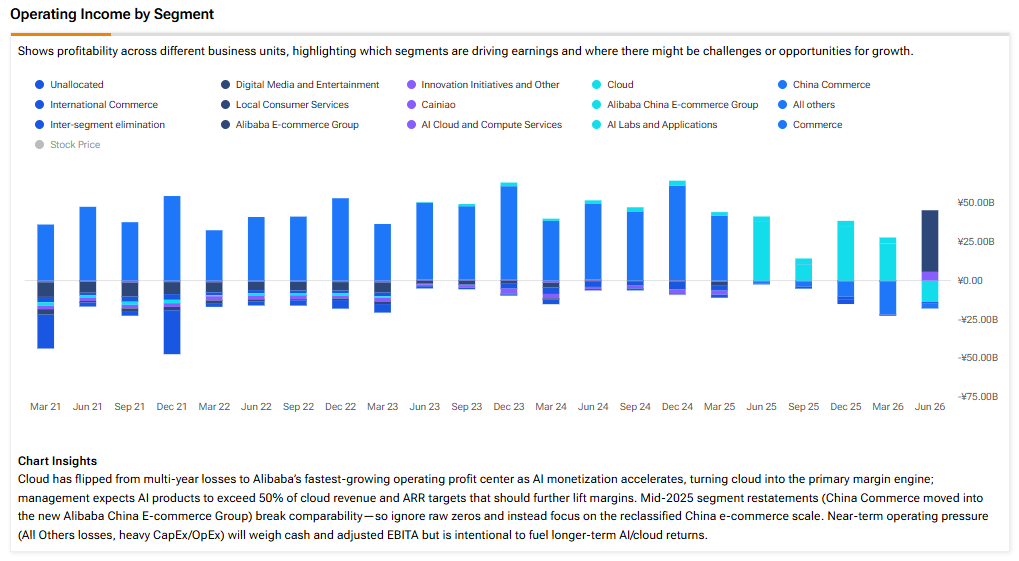
חלק מהירידה במכפיל ניתן להסביר בכך שהרווח הנקי של עליבאבא נחתך במחצית משנת הכספים 2020 ועד לרבעון הראשון של שנת הכספים 2027. כיום, החברה נוקטת צעדים לשחרור ערך לבעלי המניות באמצעות מכירת נכסים שאינם בליבת הפעילות. הספין-אוף המתוכנן של יחידת השבבים, T-Head, הוא הדוגמה האחרונה לכך. אני חיובי ביחס לעליבאבא, מכיוון שלדעתי שריפת המזומנים שלה תוביל בסופו של דבר לצמיחה חזקה ברווחים.
הספין-אוף של T-Head ישפר את מצב המאזן של עליבאבא
אחת הסיבות לעמדה החיובית שלי ביחס לעליבאבא היא שהחברה מנסה לשחרר ערך באופן אסטרטגי באמצעות היפרדות מחלק מהנכסים שאינם בליבת הפעילות שלה. כחלק מהאסטרטגיה הזו, עליבאבא מתכננת להנפיק לציבור את עסק ייצור השבבים שלה, T-Head, באמצעות הנפקה ראשונית לציבור (IPO) בהונג קונג. לפי דיווח עדכני של החברה, עליבאבא קיבלה את האישור הנדרש מהבורסה לניירות ערך בהונג קונג וכבר הגישה בקשה לרישום ב-11 בספטמבר.
T-Head, שנוסדה ב-2018, מתמקדת במעבדים למרכזי נתונים ובשבבי AI בעלי ביצועים גבוהים. בספטמבר חשפה T-Head את מעבד Zhenwu V900, שצפוי לתמוך באסטרטגיית ה-AI המלאה של עליבאבא בטווח הארוך. בתקופה שבה ארה"ב מקיימת מגבלות יצוא מחמירות על שבבים בעלי ביצועים גבוהים, עליבאבא הצליחה להשיג שבבים מתקדמים באמצעות השקעותיה האסטרטגיות ב-T-Head מאז 2018.
בהתייחסו להזדמנות העצומה הצפויה ל-T-Head ולעליבאבא קלאוד בטווח הארוך, אמר המנכ"ל אדי וו בספטמבר: "כיום, הנפח הכולל של חשיבה מכנית נמוך מ-3% מכלל החשיבה האנושית. אם הנפח הזה יגדל בסופו של דבר פי 1,000 מהיכולת האנושית, המתמטיקה הפשוטה אומרת לנו שלחשיבה מכנית עדיין יש מסלול צמיחה עצום. ככל שהמכונות הופכות לכוח המרכזי מאחורי החשיבה, והופכות את האינטליגנציה למוצר זמין המסופק בקנה מידה רחב, המוצרים פורצי הדרך באמת של עידן האינטליגנציה המכנית עדיין לא הגיעו. מתוך מחשבה זו, היעד שלנו הוא שעד 2032 קיבולת מרכזי הנתונים העולמית שמופעלת על ידי עליבאבא קלאוד תעלה על 20 ג'יגה-ואט, כדי לענות על הביקוש הגדל באופן מעריכי ל-AI בענף."
T-Head תמשיך למלא תפקיד חשוב בסיפור הצמיחה של עליבאבא קלאוד, והספין-אוף יסייע מיד למאזן של עליבאבא. לאחר השלמת הספין-אוף, עליבאבא תקבל הזרמת מזומנים ישירה, מבלי לדלל את בעלי המניות. הדבר חשוב מכיוון שעליבאבא הציגה תזרים מזומנים חופשי (FCF) שלילי בשנת הכספים 2026.
עליבאבא הכריזה בפברואר 2025 על התחייבות להשקיע לפחות 380 מיליארד יואן סיני בהוצאות הוניות על AI ועל ענן במשך שלוש שנים. המשמעות היא שהיא כבר נמצאת באמצע מחזור ההוצאות התלת-שנתי הזה. הספין-אוף גם יסייע ל-T-Head לגייס הון חדש באופן עצמאי באמצעות הנפקות מניות ואג"ח. הדבר צפוי להאיץ את השקעות הצמיחה שלה.
אסטרטגיית הצמיחה של עליבאבא בתחום ה-AI מרשימה
אחת הסיבות המרכזיות לעמדה החיובית שלי ביחס לעליבאבא היא אסטרטגיית הצמיחה המעניינת של החברה בתחום ה-AI. כיום, עליבאבא נמצאת בשלב ההשקעות של הסיפור הזה. תקציב הוצאות ההון העצום שלה בתחום ה-AI כולל הרחבת מרכזי נתונים, עם קיבולת של יותר מ-20 ג'יגה-ואט עד 2032; פיתוח שבבים ייעודיים באמצעות T-Head; שיפור היכולות של משפחת מודלי Qwen; בניית יישומי AI לצרכנים על בסיס ארכיטקטורת Qwen; ושילוב AI במוצרי הליבה שלה בתחום המסחר האלקטרוני.
אסטרטגיית ה-AI של עליבאבא דומה לזו של אלפאבית (גוגל). כמו גוגל, גם עליבאבא פועלת לפי אסטרטגיית AI מלאה. T-Head מייצרת שבבים ייעודיים, עליבאבא קלאוד מספקת פתרונות תשתית ענן, ו-Qwen משמש כמודל הבסיס לבניית יישומים. ניתן להצדיק את האסטרטגיה הזו באמצעות הביקוש החזק לכוח מחשוב AI בסין — עליבאבא העלתה את מחירי כוח המחשוב ל-AI באפריל על רקע ביקוש חזק — וכן באמצעות מגבלות היצוא על יחידות עיבוד גרפי (GPUs) זרות ומתקדמות. הגורמים המאקרו-כלכליים האלה צפויים להגדיל את הרווחים של עליבאבא קלאוד בשנים הקרובות, לאחר שלב ההשקעות.
הצמיחה בהכנסות מענן צפויה להגדיל בעתיד את שיעורי הרווח התפעולי של עליבאבא. אף שהשקעות הון אגרסיביות הפכו את ה-FCF של עליבאבא לשלילי בשנת הכספים 2026, ה-EBITA המתואם של מגזר מודיעין הענן עלה ב-35% משנה לשנה, ל-14.3 מיליארד יואן סיני. זהו סימן ברור לכך שעסק הענן צפוי להגדיל את ה-FCF ברמת החברה בטווח הארוך, לאחר ששיא שלב ההקמה הראשוני יחלוף.
הירידה במכפיל השווי של עליבאבא מספרת רק מחצית מהסיפור
כפי שציינתי קודם, עליבאבא נסחרת כיום לפי מכפיל רווח עתידי של 14. לכן, עליבאבא מתומחרת כמו חברה עם סיכויי צמיחה חלשים. כפי שהסברתי בחלק הקודם, זה רחוק מהמציאות. החברה ממוצבת היטב כדי ליהנות מהאצה בצמיחה לאחר שתצא משלב ההשקעות הכבד. בשנת הכספים 2026, הרווח הנקי שאינו לפי GAAP ירד ב-62% משנה לשנה, והתזרים המזומנים החופשי הפך לשלילי. השווי הנוכחי של החברה משקף את ההתפתחויות השליליות האלה.
מעבר לשלב ההשקעות האגרסיבי הנוכחי, הרווחים והתזרים המזומנים החופשי של עליבאבא צפויים להשתפר באופן ניכר. הדבר יוביל לעדכון כלפי מעלה של השווי, גם אם כל המשתנים האחרים יישארו ללא שינוי. בחינה מהירה של מכפילי השווי של ענקיות טכנולוגיה מערביות דומות מאשרת זאת.
אמזון.קום (אמזון), המפעילה גם פלטפורמת מסחר אלקטרוני וגם עסק ענן, נסחרת כיום לפי מכפיל רווח עתידי של 28. אלפאבית, הדומה לעליבאבא בזכות עסק הענן המלא שלה, נסחרת לפי מכפיל רווח עתידי של 22. עבור עליבאבא, אפילו התאמה חלקית של השווי לכיוון רמות השווי של עמיתותיה המערביות בשנים הקרובות עשויה להוביל לתשואות נאות למשקיעים.
האם עליבאבא היא מניית קנייה, לפי אנליסטים בוול סטריט?
בהתבסס על דירוגיהם של 14 אנליסטים בוול סטריט, מחיר היעד הממוצע של עליבאבא הוא 186.86 דולר, נתון המשקף פוטנציאל עלייה של 98% ממחיר השוק הנוכחי.

בשורה התחתונה
מניית עליבאבא אכזבה את המשקיעים בשש השנים האחרונות. אף שהאתגרים הרגולטוריים שהגבילו את אטרקטיביות ההשקעה בחברה בין 2020 ל-2023 כבר אינם מהווים איום, ההשקעות האגרסיביות של החברה בתחום ה-AI ממשיכות להרתיע את המשקיעים.
השקעות ה-AI האלה פגעו ברווחים ובתזרים המזומנים החופשי של עליבאבא, אך לדעתי החברה תפיק מהן תגמולים נאים בטווח הארוך. האסטרטגיה של עליבאבא למכירת נכסים שאינם בליבת הפעילות צפויה גם לשפר את המאזן שלה. אני חיובי ביחס לעליבאבא, מכיוון שלדעתי החברה מתומחרת בזול.