
התאוששות המרווחים של ניו כבר לא מספיקה כדי להצדיק המלצת קנייה
- מרווחי הרכב של ניו התאוששו ל-18.5% ברבעון השני, אך הביקוש נחלש והתחרות בסין ממשיכה להכביד על המסירות והרווחיות.
- למרות שאנליסטים בוול סטריט צופים אפסייד משמעותי ומעניקים למניה דירוג קונצנזוס של קנייה מתונה, הכותב מעדיף עמדה זהירה ומוריד את דירוג ה-ADR להחזק.

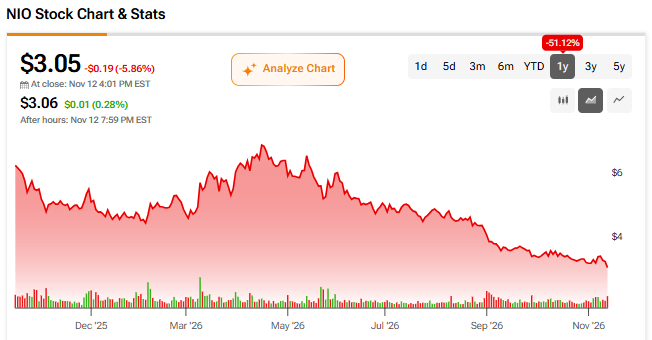
לדעתי, ההתאוששות במרווחים של מניית ניו (NIO) כבר לא מספיקה כדי להצדיק דירוג קנייה, משום שהחברה ממשיכה להתמודד עם לחץ על המסירות והביקוש. ה-ADR של יצרנית הרכב החשמלי (EV) הסינית נסחר סביב 3 דולר, איבד יותר ממחצית מערכו מאז השיא באפריל וכעת נע סביב השפל שלו ב-52 השבועות האחרונים.
המעניין הוא שזה קורה אף שמרווחי הרכב השתפרו משמעותית והגיעו ל-18.5% ברבעון השני, עלייה של 8.2 נקודות אחוז לעומת השנה הקודמת. עם זאת, הביקוש המקומי לרכבים חשמליים בסין עדיין נמצא תחת לחץ, בעוד שהתחרות העזה הופכת לרוח נגד מבנית.
לדעתי, ההימור על כך שהמרווחים המשופרים יישארו ברמתם הנוכחית הפך למסוכן יותר. בלי התאוששות עקבית במסירות, אני רואה מעט סיבות להישאר חיובי, גם כשה-ADR נראה זול. בשלב זה אני מעדיף עמדה ניטרלית.
בעיית הביקוש של ניו חורגת מעבר להאטה בשוק הרכב החשמלי בסין
נתחיל באחד החששות הגדולים ביותר שמכבידים על מניית ניו: היחלשות הביקוש.
הביקוש לרכבים חשמליים בסין נמצא תחת לחץ משמעותי, אך אי אפשר לייחס את ההאטה של ניו כולה לשוק הרחב. נתוני צד שלישי מראים כי המכירות הקמעונאיות המקומיות של רכבי אנרגיה חדשה ירדו ב-13.7% באוקטובר לעומת השנה הקודמת, וזו הייתה הירידה החודשית העשירית ברציפות.
עם זאת, מכירות הרכבים החשמליים מבוססי הסוללה ירדו בשיעור מתון יותר של 5.3%, בעוד שרכבי האנרגיה החדשה (NEV) הגיעו לשיא של 67.5% מנתח שוק מכוניות הנוסעים בסין. לכן ברור שהחשמול ממשיך להגדיל את נתח השוק שלו, גם כשהביקוש הכולל נחלש.
התחרות היא סוגיה רגישה נוספת, שמפרידה בין מנצחים למפסידים. מתחרות כמו XPeng (XPEV) מסרו 50,237 כלי רכב באוקטובר, עלייה של 19.6% לעומת השנה הקודמת, בעוד שליפמוטור (HK:9863) עברה את רף 106,000 המסירות. ניו, לעומת זאת, מסרה 34,246 כלי רכב, ירידה של 15.2%, ובכך סיימה 31 חודשים רצופים של צמיחה שנתית. הירידה לא הייתה אחידה. בפילוח לפי מותגים, המסירות של ONVO צנחו ב-51.7%, בעוד שמותג הפרימיום ניו עדיין צמח ב-5.7% ו-Firefly עלה ב-30.9%.
בסך הכול, ההיבט החיובי ביותר הוא שסך המסירות של ניו עדיין עלה ב-38.5% עד סוף אוקטובר. לכן ההאטה עדיין אינה מעידה על קריסה כלל-חברתית. עם זאת, מכיוון שהשוק נוטה להסתכל קדימה, הקשיים של ONVO מצביעים על כך שלחברה קשה יותר להרחיב את קו הדגמים הזול יותר שלה. הדבר מעלה שאלות לגבי יכולתה של ניו לשמור על התאוששות המרווחים בלי צמיחה חזקה יותר במסירות.
ההתאוששות במרווחים נבנתה לאורך שנים
ובנוגע למרווחים, השאלה הגדולה כעת היא אם ניו תוכל לשמור על ההתאוששות שלה במקרה שהמסירות יישארו תחת לחץ.
כדי להבין את ההקשר, מרווחי הרכב — שהם למעשה המרווחים הגולמיים על כלי רכב חדשים — היו באופן היסטורי אחד האתגרים הגדולים ביותר של ניו. לאחר שהגיעו ליותר מ-20% בתחילת 2021, בעיקר בזכות מחירים ממוצעים גבוהים יותר ויתרונות לגודל, הם צנחו ל-5.1% בלבד ברבעון הראשון של 2023. הירידה נבעה מתמהיל מוצרים פחות favorable, הנחות על דגמים ישנים ובעיקר מתחרות עזה בשוק הרכב החשמלי בסין.
ההתאוששות הייתה הדרגתית. ירידה בעלויות החומרים סייעה למרווחי הרכב להשתפר ל-12.3% ב-2024 ול-14.6% ב-2025. עם זאת, נקודת המפנה האמיתית הגיעה בסוף 2025, כאשר ביקוש חזק יותר לדגמים בעלי מרווחים גבוהים יותר, לצד קיצוצים נוספים בעלויות, העלה את המרווחים ל-18.1% ברבעון הרביעי.
כמה זמן עוד יוכלו המרווחים של ניו לקזז את היחלשות הביקוש?
ההתאוששות במרווחים נמשכה גם לתוך 2026. ברבעון השני מרווחי הרכב הגיעו ל-18.5%, לעומת 10.3% שנה קודם לכן. לפי ההנהלה, הדבר נבע במידה רבה מרכבי SUV פרימיום כמו ES8 ו-ES9, שלשניהם היו מרווחים של יותר מ-20%.
עם זאת, מה שחשוב כעת הוא כמה זמן עוד יוכלו המרווחים האלה לקזז את היחלשות הביקוש. לדעתי, לא לאורך זמן בלתי מוגבל. גם עם מרווח רכב שעדיין חזק ברבעון השני, ניו ייצרה רווח תפעולי מתואם של 207 מיליון יואן בלבד, בעוד שהיא נותרה לא רווחית על בסיס GAAP.
הדבר מותיר את ניו חשופה לירידה ממושכת במסירות, במיוחד משום שגם דגמי הפרימיום כמו ES8 ו-ES9 החלו לאבד תנופה. אלא אם ניו תצליח לייצב את היקפי המכירות או להפחית עוד יותר את עלויות התפעול, אפילו מרווחים של כמעט 20% עלולים שלא להספיק כדי לשמר את התאוששות הרווחיות שלה. נראה שזה מה שהשוק מתמחר.
התמחור של ניו מותיר מעט מקום להיחלשות הביקוש
כאשר ניו נסחרת סביב 3 דולר, לדעתי מכפילי התמחור המסורתיים מספרים רק חלק מהסיפור. חשוב יותר לבחון עד כמה קרובה החברה ליצירת רווחים תפעוליים בני-קיימא.
ברבעון השני ניו ייצרה רווח גולמי של כ-5.38 מיליארד יואן ממכירת כלי רכב, על בסיס 107,658 מסירות — כ-50,000 יואן לכל רכב. אם כוללים את הרווח הגולמי מפעילויות אחרות ומניחים שאותו מבנה עלויות נשמר, החישובים שלי מצביעים על כך שניו תצטרך כ-38,200 מסירות בחודש כדי להגיע לאיזון תפעולי על בסיס GAAP.
זה לא רחוק במיוחד מ-34,246 המסירות באוקטובר. עם זאת, אפילו שינוי קטן בהיקפים עשוי להשפיע משמעותית. ב-40,000 מסירות בחודש, הרווח התפעולי הרבעוני עשוי להגיע לכ-270 מיליון יואן, בעוד ש-45,000 מסירות עשויות להעלות את הנתון ליותר ממיליארד יואן. כמובן, מדובר בתרחישים מפושטים שמניחים כי המרווחים, תמהיל המוצרים וההוצאות ברבעון השני יישארו ללא שינוי. כששוק הרכב החשמלי המקומי בסין עדיין נמצא תחת לחץ, אני רואה מעט סיבות לצפות להתאוששות חדה במסירות של ניו בזמן הקרוב.
יש גם ערך מעבר למכירת כלי רכב. העסקה האחרונה עם ג'ילי (GELYF) העריכה את שווי חברת-הבת של ניו להחלפת סוללות בכ-16 מיליארד יואן, וסיפקה נקודת ייחוס חיצונית לנכס שלעתים קרובות אינו מקבל מספיק תשומת לב בתמחורים מסורתיים.
לדעתי, שווי השוק הנוכחי של 8.46 מיליארד דולר לא בהכרח נראה מופרז. עם זאת, הוא עדיין מחייב את המשקיעים להאמין שניו תוכל לשקם את היקפי המכירות בלי לוותר על המרווחים המשופרים שלה. בדיוק בנקודה הזו הביטחון שלי הפך לזהיר יותר.
האם ניו היא מניית קנייה, לפי אנליסטים בוול סטריט?
התחזית של וול סטריט לניו נותרה אופטימית למדי, כאשר ה-ADR נושא דירוג קונצנזוס כולל של קנייה מתונה. מתוך 11 דירוגי אנליסטים שניתנו בשלושת החודשים האחרונים, שישה הם קנייה, ארבעה הם החזק ורק אחד הוא מכירה. מחיר היעד הממוצע של ניו עומד כעת על 5.76 דולר, ומשקף פוטנציאל עלייה משמעותי של כ-89% מהרמות הנוכחיות.

ההתאוששות במרווחים של ניו כבר לא מספיקה כדי להישאר חיוביים
ניו רשמה התקדמות אמיתית, במיוחד במרווחים, אך התמונה הגדולה הופכת קשה יותר להתעלמות. הביקוש נחלש והתחרות נותרה עזה. הדבר הופך את הרווחיות של ניו לתלויה ביותר מדי גורמים שצריכים להתפתח בכיוון הנכון מעתה ואילך. סביב 3 דולר, ה-ADR בהחלט נראה מפתה. עם זאת, מניות זולות יכולות תמיד להפוך לזולות יותר, במיוחד כאשר קיימות רוחות נגד מבניות — ויש מעט סיבות להאמין שהן ייעלמו בן לילה.
בשלב זה אני מעדיף לנקוט עמדה זהירה יותר מאשר להמר על תפנית שעדיין צריכה להוכיח את עצמה. לכן אני מוריד את דירוג ה-ADR של ניו ל-החזק.