לתיקון האחרון של מיקרוסופט ב-Patch Tuesday יש כמה בעיות משלו: מניית מיקרוסופט (מיקרוסופט) עולה
"עדיין לא", אומר משקיע על מניית ספייס אקס
אנבידיה מול AMD: וול סטריט רואה פוטנציאל עלייה גבוה פי 5 במניית AI אחת לאחר עזיבתו של ג'נסן הואנג
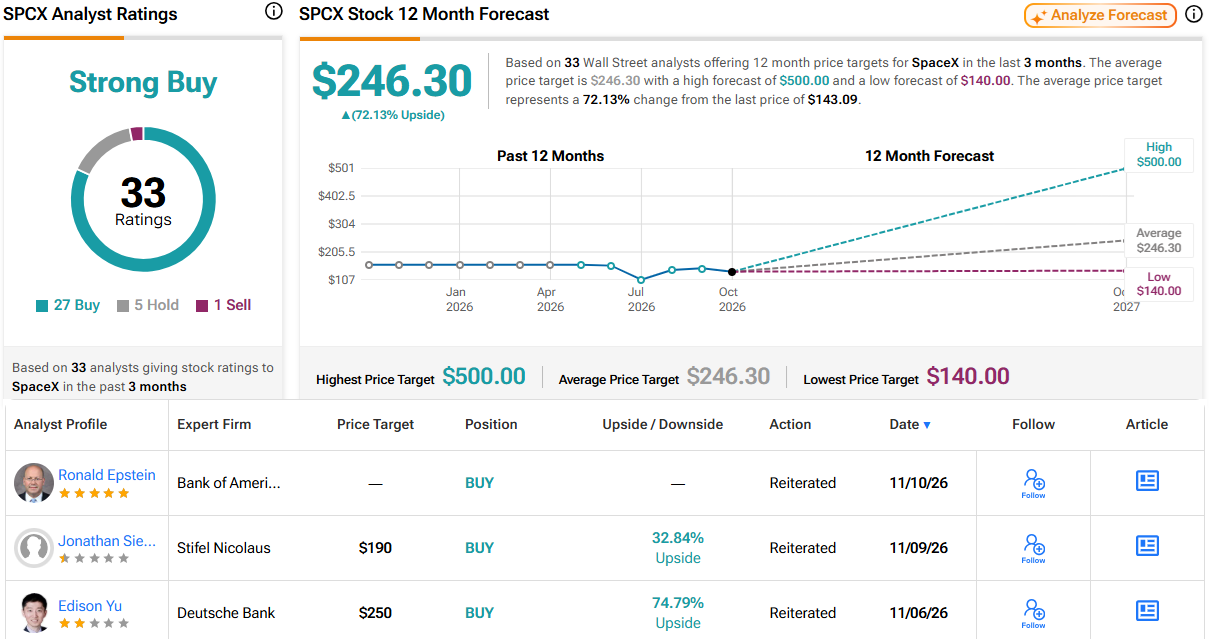
מניית ספייס אקס (SPCX) עולה כשהחברה מנסה להרגיע את החששות בנוגע למרכזי נתונים באמצעות השקעה חדשה של 74 מיליארד דולר
מניית גלובל פיימנטס (GPN) צונחת לאחר ש-CD&R נסוגה משיחות להפיכתה לחברה פרטית
חדשות מניית אנבידיה: קולט קרס מובילה את אנבידיה לאחר התפטרות המנכ"ל ג'נסן הואנג
חיים חדשים לסייברטראק? מניית טסלה (טסלה) מתחזקת
המניות מתאוששות כשמניית אנבידיה יורדת בעקבות התפטרותו של ג'נסן הואנג
מניית HSBC: קנו בירידות במניית HSBC, אומר HSBC לקראת דוחות הרבעון הרביעי
בנק מזרחי טפחות: אין התנגדות למינוי הדסה גלנדר כדירקטורית חיצונית
וואנגרד S&P 500 השיקה קרן סל חדשה — מדוע המשקיעים צריכים לשים לב
מניית סטארבקס (NASDAQ:SBUX) יורדת עם פרסום נתוני המכירות בדרום קוריאה
ספייס אקס (SPCX) תשקיע 74 מיליארד דולר בקמפוסים של מחשבי-על בטקסס ובאריזונה
מניית אמזון (אמזון) עולה לקראת שיגור רקטה של אמזון לאו להרחבת שירותי האינטרנט הלווייני
״תסתכלו על הרצפה״, אומר משקיע על מניית סנדיסק
מנכ"ל קוואלקום אומר שאילון מאסק רציני לגבי התמודדות מול חברות הסלולר
מניית אליי לילי (LLY) מזנקת לאחר שסין אישרה את תרופת ההרזיה שלה
מניית קוריג דוקטור פפר (KDP) צונחת ב-5% בעקבות תוכנית למכירת מניות ב-2 מיליארד דולר לצורך צמצום החוב
אפריקה ישראל מגורים תפרסם מצגת ותקיים שיחת משקיעים על הדוחות
אשטרום קבוצה: קבלן המשנה ערער על פסק הדין במנהרות הכרמל
רווחי אנבידיה הקרובים לא יושפעו מהתפטרות המנכ"ל, אומר וולף ריסרץ'
3 תעודות סל של ואנגארד עם פוטנציאל עלייה של יותר מ-30% כרגע
הדולר האמריקאי מטפס לשיא של 19 חודשים, כשההימורים על העלאת ריבית מחלישים את האירו והין
מניית אדוונסד מיקרו דיווייסז מזנקת ביותר מ-5% לאחר הצגת מעבד גרפי חדש למרכזי נתונים ולבינה מלאכותית
ג'נסן הואנג מתפטר מתפקיד מנכ"ל אנבידיה, אך עדיין מחזיק במניות בשווי של יותר מ-100 מיליארד דולר
ביטקוין (BTC) מתקרב ל-70,000 דולר, בעוד הסערה באנבידיה מתפשטת למגזר הקריפטו
מחיר הזהב יורד מתחת ל-4,000 דולר כשהסוחרים נערכים לדוח האינפלציה של מחירי היצרנים ביום שישי
״גם אם הפסימיים ינצחו״, אומר משקיע על מניית מיקרון טכנולוג'י
התשואה על אג"ח האוצר האמריקאי ל-10 שנים שוב מעל 5%. מה זה אומר על השוק
מניית אינטואיטיב מישינס (LUNR) מזנקת לאחר שהחברה עקפה את תחזיות הרווח וההכנסות לרבעון השלישי
״עוד לפני שהוא בכלל טס״, אומר משקיע מוביל על מניית Rocket Lab Usa
"הביטו מעבר לכאוס", אומר משקיע על מניית אנבידיה
3 קרנות סל עם תשואת דיבידנד גבוהה שמשלמות מעל 10% להכנסה פסיבית
גוגל (גוגל) וסמסונג (SSNLF) פותחות הזמנות מוקדמות לסדרת משקפי ה-AI החכמים
מניית AMD מטפסת בכמעט 3% בעקבות הרחבת השותפות בתחום המחשוב הקוונטי עם PsiQuantum
מניית קורוויב (CRWV) צונחת בעקבות אפקט ההדבקה מאנבידיה לאחר התפטרות המנכ"ל ג'נסן הואנג
מניות הטכנולוגיה בארה"ב יורדות לאחר שמנכ"ל אנבידיה, ג'נסן הואנג, מתפטר
אדוונסד מיקרו דיווייסז מול קורוויב: מניית AI אחת היא קנייה, והשנייה מלכודת, אומר משקיע
ארצ'ר אביאיישן, RKLB: קתי ווד רוכשת מניות נוספות של Rocket Lab Usa ושל ארצ'ר אוויאיישן
הירידה של 12% במניית ספייס אקס העלתה את עלות הרכישה של טסלה על ידי אילון מאסק בעסקת מניות בלבד
תחזית הדוחות של דיסני: האופציות מאותתות על תנודה של 6.30% כשהמשקיעים עוקבים אחר המדדים המרכזיים
ירח הדבש בין Rocket Lab למשקיעים שלה הסתיים
AMD מול אינטל: אנליסט מבנק אוף אמריקה מעלה את מחיר היעד למניה אחת, אך מוריד את מחיר היעד לאחרת
מניית אנבידיה (אנבידיה) צונחת ב-10% לאחר התפטרותו של ג'נסן הואנג מתפקיד המנכ"ל
מדוע מניות המחשוב הקוונטי יורדות היום? IONQ, QBTS, RGTI, QUBT ו־QNT נחלשות בטרום המסחר
מניית טסלה (טסלה) יורדת למרות שבנק ג'יי פי מורגן הגדיר אותה כשחקנית מרכזית בבניית יותר ממיליון רובוטים דמויי אדם אמריקאיים
מניית ארצ'ר אבייישן (ארצ'ר אביאיישן) יורדת ב-2.6% בטרום המסחר למרות עסקה חדשה עם פורמולה 1 למוניות אוויר
ג'נסן הואנג מתפטר ומניות ארה"ב יורדות
מדוע 3 מניות פני סטוק אלה נמצאות על הרדאר של המשקיעים, 12 בנובמבר
תוצאות הרבעון השלישי של קורוויב (CRWV) סיפקו למשקיעים האופטימיים בדיוק את מה שהיו צריכים
מניית סלברייט מזנקת במסחר המוקדם אחרי הדוחות: מה עומד מאחורי העלייה?
מניית IonQ (IONQ) יורדת ב-4% בטרום המסחר למרות שותפות ממשלתית חדשה עם קארהסופט
מניית מיקרון נסוגה לאחר זינוק של 184%. מי עדיין מחזיק במניית מיקרון?
מניית אנבידיה (אנבידיה) נראית זולה, אבל אני חיובי בזהירות
מניית Nebius צונחת לאחר שתחזית ההכנסות לשנה כולה מאכזבת, למרות תוצאות טובות מהצפוי ברבעון השלישי
מניות AMD וברודקום מטפסות, בעוד מניות השותפות של אנבידיה יורדות בשל החשש לעזיבתו של ג'נסן הואנג
התראת רווחים ברגע האחרון של אפלייד מטיריאלס: סוחרי האופציות צופים מהלך משמעותי במניית AMAT
תחזית מחיר מניית אנבידיה — אנליסטים מובילים מורידים את ההמלצות לקראת הדוחות ב-17 בנובמבר, על רקע הפרשה סביב המנכ"ל ג'נסן הואנג
אנבידיה (אנבידיה) תמיד הייתה החברה של ג'נסן הואנג. מה יקרה למניה אם זה ישתנה?
דוחות הרבעון השלישי של Cerebras Systems Class A היום: סוחרי האופציות נערכים לתנועה של 13.7% במניית CBRS
״הקש ששבר את גב הגמל״, אומר דן אייבס על מניית אנבידיה
מניית אנבידיה (אנבידיה) צונחת בעקבות הפרשה השנייה של ג'נסן הואנג, אך ההיסטוריה מראה שמניות מתאוששות לאחר שערוריות של מנכ"לים
מי עשוי להחליף את מנכ"ל אנבידיה ג'נסן הואנג? אילון מאסק מגיב כשמועמדים ליורש צצים
מניית קסאנדו (XNDU) צונחת ב-7% לאחר החמצה בדוח הרבעון השלישי והתרחבות ההפסדים
מדוע מניות קורוויב, נביוס ו-IREN יורדות היום במסחר המוקדם
תנודתיות באופציות ומהלכי הרווחים הצפויים היום, 12 בנובמבר 2026
אלוט עקפה את תחזית ההכנסות ברבעון השלישי ומעלה תחזיות לשנה כולה
תחזית דוחות הרבעון הראשון של סיסקו – למה מצפים האנליסטים וסוחרי האופציות ממניית CSCO
חדשות המחשוב הקוונטי: דוחות ריגטי, D-Wave ו-QUBT, ועסקאות מימון ממשלתיות גדולות
מדוע מניות שבבי ה-AI של אדוונסד מיקרו דיווייסז וברודקום עולות היום במסחר המוקדם, 12 בנובמבר
קוסטקו מתקרבת לדוחות הרבעון הראשון של 2027 — מדוע ברנסטין צופה רבעון "שגרתי"?
מניית די־וייב קוונטום (QBTS): האנליסטים חותכים את מחירי היעד בעד 55%, אך נותרים חיוביים
שוק הנדל”ן בשפל של שנים: המשקיעים נסוגים והקבלנים מגדילים את ההטבות
מניות ארה"ב מתקשות כש תשואות האג"ח של 5% מעמידות את וול סטריט במבחן לקראת נתוני התעסוקה והדיור
הדחתו של ג'נסן הואנג עלולה לקצץ 25% משוויה של אנבידיה, אומר דן אייבס
וירג'ין גלקטיק מדווחת היום על תוצאות הרבעון השלישי – מי מחזיק במניית SPCE?
מדוע מניית עליבאבא (BABA) יורדת בטרום המסחר היום לקראת הדוח ב-19 בנובמבר?
מניות מיקרון טכנולוג'י, סאנדיסק ו-SK הייניקס יורדות בטרום המסחר לאחר הזינוק ביום רביעי. מה הפחיד את המשקיעים?
דוחות הרבעון השלישי של אינטואיטיב מישינס היום: פסק הדין של וול סטריט ושל שוק האופציות ברגע האחרון לגבי מניית LUNR
שוק המניות היום, 12 בנובמבר: מניות הטכנולוגיה בארה"ב יורדות על רקע חוסר הוודאות בנוגע למנכ"ל אנבידיה
בנק אוף אמריקה מסמן 2 מניות עם המלצת "קנייה חזקה" ופוטנציאל עלייה של יותר מ-60%
מוכר בחסר של אנבידיה (אנבידיה) התריע על קשריו של ג'נסן הואנג לסין שישה חודשים לפני פרשת הריגול
מניית סטרטג'י (MSTR) נופלת בעקבות החלטת MSCI להוציא אותה מהמדדים הגלובליים. מה המשקיעים צריכים לדעת
האם מנכ"ל אנבידיה, ג'נסן הואנג, בדרך החוצה? הדירקטוריון בוחן מועמדים לתפקיד המנכ"ל
התראת רווחים של הרגע האחרון ל-Nebius Group ברבעון השלישי: סוחרי האופציות מצפים לתנודה גדולה במניית NBIS
מניית ארצ'ר אבייישן (ארצ'ר אביאיישן): סטייט סטריט מצמצמת את ההחזקה ב-25% בדיווח SEC חדש
מניית אנבידיה יורדת בעקבות דיווחים על רומן שני של הואנג, ואנליסטים מורידים את דירוג אנבידיה
מכירות האג"ח האסייתיות של אלפאבית A מושכות הזמנות מוקדמות חזקות למרות החששות מחוב ה-AI
אלה המניות שידווחו על תוצאותיהן היום – 12 בנובמבר 2026
חברות בינה מלאכותית סיניות ממהרות להשיג שבבי אנבידיה על רקע החשש להחמרת ההגבלות בארה״ב
מניות הטכנולוגיה בארה"ב יורדות לאחר שדירקטוריון אנבידיה שוקל את עתידו של ג'נסן הואנג
עוזר ה-AI של אלפאבית A מגיע ל-CarPlay של אפל לשימוש ללא ידיים
Cerebras Systems Class A (CBRS) מול TSMC (TSM): איזו מניה מציעה פוטנציאל עלייה גבוה יותר, לפי האנליסטים?
קורוויב מבקשת הלוואה של 4 מיליארד דולר, והמנכ"ל מתייחס לחששות החוב; אנליסטים צופים עלייה של 78%
"נמאס לנו": אנליסט בכיר מוריד את דירוג מניית אנבידיה
"החשבון האמיתי עוד יגיע", אומר ג'ים קריימר על מניית אנבידיה
מדוע מניות AMD וברודקום עלו במסחר המאוחר, בעוד אנבידיה נפלה ביותר מ-8%
"מציאות כואבת ממתינה", אומר אנליסט בכיר כשמניית אנבידיה ניצבת בפני טלטלה נוספת
מדוע מניית קורוויב צונחת במהלך הלילה לאחר העלייה החדה ביום רביעי — ומה צופה וול סטריט בהמשך
מדוע מניית אנבידיה צונחת ב-7% במסחר המאוחר — ומה צופה וול סטריט בהמשך
מניות ארה"ב יורדות לאחר שצצו טענות חדשות נגד מנכ"ל אנבידיה
מודל ה-AI החדש של אלפאבית A יכול לזהות כמעט פי שניים שינויים ב-DNA הקשורים למחלות
מניית Bitmine Immersion Technologies (BMNR) מזנקת לאחר שטום לי החליט להגביל את רכישות האת'ריום ל-5% מההיצע
סמנכ״ל הטכנולוגיה לשעבר של ריפל, דייוויד שוורץ, אומר למחזיקי XRP המתוסכלים: "אין תוכנית סודית" להעלאת המחיר