
המניות נופלות, אבל בסיטיגרופ אומרים ששני השמות האלה שווים קנייה
- למרות ירידות חדות בשוק, אינפלציה גבוהה וחששות מעלויות מימון והשקעות כבדות ב-AI ובמרכזי נתונים, סיטיגרופ ממשיכה לשמור על יעד סוף 2026 של 8,100 למדד S&P 500 בזכות ציפיות לרווחי חברות חזקים יותר.
- סיטיגרופ מסמנת את גלאקסי דיגיטל [GLXY] ואת Allison Transmission [ALSN] כמניות קנייה, כשהיא מצביעה על פוטנציאל צמיחה ממרכזי נתונים ותשתיות AI אצל גלאקסי, ועל שיפור עסקי וצפי לעקיפת תחזיות אצל Allison.

לוול סטריט היה שבוע קשה, ומניות הטכנולוגיה ספגו את המכה החזקה ביותר. מדד S&P 500 ירד בכ-1% ביום שישי, בעוד הנאסד"ק הכללי צנח ביותר מ-2%. המשקיעים חוששים שחברות שמשקיעות מיליארדים במרכזי נתונים ובתשתיות מחשוב יתקשו לייצר מספיק רווחים כדי להצדיק את ההשקעות האלה, במיוחד כשחלק גדול מההתרחבות מבוסס על כסף שנלקח בהלוואות.
למתח הזה נוספה גם העובדה שדוח האינפלציה של יום רביעי הראה שמחירי הצרכן עלו ב-3.7% לעומת השנה שעברה. זה מעלה את האפשרות להעלאות ריבית נוספות מצד הפדרל ריזרב. במקביל, העלייה החדה במחירי הנפט הוסיפה לדאגות המשקיעים, כשמניות השבבים וחברות AI עם חוב כבד סבלו מירידות חדות במיוחד. כשעלויות המימון כבר גבוהות, וול סטריט פחות מוכנה לתת למניות צמיחה יקרות את חזקת הספק.
אבל יש גם צד אחר לסיפור. דוחות חזקים של חברות והציפיות לתוצאות טובות ברבעון השלישי נותנים למשקיעים סיבה להסתכל מעבר לגל המכירות האחרון. אסטרטג סיטיגרופ סקוט כרונרט הותיר על כנה את תחזית סוף השנה שלו ל-S&P 500 ברמה של 8,100, על בסיס ציפייה לרווחי חברות חזקים יותר.
"אנחנו מעלים את תרחיש הבסיס שלנו ליעד סוף 2026 עבור S&P 500 ל-8,100. זה מבוסס על קפיצה גדולה בציפיות הרווח, כשכעת אנחנו צופים רווחי מדד של 365 ו-400 דולר בשנים 2026 ו-2027 בהתאמה. אנחנו מביאים בחשבון גם ירידה מסוימת במכפילים לעומת התחזיות הקודמות שלנו, מאחר ששלב הצמיחה שהונע על ידי AI כבר נמצא בעיצומו. תרחישי השור והדוב שלנו מרמזים על סיכון גובר להטיה כלפי ירידות ככל שהמדד מטפס", ציין כרונרט.
על הרקע הזה, אנליסטים בסיטיגרופ סימנו שתי מניות שלדעתם ראויות למקום ברשימות הקנייה של המשקיעים. באמצעות פלטפורמת TipRanks, ריכזנו את הפרטים העדכניים ביותר יחד עם התובנות של אנליסטי סיטיגרופ.
גלאקסי דיגיטל (GLXY)
השם הראשון ברשימה של היום הוא גלאקסי דיגיטל. החברה פעילה כבר שמונה שנים, ובזמן הזה הפכה לשחקנית בשווי של יותר מ-7 מיליארד דולר בתחום הפינטק. גלאקסי מספקת למשתמשים וללקוחות שלה שירותים פיננסיים וניהול השקעות, שמותאמים לצרכים של הכלכלה הדיגיטלית של היום. היא מתמקדת בתשתיות למרכזי נתונים, בנכסים דיגיטליים ובטכנולוגיית בלוקצ'יין. גלאקסי מגדירה את עצמה כחברת נכסים דיגיטליים ותשתיות AI, עם עסק שבנוי סביב שני כוחות צומחים בכלכלה הדיגיטלית: מעבר של הפיננסים לבלוקצ'יין ועלייה בביקוש לעוצמת מחשוב עבור AI.
בסוף יוני השנה, גלאקסי יכלה להתגאות בכ-8 מיליארד דולר בנכסים על הפלטפורמה שלה, וביותר מ-1.6 ג'יגה-ואט של קיבולת חשמל מאושרת למרכזי נתונים. קמפוס מרכז הנתונים Helios של החברה, שנמצא במחוז דיקנס בטקסס, משתרע על יותר מ-2,200 אקרים ומייצר ערך מהתשתיות ומקיבולת החשמל של גלאקסי. המיקום בטקסס לא מפתיע — טקסס היא כיום אחד ממנועי הכלכלה של ארה"ב, עם כלכלה מדינתית שצומחת במהירות והצליחה למשוך מרכזי נתונים שמחפשים סביבה ידידותית לעסקים.
מתקן Helios נבנה מהיסוד כדי להתאים למגוון רחב של צרכי לקוחות. הוא תוכנן להיות גם גמיש וגם ניתן להרחבה, כדי לספק מחשוב עתיר ביצועים עבור AI, ענן ושירותי מחשוב-על, ויכול לתמוך בתעבורה גבוהה ובעומסי עבודה כבדים. אולמות הנתונים הראשונים בשלב II של פיתוח Helios I צפויים להתחיל לפעול ברבעון השני של 2027.
בכל הנוגע לנכסים דיגיטליים, הפלטפורמה של גלאקסי מחברת בין הכלכלה הדיגיטלית לבין המגזר הפיננסי המסורתי יותר. הפלטפורמה של החברה מספקת מגוון שירותי מסחר, וידועה במיוחד במסחר OTC בספוט ובנגזרים. בנוסף, המשתמשים יכולים לגשת להלוואות מוסדיות, לניהול נכסים ולפתרונות טוקניזציה.
גלאקסי דיווחה על הכנסות ברוטו ורווחים מפעילות של 8.7 מיליארד דולר ברבעון השני של 2026, אם כי הנתון הזה הגיע לפני הוצאות עסקאות של 8.49 מיליארד דולר. הרווח הגולמי המתואם הגיע ל-43 מיליון דולר, בעוד שהחברה רשמה הפסד נקי של 85 מיליון דולר, או הפסד של 0.09 דולר למניה.
ההפסדים האלה לא מנעו מאנליסט סיטיגרופ פיטר כריסטיאנסן לאמץ גישה חיובית כלפי גלאקסי דיגיטל. בהערה האחרונה שלו על המניה, כריסטיאנסן כתב: "כעת אנחנו רואים את יחס הסיכון-סיכוי כמשכנע. כלכלה חזקה מהצפוי ב-Helios I, ביטחון גובר באסטרטגיית תשתיות ה-AI של החברה, והפוטנציאל להכרזה על שוכר עבור Helios II במהלך ששת החודשים הקרובים, עשויים להפחית עוד יותר את הסיכון בעסקי מרכזי הנתונים ולשפר את הנראות של פוטנציאל הרווח ארוך הטווח... בעוד ש-Helios II נשאר זרז חשוב, אנחנו מאמינים שהמסירה המוצלחת וההתרחבות של Helios I מספקות אישור משמעותי לאסטרטגיית ה-AI/HPC של גלאקסי ומשפרות את הנראות של פוטנציאל הרווח ארוך הטווח של הפלטפורמה... אנחנו גם מעודדים מהערך האסטרטגי ההולך וגדל שמיוחס לתשתיות חשמל מחוברות, שם טביעת הרגל של גלאקסי ב-ERCOT, הקשרים שלה עם hyperscalers ויכולת ההתרחבות שלה מציבים את החברה בעמדה טובה".
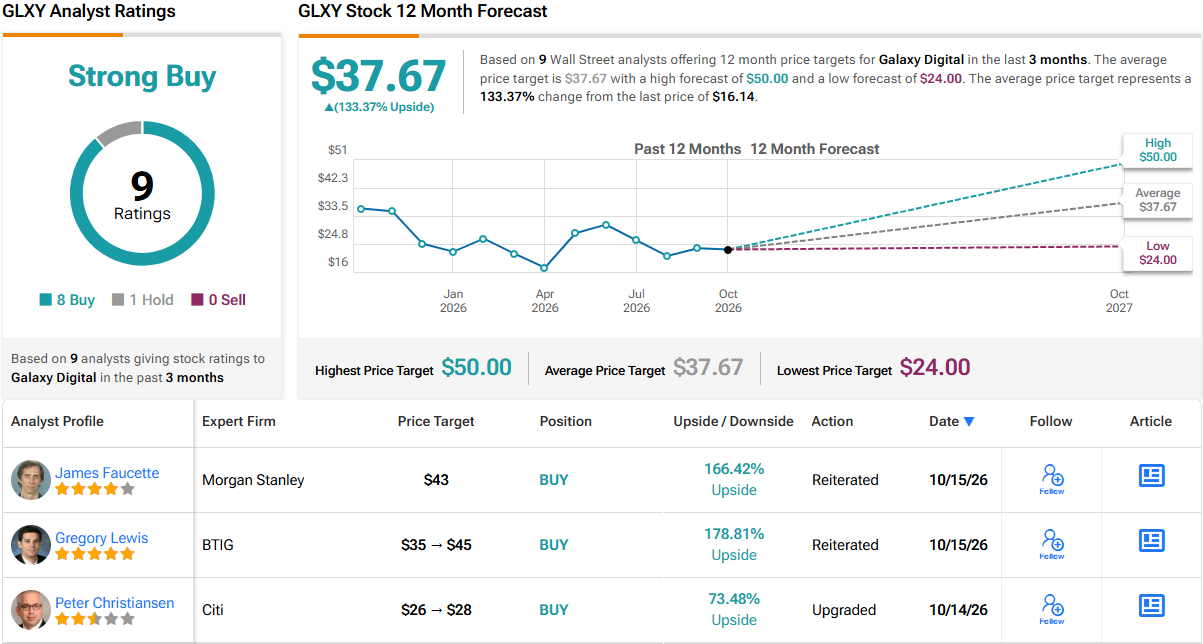
בשורה התחתונה שלו, כריסטיאנסן נותן למניית [GLXY] המלצת קנייה, ולצידה מחיר יעד של 28 דולר, שמשקף אפסייד של 73% ב-12 החודשים הקרובים. (לצפייה ברקורד של כריסטיאנסן, לחצו כאן)
תשע המלצות האנליסטים האחרונות על מניית [GLXY] כוללות 8 המלצות קנייה מול המלצת החזק אחת בלבד, מה שמוביל לדירוג קונצנזוס של קנייה חזקה בוול סטריט. מחיר המסחר של המניה, 16.14 דולר, ומחיר היעד הממוצע של 37.67 דולר, מצביעים על אפסייד שנתי גבוה עוד יותר, של 133%. (ראו תחזית מניית GLXY)
Allison Transmission (ALSN)
הבחירה הבאה של סיטיגרופ שנבחן היא Allison Transmission, חברה ותיקה ומבוססת מחגורת התעשייה של המערב התיכון בארה"ב. החברה נוסדה בשנת 1915 וממוקמת באינדיאנפוליס, אינדיאנה. היא בנתה לעצמה נישה חזקה כיצרנית מובילה של תיבות הילוכים אוטומטיות, מרכיב מפתח במערכות ההנעה של כלי רכב מודרניים. ל-Allison יש נוכחות גלובלית, ובנוסף לתיבות הילוכים, החברה מספקת טכנולוגיה, חלקים ופתרונות הנעה כוללים למגזרים המסחרי והביטחוני.
מבט באתר של Allison מראה שתיבות ההילוכים עדיין נשארו קו המוצרים המרכזי של החברה. ל-Allison יש כמה סדרות של תיבות הילוכים מורכבות במלואן, והיא משלימה אותן עם כמה סוגים של תיבות הילוכים חשמליות והיברידיות. החברה מספקת מערכות הילוכים אוטומטיות מלאות למגוון רחב של כלי רכב בינוניים וכבדים, כולל משאיות כביש, אוטובוסים, כלי רכב לשטח וציוד כבד. ל-Allison יש גם קשרים לתעשיית הביטחון העולמית, שהיא צרכנית גדולה של מערכות הילוכים למבחר רחב של כלי רכב כבדים.
החברה תומכת במערכות המורכבות במלואן שלה עם חלקים ושירות מובטחים. Allison מספקת הכול, מנוזלים מאושרים וחלקים מקוריים ועד חלקים ומוצרים משופצים, ותומכת בהם עם אחריות שירות. כל זה הופך את Allison לחוליה חיונית בשרשרת הרכש של כלי רכב עבור מכבי אש, שירותי אמבולנסים, ספקי רכבי בנייה ואפילו שירותי איסוף אשפה. אם תעשייה תלויה בכלי רכב כבדים, יש סיכוי גבוה שהיא תלויה גם ב-Allison Transmission.
ל-Allison הייתה שנה טובה מאוד. ביוני 2025 החברה הודיעה שתרכוש את יחידת הפעילות לשטח של Dana Incorporated, בעסקה בשווי 2.7 מיליארד דולר. המהלך הושלם בינואר השנה, והביא ל-Allison שיפור משמעותי. ביקוש גבוה בפעילות השטח ובמגזר הביטחוני הניע שני רבעונים רצופים של צמיחה חזקה.
הצמיחה הזו נראית היטב בדוח הרבעוני האחרון של החברה, שכיסה את הרבעון השני של 2026. ברבעון השני Allison דיווחה על הכנסות כוללות, כלומר מכירות נטו, של 1.566 מיליארד דולר — עלייה של 92% לעומת השנה הקודמת — ואף עקפה את התחזית בכמעט 60 מיליון דולר. בדוח הרבעוני שלה, החברה הקפידה לציין שקפיצת ההכנסות הזו כללה את התוספת של יחידת הפעילות Off-Highway.
כדאי גם לציין שהפעילות הוותיקה של החברה, יחידת Allison Transmission, דיווחה על שיא רבעוני של 860 מיליון דולר במכירות נטו, ועלתה ביותר מ-5% לעומת השנה שעברה. הדבר יוחס לצמיחה בשוק הביטחוני ולהמשך המומנטום בשוק המשאיות בצפון אמריקה. החברה דיווחה גם על עלייה של 8% ברווח המתואם Non-GAAP למניה בדילול מלא, שהגיע ל-2.73 דולר ברבעון.
הביצועים החזקים האחרונים של Allison משכו את תשומת ליבו של קייל מנגס מסיטיגרופ, שרואה בהם מפתח לצמיחת החברה ונקודה שהמשקיעים צריכים לעקוב אחריה מקרוב. מנגס כותב: "אנחנו רואים תנאי פתיחה טובים לכך ש-[ALSN] תציג שוב תוצאות טובות מהצפוי ותעלה תחזית ברבעון השלישי של 2026, בהובלת ביצועים טובים מהצפוי בפעילות הכביש בצפון אמריקה. אנחנו חושבים שהתחזית המעודכנת עשויה להצביע על הקצה העליון של תחזית החברה ל-2026 ואף מעל להערכות הנוכחיות של השוק. בנוסף, אנחנו חושבים שהסיכוי לצמיחה עודפת והנראות ללכידת סינרגיות בעסקי Off-Highway המורחבים עדיין אולי לא מקבלים מספיק תשומת לב מהמשקיעים, ולכן אנחנו רואים ביום האנליסטים של פעילות Off-Highway בנובמבר זרז פוטנציאלי לעלייה".
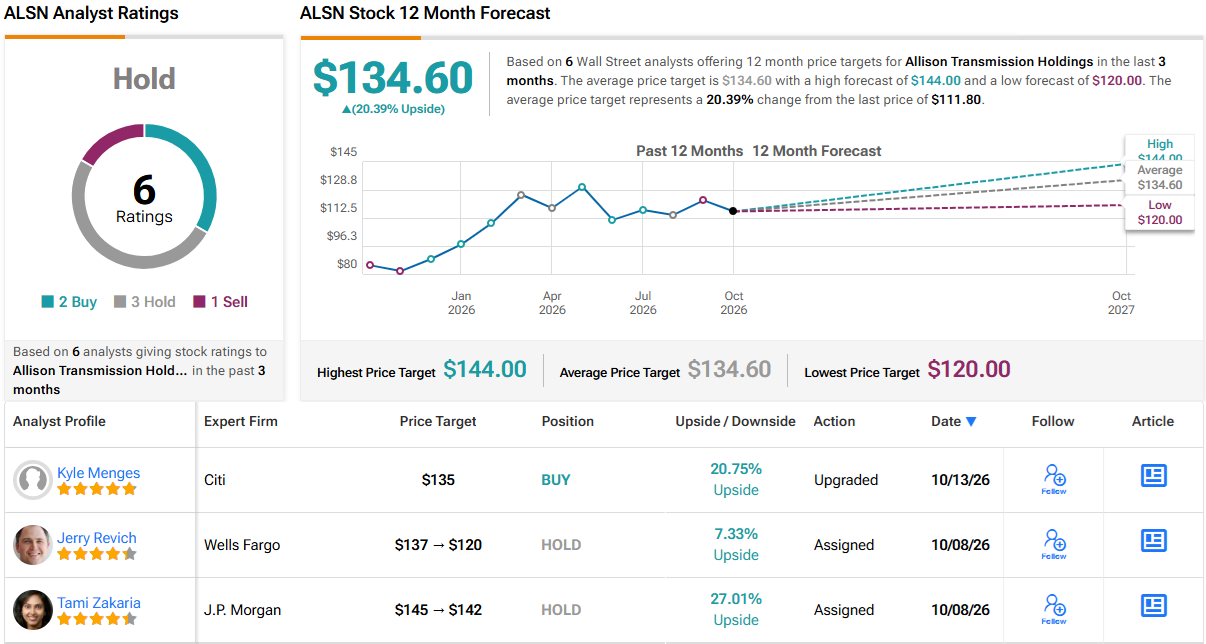
לסיכום עמדתו, מנגס מעניק למניית [ALSN] המלצת קנייה, עם מחיר יעד של 135 דולר, שמרמז על פוטנציאל אפסייד של כמעט 22% בשנה הקרובה. (לצפייה ברקורד של מנגס, לחצו כאן)
העמדה של סיטיגרופ כאן נמצאת בצד החיובי יותר. דירוג הקונצנזוס של האנליסטים בוול סטריט עבור Allison עומד על החזק, על בסיס 6 המלצות אחרונות שכוללות 2 המלצות קנייה, 3 המלצות החזק והמלצת מכירה אחת. המניה נסחרת כעת ב-111.80 דולר, ומחיר היעד הממוצע של 134.60 דולר תואם היטב את עמדת סיטיגרופ, ומצביע על עלייה של 20% עד לתקופה הזו בשנה הבאה. (ראו תחזית מניית ALSN)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.