מניית Rocket Lab Usa (RKLB) יורדת בעקבות דחיית שיגור Neutron. הנה מה שהאנליסטים מצפים שיקרה בהמשך
3 תעודות סל עם פוטנציאל עלייה של יותר מ-15%, לפי אנליסט ה-AI
3 מניות דיבידנד אריסטוקרט שכדאי לקנות עכשיו כדי לקבל תשלום בנובמבר
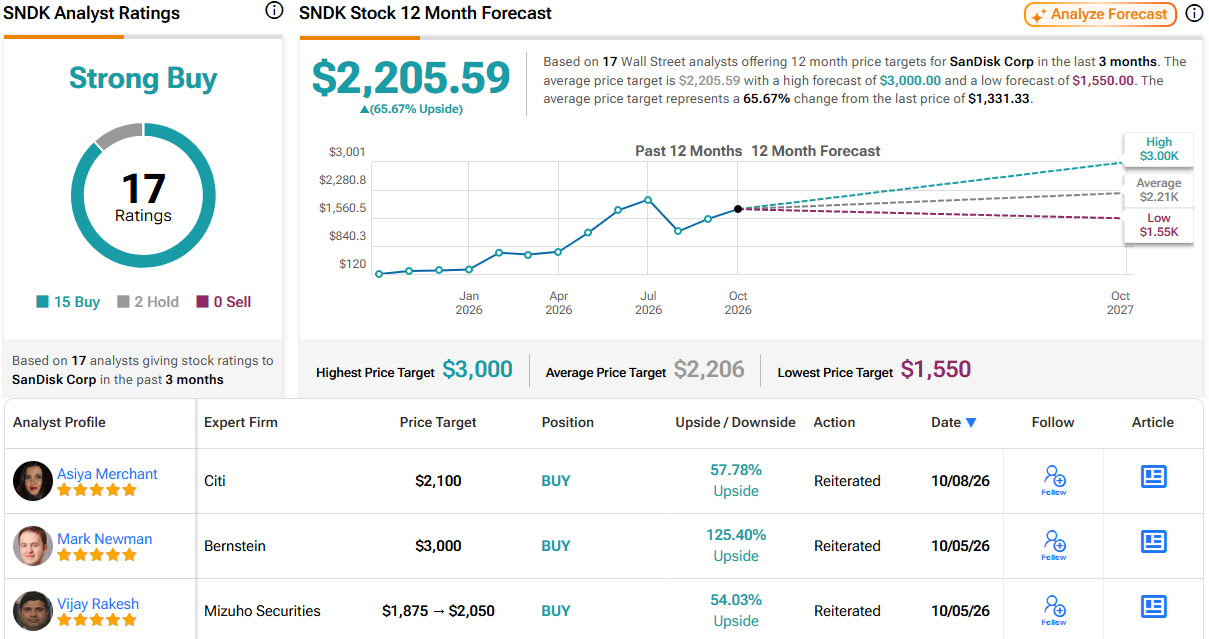
"אל תתעלמו מהמציאות," מזהיר משקיע בזמן שמניית סנדיסק צונחת
סוחרי האופציות של מטא פלטפורמס מתמחרים תנודת רווחים של 137 מיליארד דולר ב-21 באוקטובר
3 מניות דאטה סנטר בדירוג "קנייה חזקה" שכדאי לקפוץ עליהן עם אפסייד של יותר מ-80% בזמן שמניות הטכנולוגיה נופלות
מכירת החיסול במניות השבבים העניקה לשורטיסטים רווחים על הנייר של 32 מיליארד דולר, על רקע גוברים החששות סביב AI
מניית אובר (UBER): למה גוגנהיים חיובית למרות "מרוץ של שלושה סוסים" מול Waymo, Zoox ו-טסלה
שוק המניות היום: SPY ו-QQQ צנחו בעקבות טלטלה במניות הטכנולוגיה, בזמן שהנפט זינק ב-3%
המניות המובילות בעליות ב-S&P 500 היום, 16/10/26
מיקרון או קורוויב: מניה אחת היא קנייה חזקה אחרי הירידה של היום, אבל לשנייה יש יותר אפסייד, לפי וול סטריט
מניית קורוויב (CRWV) צונחת בעוד 12% כשהמסחר סביב ה-AI נחלש
מטא עדיין צריכה להוכיח שהיא יכולה לייצר הכנסות מסוכן Muse שלה, אומר אנליסט 5 כוכבים של BNP
מכוניות טסלה אולי יכולות לעוף, אבל מניית [טסלה] לא
ביטקוין (BTC) יורד מתחת ל-80,000 דולר כשמשקיעים מוכרים נכסי סיכון
למה הזהב והכסף יורדים היום, 16/10/26?
מניית Fractyl Health (GUTS) צונחת ביותר מ-58% בעקבות תוצאות ניסוי ותביעה
אדובי סיסטמס (ADBE): הסנטימנט השלילי בוול סטריט רק ממשיך להחמיר
IBM מפרסמת בשבוע הבא את דוחות הרבעון השלישי – מי מחזיק במניית IBM?
מניית אפל (אפל): למה ב-UBS מודאגים מביקוש חלש יותר לאייפון
תזרים המזומנים החופשי של מיקרוסופט (מיקרוסופט) צפוי להישאר חיובי למרות הוצאות כבדות על AI
מניית שופיפיי (SHOP) יכולה לעלות ב-20%, אומרת רויאל בנק אוף קנדה
מניית מיקרוסופט (מיקרוסופט) יורדת אחרי חקירה של רגולטור בבריטניה
למה שוק המניות יורד היום, 16/10/26?
הסיכויים למיזוג בין טסלה ל-SpaceX זינקו מ-30% ל-55% בתוך יומיים – הנה הסיבה
מניית פינדואודואו (PDD) יורדת אחרי תשלום של 3 מיליון דולר במסגרת הסדר בתביעה בטקסס על חשיפת נתונים
SpaceX מול טסלה: בוול סטריט רואים אפסייד גבוה ביותר מפי 3 במניה אחת של אילון מאסק אחרי הדגמת הרודסטר
דאו ג'ונס היום: ה-DJIA נבלם בגלל חולשה במניות הטכנולוגיה, בזמן שההימורים על העלאת ריבית נחלשים
מניות הגיימינג שסוחרים צריכים לעקוב אחריהן אחרי החדשות הגדולות ביותר של השבוע
"אנבידיה נותרת אבן היסוד של מהפכת ה-AI", אומר דן אייבס, ושומר על מחיר יעד של 300 דולר
וולמארט (WMT) קונה תוצרת אמריקאית כדי לחזק את כוח הייצור בכחול, לבן ואדום
"ברור יותר ממה שזה נראה", אומר משקיע על מניית סנדיסק
3 קרנות הסל הטובות ביותר של ואנגארד עם חשיפה ל-S&P 500 ואפסייד של יותר מ-14%
מניית EchoStar (ECHO) קיבלה העלאה כפולה בדירוג מג'יי פי מורגן אחרי עסקאות של 43 מיליארד דולר עם SpaceX ו-AT&T
טסלה מול SPCX: איזו מניה האנליסטים מעדיפים אחרי הדגמת הרודסטר?
מניית יוניון פסיפיק (UNP) יורדת בעקבות הידיעה שסמנכ"לית הכספים פורשת
מטא פלטפורמס תדווח על תוצאות הרבעון השלישי ב-21 באוקטובר. הנה מי עדיין מחזיק במניית מטא
מניית אנבידיה (אנבידיה) יורדת למרות השקה חדשה של מחשב ה-AI הנייד RTX Spark
מניית אורקל היא משחק של המתנה, אומר משקיע בכיר
מניית סטרטג'י (MSTR) יורדת בעקבות אפשרות להוצאה מהמדדים לפי הכללים החדשים של MSCI
עובדי Stellantis (STLA) מקיימים הצבעה על שביתה בקנדה בסוף השבוע
מניית ספייס אקס: "ההוכחות קרובות יותר", אומרת אוורקור כשהיא מעלה את מחיר היעד
נוטים למניות אנרגיה כשהבחירות לאמצע הקדנציה מתקרבות
קורוויב מול IREN: מניית AI אחת שכדאי להימנע ממנה, ואחת שכדאי לאמץ, לפי משקיע
מניית אקסון מובייל (XOM) עולה בעקבות סבירות לתוספת רווח של 4.5 מיליארד דולר ממלחמת איראן
שוק המניות בשבוע הקרוב: היערכו לדוחות של ענקיות הטכנולוגיה ולנתוני תעסוקה
אלפאבית A (גוגל) מבטיחה גישה לתוכן החדשות של CNN לצורך אימון בינה מלאכותית
מחיר היעד של מניית AMD: האם הירידה השבוע היא הזדמנות לקנות את מניות יצרנית השבבים?
מניית אפל (אפל) עולה לאחר שה-iPhone Duo נמכר מראש בתוך דקות, והמשלוחים נדחו לינואר
אינטראקטיב ברוקרס (IBKR) מעלה את הדיבידנד ב-71%
"'לא סיפור גדול', אומרת משקיעה על מניית Rocket Lab Usa"
S&P 500 יורד כשהמניות הטכנולוגיות ממשיכות להיות תחת לחץ
מניית קוסטקו: הנה למה האנליסט בדירוג 5 כוכבים הזה בדיוק העלה את מחיר היעד של COST ב-17% ל-1,250 דולר
מניית טסלה עולה בעקבות הדגמת רודסטר מעופפת, אבל ג'ין מנסטר לא רואה לה "ערך מסחרי"
למה מניית זנטה גרופ (ZTG) עולה היום ב-46%?
"אל תתנו לעלייה להטעות אתכם," אומר משקיע מוביל על מניית מיקרון טכנולוג'י
דאו ג'ונס עולה אחרי שההערות של וורש הורידו את הסיכוי להעלאת ריבית
מניית IBM בדרך לתזוזה של כמעט 8% אחרי דוחות הרבעון השלישי בשבוע הבא, לפי סוחרי האופציות
"זה לא יותר מהפוגה," אומר משקיע בכיר על מניית אנבידיה
תחזית מניית RKLB: גולדמן זאקס הוריד את מחיר היעד ל-67 דולר אחרי דחייה בשיגור Neutron
3 המניות המובילות לקנייה היום, לפי אנליסטים מובילים – 16 באוקטובר
מניות האחסון WDC ו-STX יורדות אחרי שוולס פרגו חתך את מחירי היעד לקראת דוחות הרבעון הראשון — הנה הסיבה
חוזים עתידיים על המניות נסחרים במגמה מעורבת על רקע חששות מאינפלציה ומסחר ה-AI
נטפליקס תדווח על רווחים ב-20 באוקטובר: סוחרי אופציות מצפים לתנועה חדה במניית נטפליקס אחרי תוצאות הרבעון השלישי
CRWV מול IREN: ג'ים קריימר אומר שרק מניית ניאוקלאוד אחת שווה קנייה בירידות
תחזית מחיר מניית קורוויב — מה האנליסטים מצפים אחרי גל המכירות
3 מניות בולטות שאנליסטים עוקבים אחריהן ולמה, 16 באוקטובר
דוחות הרבעון השלישי של טסלה בפתח: אילו 4 מדדי KPI יכולים להניע את סיפור הצמיחה?
תצוגה מקדימה של דוחות הרבעון השלישי של קוונטוםסקייפ: סוחרי האופציות נערכים לתנודה גדולה במניית QS אחרי הדוחות
למה מניות מיקרון וסנדיסק יורדות היום בזמן שטסלה עולה — ומה וול סטריט רואה בהמשך
ויימו מכוונת להשקה בטורונטו ב-2028, בזמן שהיא מאיצה את ההתרחבות הגלובלית
"מכונית מעופפת לא משנה את החישוב", אומרת משקיעה מובילה על מניית טסלה
מניית טסלה ו-SpaceX מזנקות: דן אייבס אומר שחשיפת הרודסטר מזינה ספקולציות על מיזוג
VOO מול VTI: איזו קרן סל של ואנגרד היא קנייה טובה יותר עכשיו?
נעילה ירוקה בת”א בהובלת מניות הטכנולוגיה והנדל”ן, קמטק זינקה 6.4%
טסלה תדווח על רווחי הרבעון השלישי ב-21 באוקטובר. סוחרי האופציות מהמרים על תנודה חדה במניית טסלה אחרי דוח הרבעון השלישי
מנכ"ל פורשה מכוון לשולי רווח תפעוליים של 15% ולתגי מחיר של 370,000 דולר במסגרת תוכנית ההתאוששות ל-2035
מניית Super Micro Computer עדיין מוערכת בחסר, אומר רוזנבלט. הנה הסיבה
תנודתיות באופציות ומהלכי הרווחים המשתמעים היום, 16 באוקטובר 2026
למה מניית אנבידיה עולה היום בטרום מסחר, בעוד שמניות AMD, ברודקום ואינטל יורדות, 16 באוקטובר
CRWV, RKLB, או פלנטיר: קתי ווד קונה ב-22.7 מיליון דולר שתי מניות ומוכרת אחת
מניית יונייטד איירליינס הולדינגס (UAL) צפויה לזוז ב-7% אחרי דוחות הרבעון השלישי בשבוע הבא, כך לפי סוחרי האופציות
למה מניית קורוויב נופלת היום? בקנטור פיצג'רלד אומרים ש"השוק טועה"
חיפושי גוגל על ביטקוין ירדו לשפל של שש שנים בזמן שהאינפלציה עולה, והאנליסט ווילי וו רואה בתקופה השקטה אות קנייה
מניית IREN נגעה בשפל של שנה — מה צפוי בהמשך?
מנוע צמיחה חדש לווישור גלובלטק: תיק האשראי והערבויות הגיע לכ-100 מיליון שקל
מניית קוקה קולה (KO) עולה לאחר ש-KFC נפרדת מפפסיקו וחותמת על הסכם משקאות חדש
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות היום בטרום מסחר למרות התאוששות בשווקים באסיה
מייסדי קורוויב מכרו מניות ב-3.3 מיליארד דולר מאז ההנפקה – האם למשקיעים יש סיבה לדאגה?
שוק המניות היום, 16 באוקטובר – החוזים העתידיים עולים כשהמכירה במניות הטכנולוגיה נרגעת, ותשואות האג"ח הממשלתיות יורדות
למה מניית טסלה עולה היום ביותר מ-5% בטרום מסחר, 16 באוקטובר?
עדכון המדדים: אל על ודוראל בדרך לת”א 35, איך יושפע התיק שלכם?
סוכנים עלינו מכל הכיוונים
נטפליקס מחליפה את מנהלת התוכן לפני הדוחות, כשהיא מחפשת להיטים חדשים
תוכנית טקסס של טייוואן תומכת בשרשרת האספקה של אנבידיה בתחום ה-AI
קבוצת אקרו מדווחת על פקיעת כתבי אופציה לעובדים
החוזים העתידיים על המניות בארה"ב עולים כשהמכירה במניות הטכנולוגיה נרגעת
הנפקת רנסנס איי-פי-או: למה המשקיעים שוקלים מחדש את השווי של 2 טריליון דולר
טסלה מציגה רודסטר חדשה עם דחפי SpaceX ויכולות תעופה
רוקט לאב או אמזון: קתי ווד קונה מניה אחת ב-9.3 מיליון דולר ומוכרת את השנייה ב-7.7 מיליון דולר
"אל תתעלמו ממה שמגיע," אומר משקיע על מניית מיקרון טכנולוג'י
לשלושת תעודות הסל האלה יש פוטנציאל עלייה של יותר מ-12%, לפי אנליסט ה-AI
החוזים העתידיים על המניות מעורבים לאחר ראלי בסוף יום המסחר בוול סטריט
אי.בי.אי. בית השקעות: האסיפה השנתית אישרה מינויים מחדש בדירקטוריון
להב אל. אר. רילאסטייט: פריים מסיימת מגעים לרכישת חברה ספרדית
XRP יורד ב-4.5% אחרי ש-CTO של ריפל עורר ספקולציות סביב סידני סוויני בעקבות בלבול בשלט בטיימס סקוור