האם דוח הרבעון השלישי של טסלה יעזור למניית טסלה להתאושש? הנה מה שהאנליסטים מצפים
- טסלה צפויה לפרסם את דוח הרבעון השלישי ב-21 באוקטובר, כשהשוק מצפה לרווח למניה של 0.45 דולר ולהכנסות של 27.94 מיליארד דולר, בעוד שוק האופציות מתמחר תזוזה של 7.43% במניית טסלה לאחר הדוח.
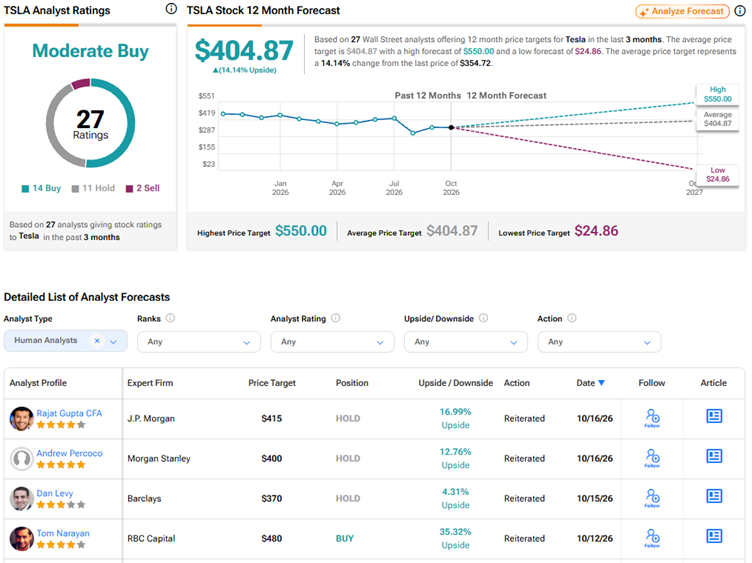
- האנליסטים חלוקים לגבי מניית טסלה על רקע תחרות גוברת, לחץ על שולי הרווח והוצאות גבוהות, אך בוול סטריט עדיין יש דירוג קונצנזוס של האנליסטים קנייה מתונה עם פוטנציאל עלייה של 14.1% לפי מחיר היעד הממוצע.

יצרנית הרכב החשמלי (EV) טסלה (טסלה) צפויה לפרסם את תוצאות הרבעון השלישי שלה ב-21 באוקטובר. בעוד שמסירות הרבעון השלישי של טסלה ב-2026 עלו על הציפיות, הן ירדו בכ-2% לעומת השנה שעברה. בנוסף, המשקיעים מודאגים מהתגברות התחרות, מהוצאות גבוהות ומההשפעה של מחירים נמוכים יותר על שולי הרווח. לקראת דוח הרבעון השלישי, האנליסטים חלוקים בדעתם לגבי התאוששות מניית טסלה על רקע האתגרים המתמשכים. בסך הכול, בוול סטריט יש אופטימיות זהירה לגבי מניית טסלה, כאשר מחיר היעד הממוצע משקף פוטנציאל עלייה של 14.1%. המניה ירדה ב-21% מתחילת השנה.
סוחרי האופציות מצפים לתזוזה של 7.43% במניית טסלה
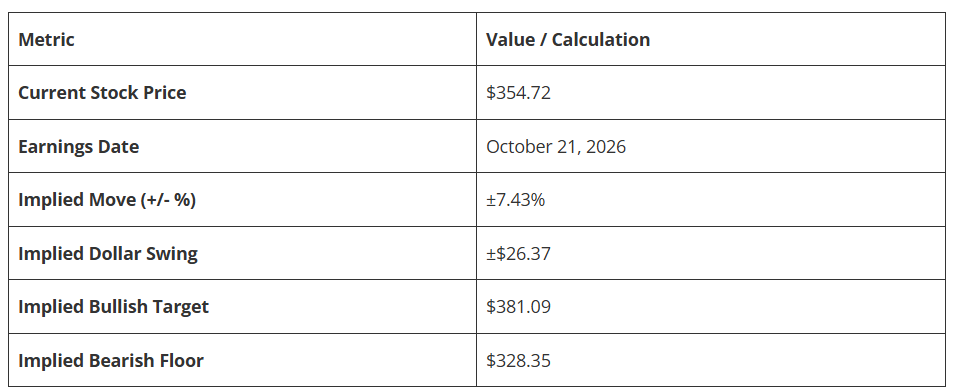
בינתיים, שוק האופציות מתמחר תזוזה של 7.43% לכל כיוון במניית טסלה בתגובה לדוח הרבעון השלישי של 2026. ארבע התנועות האחרונות של מניית טסלה אחרי הדוחות עמדו בממוצע על 5.95% במונחים מוחלטים. התזוזה הגלומה גבוהה מהממוצע הזה. ראוי לציין שהתגובות בעבר נעו בין 2.28% ל-14.52% במונחים מוחלטים. חשוב לזכור שהתנועות בעבר מספקות הקשר בלבד, ולא תחזית.
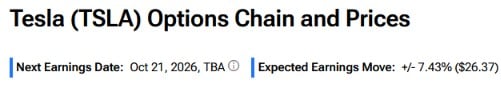
חשוב לציין שתזוזה גלומה באופציות מודדת את היקף התנועה הצפוי במניה אחרי הדוח, ולא אם היא תעלה או תרד.
המשקיעים ימתינו להתייחסות ההנהלה לגבי תחזית הביקוש לרכב חשמלי, שולי הרווח ותוכניות ההתרחבות הנוספות של הרובוטקסי של טסלה. הם גם יעקבו מקרוב אחר עדכונים על Optimus ועל פרויקטי AI נוספים, וכן אחר תחזית ההשקעות ההוניות. המשקיעים גם מעוניינים בכל מידע על הבאזז סביב המיזוג בין טסלה ל-SpaceX (SPCX).
בוול סטריט מצפים כי טסלה תדווח על רווח למניה של 0.45 דולר, ירידה של 10% לעומת השנה שעברה. ההכנסות צפויות לרדת ב-0.5% ל-27.94 מיליארד דולר. רווחים נמוכים מהצפוי או תחזית מאכזבת על רקע שוק רכב חשמלי מאתגר ולחצים מאקרו-כלכליים עלולים להעיב על סנטימנט המשקיעים ולהכביד על מניית טסלה.
עמדות האנליסטים לקראת דוח הרבעון השלישי של טסלה
לקראת דוח הרבעון השלישי, אנליסט מורגן סטנלי אנדרו פרקוקו חזר על דירוג החזק למניית טסלה עם מחיר יעד של 400 דולר. האנליסט בעל 5 הכוכבים אמר שהוא רואה את טסלה באופן חיובי, בזכות ביקוש עמיד לרכב למרות השוואות מאתגרות, בתמיכת מחירי דלק גבוהים וטכנולוגיית הנהיגה העצמית המלאה (FSD). פרקוקו סבור שאישור רחב יותר ל-FSD של טסלה עשוי להגדיל את הביקוש לרכבים ולשפר את שולי הרווח שלה. הוא גם מאמין שתחום האנרגיה של טסלה עדיין לא מוערך מספיק, שכן פתרונות האחסון, הסולאר והחישוב שלה תומכים במיצוב שלה כ"ספקית משולבת של חישוב ואנרגיה מבוזרים".
פרקוקו ציין את התרחבות הרובוטקסי כסיבה נוספת לעמדתו החיובית, כאשר הצפיפות הגבוהה יותר באוסטין הופכת את המסחור לאפשרי יותר. באופן ספציפי, פרקוקו ציין כי לאחר השקת ה-Cybercab בספטמבר, טסלה התרחבה ליותר מ-300 רכבי Cybercab באוסטין, עלייה פי שמונה בתוך 30 ימים. החברה גם עברה את רף מיליון המיילים המצטברים של רובוטקסי ללא פיקוח, לעומת כ-380,000 בזמן דוח הרבעון השני. "ניצול, בטיחות וכלכלת יחידה הם המבחנים הבאים", אמר פרקוקו.
במקביל, האנליסט נוקט זהירות לגבי Optimus בשל חוסר ודאות מתמשך סביב לוחות הזמנים למסחור ויכולת ההתרחבות. הוא גם הצביע על ההשקעות ההוניות הגבוהות של טסלה, כאשר המשקיעים מתמקדים בתשואה עליהן. בסך הכול, אף ששיפור בביצוע תומך בעמדתו החיובית של פרקוקו, הוא נשאר על הגדר מאחר ששריפת המזומנים והשווי מגבילים את פוטנציאל העלייה בטווח הקרוב.
לאחר שטסלה חשפה בשבוע שעבר את ה-Roadster מהדור השני, אנליסט ג'יי פי מורגן ראג'אט גופטה חזר על דירוג החזק למניית טסלה. האנליסט בעל 4 הכוכבים ציין כי ייצור ה-Roadster מיועד ל-2028, לעומת יעד המסירה המקורי ל-2020 שהוכרז כאשר החברה הציגה לראשונה את הרכב ב-2017. גופטה הוסיף כי טסלה ציינה שה-Roadster יהפוך בסופו של דבר לרכב היחיד שלה בנהיגה ידנית, בעוד שהתיק הרחב יותר יעבור לעבר אוטונומיה מלאה.
האם מניית טסלה היא קנייה, מכירה או החזק עכשיו?
לקראת דוח הרבעון השלישי, בוול סטריט יש על מניית טסלה דירוג קונצנזוס של האנליסטים קנייה מתונה, עם 14 המלצות קנייה, 11 המלצות החזק ושתי המלצות מכירה. מחיר היעד של מניית טסלה בממוצע עומד על 404.87 דולר, מה שמצביע על פוטנציאל עלייה של 14.1%.