
מניית בנק אוף אמריקה (BAC) היא קנייה אחרי גל המכירות האחרון
- מניית בנק אוף אמריקה (BAC) ירדה אחרי דוח הרבעון השלישי של 2026, בעיקר בגלל הסדר חד-פעמי של 1.2 מיליארד דולר שקשור לליקויים במניעת הלבנת הון, אך הרווחיות הבסיסית של הבנק נותרה חזקה.
- הצמיחה בהכנסה מריבית נטו (NII), השווי הנמוך יחסית והקונצנזוס החיובי בוול סטריט תומכים בעמדת קנייה על בנק אוף אמריקה עבור משקיעים עם אופק של שנתיים עד שלוש.

מניית בנק אוף אמריקה (BAC) נראית אטרקטיבית אחרי גל המכירות האחרון, שכן הרווחיות הבסיסית של הבנק נותרה חזקה למרות פגיעה ברווח המדווח. ההערכה הזו מבוססת על הדוח לרבעון השלישי של 2026 שפורסם ב-14 באוקטובר. הרווח למניה (EPS) ירד ברבעון השלישי של 2026 ל-0.91 דולר, לאחר הסדר בסך 1.2 מיליארד דולר שקשור לליקויים בתחום מניעת הלבנת הון. זאת, בזמן שההכנסה מריבית נטו (NII) עלתה ב-8% לעומת השנה הקודמת והגיעה ל-16.6 מיליארד דולר. אני מצפה שהצמיחה ב-NII תימשך גם ב-2027, ולכן הירידה האחרונה עשויה להיות הזדמנות קנייה למשקיעים עם אופק השקעה של שנתיים עד שלוש.
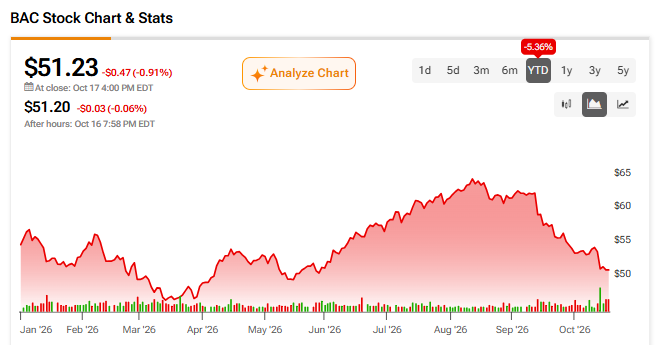
מניית בנק אוף אמריקה מחקה את העליות שלה ב-2026 וכעת היא בירידה מתחילת השנה, בדומה לביצועים הפושרים יותר במגזר הפיננסים האמריקאי בעל שווי השוק הגדול. עם זאת, אופק של שנתיים עד שלוש אמור לאפשר למשקיעים להחזיר את האמון שלהם בבקרות מניעת הלבנת ההון של בנק אוף אמריקה. במקביל, השקעה מחדש של תיק ניירות הערך הגדול צפויה להמשיך לתמוך בצמיחת הרווחים של בנק אוף אמריקה.
הדירוג שלי לבנק אוף אמריקה נשאר קנייה, בהתאם לדירוג הקונצנזוס של וול סטריט שעומד על קנייה חזקה. אמנם מיתון לא צפוי עלול לפגוע בצמיחת הרווחים של הבנק לקראת 2027, אבל תרחיש הבסיס שלי הוא שהכלכלה האמריקאית תצליח להתמודד די טוב עם התנודתיות הנוכחית במחירי האנרגיה, וכך תימנע מהאטה ממושכת.
הרווחים של בנק אוף אמריקה נחלשו לאחר הסדר של 1.2 מיליארד דולר
בנק אוף אמריקה דיווח על EPS של 0.91 דולר ברבעון השלישי של 2026, ירידה של 14% לעומת הרבעון המקביל אשתקד. הגורם המרכזי לירידה ברווח היה הסדר בסך 1.2 מיליארד דולר שקשור לליקויים בתחום מניעת הלבנת הון. בנק אוף אמריקה ציין שללא עלות ההסדר, הרווח היה למעשה מעט גבוה יותר לעומת הרבעון המקביל בשנה שעברה.
למרות שאני רואה בעלות ההסדר בעיקר אירוע חד-פעמי, פתרון הבעיות הבסיסיות האלו עשוי לדרוש השקעות נוספות בטכנולוגיה ובהון אנושי, כדי להימנע מבעיות דומות בעתיד. הדבר עלול להפעיל לחץ על יחס היעילות המרכזי של בנק אוף אמריקה, שעמד על 66% ברבעון. בנטרול השפעת עלות ההסדר, יחס היעילות עמד על 62%, ועדיין היה גבוה ב-2% לעומת הרבעון השלישי של 2025.
ההתפתחויות האחרונות מציבות את בנק אוף אמריקה ברשימה מביכה של מוסדות פיננסיים שנקנסו על הפרות בתחום מניעת הלבנת הון. בפועל, סביר שמשקיעים ידרשו מרווח ביטחון גבוה יותר עבור BAC בטווח הקרוב. זה בדיוק מה שקרה לבנק ההולנדי ABN AMRO (AAVMY) לאחר ההסדר שלו ב-2021 בגין ליקויים בתחום מניעת הלבנת הון. מניית ABN AMRO נסחרה בדיסקאונט לעומת מתחרותיה לאחר ההסדר, מה ששיקף את האפשרות להאשמות נוספות בתחום הזה.
אני מאמין שהמסקנה עבור משקיעים היא שמניית בנק אוף אמריקה עשויה להמשיך להיסחר בדיסקאונט לעומת מתחרות כמו ג'יי פי מורגן צ'ייס (JPM) במשך כמה שנים, בזמן שהמשקיעים בוחנים אם בנק אוף אמריקה אכן התקדם מספיק בבקרות מניעת הלבנת ההון שלו.
בסופו של דבר, אני רואה את גל המכירות האחרון כהזדמנות קנייה במניית BAC. עם זאת, ההתאוששות בסנטימנט אחרי הקנס האחרון כנראה תיקח זמן, ולכן נדרש כאן אופק השקעה של שנתיים עד שלוש.
ה-NII של בנק אוף אמריקה מניע את צמיחת ההכנסות
מעבר לעלות החד-פעמית, בנק אוף אמריקה המשיך ליהנות מריביות גבוהות יותר ומצמיחה באשראי. ה-NII שלו הגיע ל-16.6 מיליארד דולר ברבעון, עלייה של 8% לעומת השנה הקודמת. העלייה נבעה מיתרות הלוואות גבוהות יותר ומשיפור של 0.15% בתשואת הריבית נטו. תשואת הריבית נטו היא ההפרש בין מה שבנק אוף אמריקה מרוויח על הנכסים שלו לבין מה שהוא משלם על ההתחייבויות שלו.
מנגד, ההכנסות שאינן מריבית של בנק אוף אמריקה דווקא ירדו ב-2% לעומת השנה הקודמת, בהשפעת ירידה בעמלות בנקאות השקעות. אני מצפה שהתשואות בשוק המניות יתמתנו אחרי כמה שנים של עליות דו-ספרתיות, ולכן סביר שה-NII הגבוה יותר יהיה הגורם המרכזי שיניע את הכנסות בנק אוף אמריקה בטווח הבינוני.
למרות שלבנק אוף אמריקה אין תחזית רשמית ל-NII ב-2027, הוא עדיין מחזיק בכ-861 מיליארד דולר בניירות ערך חוב בתשואה של 2.75% בלבד, נמוך מהרמות הנוכחיות של ריבית חסרת סיכון. בנוסף, חוזי הפד פאנדס העתידיים מצביעים על ריבית פד של כ-4.5% ב-2027. זה אמור לאפשר לבנק אוף אמריקה להגדיל את ה-NII פשוט באמצעות השקעה מחדש של תיק ניירות הערך הגדול שלו.
אנליסטים מצפים שבנק אוף אמריקה יציג EPS של כ-5.21 דולר ב-2027, עלייה של כ-17% לעומת 2026. צמיחת הרווחים החריגה הזו מחזקת עוד יותר את דירוג הקנייה שלי לבנק אוף אמריקה.
שווי המניה של בנק אוף אמריקה
אחרי הירידות האחרונות, מניית BAC נסחרת במכפיל של 9.9 בלבד על הרווחים הצפויים שלה ל-2027, הרבה מתחת למתחרות כמו ג'יי פי מורגן צ'ייס במכפיל 13.32. עם זאת, כפי שצוין בדיון על ההסדר של 1.2 מיליארד דולר, הדיסקאונט הזה כנראה יישאר במשך כמה שנים, בזמן שהמשקיעים יבחנו את ההתקדמות של בנק אוף אמריקה בתחום בקרות מניעת הלבנת הון.
לכן, דירוג הקנייה שלי למניית בנק אוף אמריקה מניח אופק השקעה של כשנתיים עד שלוש, שבמהלכן המוסד הפיננסי יוכל להחזיר בהדרגה את אמון המשקיעים. במקביל, הפער בין ה-2.75% שבנק אוף אמריקה מרוויח כיום על תיק ניירות הערך החוב שלו לבין הריביות חסרות הסיכון הזמינות, אמור לאפשר לבנק להציג צמיחת רווחים חריגה.
הסיכון המרכזי בתרחיש ההשקעה בבנק אוף אמריקה הוא שהכלכלה האמריקאית עלולה להיכנס למיתון לא צפוי, מה שיוביל לעלייה בהפסדי אשראי ולכך שלא יהיו העלאות ריבית מצד הפד. אמנם זה נראה לא סביר, אבל תרחיש כזה יביא לכך שבנק אוף אמריקה יציג צמיחת רווחים נמוכה משמעותית מההערכות הנוכחיות של האנליסטים.
העמדה של וול סטריט לגבי בנק אוף אמריקה
בוול סטריט, לבנק אוף אמריקה יש דירוג קונצנזוס של קנייה חזקה, בהתבסס על 14 דירוגי קנייה ושני דירוגי החזק בשלושת החודשים האחרונים. חשוב לציין שאף אנליסט לא רואה את בנק אוף אמריקה כמכירה. מחיר היעד הממוצע של בנק אוף אמריקה עומד כיום על 62.87 דולר, מה שמרמז על אפסייד של כ-23% ב-12 החודשים הקרובים.

סיכום
מניית בנק אוף אמריקה נחלשה ב-2026, כאשר גל המכירות האחרון הגיע לאחר דוח הרבעון השלישי של 2026, שהראה EPS חלש יותר לעומת השנה הקודמת. אף שעלות הסדר חד-פעמית הובילה לירידה, אני מאמין שהמשקיעים ידרשו מרווח ביטחון גבוה יותר עבור מניית BAC בטווח הקרוב.
צמיחת הרווחים הבסיסית של בנק אוף אמריקה מונעת על ידי NII גבוה יותר, ומגמה זו צפויה להימשך גם ב-2027, כל עוד הריביות חסרות הסיכון הנוכחיות נשארות מעל ה-2.75% שבנק אוף אמריקה מרוויח על תיק ניירות הערך החוב הגדול שלו. זה אמור להמשיך לתמוך בצמיחת רווחים חריגה עבור בנק אוף אמריקה, ולהפוך את השווי הנוכחי לאטרקטיבי מאוד.
אחרי גל המכירות האחרון, מניית בנק אוף אמריקה נסחרת רק במכפיל 9.9 על הרווחים הצפויים שלה ל-2027, דיסקאונט רחב ביחס למתחרות כמו ג'יי פי מורגן צ'ייס. אמנם פער השווי הזה לא צפוי להיסגר בטווח הקרוב, אבל אני מצפה שבנק אוף אמריקה יחזיר בהדרגה את אמון המשקיעים, מה שהופך את המניה לבחירה מתאימה למשקיעים עם אופק השקעה של שנתיים עד שלוש.