
אנבידיה או ברודקום: מניית AI אחת היא קנייה בירידות, והשנייה צריכה לרדת עוד, אומר משקיע בכיר
- המשקיע הבכיר The Techie סבור שהירידה האחרונה באנבידיה אינה מהווה עדיין הזדמנות קנייה, למרות תמחור שנראה אטרקטיבי, בשל חששות מתחרות גוברת, שחיקת נתח שוק וסיכון להאטה בהוצאות על תשתיות AI.
- לעומת זאת, The Techie שומר על המלצת קנייה לברודקום, בזכות צמיחה בפעילות השבבים המותאמים אישית, שותפויות עם לקוחות מובילים ותמחור שנראה אטרקטיבי, למרות סיכונים הקשורים להסדרי מימון.

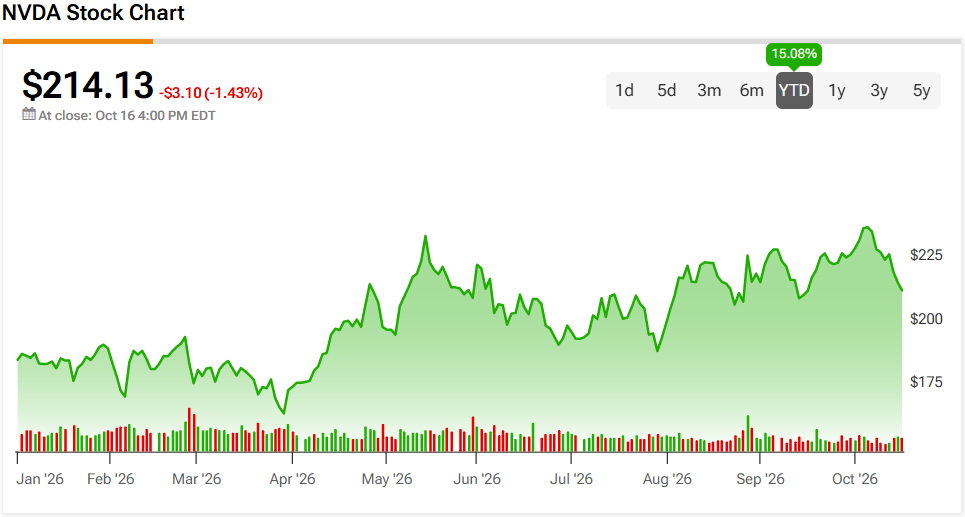
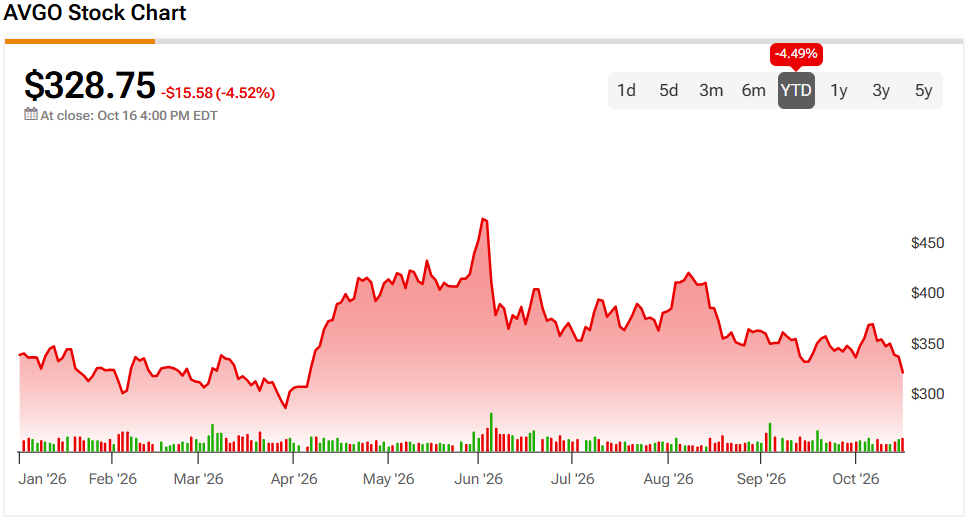
המכירה האחרונה במניות ה-AI הותירה משקיעים עם שאלה: האם הגיע הזמן לחפש מציאות. אנבידיה (אנבידיה) איבדה 10.5% בשמונת ימי המסחר האחרונים, אף שהמניה עדיין עלתה ב-15% מתחילת השנה. ברודקום (NASDAQ:AVGO) רשמה ירידה חדה יותר, של 12.5% באותה תקופה, מה שהותיר את ביצועי 2026 שלה בירידה של 4.5%.
מאחורי החולשה עומדים חששות גוברים לגבי הוצאות על תשתיות AI, ובמיוחד השאלה אם ההכנסות העתידיות יוכלו להצדיק את מיליארדי הדולרים שמושקעים במרכזי נתונים. במקביל, ההכרזה האחרונה של מיקרוסופט על שבב מותאם אישית העלתה חששות תחרותיים עבור אנבידיה, בעוד שברודקום עומדת בפני בחינה של הסדרי מימון הקשורים לכמה מהלקוחות הגדולים ביותר שלה.
אבל האם משקיעים צריכים לראות בשתי הירידות האלה הזדמנות קנייה, או שאחת מענקיות השבבים מצדיקה יותר זהירות?
למשקיע הבכיר The Techie, שנמצא בין 4% המובילים מבין מומחי המניות ב-TipRanks, יש העדפה ברורה. ההערכות האחרונות שלו מצביעות על כך שיצרנית שבבים אחת מציעה נקודת כניסה אטרקטיבית כבר עכשיו, בעוד שהשנייה עשויה לדרוש עוד סבלנות לפני שתהפוך לכדאית לקנייה.
אנבידיה נראית זולה, אבל המחיר עדיין לא נכון
אנבידיה נשארת הכוח הדומיננטי בתחום מחשוב ה-AI, אם כי כמה התפתחויות סיבכו את תחזית ההשקעה שלה בטווח הקרוב. החששות של Techie מתחילים במעבד Maia 300 של מיקרוסופט, שנחשף לאחרונה ומבטיח 40% יותר טוקני AI לכל מגה-ואט לעומת מערכות מובילות המבוססות על GPU.
מיקרוסופט מצטרפת לאלפאבית, אמזון ולענקיות טכנולוגיה נוספות שמפתחות שבבים קנייניים, מה שעשוי להפחית את התלות שלהן בחומרה היקרה של אנבידיה. ככל שמחשוב אינפרנס מתרחב, החלופות האלה עשויות לתת ללקוחות יותר כוח מיקוח, ובסופו של דבר ללחוץ על שולי הרווח של יצרנית השבבים.
סין מציבה מכשול נוסף, כאשר יצרנים מקומיים מתחזקים בזמן שנתח השוק של אנבידיה נשחק. גם הקשיים הפיננסיים של ספקיות תשתיות AI כמו CoreWeave ו-Nebius מעלים חששות לגבי העמידות של ההוצאות מצד חברות שמקבלות הון השקעה מאנבידיה.
ובכל זאת, המשקיע מודה שהתמחור של אנבידיה כבר נראה אטרקטיבי בהשוואה לחברות השבבים המקבילות לה.
״התמחור לא היה הבעיה. למעשה, כמעט בכל פעם שאני משווה את אנבידיה למתחרות, היא יוצאת הזולה ביותר,״ ציין Techie.
המניה נסחרת כיום במכפיל 23.7 על הרווחים העתידיים non-GAAP, בעוד שיחס ה-PEG המותאם לצמיחה שלה עומד על 0.48 בלבד. עם זאת, החישובים האלה תלויים בכך שתחזיות הרווח יישארו ברות השגה, למרות האיומים התחרותיים והאפשרות להפחתת הוצאות.
המסקנה של Techie לא משאירה הרבה מקום לספק לגבי הנכונות שלו לקנות את המניה אחרי הירידה האחרונה: ״למרות שאני כן חושב שהזמן הנכון לקנות את מניית אנבידיה יגיע, זה לא עכשיו.״
עם תמיכה טכנית ארוכת טווח בסביבות 204 דולר, ירידה נוספת עשויה להציג למשקיעים נקודת כניסה אטרקטיבית יותר. לעת עתה, המשקיע רואה מעט סיבות לקנות ומעניק למניית אנבידיה דירוג מכירה. (לצפייה ברקורד של Techie, לחצו כאן)
וול סטריט, לעומת זאת, נראית להוטה הרבה יותר לנצל את החולשה האחרונה של אנבידיה. כל 33 האנליסטים שמסקרים את ענקית השבבים ממליצים לקנות את מנייתה, מה שמעניק ל-אנבידיה דירוג קונצנזוס של האנליסטים קנייה חזקה. מחיר היעד הממוצע ל-12 חודשים, 324.20 דולר, מצביע על אפסייד של 51% מהרמות הנוכחיות. (ראו תחזית מניית אנבידיה)
הירידה בברודקום עשויה להיות טובה מדי מכדי להתעלם ממנה
ברודקום מקבלת הערכה חיובית יותר מ-Techie, שרואה בפעילות ההולכת ומתרחבת שלה בתחום השבבים המותאמים אישית סיבה משכנעת להתעלם מהחולשה האחרונה בשוק. החברה חיזקה את הקשרים שלה עם אלפאבית, Anthropic ו-OpenAI, וכך מיצבה את עצמה ליהנות מהביקוש הגובר למעבדי AI ייעודיים.
השותפויות האלה תומכות בציפיות של ברודקום להכנסות של 115 מיליארד דולר משבבי AI בשנת הכספים 2027, כאשר החברה רואה מסלול ל-230 מיליארד דולר בשנה שלאחר מכן. תחזיות כאלה מצביעות על כך שברודקום עשויה לתפוס חלק גדל מההוצאות, ככל שענקיות טכנולוגיה מחפשות חלופות ל-GPU מסורתיים.
Techie גם רואה בתמחור של ברודקום סיבה אטרקטיבית לקנות את המניה, ומצביע על יחס PEG עתידי non-GAAP של 0.59. הנתון הזה נמוך משמעותית מחציון הסקטור, שעומד על 1.26, ומחזק את דעתו שמשקיעים לא משלמים יותר מדי עבור צמיחת הרווחים הצפויה של החברה.
למרות זאת, המשקיע מכיר בכך שהתחייבויות המימון של ברודקום מכניסות סיכונים, במיוחד כאשר לקוחות צריכים הון חיצוני כדי לממן רכישת שבבים. למרות החששות האלה, הוא מאמין שהתגמול הפוטנציאלי מצדיק שמירה על חשיפה לענקית השבבים.
״אני חושב שהשליליים יתומחרו מוקדם ולא מאוחר, ואני רואה עוד אפסייד בהמשך,״ כתב The Techie.
האופטימיות שלו משקפת ביטחון ביכולת של החברה להמיר הסכמי לקוחות ארוכי טווח להכנסות, גם בזמן שהסדרי המימון נמצאים תחת בחינה. המומחיות של ברודקום במעבדים ייעודיים ופורטפוליו התקשורת שלה מספקים לה גם כמה דרכים ליהנות מהמשך ההשקעות בתשתיות AI.
״אני שומר על המלצת קנייה לברודקום וממליץ למשקיעים להוסיף בירידה,״ סיכם המשקיע.
בשונה מאנבידיה, בברודקום יש הסכמה רחבה יחסית בין Techie לוול סטריט לגבי האטרקטיביות שלה כהשקעה. מתוך 29 אנליסטים שמסקרים את AVGO, 27 ממליצים לקנות, בעוד שרק 2 מעדיפים להישאר על הגדר, מה שמעניק למניה דירוג קונצנזוס של האנליסטים קנייה חזקה. מחיר היעד הממוצע ל-12 חודשים, 519.21 דולר, מצביע על אפסייד של כמעט 58% מהרמות הנוכחיות. (ראו תחזית מניית AVGO)
כתב ויתור: הדעות המובעות במאמר זה הן של האנליסט המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.