החוזים העתידיים מעורבים לקראת החלטת הריבית של הפד; המשקיעים ממתינים לדוחות של ענקיות הטכנולוגיה
מניית אדובי סיסטמס (ADBE) זולה מדי מכדי להתעלם ממנה
מטא פלטפורמס תתמודד עם משפט נוסף בנושא נזקי רשתות חברתיות לאחר הסדר של 18 מיליארד דולר
תנודתיות באופציות ומהלכי הרווחים המשתמעים היום, 28 באוקטובר 2026
מיקרוסופט מול אורקל: מניית AI אחת היא הבחירה המובילה של דן אייבס, ולשנייה יש עוד מה להוכיח
התראת רווחים ברגע האחרון למיקרוסופט ואלפבית: סוחרי אופציות מצפים לתנודות של יותר מ-5% במניות מיקרוסופט ו-גוגל
מניית Stellantis מזנקת ב-6% לאחר שיצרנית הרכב הותירה את התחזית השנתית על כנה והרווח ברבעון השלישי הגיע ל-256 מיליון אירו
מניית רובינהוד מרקטס (HOOD) צונחת ב-8% כשאנליסטים חלוקים לאחר החמצה בדוחות הרבעון השלישי
התיירות מתאוששת אבל המלונות בישראל עדיין משלמים את מחיר המלחמה
גוגל מציגה תצוגה מקדימה של מערכת אבטחת קריפטו חדשה לבנקים לפני השקה ב-2027
"להעמיס", אומר אנליסט על מניית בואינג אחרי תוצאות הרבעון השלישי
דוחות הרבעון השלישי של אינטל מחר: סוחרי האופציות מצפים לתנועה של 9.4% במניית אינטל
טארגט (TGT) מול קוסטקו (COST): השוואה בין אפסייד לפי אנליסטים לבין שווי
למה מניות שבבי ה-AI AMD, אינטל ואנבידיה עולות היום, 28 באוקטובר?
אינטל (אינטל) מבצעת הימור של 2.3 מיליארד דולר על קוונטום עם עסקת קלאסיק, כדי להתחרות ב-IonQ
1.14 מיליארד שקל ב-9 שעות: מה הישראלים קנו ביום הבחירות?
דניה סיבוס מדווחת על מימוש אופציות ומכירת מניות בכיר
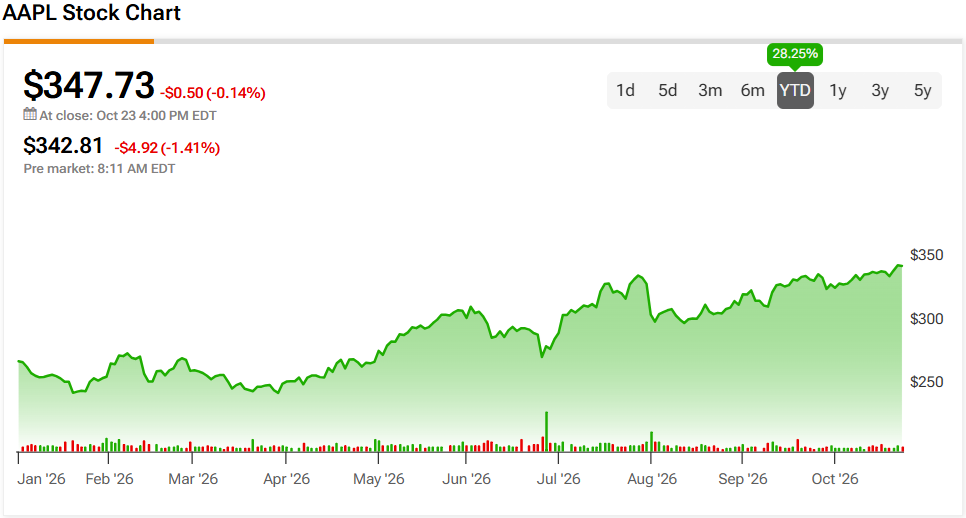
מכירות צמד האייפון של אפל "נראות מבטיחות" למרות בעיית המסך הסדוק, אומר אנליסט לקראת דוחות הרבעון הרביעי
ניו-מד אנרג’י מרחיבה בהנפקה פרטית את סדרת אג”ח ב’
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix ממשיכות לעלות בטרום מסחר היום, 28 באוקטובר?
מניית Cerebras Systems Class A (CBRS) זינקה ב-10% בעקבות שותפות עם Oracle Cloud
שוק המניות היום, 28 באוקטובר – החוזים העתידיים מעורבים בזמן שהמשקיעים ממתינים לדוחות של מניות ענק ולהחלטת המדיניות של הפד
מניות הקוונטום IONQ, RGTI, QBTS מזנקות אחרי עסקת קלאסיק של אינטל ב-2.3 מיליארד דולר
למה מניות ארצ'ר אביאיישן ו-JOBY זינקו ב-7%? קתי ווד ממשיכה לקנות
ירידות חדות בבורסה בת”א אחרי הבחירות: ת”א 90 צולל 3.1%, מניות הנדל”ן נופלות
OpenAI פונה לשבבי ה-AI של גוגל כדי לגוון מעבר לאנבידיה
ג’י סיטי מבצעת רכישה עצמית והוצאת אג”ח י”ג וי”ד מהמחזור
מניית אס-קיי הייניקס מזנקת ב-11% אחרי תוצאות חזקות ברבעון השלישי שפתחו חלוקת הון של 75 מיליארד דולר לבעלי המניות
החוזים העתידיים נסחרים במגמה מעורבת לקראת הדוחות של ענקיות הטכנולוגיה והחלטת הריבית של הפד
מניית ביגבר.איי (BBAI) ירדה ביותר מ-5% למרות צמיחה של 31% בהכנסות ברבעון השלישי — מה הלחיץ את המשקיעים
"תסתכלו צעד אחד קדימה", אומרת משקיעה על מניית בואינג
מניית סנדיסק (SNDK) היא קנייה, אומרת Wedbush לקראת דוחות הרבעון הראשון ב-29 באוקטובר
מה מניע את הירידות במניות רובינהוד מרקטס וסיגייט במסחר מאוחר — ומה וול סטריט צופה בהמשך
החוזים העתידיים על המניות כמעט ללא שינוי אחרי יומיים רצופים של עליות בוול סטריט
דוחות הרבעון הראשון של מיקרוסופט יתפרסמו ב-28 באוקטובר. סוחרי אופציות מצפים לתנועה של 5.09% במניית מיקרוסופט
מניית אורקל עשויה להתאושש אם תענה על שאלה מרכזית אחת, אומרת אוורקור
האם הייתם משלמים למנכ"ל שלכם 6 מיליארד דולר כדי למכור את החברה לחברה האחרת שלו?
3 תעודות סל שעשויות להציג ביצועי יתר, לפי אנליסט AI
ויזה (V) מדווחת על תוצאות כספיות חזקות ומעלה את הדיבידנד ב-16%
מניית ג'נרל מוטורס (GM) מזנקת ב-6% לקראת השקת רכבי SUV היברידיים
מניית רובינהוד מרקטס (HOOD) יורדת לאחר שנתון ה-EPS של $0.51 החמיץ את התחזיות
סיכום שוק המניות: SPY ו-QQQ קיבלו דחיפה מחולשה במחירי הנפט לקראת החלטת הריבית של הפד
המניות המובילות בעליות במדד S&P 500 היום, 27/10/26
מניית גוגל: 3 דברים שכדאי לעקוב אחריהם בדוח הרבעון השלישי של אלפאבית A מחר
מניית פאראמונט סקיידנס (NYSE:SKYD) עולה כשמוכנות הצעות רכישה לעובדים
משקיעים קמעונאיים יוצאים ממניית פורד (F) לקראת דוחות הרבעון השלישי
אמזון אומרת למהנדסים להפסיק להשתמש ב-AI רק לשם השימוש בו
מניית פורד (NYSE:F) עולה כש-Fathom מציעה אפשרות חדשה לאספקת חשמל לבית
הסיכויים בפולימרקט: האם מיקרוסופט, גוגל ו-CMG יעקפו את תחזיות הדוח מחר?
מניית אינטל (אינטל) עולה בזמן שהיא נאבקת בטוקניזציה
וולמארט (WMT) פותחת מרכזי ניסויים קליניים חדשים בתוך החנויות עבור לקוחות
מניית אורקל (ORCL) מזנקת בעקבות הרחבת מהלך ה-AI עם אנבידיה, OpenAI ו-Snowflake
גוגל מציגה את Genie 4, מודל AI שיוצר עולמות אינטראקטיביים עם סאונד
מארק קיובן אומר שהכול הוא מניית מם. אנליסטים רואים הזדמנות במניות SpaceX, אנבידיה ומיקרון
למה מניית ארטיבה ביותראפיוטיקס (ARTV) יורדת היום ב-31%?
למה שוק המניות עולה היום, 27/10/26?
מניית סוני ירדה ב-2% בעקבות פיטורים בפלייסטיישן ב-Sucker Punch
"הימנעו מהפיתוי", אומר משקיע על מניית Rocket Lab Usa
מניית בואינג (NYSE:BA) יורדת בכמעט 10%, העלאת הייצור של 737 MAX תגיע רק בסוף השנה הבאה
חדשות מיזוגים ורכישות: סינטאס (CTAS) ו-UniFirst (UNF) נופלות כשה-FTC מתכוננת לחסום את רכישת חברת המדים ב-5.5 מיליארד דולר
קונסטליישן אנרג'י מקבלת הצעת מימון פדרלית של 5 מיליארד דולר לחיזוק ייצור החשמל הגרעיני
מניית אורקל (ORCL) מזנקת בעקבות עסקה לפריסה החיצונית הראשונה של השבבים המותאמים של גוגל
האם הצעות הפרישה של מיקרוסופט (מיקרוסופט) הן תחילת הפיטורים?
אנבידיה מול AMD: מניית AI אחת היא קנייה, ולשנייה אפשר לחכות, אומר משקיע
דוח אמצע היום של דאו ג'ונס: ה-DJIA כמעט ללא שינוי בעקבות התאוששות באמון הצרכנים בזמן שמחיר הנפט יורד מתחת ל-115 דולר
מניית AMD מזנקת ביותר מ-5% בעקבות הרחבת שותפות ה-AI עם מטא
טסלה נערכת לעתיד של הסייברקאב עם טכנולוגיית סוללות LFP; מניית טסלה (טסלה) מזנקת
מניית נטפליקס מתקרבת לשווי הנמוך ביותר שלה זה עשור. הנה מה שמדאיג את המשקיעים
מניית UPS קופצת ב-3% לאחר שהמנכ"לית אמרה שחברת המשלוחים תרוויח יותר מפחות חבילות בחגים
הונדה מוטורס (HMC) אומרת שמכסים של 50% על כלי רכב קנדיים יהיו 'קטסטרופליים' לתעשיית הרכב
תחזית מחיר מניית פורד: למה מצפים אנליסטים פיננסיים לקראת דוחות הרבעון השלישי מחר
מניית רובינהוד מרקטס (HOOD) מזנקת ביותר מ-3% בעקבות שותפות עם Ripple
מניית ג'טבלו איירווייז (JBLU) מזנקת ביותר מ-19% לאחר שחברת התעופה דיווחה על נזילות של 2.2 מיליארד דולר והעלתה את תחזית ההכנסות
רובינהוד מרקטס (HOOD) מודיעה על שותפות קריפטו חדשה לקראת הדוחות
מניית סטארבקס (NASDAQ:SBUX) יורדת לאחר חשיפת יום הכוס האדומה
"אל תהיו האחרונים לצאת", אומר משקיע על מניית מיקרון טכנולוג'י
מטא פלטפורמס מושכת ביקוש גבוה פי 5 במכירת מניות של 25 מיליארד דולר, כשאנבידיה ו-AMD משקיעות 4 מיליארד דולר
מניית קוקה קולה (KO) ירדה למרות העלאת התחזית לאחר שעקפה את תחזיות הרווח
טסלה אומרת שמפעל ה-Cybercab כל כך יעיל, שהוא לא צריך לפעול בכל יום
נטפליקס (נטפליקס) מגייסת בכיר מאפל כדי להרחיב את פעילות הפודקאסטים שלה
מניית קוקה קולה (KO) יורדת אחרי דוח חזק והעלאת תחזית. הנה הסיבה
3 קרנות סל לא מוערכות של ואנגארד עם פוטנציאל עלייה של יותר מ-15%
מניית אירן מזנקת ב-27 באוקטובר — הנה הסיבה
VGT של וואנגרד אינפורמיישן טכנולוג'י או ARTY של בלאקרוק: איזה ETF טכנולוגי מציע חשיפה טובה יותר ל-AI ב-2026?
קוני הירידות מסין נכנסים לפעולה כשמחיר הזהב חוזר מעל 4,047 דולר לקראת החלטת הפדרל ריזרב
3 קרנות הסל הטובות ביותר של Vanguard לעשור של צמיחת דיבידנדים
דויטשה בנק: היערכו לירידה ה'אחרונה' של ה-S&P 500 השנה
מניות הטכנולוגיה מתקשות בזמן ששאר מדד S&P 500 רושם את הקאמבק הגדול ביותר שלו ב-35 השנים האחרונות
ביטקוין (BTC) יורד מתחת ל-80,000 דולר לקראת החלטת הריבית של הפד
חברת הפינטק רבולוט נבדקת על ידי הבנק המרכזי של אנגליה בזמן שהיא שואפת להתרחבות גלובלית
"פחד אחד לא מסתדר", אומר משקיע על מניית ברודקום
התראת דוח ברגע האחרון של סיגייט טכנולוג'י לרבעון הראשון: סוחרי אופציות מצפים לתנועה של 8.9% במניית STX
3 תעודות סל דיבידנד עם תשואות דו-ספרתיות ואפסייד של יותר מ-20%
עדכון מניית T: תשלומי הפשרה על פריצות הנתונים של At&t מ-2024 עשויים להגיע בקרוב
מניית HSBC (HSBC) יורדת ב-7% לאחר שתוצאותיה הכספיות אכזבו
S&P 500 עולה כשנתוני הזמנות מוצרים בני-קיימא עולים על הציפיות
קת'י ווד קונה את הירידות במניות של נ״ו הולדינגס קלס איי ומרקדו ליברה, ומוכרת ענקית שבבים אחת
אפל משיקה את iMac M6 ואת MacBook Pro בגודל 14 אינץ' כחלק מרענון חומרה שמכוון למחזור שדרוגי AI
מניית ברודקום: DA Davidson משדרגת את AVGO לקנייה אחרי הגשת התשקיף להנפקה של Anthropic, ומעלה את מחיר היעד ל-400 דולר
"חפשו את היציאה", אומרת משקיעה לקראת דוחות אלפאבית A
מה קורה היום עם פני סטוק Nuwellis (NUWE)?
תשקיף ההנפקה של Anthropic חושף הכנסות של 16.3 מיליארד דולר במחצית הראשונה ומאגר מזומנים של 131.7 מיליארד דולר, בזמן שמניות ה-AI מתאוששות
מדד דאו ג'ונס עולה קלות בזמן שהנפט נחלש ביום הבחירות בישראל
מארוול טכנולוג'י גרופ (MRVL) היא הרבה יותר מחברת קישוריות. אני חיובי
מניית BMNR צנחה ב-4.5% לאחר ש-Bitmine Immersion Technologies רכשה בחזרה מניות ב-45.9 מיליון דולר והוסיפה 10,452 ETH
עלייתו ונפילתו (בינתיים) של ה-Neocloud