
רוצים תשואת דיבידנד של עד 11%? ב-RBC אומרים לקנות את 2 מניות הדיבידנד האלה
- אנליסטים ב-RBC Capital בחרו את MPLX ואת Kimbell Royalty Partners כשתי מניות דיבידנד עם תשואה גבוהה, על רקע תנודתיות בשוק, חוסר ודאות גיאופוליטי ותמחור גבוה של מניות, עם תשואות דיבידנד שמגיעות עד 11%.
- MPLX מציעה תשואת דיבידנד עתידית של כ-7.3% ופוטנציאל תשואה כולל של עד כ-16%, בעוד KRP מציעה תשואת דיבידנד עתידית של 11% ופוטנציאל תשואה כולל של עד 24%, כששתיהן נתמכות בתוצאות כספיות חזקות ובהמלצות קנייה מצד אנליסטים מובילים ב-RBC.
התנודתיות האחרונה בשוק נתנה למשקיעים עוד סיבות לשקול מניות דיבידנד, במיוחד כאלה שמציעות תשואות אטרקטיביות. אבל התנודות בשוק הן רק חלק מהסיפור. גם חוסר הוודאות הגיאופוליטי והחששות מרמות תמחור גבוהות במניות הופכים השקעות הכנסה אמינות לאטרקטיביות יותר.
כשמתחים גיאופוליטיים נמצאים ברמה גבוהה, משקיעים מייחסים יותר ערך לחברות שמייצרות תזרימי מזומנים עקביים ושומרות על אסטרטגיות ממושמעות של הקצאת הון. מניות דיבידנד עם תשואה גבוהה יכולות להציע שילוב אטרקטיבי של הכנסה שוטפת וגם מידה מסוימת של הגנה מפני אי-ודאות בשוק.
גם התמחור הוא שיקול חשוב. כשחלק גדול ממדד S&P 500 נסחר במכפילים גבוהים, משקיעים עשויים לתהות עד כמה עוד יש למניות מקום לעלות. חברות שמחלקות דיבידנד מציעות דרך נוספת לייצר תשואה, ומאפשרות למשקיעים לקבל הכנסה בלי להסתמך רק על עלייה במחיר המניה.
על הרקע הזה, אנליסטים ב-RBC Capital בחרו שתי מניות דיבידנד עם תשואה גבוהה שכדאי לשקול. שתיהן מציעות פוטנציאל הכנסה אטרקטיבי, עם תשואות שמגיעות עד 11%. בואו נבחן מקרוב מה הופך את המניות האלה למעניינות, והאם מגיע להן מקום בתיקי ההשקעות של המשקיעים.
MPLX (MPLX)
MPLX, מניית הדיבידנד הראשונה של “הבחירות של RBC” שאנחנו בוחנים כאן, הוקמה במקור כפיצול של שותפות מוגבלת מאסטר מתוך Marathon Petroleum, והיא שחקנית גדולה בתעשיית האנרגיה בצפון אמריקה. החברה מחזיקה ומפעילה רשת רחבה של נכסי מידסטרים בתחום תשתיות ולוגיסטיקת האנרגיה ברחבי היבשת, ובנוסף מספקת שירותי הפצת דלק למגזר הקמעונאי.
פעילות הליבה של החברה מחולקת לשני תחומים נפרדים: לוגיסטיקה של נפט גולמי ומוצרים; ושירותי גז טבעי וגפ"מ. שני התחומים חיוניים למגזר האנרגיה, כל אחד בדרך אחרת. יחד, הרשת של MPLX כוללת מסופי מוצרי דלק קלים, צינורות ונכסי עיבוד גז טבעי, עם שני מוקדים עיקריים באזורי מרסלוס האפלצ'ים ובאזור האגמים הגדולים. שלוחות של הרשת מגיעות גם לאגני האנרגיה הגדולים של טקסס-אוקלהומה-ניו מקסיקו, כולל אגן פרמיאן המפורסם, וגם לחוף המפרץ, ובכיוון צפון-מערב אל אזור באקן שבדקוטה הצפונית. לחברה יש גם נכסים בחוף המערבי.
לנכסים היבשתיים מתווספת רשת של נכסי הובלה בנהרות טנסי, אוהיו ומיסיסיפי — נתיבי המים הפנימיים המרכזיים של מרכז ארה"ב. הנכסים האלה מחברים בין שורה של מתקני איסוף ועיבוד גז טבעי, אתרי אחסון למוצרי נפט קלים וכבדים, לבין מתקני הובלה ימית ומסופים שנמצאים בחוף המפרץ, אחד ממרכזי הובלת האנרגיה הגדולים בעולם.
חשוב לציין כי MPLX הרחיבה את רשת הנכסים שלה ושינתה את התמהיל שלה באמצעות סדרת מהלכים אסטרטגיים. החברה מכרה בשנה שעברה את ההחזקות שלה באזור הרי הרוקי, ובאוגוסט 2025 השלימה את רכישת חברת המידסטרים מניו מקסיקו Northwind תמורת 2.375 מיליארד דולר. ההתרחבות הזו בניו מקסיקו מאפשרת ל-MPLX להרחיב את יכולות איסוף הגז החמוץ והזרקת הגז החומצי שלה באזור, והחברה מתכננת להרחיב את היכולות האלה עוד יותר בחודשים הקרובים.
מבחינת הדיבידנד, אנחנו רואים ש-MPLX חילקה לאחרונה את התשלום למניה רגילה באוגוסט השנה. התשלום נקבע על 1.0765 דולר, והשיעור השנתי של 4.30 דולר נותן תשואה עתידית של כמעט 7.3% — הרבה מעל האינפלציה, ברמה שמספקת תשואה ריאלית טובה. לחברה היה תזרים מזומנים בר חלוקה של 1.5 מיליארד דולר ברבעון השני של 2026, התקופה האחרונה שעליה דווח, והיא מצפה ליישם העלאות חלוקה של 12% השנה ובשנה הבאה.
כשמעמיקים אל תוך הדוח, רואים ש-MPLX דיווחה על הכנסות של 3.31 מיליארד דולר ברבעון השני, עלייה של 10% לעומת השנה הקודמת, ועקפה את התחזית ב-169.8 מיליון דולר. הרווח למניה של החברה, 1.06 דולר, היה בהתאם לציפיות.
אנליסטית RBC אלווירה סקוטו, שמדורגת ב-TipRanks בין 2% המובילים מבין מומחי וול סטריט, מסקרת את אלופת הדיבידנד הזו ומחזיקה בגישה חיובית לגביה. היא מבססת את עמדתה על סיכויי הצמיחה הטובים של החברה, וכותבת: “אנחנו מאמינים שטביעת הרגל הנכסית של MPLX, עם חשיפה למרסלוס ולפרמיאן, מספקת ל-MPLX הזדמנויות לצמיחה מתמשכת לטווח ארוך. פרויקטי צמיחה שייכנסו לשירות במחצית השנייה של 2026 מציבים את MPLX היטב לצמיחה טובה ב-2027. אנחנו רואים ב-MPLX מהלך הכנסה משכנע בין שותפויות MLP בעלות שווי שוק גדול, הנתמך בתשואה נוכחית אטרקטיבית של כמעט 7% ובתוכניות להמשך צמיחה.”
במבט קדימה, סקוטו מדרגת את MPLX בדירוג קנייה, ומחיר היעד שלה, 64 דולר, מצביע על כך שהמניה תעלה ב-9% ב-12 החודשים הקרובים. אם מוסיפים לזה את תשואת הדיבידנד של 7.3%, התשואה הכוללת בשנה הקרובה במניית המידסטרים הזו עשויה להגיע עד לכ-16%. (כדי לראות את רקורד הביצועים של סקוטו, לחצו כאן)
10 סקירות האנליסטים האחרונות כאן כוללות 6 המלצות קנייה ו-4 המלצות החזק, מה שנותן למניה דירוג קונצנזוס של קנייה מתונה. המניה נסחרת כרגע ב-58.65 דולר, ומחיר היעד הממוצע של 64.63 דולר מעט גבוה מזה של סקוטו ומצביע על עלייה של 10% עד התקופה הזו בשנה הבאה. (ראו תחזית מניית MPLX)

Kimbell Royalty Partners (KRP)
הבאה ברשימה של היום היא Kimbell Royalty Partners, חברת זכויות מינרלים ותמלוגים שמעניקה למשקיעים חשיפה לרווחי תעשיית הנפט והגז מפעילות בכל 48 המדינות היבשתיות של ארה"ב. Kimbell פועלת מאז 1998, ולמרות שהיא נותנת למשקיעים שלה חשיפה לתעשיות הנפט והגז, היא לא חברת הפקה בעצמה. במקום זאת, Kimbell מחזיקה תיק אחזקות במגוון רחב של אגני הפקת פחמימנים, וגובה תשלומי תמלוגים על משאבי נפט, גז ומינרלים שנחקרים ומפותחים על ידי מפעילים צד שלישי בקרקעות שבבעלותה.
כדי להצליח כחברת תמלוגים, האחזקות צריכות להיות רחבות — ו-Kimbell בהחלט עומדת בזה. תיק הנכסים של החברה כולל יותר מ-17 מיליון אקרים ברוטו, הפרוסים על פני 28 מדינות ונמצאים בכל אגני הפקת הנפט והגז היבשתיים המרכזיים בארה"ב. ראוי לציין במיוחד כי Kimbell מחזיקה ביותר מ-137,000 בארות ברוטו בנכסים שלה, ומתוכן 54,000 בארות באגן פרמיאן העשיר שבטקסס.
כדאי לציין ש-Kimbell השלימה לאחרונה — באוגוסט האחרון — מהלך רכישה משמעותי, עם רכישת Drop Down. הרכישה הזו מוסיפה לתיק של Kimbell עוד 3 מיליון אקרים ברוטו עם יותר מ-29,000 בארות מפיקות ברוטו, כשחלק גדול מהתוספות הללו מגיע מאזורים עשירים בהפקה כמו Eagle Ford, Permian, Mid-Con ואפלצ'יה. מדובר בהרחבה משמעותית של אחזקות המינרלים והתמלוגים החזקות והמגוונות ממילא של Kimbell. Kimbell ביצעה את העסקה במזומן ובמניות, עם תשלום מיידי של 74.9 מיליון דולר במזומן, לצד 9.5 מיליון מניות רגילות של KRP.
בדיבידנד האחרון שלה, שהוכרז ב-7 באוגוסט ושולם ב-24 באוגוסט, Kimbell יישמה העלאה של 14.6% בתשלום והעלתה את הדיבידנד ל-47 סנט למניה רגילה. בשיעור שנתי של 1.88 דולר, הדיבידנד נותן תשואה עתידית של 11%. הדיבידנד נתמך ישירות על ידי המזומן הזמין לחלוקה של החברה, שעמד על 59.98 מיליון דולר והוגדר כשיא של החברה.
סך ההכנסות ברבעון השני של 2026 הגיע ל-112.5 מיליון דולר, עלייה מרשימה של 30% לעומת השנה הקודמת, וכ-19.75 מיליון דולר מעל הציפיות. הרווח למניה non-GAAP של Kimbell, שעמד על 0.28 דולר, עקף את התחזית ב-2 סנטים למניה.
שוב, אנחנו מסתכלים על מניה שמשכה את תשומת הלב של אנליסט מוביל מ-RBC. כמו סקוטו למעלה, גם האנליסט סקוט הנולד מדורג בין 2% המובילים מבין אנשי המניות בוול סטריט. הוא מציין את הרכישה של Kimbell ואת ההיסטוריה החזקה שלה בתמיכה בחלוקות הון, וכותב: “KRP פועלת באופן אקטיבי בתחום המיזוגים והרכישות ורואה נכסים טובים שמגיעים לשוק. החברה ציינה שהצנרת של נכסי התמלוגים הופעלה מחדש בעקבות מחירי הנפט הגבוהים יותר. אנחנו מצפים שהחברה תכריז על חלוקה של 0.46 דולר למניה על בסיס ההערכה שלנו לתזרים מזומנים בר חלוקה של 66 מיליון דולר ואסטרטגיית חלוקה של 75% של החברה… תחזיות הרווח למניה/תזרים המזומנים בר החלוקה למניה שלנו לרבעון השלישי של 2026, של 0.28/0.61 דולר, גבוהות יותר בעקבות עדכון מחיר הסחורות הרבעוני שלנו לפי שווי שוק. תחזית הרווח למניה שלנו גבוהה מקונצנזוס של 0.24 דולר, בעוד שתחזית תזרים המזומנים בר החלוקה למניה שלנו נמוכה מקונצנזוס של 0.68 דולר.”
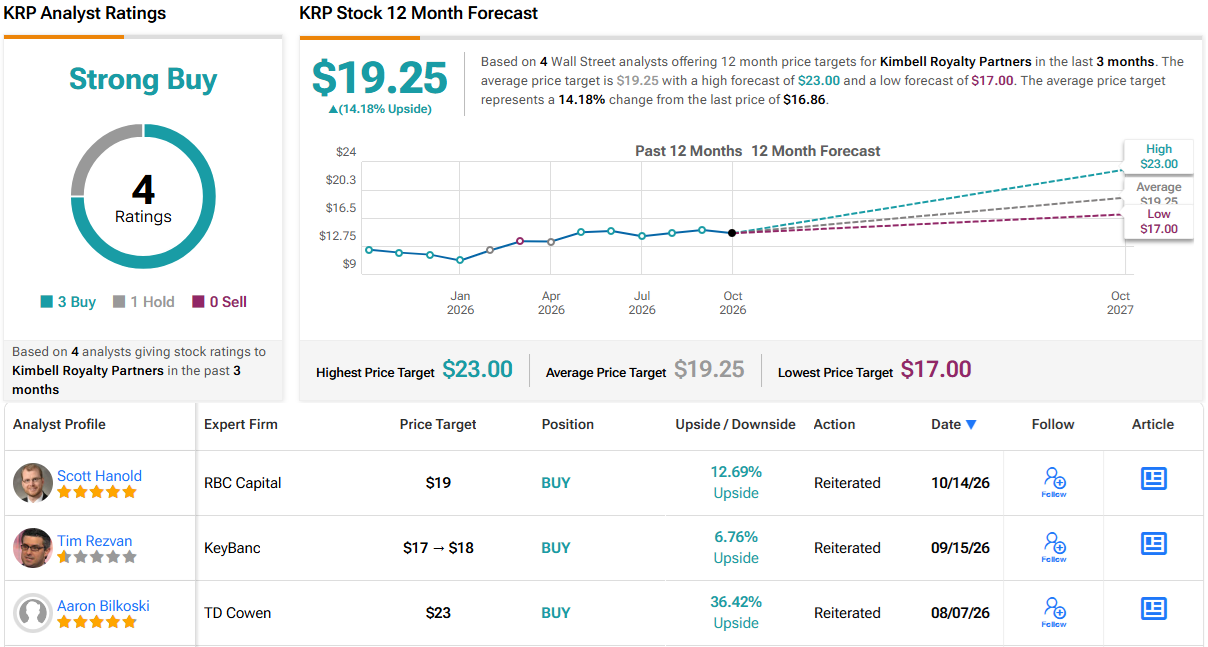
הנולד מתרגם את העמדה הזו לדירוג קנייה, ותומך בו עם מחיר יעד של 19 דולר, שמצביע על עלייה של 13% בטווח של שנה. כשמוסיפים את התשואה העתידית של הדיבידנד, המשקיעים עשויים ליהנות כאן מתשואה של עד 24% לקראת השנה הבאה. (כדי לראות את רקורד הביצועים של הנולד, לחצו כאן)
יש 4 סקירות אנליסטים אחרונות על Kimbell, והחלוקה של 3 מול 1 לטובת קנייה על פני החזק מעניקה למניה דירוג קונצנזוס של קנייה חזקה. המניה מתומחרת כרגע ב-16.86 דולר, ומחיר היעד הממוצע של 19.25 דולר מרמז על אפסייד של 14% ב-12 החודשים הקרובים. (ראו תחזית מניית KRP)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.