החוזים העתידיים על המניות בארה"ב עולים כשמחירי הנפט נסוגים והתשואות מתייצבות
דניה סיבוס מדווחת על מימוש אופציות ומכירת מניות נושא משרה
Anthropic תקצה 5% מהמניות לקרן חדשה לתועלת הציבור
רוצים להיחשף לדוחות של ספייס אקס בלי לקנות את המניה? תעודת הסל הזו בהיקף 36.2 מיליון דולר הפכה את SPCX להחזקה הגדולה ביותר שלה
אנבידיה או ברודקום: מניית AI אחת היא קנייה בירידות, והשנייה צריכה לרדת עוד, אומר משקיע בכיר
הספירה לאחור מתחילה: מורגן סטנלי מתייחסת למניית ספייס אקס לקראת הדוח
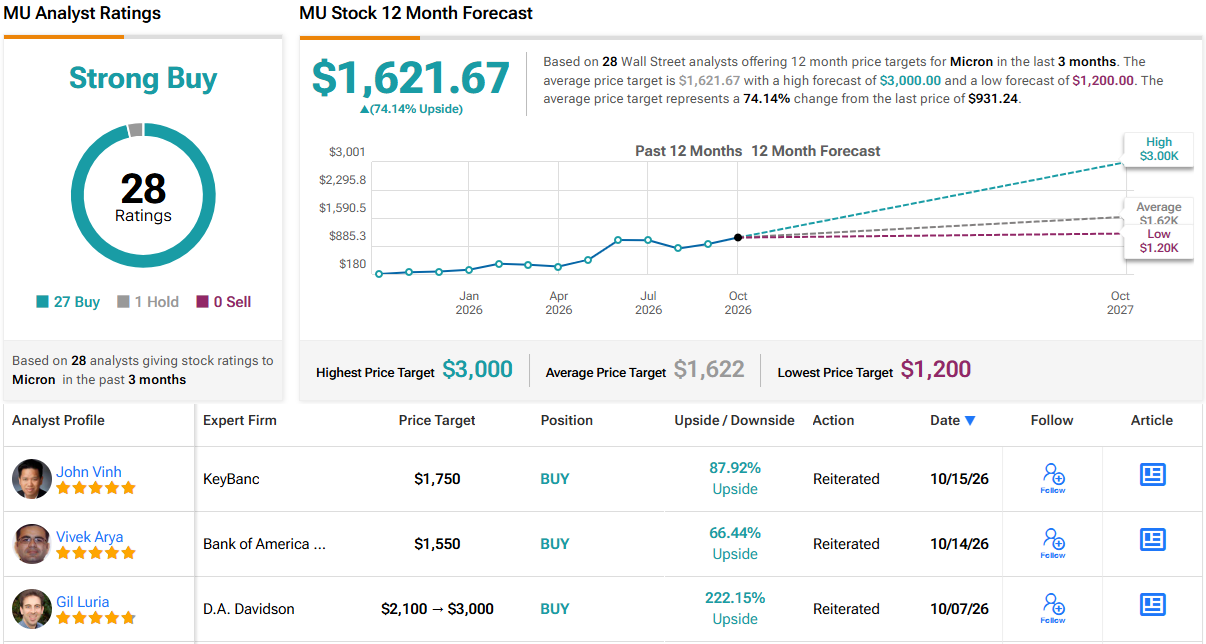
"התכוננו לזרז הבא", אומר משקיע על מניית מיקרון טכנולוג'י
האם דוח הרבעון השלישי של טסלה יעזור למניית טסלה להתאושש? הנה מה שהאנליסטים מצפים
פיצולי המניות הקרובים השבוע (19 באוקטובר עד 23 באוקטובר) – הישארו עם היד על הדופק
תחזית מניית ספייס אקס — למה האנליסטים מצפים לקראת הדוח ב-20 באוקטובר
אקסנצ'ור (ACN) בוחנת יציאה של 1.5 מיליארד דולר מהפעילות בסין
הביקוש לצמד האייפון של אפל מזנק, כשזמני האספקה נמתחים עד ינואר 2027
מיקרוסופט (מיקרוסופט) יוצאת מעסקת מרכז נתונים בבריטניה לפני ההנפקה של Nscale לפי שווי של 3 מיליארד דולר
מניית בנק אוף אמריקה (BAC) היא קנייה אחרי גל המכירות האחרון
פרופפוינט רוכשת את ורוניס סיסטמס (VRNS) בעסקת סייבר מבוססת AI בשווי 6.3 מיליארד דולר
סיילספורס (CRM) הופכת את איום ה-AI להזדמנות
בלקסטון גרופ (BX) עשויה להרוויח תשואה של יותר מ-10% מעסקת ה-AI של Anthropic בהיקף 9 מיליארד דולר
תצוגה מקדימה של דוח ספייס אקס (SPCX): האם צמיחת ה-AI יכולה להצדיק הוצאה של 18.4 מיליארד דולר?
קבוצת עזריאלי מעדכנת את כתובת המשרד הרשום
ישרוטל מדווחת על שינוי בהחזקות נושא משרה באופציות
המניות נופלות, אבל בסיטיגרופ אומרים ששני השמות האלה שווים קנייה
לממש את הז'יטונים: ריביות גבוהות יותר מאותתות שהגיע הזמן של מהמרי ה-AI
סופטבנק בוחנת עסקה של 18 מיליארד דולר לרכישת Allied Universal לאחר שהמניה צנחה ב-9.37%
הדוחות המרכזיים השבוע – 19-23 באוקטובר, 2026
השבוע שהיה, השבוע שמצפה לנו: מאקרו ושווקים, 18 באוקטובר
מניית Rocket Lab Usa (RKLB) יורדת בעקבות דחיית שיגור Neutron. הנה מה שהאנליסטים מצפים שיקרה בהמשך
3 תעודות סל עם פוטנציאל עלייה של יותר מ-15%, לפי אנליסט ה-AI
3 מניות דיבידנד אריסטוקרט שכדאי לקנות עכשיו כדי לקבל תשלום בנובמבר
"אל תתעלמו מהמציאות," מזהיר משקיע בזמן שמניית סנדיסק צונחת
סוחרי האופציות של מטא פלטפורמס מתמחרים תנודת רווחים של 137 מיליארד דולר ב-21 באוקטובר
3 מניות דאטה סנטר בדירוג "קנייה חזקה" שכדאי לקפוץ עליהן עם אפסייד של יותר מ-80% בזמן שמניות הטכנולוגיה נופלות
מכירת החיסול במניות השבבים העניקה לשורטיסטים רווחים על הנייר של 32 מיליארד דולר, על רקע גוברים החששות סביב AI
מניית אובר (UBER): למה גוגנהיים חיובית למרות "מרוץ של שלושה סוסים" מול Waymo, Zoox ו-טסלה
שוק המניות היום: SPY ו-QQQ צנחו בעקבות חולשה בטכנולוגיה בזמן שמחירי הנפט זינקו ב-3%
המניות המובילות בעליות ב-S&P 500 היום, 16/10/26
מיקרון או קורוויב: מניה אחת היא קנייה חזקה אחרי הירידה של היום, אבל לשנייה יש יותר אפסייד, לפי וול סטריט
מניית קורוויב (CRWV) צונחת בעוד 12% כשהמסחר סביב ה-AI נחלש
מטא עדיין צריכה להוכיח שהיא יכולה לייצר הכנסות מסוכן Muse שלה, אומר אנליסט 5 כוכבים של BNP
מכוניות טסלה אולי יכולות לעוף, אבל מניית [טסלה] לא
ביטקוין (BTC) יורד מתחת ל-80,000 דולר כשמשקיעים מוכרים נכסי סיכון
למה הזהב והכסף יורדים היום, 16/10/26?
מניית Fractyl Health (GUTS) צונחת ביותר מ-58% בעקבות תוצאות ניסוי ותביעה
אדובי סיסטמס (ADBE): הסנטימנט השלילי בוול סטריט רק ממשיך להחמיר
IBM מפרסמת בשבוע הבא את דוחות הרבעון השלישי – מי מחזיק במניית IBM?
מניית אפל (אפל): למה ב-UBS מודאגים מביקוש חלש יותר לאייפון
תזרים המזומנים החופשי של מיקרוסופט (מיקרוסופט) צפוי להישאר חיובי למרות הוצאות כבדות על AI
מניית שופיפיי (SHOP) יכולה לעלות ב-20%, אומרת רויאל בנק אוף קנדה
מניית מיקרוסופט (מיקרוסופט) יורדת אחרי חקירה של רגולטור בבריטניה
למה שוק המניות יורד היום, 16/10/26?
הסיכויים למיזוג בין טסלה ל-SpaceX זינקו מ-30% ל-55% בתוך יומיים – הנה הסיבה
מניית פינדואודואו (PDD) יורדת אחרי תשלום של 3 מיליון דולר במסגרת הסדר בתביעה בטקסס על חשיפת נתונים
SpaceX מול טסלה: בוול סטריט רואים אפסייד גבוה ביותר מפי 3 במניה אחת של אילון מאסק אחרי הדגמת הרודסטר
דאו ג'ונס היום: ה-DJIA נבלם בגלל חולשה במניות הטכנולוגיה, בזמן שההימורים על העלאת ריבית נחלשים
מניות הגיימינג שסוחרים צריכים לעקוב אחריהן אחרי החדשות הגדולות ביותר של השבוע
"אנבידיה נותרת אבן היסוד של מהפכת ה-AI", אומר דן אייבס, ושומר על מחיר יעד של 300 דולר
וולמארט (WMT) קונה תוצרת אמריקאית כדי לחזק את כוח הייצור בכחול, לבן ואדום
"ברור יותר ממה שזה נראה", אומר משקיע על מניית סנדיסק
3 קרנות הסל הטובות ביותר של ואנגארד עם חשיפה ל-S&P 500 ואפסייד של יותר מ-14%
מניית EchoStar (ECHO) קיבלה העלאה כפולה בדירוג מג'יי פי מורגן אחרי עסקאות של 43 מיליארד דולר עם SpaceX ו-AT&T
טסלה מול SPCX: איזו מניה האנליסטים מעדיפים אחרי הדגמת הרודסטר?
מניית יוניון פסיפיק (UNP) יורדת בעקבות הידיעה שסמנכ"לית הכספים פורשת
מטא פלטפורמס תדווח על תוצאות הרבעון השלישי ב-21 באוקטובר. הנה מי עדיין מחזיק במניית מטא
מניית אנבידיה (אנבידיה) יורדת למרות השקה חדשה של מחשב ה-AI הנייד RTX Spark
מניית אורקל היא משחק של המתנה, אומר משקיע בכיר
מניית סטרטג'י (MSTR) יורדת בעקבות אפשרות להוצאה מהמדדים לפי הכללים החדשים של MSCI
עובדי Stellantis (STLA) מקיימים הצבעה על שביתה בקנדה בסוף השבוע
מניית ספייס אקס: "ההוכחות קרובות יותר", אומרת אוורקור כשהיא מעלה את מחיר היעד
נוטים למניות אנרגיה כשהבחירות לאמצע הקדנציה מתקרבות
קורוויב מול IREN: מניית AI אחת שכדאי להימנע ממנה, ואחת שכדאי לאמץ, לפי משקיע
מניית אקסון מובייל (XOM) עולה בעקבות סבירות לתוספת רווח של 4.5 מיליארד דולר ממלחמת איראן
שוק המניות בשבוע הקרוב: היערכו לדוחות של ענקיות הטכנולוגיה ולנתוני תעסוקה
אלפאבית A (גוגל) מבטיחה גישה לתוכן החדשות של CNN לצורך אימון בינה מלאכותית
מחיר היעד של מניית AMD: האם הירידה השבוע היא הזדמנות לקנות את מניות יצרנית השבבים?
מניית אפל (אפל) עולה לאחר שה-iPhone Duo נמכר מראש בתוך דקות, והמשלוחים נדחו לינואר
אינטראקטיב ברוקרס (IBKR) מעלה את הדיבידנד ב-71%
"'לא סיפור גדול', אומרת משקיעה על מניית Rocket Lab Usa"
S&P 500 יורד כשהמניות הטכנולוגיות ממשיכות להיות תחת לחץ
מניית קוסטקו: הנה למה האנליסט בדירוג 5 כוכבים הזה בדיוק העלה את מחיר היעד של COST ב-17% ל-1,250 דולר
מניית טסלה עולה בעקבות הדגמת רודסטר מעופפת, אבל ג'ין מנסטר לא רואה לה "ערך מסחרי"
למה מניית זנטה גרופ (ZTG) עולה היום ב-46%?
"אל תתנו לעלייה להטעות אתכם," אומר משקיע מוביל על מניית מיקרון טכנולוג'י
דאו ג'ונס עולה אחרי שההערות של וורש הורידו את הסיכוי להעלאת ריבית
מניית IBM בדרך לתזוזה של כמעט 8% אחרי דוחות הרבעון השלישי בשבוע הבא, לפי סוחרי האופציות
"זה לא יותר מהפוגה," אומר משקיע בכיר על מניית אנבידיה
תחזית מניית RKLB: גולדמן זאקס הוריד את מחיר היעד ל-67 דולר אחרי דחייה בשיגור Neutron
3 המניות המובילות לקנייה היום, לפי אנליסטים מובילים – 16 באוקטובר
מניות האחסון WDC ו-STX יורדות אחרי שוולס פרגו חתך את מחירי היעד לקראת דוחות הרבעון הראשון — הנה הסיבה
חוזים עתידיים על המניות נסחרים במגמה מעורבת על רקע חששות מאינפלציה ומסחר ה-AI
נטפליקס תדווח על רווחים ב-20 באוקטובר: סוחרי אופציות מצפים לתנועה חדה במניית נטפליקס אחרי תוצאות הרבעון השלישי
CRWV מול IREN: ג'ים קריימר אומר שרק מניית ניאוקלאוד אחת שווה קנייה בירידות
תחזית מחיר מניית קורוויב — מה האנליסטים מצפים אחרי גל המכירות
3 מניות בולטות שאנליסטים עוקבים אחריהן ולמה, 16 באוקטובר
דוחות הרבעון השלישי של טסלה בפתח: אילו 4 מדדי KPI יכולים להניע את סיפור הצמיחה?
תצוגה מקדימה של דוחות הרבעון השלישי של קוונטוםסקייפ: סוחרי האופציות נערכים לתנודה גדולה במניית QS אחרי הדוחות
למה מניות מיקרון וסנדיסק יורדות היום בזמן שטסלה עולה — ומה וול סטריט רואה בהמשך
ויימו מכוונת להשקה בטורונטו ב-2028, בזמן שהיא מאיצה את ההתרחבות הגלובלית
"מכונית מעופפת לא משנה את החישוב", אומרת משקיעה מובילה על מניית טסלה
מניית טסלה ו-SpaceX מזנקות: דן אייבס אומר שחשיפת הרודסטר מזינה ספקולציות על מיזוג
VOO מול VTI: איזו קרן סל של ואנגרד היא קנייה טובה יותר עכשיו?
נעילה ירוקה בת”א בהובלת מניות הטכנולוגיה והנדל”ן, קמטק זינקה 6.4%
טסלה תדווח על רווחי הרבעון השלישי ב-21 באוקטובר. סוחרי האופציות מהמרים על תנודה חדה במניית טסלה אחרי דוח הרבעון השלישי
מנכ"ל פורשה מכוון לשולי רווח תפעוליים של 15% ולתגי מחיר של 370,000 דולר במסגרת תוכנית ההתאוששות ל-2035
חיפושי גוגל על ביטקוין ירדו לשפל של שש שנים בזמן שהאינפלציה עולה, והאנליסט ווילי וו רואה בתקופה השקטה אות קנייה
מנוע צמיחה חדש לווישור גלובלטק: תיק האשראי והערבויות הגיע לכ-100 מיליון שקל
עדכון המדדים: אל על ודוראל בדרך לת”א 35, איך יושפע התיק שלכם?
סוכנים עלינו מכל הכיוונים
XRP יורד ב-4.5% אחרי ש-CTO של ריפל עורר ספקולציות סביב סידני סוויני בעקבות בלבול בשלט בטיימס סקוור