
ירח הדבש בין Rocket Lab למשקיעים שלה הסתיים
- Rocket Lab ממשיכה להציג פעילות מגוונת וחזקה, כאשר 80% מהכנסותיה מגיעות ממערכות חלל, לצד צבר הזמנות משמעותי עבור Electron ו-Neutron.
- למרות העיכובים ב-Neutron והירידה בתחזית מחיר המניה, אנליסטים עדיין מציגים אמון רב ב-RKLB, עם 15 המלצות קנייה ושלוש המלצות החזק.

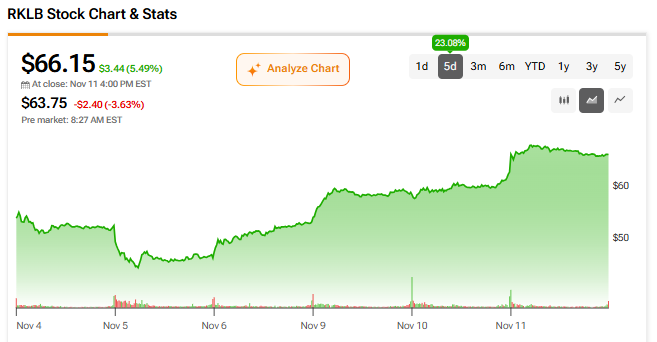
Rocket Lab (RKLB) אולי מאבדת חלק מהקסם שהיה לה בעיני המשקיעים, אבל אני עדיין חיובי לגבי החברה בזכות ההנהלה החזקה שלה והתרחבות פעילותה. ספקית שירותי שיגור הרקטות ושירותי החלל ראתה את מנייתה יורדת בתחילה בכ-4% לאחר פרסום תוצאות הרבעון השלישי, למרות שהכתה את תחזיות ההכנסות ב-10.62 מיליון דולר. המכירות הגיעו ל-267.83 מיליון דולר, אך הפסדי GAAP גבוהים מהצפוי, ככל הנראה, אכזבו את המשקיעים.
התגובה הזו מצביעה על שינוי בציפיות. המשקיעים מצפים כעת מ-Rocket Lab להציג נתונים פיננסיים חזקים ולהכות את התחזיות. גם פרשנים בולטים בשוק הפכו ביקורתיים יותר. ג'ים קריימר מ-CNBC התייחס לרקטת Neutron שהתעכבה ואמר: "חשבתי שכישלון השיגור יפגע בה יותר. אני חושב שנוצרת כאן הזדמנות מצוינת [למכור, למכור, למכור]." זהו שינוי דרמטי בסנטימנט כלפי חברה שלפני שנתיים נסחרה בפחות מ-10 דולר למניה, והשנה זינקה ל-151 דולר במאי.
אני חיובי משום ש-Rocket Lab היא אחת מחברות החלל המנוהלות בצורה הטובה ביותר. היא גיוונה את פעילותה, משיגור רקטות בלבד לייצור של הכול, מלוויינים ועד פאנלים סולאריים. החברה אף אושרה להשתתף בתוכנית הלוואות של 150 מיליון דולר מטעם משרד המלחמה, שנועדה לסייע בפיתוח Neutron. מהלך כזה מעיד על ביטחון רב בצוות ההנהלה של Rocket Lab ומשפר את המוניטין שלה בקרב הלקוחות.
הגיוון הופך לחשוב יותר ויותר
הגיוון הופך לחשוב יותר ויותר עבור Rocket Lab. שני פלחי ההכנסות העיקריים של החברה הם מערכות חלל ושירותי שיגור. עבור חברה המוכרת בעיקר בזכות שיגורי הרקטות שלה, מכירת לוויינים, פאנלים סולאריים ופתרונות חלל נוספים הניבה כמעט 215 מיליון דולר ברבעון השלישי. מערכות החלל מהוות 80% מסך ההכנסות של Rocket Lab, הרבה מעבר להכנסות של 53 מיליון דולר מפעילות השיגורים. עם זאת, בשוק הנוכחי, שבו המשקיעים הפנו במידה רבה את גבם לרוב מניות החלל מאז הקיץ, הם רגישים במיוחד לחדשות על העיכובים ב-Neutron.
כאשר Rocket Lab הודיעה על העיכוב האחרון ב-14 באוקטובר, המניה צנחה ב-7.85%. לאחר מכן נרשמו ירידות נוספות ביומיים הבאים, בשיעורים של 6.64% ו-7.98%. מה שהשוק אינו מביא בחשבון הוא רקטת Electron הקיימת של החברה, המיועדת לשיגורים קטנים וממשיכה להגדיל את ההכנסות. הודעה על עסקה ל-20 שיגורים עם Synspective (JP:290A) מראה שההצלחה של Rocket Lab אינה תלויה ברקטה עתידית אחת, אלא בשתיים. בניגוד למתחרות שעדיין עובדות על פלטפורמת השיגור האמינה הראשונה שלהן, Rocket Lab הצליחה לגוון את פעילותה מעבר לשיגורים ולהתרחב לתחום מערכות החלל.

אל ההר עולה: Electron ו-Neutron יחד
ב-14 בנובמבר תגיע תעשיית החלל לאבן דרך משמעותית עבור Rocket Lab: שיגור ה-Electron ה-100 שלה. הגעה לאבן הדרך התלת-ספרתית במשימה "אל ההר עולה" מדגימה בבירור את אמינות השיגורים של Rocket Lab, העומדת על 96%, ומסבירה מדוע צבר ההזמנות שלה כולל 117 משימות. השיגור הקרוב של Electron יהפוך אותה לרקטה המהירה ביותר שהגיעה ל-100 שיגורים, ומדגיש את הצורך המתמשך של תעשיית החלל בשיגור מטענים מותאם אישית, במקום שירות השיגורים המשותפים של SpaceX (SPCX). כיום, אף חברה אחרת אינה מספקת שירות מותאם כזה בהצלחה דומה.
Rocket Lab מקווה להוסיף להצלחתה באמצעות בניית Neutron הגדולה יותר, רקטה רב-פעמית להובלת מטענים בינוניים. שתי הרקטות יפעלו במקביל, כאשר Neutron תתמקד בבניית מערכי-ענק של לוויינים לתקשורת ולמרכזי נתונים במסלול. כאשר SpaceX מצמצמת את פעילות Falcon 9 כדי להתמקד בלעדית בשיגורי Starship, Rocket Lab עשויה להיתפס כספקית גמישה יותר.
SpaceX מתנשאת מעל כולן
SpaceX מתנשאת מעל התעשייה ומאפילה עליה. עם זאת, ההודעה של Rocket Lab כי זכתה בשמונה משימות Neutron נוספות במהלך שיחת המשקיעים שלה למעשה ממלאת את לוח השיגורים של Neutron עד סוף העשור. ל-Neutron יש כעת 16 שיגורים בצבר ההזמנות, כאשר שמונה החוזים החדשים מסתכמים ב-515 מיליון דולר. הביקוש המהיר לרקטה שהתעכבה במשך שנים ועדיין לא טסה משקף את אי-הנוחות בתעשיית החלל לנוכח צמצום פעילות Falcon 9, רקטת המטען הבינוני של SpaceX.
עולות שאלות לגבי היקף הקיבולת של Starship ש-SpaceX תקצה ללקוחות חיצוניים ועד כמה הרקטה תהיה נגישה לתעשייה הרחבה. Starship תהיה עסוקה מאוד בשיגור שירותים בבעלות החברה, כמו Starlink, Starmind, Starfall ואחרים. שירותים אלה מהווים את החפיר התחרותי של SpaceX, והנכונות לסייע למתחרות פוטנציאליות עשויה להיחלש ככל שהן יתבגרו.
כפי שאמר בעבר מנכ"ל Rocket Lab, מי שמחזיק במפתחות לחלל שולט בו. בתגובה לדינמיקה המשתנה הזו, התעשייה מסתגלת במהירות, ויצרני לוויינים ממהרים להשיג קיבולת מיצרני רקטות. דוגמה קיצונית אחת היא ספקית תקשורת הלוויינים ASTS SpaceMobile (ASTS), שתרכוש מנועי רקטות בשווי 1.3 מיליארד דולר מ-Firefly Aerospace (FLY) כדי לפתח רקטה רב-פעמית משלה, שאמורה לשגר לראשונה ב-2029.
מגמות החלל מתפתחות: גדול יותר ותדירות גבוהה יותר
עד כה, 16 הזכיות של Neutron מצביעות על אישור התעשייה לתכנון שלה. עם זאת, סיכון אפשרי אחד ל-Neutron אינו קשור לעיכובים המתמשכים. הסיכון הוא ש-Neutron תוכננה עבור שוק שיגורי חלל שהיה קיים ב-2021, כאשר הוכרז עליה לראשונה. כיום צורכי השוק משתנים במהירות, ועד 2030 תתברר הדרישה למטענים גדולים יותר ולתדירות שיגורים גבוהה יותר.
חשוב לציין שהיתרון התכנוני של Neutron הוא הגוף הרחב שלה, לצד גובהה הנמוך יחסית, 43 מטרים. לשם השוואה, Falcon 9 מציעה קיבולת גדולה בהרבה בגובה של 70 מטרים. נוסף על כך, Rocket Lab שואפת לשגר מדי שבוע. לעומת זאת, ג'ף בזוס הזכיר פעמים רבות את היעד של Blue Origin לשגר מאות פעמים בשנה, אם לא אלפי פעמים.
בכל מקרה, השוק הכולל הניתן לפנייה (TAM) כולל פוטנציאל למיליוני מרכזי נתונים במסלול, לווייני הדמיה ותקשורת וכלי העברה מסלוליים (OTV). כיום, שתי חברות שיגור הרקטות הפוריות ביותר שתופסות את השוק הזה נותרו SpaceX ו-Rocket Lab בארה"ב.
המשקיעים עוקבים מקרוב אחר הרקטה האמריקאית הרב-פעמית הבאה שתטוס אחרי Falcon 9 של SpaceX ו-New Glenn של Blue Origin. הציפיות מ-Neutron של Rocket Lab היו גבוהות, אך היא כבר אינה המועמדת המובילה הברורה. Stoke Space, Relativity Space, FireFly Aerospace ועוד כמה חברות מצמצמות במהירות את הפער, או אפילו מקדימות. המשקיעים צריכים לצפות לכך שחדשות הקשורות לשירותי שיגור ייצרו תנודתיות עבור RKLB בטווח הקצר, אך גם לכך ש-RKLB תתאושש במהירות, מכיוון שהחברה מפיקה 80% מהכנסותיה ממערכות חלל.
כפי שאמר מנכ"ל Rocket Lab, סר פיטר בק, בפודקאסט ב-24 באוגוסט: "גם כשאנחנו מתמודדים על החוזים הגדולים של הקבלנים הראשיים — אפילו אם אנחנו מפסידים, אנחנו עדיין מנצחים. וכשאנחנו מנצחים, אנחנו מנצחים פעמיים."
אין לבסס את השווי של RKLB על Neutron
העיכובים בשיגור Neutron הם חדשות רעות. עם זאת, דבר אחד שהמשקיעים עדיין לא העריכו במלואו הוא שרקטות הן המפתחות לחלל, ומאפשרות לחברות כמו Rocket Lab ו-SpaceX לייצר את רוב הכנסותיהן באמצעות שילוב שירותים נוספים. נוסף על כך, Rocket Lab חזתה במקור ש-Neutron תשוגר פעם אחת בלבד ב-2027. מחזור הפיתוח של Rocket Lab איטרטיבי בהרבה מזה של SpaceX, המבוסס על גישת "לבחון לעיתים קרובות ולהיכשל לעיתים קרובות". מנקודת מבט זו, ל-Neutron לא הייתה אמורה להיות השפעה משמעותית על השווי של Rocket Lab ב-2027 בכל מקרה.
לאחר פרסום דוח הרווחים של Rocket Lab ב-9 בנובמבר, RKLB ירדה ב-4% במסחר המאוחר, בעיקר משום שהפסד ה-GAAP היה גבוה ב-0.05 דולר מהתחזית של 0.07- דולר למניה. החברה דיווחה על הפסד של 0.12- דולר. גל המכירות הראשוני התהפך ביום המסחר הבא, כאשר RKLB סגרה בעלייה של 18%. למשקיעים היה זמן לבחון לעומק את הפסד ה-GAAP הגבוה יותר, והם גילו חיובים חד-פעמיים הקשורים לרכישת Iridium (IRDM). הזינוק של 73% בהכנסות משנה לשנה והתרחבות צבר ההזמנות ב-52%, ל-3.57 מיליארד דולר, גברו על כל סנטימנט שלילי.

Rocket Lab גם העלתה את הרף לקראת פרסום הדוח הבא שלה ב-4 במרץ 2027. הקונצנזוס בוול סטריט צפה הכנסות של כ-265 מיליון דולר ברבעון הרביעי, בעוד Rocket Lab עדכנה את התחזית כלפי מעלה ל-270–290 מיליון דולר.

תחזית האנליסטים ל-RKLB ל-12 חודשים
המגמות המאקרו-כלכלה הנוכחיות, המעצבות את הדינמיקה בשוקי המניות ברחבי העולם, הן בהחלט גורם שדחף את תחזית המניה הממוצעת של RKLB מ-110 דולר ל-95.35 דולר בקרב 18 האנליסטים המסקרים את החברה. מחיר היעד הממוצע הנוכחי, 95.35 דולר, משקף פוטנציאל עלייה של 44.15% ביחס למחיר המניה כיום. העיכוב ב-Neutron הוא רק זרז אחד, לצד ריביות גבוהות יותר וחששות מאינפלציה. למרות הירידה של 15 דולר בתחזית המניה הממוצעת של האנליסטים, רבים מהם חזרו על אמונתם החזקה. 15 המלצות קנייה ושלוש המלצות החזק מצביעות על אמונה חזקה בוול סטריט.

לסיכום: גם אם נפסיד, אנחנו עדיין מנצחים
התפקיד הכפול של החברה כספקית הן של מערכות חלל והן של מערכות שיגור יוצר זרמי הכנסות יציבים. Rocket Lab היא גם קבלן ראשי וגם ספקית רכיבים. החברה הופכת בהדרגה לחלק בלתי נפרד משרשרת האספקה של תעשיית החלל.