
AMD מול מארוול: מניית AI אחת הובילה את ההתאוששות, והשנייה היא הקנייה המועדפת, אומר משקיע
- אדוונסד מיקרו דיווייסז הובילה את התאוששות מניות ה-AI בזכות תוצאות שיא, צמיחה חזקה במרכזי הנתונים ולקוחות חדשים, אך המניה נסחרת בשווי גבוה יותר.
- המשקיע רוברט איזקיירדו מעדיף את מארוול על פני אדוונסד מיקרו דיווייסז לקראת 2027, בעיקר בזכות השווי הנמוך יותר והצמיחה האפשרית מעסקת Lumentum, אף שהעסקה והסיכונים העסקיים מוסיפים אי-ודאות.

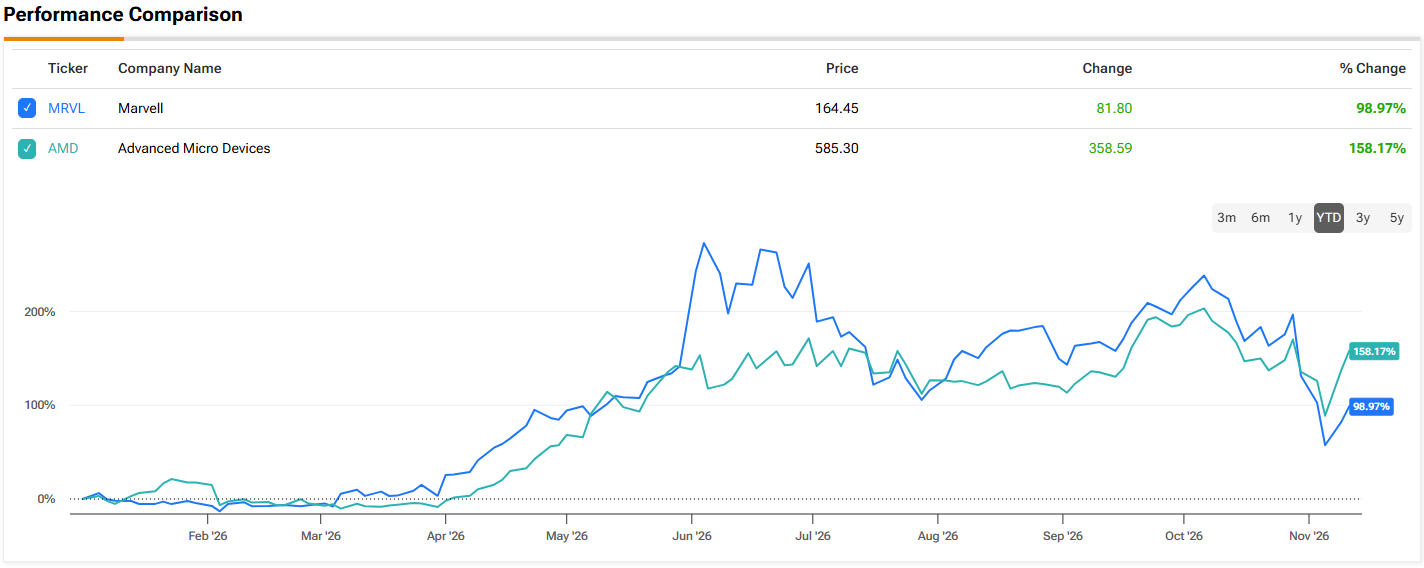
ההשקעה בתחום ה-AI עברה לאחרונה תקופה תנודתית. מניות השבבים ירדו אחרי בחירות אמצע הקדנציה, על רקע החששות שהתוצאות עלולות להאט את בניית תשתיות ה-AI. גם אדוונסד מיקרו דיווייסז (NASDAQ:AMD) וגם מארוול (NASDAQ:MRVL) נפגעו מכך. מאז שתיהן התאוששו, אך לא באותה מידה.
אדוונסד מיקרו דיווייסז, שמפתחת את המעבדים שמריצים עומסי עבודה של AI, הובילה את ההתאוששות. היא נהנתה מרבעון שיא וכן מהטלטלה באנבידיה, שם ג'נסן הואנג התפטר אתמול מתפקיד המנכ"ל, בעקבות דיווחים על פרשיות מחוץ לנישואים, כולל אחת עם מרגלת סינית חשודה. מארוול, שמספקת את השבבים המותאמים אישית ואת החיבורים שמעבירים נתונים ביניהם, התאוששה גם היא, אך עדיין מושפעת לרעה מהתוכנית שלה לרכוש את חברת האופטיקה Lumentum בעסקת מניות בשווי של 115 מיליארד דולר. מנייתה נסחרת כמעט 50% מתחת לשיא שקבעה ביוני.
המשקיע רוברט איזקיירדו, שתורם ל-The Motley Fool, השווה בין שתי החברות כדי להחליט איזו מהן ראויה למקום בתיק השקעות לקראת 2027.
למשקיע אין טענות לעסקי אדוונסד מיקרו דיווייסז. ההכנסות ברבעון השלישי זינקו ב-45% לעומת השנה שעברה, לשיא של 13.4 מיליארד דולר. מכירות מרכזי הנתונים, שכעת מהוות כמעט שני שלישים מכלל ההכנסות, זינקו ב-97% ל-8.5 מיליארד דולר. הצמיחה נבעה מהביקוש למעבדי השרתים EPYC ומהשקת מעבדי ה-GPU מדגם Instinct MI450 של החברה. ההנהלה צופה שהצמיחה תאיץ מכאן. היא צופה הכנסות של כ-17 מיליארד דולר ברבעון הרביעי, נתון שישקף עלייה של 66% לעומת השנה שעברה בנקודת האמצע.
רשימת הלקוחות של אדוונסד מיקרו דיווייסז ממשיכה להתארך. לחברה כבר יש הסכם רב-שנתי לאספקת מאיצי MI450 ל-OpenAI. בסוף אוקטובר היא מסרה שמערכות Helios שלה, בקנה מידה של ארונות שרתים, הותקנו ונבדקות במטא. השבוע היא חשפה תוכניות להשקיע 2.5 מיליארד דולר במניות Anthropic. מדובר בחלק מהתחייבות של עד 5 מיליארד דולר, הקשורה לפריסת שבבים של אדוונסד מיקרו דיווייסז על ידי Anthropic.
הבעיה, לפי איזקיירדו, היא שההצלחה מגיעה במחיר. רצף ההישגים של אדוונסד מיקרו דיווייסז בתחום ה-AI, לצד מעבר כספים מאנבידיה, דחף את מנייתה לשווי גבוה. אדוונסד מיקרו דיווייסז נסחרת במכפיל רווח עתידי של כ-39, מעל הממוצע שלה בחמש השנים האחרונות, שעמד על 35. במקביל, מארוול נסחרת במכפיל רווח עתידי של כ-29, לאחר הירידות האחרונות במניה.
גם הנתונים של מארוול מרשימים. ההכנסות ברבעון הפיסקלי השני עלו ב-37% לעומת השנה שעברה, לשיא של 2.74 מיליארד דולר. הצמיחה הובלה על ידי עלייה של 46% במכירות מרכזי הנתונים. ההנהלה צופה הכנסות של כ-12 מיליארד דולר בשנת הכספים 2027, כ-45% יותר מאשר בשנה שעברה. החודש מסרה החברה שההכנסות ברבעון השלישי תואמות את נקודת האמצע של התחזית שלה, שעמדה על 3.15 מיליארד דולר.
החדשות הגדולות יותר הגיעו ביום המשקיעים של מארוול ב-6 באוקטובר. החברה העלתה את יעד ההכנסות שלה לשנת הכספים 2028, השנה שתסתיים בינואר 2028, לכ-20 מיליארד דולר, לעומת 18 מיליארד דולר, ובכך הקדימה את ציפיות וול סטריט. היא גם קבעה יעד של 70 עד 90 מיליארד דולר לשנת הכספים 2031. המנכ"ל מאט מרפי הוסיף שהשוק הפוטנציאלי של מארוול בתחום ה-AI עשוי להגיע ל-400 מיליארד דולר עד 2030.
איזקיירדו מציין שהיעדים האלה נקבעו לפני עסקת Lumentum. ההכנסות של Lumentum זינקו ב-137% לעומת השנה שעברה, ל-1.26 מיליארד דולר ברבעון שהסתיים ב-26 בספטמבר. החברה צופה הכנסות של 1.575 עד 1.625 מיליארד דולר ברבעון דצמבר. לפי תנאי העסקה, בעלי המניות של Lumentum יקבלו 4.5 מניות של מארוול עבור כל מניה שבבעלותם. לדעתו, הוספת יצרנית הלייזרים והאופטיקה מעניקה למארוול מקור צמיחה משמעותי נוסף לשנים הבאות.
אף אחת מהמניות אינה נטולת סיכונים. אדוונסד מיקרו דיווייסז מתחרה באנבידיה ובאינטל, מסתמכת על מספר מצומצם של שותפות ייצור ומתמודדת עם מגבלות יצוא על שבבי AI מתקדמים. מגבלות אלה כבר הובילו למחיקות מלאי. מארוול תלויה בקבוצה קטנה של לקוחות גדולים ובמפעלי שבבים באסיה, מה שחושף אותה למתיחות גיאופוליטית ולאסונות טבע באזור. היא גם עלולה לאבד עסקים כאשר ענקיות הענן יפתחו יותר שבבים בעצמן.
עסקת Lumentum מוסיפה אי-ודאות משלה. מכיוון שהתשלום מתבצע במניות, בעלי המניות הקיימים של מארוול יחזיקו בכ-67% מהחברה הממוזגת. העסקה עדיין דורשת אישור של בעלי המניות ושל הרגולטורים, ולא צפויה להיסגר לפני המחצית הראשונה של 2028.
למרות זאת, איזקיירדו סבור שהשווי הנמוך יותר של מארוול והצמיחה הנוספת ש-Lumentum עשויה להביא יוצרים שילוב חזק יותר. הוא היה קונה את מארוול ולא את אדוונסד מיקרו דיווייסז לקראת 2027. (כדי לצפות בהיסטוריית הביצועים של איזקיירדו, לחצו כאן)
בוול סטריט, שתי המניות מקבלות דירוג קנייה חזקה, אף שאחת מהן נתפסת כיום כבעלת פוטנציאל עלייה גבוה בהרבה. מחיר היעד הממוצע של אדוונסד מיקרו דיווייסז עומד על 652.18 דולר, נתון המגלם תשואה של 11.5% במהלך 12 החודשים הקרובים. מחיר היעד הממוצע של MRVL עומד על 323.63 דולר, ומשקף צפי לעלייה של 97% במניה בשנה הקרובה. (ראו תחזית מניית AMD או תחזית מניית MRVL)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.