
קורוויב או סאנדיסק: מניית AI אחת שורפת מזומנים, והשנייה מייצרת אותם, אומר משקיע מוביל
- קורוויב מציגה צמיחה חדה בהכנסות, אך ההפסדים, הוצאות הריבית והצורך בהנפקת מניות גדלים במהירות. לכן המשקיע ג'ונתן ובר מעניק למניה המלצת החזק.
- סאנדיסק נהנית מביקוש למרכזי נתונים של AI, משיעור רווח גולמי גבוה ומתחזיות רווח חזקות. ובר שדרג את המניה מהחזק לקנייה.

קורוויב (NASDAQ:CRWV) וסאנדיסק (NASDAQ:SNDK) מרוויחות מהתרחבות תחום ה-AI, אבל מחלקים שונים במרכז הנתונים. קורוויב משכירה את כוח המחשוב של מעבדי GPU, שמעבדות AI וחברות טכנולוגיה גדולות מתקשות להשיג בכמות מספקת. סאנדיסק מייצרת את זיכרונות הפלאש שבהם נשמרים הנתונים שעליהם המודלים האלה מסתמכים. שתי החברות עקפו את תחזיות וול סטריט בדוחות הרבעוניים האחרונים שלהן, אבל רק מניה אחת זכתה לתגמול.
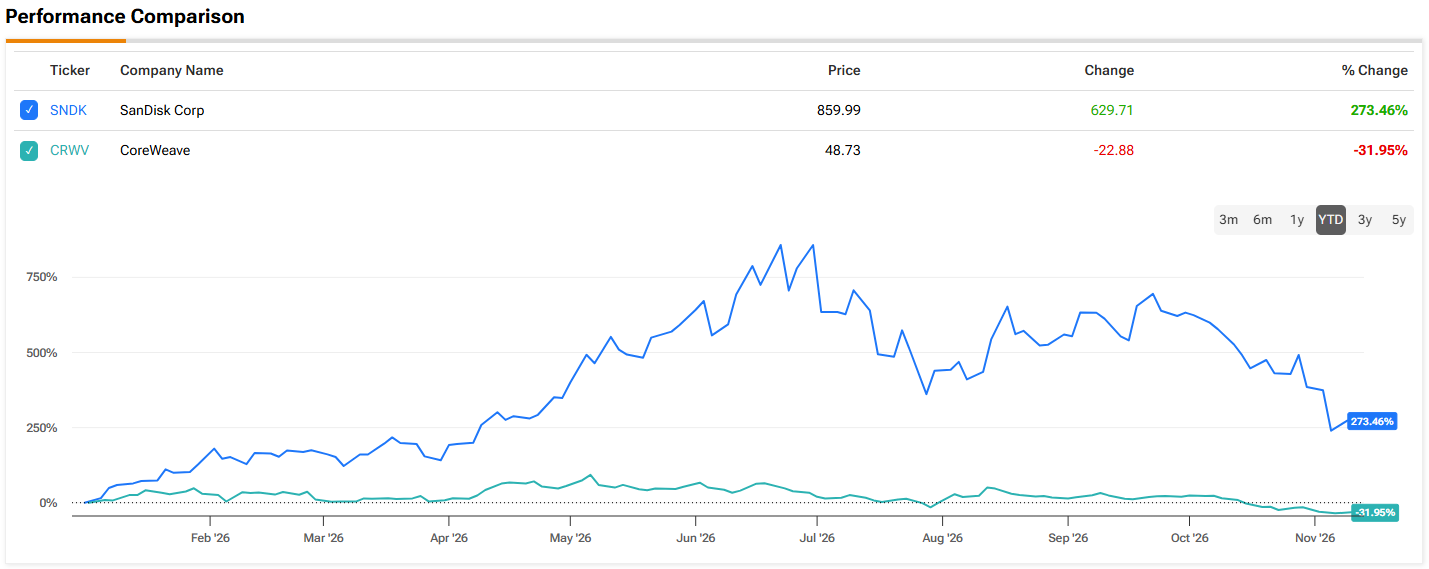
קורוויב היא זו שזוכה כעת למחיאות כפיים, לאחר שמניותיה זינקו בעקבות הדוח שפרסמה ביום שלישי. סאנדיסק עקפה את התחזיות בסוף אוקטובר, אבל המניה נקלעה לגל ירידות במניות ה-AI לאחר שהדמוקרטים ניצחו בבחירות האמצע, כאשר המשקיעים חששו שפיקוח הדוק יותר יאט את בניית מרכזי הנתונים. סאנדיסק נסחרת כעת בכ-60% מתחת לשיא שלה ביוני, בעוד קורוויב, אף שעלתה במהלך המסחר ביום רביעי, עדיין נסחרת 70% מתחת לשיא שלה ביוני 2025.
בעקבות ההתפתחויות האחרונות, המשקיע ג'ונתן ובר, המדורג בין 3% המשקיעים המובילים ב-TipRanks, בחן את שתי החברות והגיע למסקנות מנוגדות.
לובר אין טענות לגבי ההכנסות של קורוויב. ההכנסות ברבעון השלישי זינקו ב-168% לעומת השנה שעברה, ל-3.66 מיליארד דולר, מעל התחזיות. ההנהלה העלתה את התחזית לשנת 2026 לטווח של 13 מיליארד עד 13.3 מיליארד דולר. ההספק הפעיל יותר מהוכפל השנה, ליותר מ-1.7 ג'יגה-ואט, והחברה צופה לסיים את 2026 בקצב הכנסות שנתי של 20–21 מיליארד דולר.
הבעיה שלו היא שההפסדים גדלים מהר יותר מהמכירות. ההפסד הנקי גדל ל-709 מיליון דולר, לעומת 110 מיליון דולר שנה קודם לכן, והוצאות הריבית הגיעו ל-846 מיליון דולר, כמעט פי שלושה מהרמה בשנה שעברה. גם אמזון ומטא פלטפורמס הפסידו כסף בזמן שהתרחבו, אבל ההפסדים שלהן הצטמצמו ככל שהן צמחו. אצל קורוויב ההפסדים הולכים וגדלים. החברה הוציאה כ-9.4 מיליארד דולר על רכוש וציוד, לעומת כמעט 2 מיליארד דולר בתזרים מזומנים מפעילות, והיא הנפיקה מניות כדי לסייע בסגירת הפער. מספר המניות שלה גדל בכ-76% במהלך השנה האחרונה.
קורוויב אכן דיווחה על רווח תפעולי של 207 מיליון דולר, אבל ובר אינו מייחס לכך משקל רב. החברה לווה כסף כדי לבנות את מרכזי הנתונים שלה, ולכן הריבית היא עלות אמיתית של ניהול העסק. ההנהלה צופה שהוצאות הריבית יעלו ל-1.05–1.15 מיליארד דולר ברבעון הרביעי. כל עוד ההפסדים ממשיכים לגדול, הוא אינו רואה נקודה ברורה שבה קורוויב תגיע לאיזון.
מכיוון שאין לה רווחים שעל פיהם ניתן להעריך אותה, המשקיע בעל דירוג 5 הכוכבים בוחן את השווי בספרים. המניה נסחרת במכפיל של כ-7 על הון בעלי המניות, שעומד על כ-4 מיליארד דולר. לדעתו, זהו מחיר גבוה מדי עבור מאזן חלש. הוא מתרחק מקורוויב, אף שאינו מבצע שורט על המניה.
בשורה התחתונה, ובר נשאר על הגדר ומעניק ל-CRWV המלצת החזק (כלומר, ניטרלי).
סאנדיסק היא החלטה קלה בהרבה מבחינתו. ההכנסות ברבעון הפיסקלי הראשון זינקו ב-378% לעומת השנה שעברה, ל-11 מיליארד דולר, בעקבות הביקוש מצד מרכזי נתונים של AI והעלייה במחירי NAND. שיעור הרווח הגולמי הגיע ל-85%, לעומת כ-30% שנה קודם לכן. הרווח למניה לפי Non-GAAP, בסך 49.51 דולר, היה גבוה ב-26% מהרבעון הקודם, וההנהלה צופה רווח של 55–57 דולר ברבעון הנוכחי. אנליסטים נוטים להמעיט בהערכתם את סאנדיסק, ולכן ובר סבור שגם התחזיות הנוכחיות כנראה נמוכות מדי.
פיצול המניות ביחס של 1 ל-8, שייכנס לתוקף ב-20 בנובמבר, אינו יוצר ערך בפני עצמו. ובר רואה בו סימן לכך שההנהלה צופה שהמניה תמשיך לעלות בטווח הארוך. החברה גם רוכשת מניות בהיקף נרחב, והוציאה 5 מיליארד דולר על רכישות עצמיות ברבעון האחרון.
סאנדיסק נסחרת במכפיל של כ-6 על הרווחים ב-12 החודשים האחרונים, הרבה מתחת לשוק הרחב יותר. התזה של ובר לגבי שווי החברה מבוססת על הרווחים שהיא צפויה להפיק בשנים הקרובות. הקונצנזוס מצביע על רווח של כ-178 דולר למניה ביתרת שנת הכספים הנוכחית, וכ-290 דולר בשנה הבאה. ובר מניח בכוונה שהחברה לא תעמוד בתחזיות ותרוויח כ-750 דולר למניה עד יוני 2029. לפי החישוב הזה, רק כ-140 דולר ממחיר המניה הנוכחי תלויים ברווחים שלאחר מכן. הרווחים עשויים לצנוח בחדות לאחר שהיצע חדש יוריד את המחירים, ועדיין המניה תיראה זולה, במיוחד משום שלסאנדיסק אין חוב ויש לה סכום מזומן משמעותי.
הוא גם סבור שהחששות הקשורים לבחירות מוגזמים. לדעתו, לדמוקרטים אין כל עניין לאפשר לארצות הברית להישאר מאחור בתחום ה-AI. הסכמים ארוכי טווח כבר מכסים כמחצית מהתפוקה של סאנדיסק בשנת הכספים 2027, ושני שלישים מהתפוקה בשנת הכספים 2028.
בהתאם לכך, ובר העלה את דירוג מניית סאנדיסק מהחזק לקנייה. (כדי לצפות בביצועיו של ובר לאורך זמן, לחצו כאן)
בוול סטריט, CRWV זוכה לדירוג קונצנזוס של קנייה מתונה. מחיר היעד הממוצע שלה, 107.96 דולר, משקף צפי לעלייה של 97% במניה בחודשים הקרובים. דירוגה של SNDK הוא קנייה חזקה, בעוד שמחיר היעד הממוצע שלה, 2,118 דולר, מצביע על תשואה של 128% במהלך 12 חודשים. (ראו תחזית מניית CRWV או תחזית מניית SNDK)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.