
אופנהיימר: המניות עשויות לטפס מעל השיאים הקודמים — מניות AMD ו-MRVL עשויות להוביל את הדרך
- ג'ון סטולצפוס מאופנהיימר מאמין שהחוזק הבסיסי של הכלכלה ושל רווחי החברות עשוי לאפשר למניות להתאושש ולהגיע לשיאים חדשים, למרות אי-הוודאות הפוליטית והכלכלית.
- אנליסט אופנהיימר ריק שייפר מעניק דירוג קנייה ל-MRVL ול-AMD, שלדעתו עשויות ליהנות מהמשך הצמיחה בקישוריות למרכזי נתונים ובבינה מלאכותית.

ההתאוששות של וול סטריט מהירידות שלאחר הבחירות בשבוע שעבר נתקלה במכשול נוסף ביום שלישי, לאחר שהאינפלציה העיקשת סיבכה את הצעד הבא של הפדרל ריזרב. מדד S&P 500 ירד ביום שלישי ב-0.4%, בעוד שנאסד"ק כללי איבד 0.7%, לאחר שמדד המחירים לצרכן לחודש אוקטובר עלה ב-0.4% — מעל ציפיות הכלכלנים לעלייה של 0.3%. הנתונים הגבירו את החששות מפני עלייה בשיעורי הריבית בעקבות ניצחונות הדמוקרטים בבחירות האמצע, שכבר עוררו חששות מהגבלות מחמירות יותר על הרחבת מרכזי הנתונים.
עם זאת, ההתאוששות של השוק ביום שני הוכיחה עד כמה מהר הסנטימנט יכול להשתנות, גם בתקופות של אי-ודאות פוליטית וכלכלית. ג'ון סטולצפוס, אסטרטג ההשקעות הראשי באופנהיימר, מאמין שהחוזק הבסיסי של הכלכלה ושל רווחי החברות עשוי לאפשר למניות להתאושש מההפסדים האחרונים ולהגיע לשיאים חדשים.
״כל עוד היסודות הבסיסיים שתומכים בצמיחה הכלכלית ומטפחים את הצמיחה בהכנסות וברווחים לא הידרדרו באופן דרמטי — ובשלב זה לא נראה שזה המצב — השוק יכול למצוא הזדמנויות לא רק להחזיר לעצמו את הקרקע שאיבד, אלא אף לעלות הרבה מעבר לרמות שבהן היה. עלינו להוסיף כי לדעתנו, השווקים המודרניים הוכיחו שוב ושוב שהם מסוגלים לעכל חדשות רעות, ואפילו חדשות טובות, מהר הרבה יותר מאשר בעשורים הקודמים. כך התקצרו תקופות של ירידות חדות ושל התאוששות כלפי מעלה, שבעבר יכלו להימשך הרבה יותר זמן״, אמר סטולצפוס.
על רקע זה, אנליסט אופנהיימר ריק שייפר, המדורג בין 1% האנליסטים המובילים בוול סטריט, בחר שתי מניות שבבים שלדעתו עשויות להניב תשואות יפות אם השוק יחזור למגמת העלייה.
באמצעות מאגר הנתונים של TipRanks, מצאנו כי שאר האנליסטים בוול סטריט שותפים להשקפה החיובית של שייפר. שתי מניות השבבים קיבלו דירוג קונצנזוס של קנייה חזקה. בואו נבחן אותן מקרוב.
מארוול טכנולוג'י גרופ (MRVL)
נתחיל באחת מסוסות העבודה הבינוניות של תעשיית השבבים. מארוול טכנולוג'י גרופ אינה פועלת באותו קנה מידה כמו מובילות הענף ששוויין עולה על טריליון דולר, אך היא עדיין בנתה לעצמה מוניטין מוצק כיצרנית של שבבים מתקדמים המשמשים ביישומי בינה מלאכותית ומחשוב ענן. סל המוצרים שלה כולל מעבדי בינה מלאכותית מותאמים אישית, שבבי תקשורת, התקני קישוריות ובקרי אחסון — כולם ממלאים תפקידים חשובים במרכזי נתונים מודרניים.
מארוול טכנולוג'י גרופ משלימה את קו המוצרים הממוקד בבינה מלאכותית במגוון רחב של התקני טכנולוגיה מתקדמים אחרים. אלה כוללים מתגי אתרנט ומתגים למרכזי נתונים, לצד התקני קישוריות חשמליים ואופטיים המסוגלים לחבר ארונות, שורות ושרתים בכל קנה מידה. אף שחלק גדול מקו המוצרים הזה קשור לפעילות מרכזי הנתונים, מארוול טכנולוג'י גרופ מייצרת גם פתרונות רשת וקישוריות בקנה מידה ארגוני, שנועדו לייעל את המחשוב בענן ואת הרשתות הסלולריות. מארוול טכנולוג'י גרופ תומכת בקונספט המתפתח של ״קמפוס ללא גבולות״, המאפשר לעסקים להרחיב קישוריות רשת מאובטחת מעבר למיקומים הפיזיים המסורתיים של המשרדים.
הפעם האחרונה שבה בחנו את הדוחות הכספיים של מארוול טכנולוג'י גרופ הייתה באוגוסט, כאשר החברה פרסמה את נתוני הרבעון הפיסקלי השני של 2027. ברבעון זה הסתכמו הכנסות מארוול טכנולוג'י גרופ ב-2.74 מיליארד דולר — עלייה של 37% לעומת השנה הקודמת, ו-28.5 מיליון דולר מעל התחזיות. בשורה התחתונה דיווחה מארוול טכנולוג'י גרופ על רווח מתואם למניה של 0.94 דולר, ועקפה את התחזית בסנט אחד.
אולם החדשות הגדולות לגבי מארוול טכנולוג'י גרופ אינן קו המוצרים או הרווחים של החברה — אלא הרכישה הצפויה של Lumentum. לומנטום היא מובילה בתחום הטכנולוגיה האופטית המתקדמת, הכוללת לייזרים בעלי ביצועים גבוהים, מקמ"שים ומתגי מעגלים, וכן ייצור של פוספיד אינדיום (InP). יחד עם מארוול טכנולוג'י גרופ, החברה המאוחדת תהיה מובילה בתחום הקישוריות האופטית למרכזי נתונים של בינה מלאכותית, ותהפוך למובילת השוק בטכנולוגיית מוליכים למחצה אופטית/פוטונית.
בבחינת העסקה עצמה, שהוכרזה ב-2 בנובמבר, מתברר כי מארוול טכנולוג'י גרופ תרכוש את לומנטום בעסקת מניות בשווי של כ-115 מיליארד דולר, כולל חוב. בעלי המניות של לומנטום יקבלו 4.5 מניות MRVL עבור כל מניית LITE שבבעלותם. לאחר השלמת העסקה, בעלי המניות של מארוול טכנולוג'י גרופ יחזיקו ב-67% מהחברה המאוחדת. הדירקטוריונים של שתי החברות אישרו את העסקה, שעדיין כפופה לאישור בעלי המניות והרגולטורים, וצפויה להיסגר במחצית הראשונה של 2028.
מניה זו משכה את תשומת לבו של שייפר מאופנהיימר, שיש לו דברים חיוביים לומר על העסקה הצפויה עם לומנטום.
״אנחנו אוהבים את השילוב האסטרטגי. העסקה יוצרת שחקנית מובילה המתמקדת באופן טהור בקישוריות לבינה מלאכותית, ומאחדת תחת קורת גג אחת את הפלטפורמה הרחבה של MRVL — למשל DSPs, TIAs, דרייברים, מתגים, SiPho ועוד — עם הלייזרים, המווסתים והפוטודיודות בעלי ההספק והמהירות הגבוהים של LITE. לדעתנו, גם הלקוחות והשותפים המרכזיים אוהבים את השילוב, שכן האינטגרציה והתכנון המשותף הופכים קריטיים יותר ויותר, כאשר ההתרחבות בקנה המידה של NPO/CPO צפויה לצבור תאוצה בשנה הבאה. העסקה גם ממקמת את MRVL טוב יותר לקראת אימוץ בקנה מידה גדול יותר, שיחל בסופו של דבר בסביבות 2030. אנו צופים שההוצאה על קישוריות כאחוז מהוצאות ההון של ספקיות הענן תכפיל את עצמה בערך ל-20% בהמשך. אנו רואים בפלטפורמת הקישוריות הרחבה של MRVL מנוע לצמיחה מואצת ולעלייה נוספת״, ציין שייפר.
במבט רחוק יותר, שייפר מוסיף: ״לדעתנו, הירידות האחרונות יצרו הזדמנות להחזיק בחברה מובילה המתמקדת באופן טהור בקישוריות, וממוקמת באופן אידיאלי לנצל הזדמנויות של הרחבה בקנה מידה, בהיקף, בגובה ובפנים. אנו רואים את סיפור הצמיחה המבני של MRVL מאיץ בעתיד הנראה לעין, ונשארים קונים לטווח ארוך״.
מבחינת שייפר, כל אלה מסתכמים בדירוג קנייה למניה, שלדעתו צפויה להציג עליות משמעותיות בעתיד הקרוב. הוא מכמת את הציפייה הזו באמצעות מחיר יעד של 425 דולר, המשקף פוטנציאל עלייה משמעותי של 175% בשנה הקרובה. (לצפייה בהיסטוריית הביצועים של שייפר, לחצו כאן)
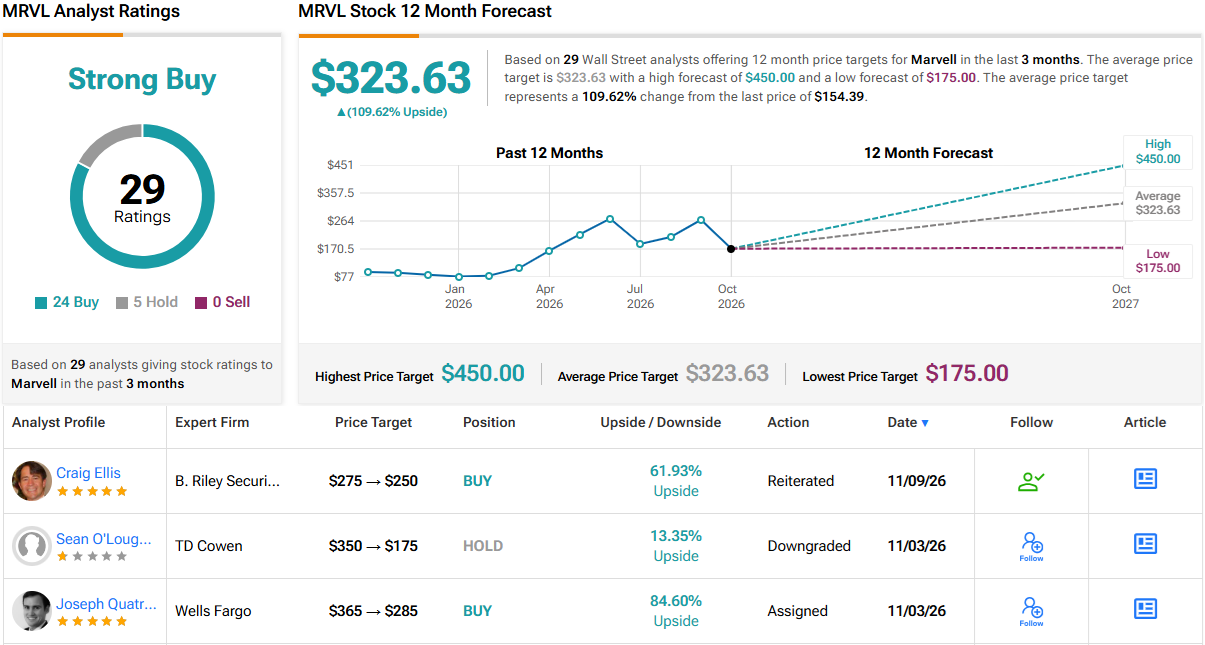
בסך הכול, מארוול טכנולוג'י גרופ מקבלת דירוג קונצנזוס של קנייה חזקה מאנליסטים בוול סטריט, על סמך 29 סקירות עדכניות: 24 המלצות קנייה ו-5 המלצות החזק. המניה נסחרת כעת במחיר של 154.39 דולר, ומחיר היעד הממוצע שלה, 323.63 דולר, משקף פוטנציאל עלייה של כ-110% בשנה אחת. (ראו תחזית מניית MRVL)
Advanced Micro Devices (AMD)
הבחירה הבאה של אופנהיימר היא AMD, יצרנית שבבים הצומחת במהירות ומשקיעה מאמצים ניכרים באתגר מול מובילת הענף אנבידיה. מניית AMD עולה בשנתיים האחרונות — ובשנה הנוכחית בלבד עלתה ב-140%. הצמיחה המהירה של החברה העלתה את AMD כמעט לרובד העליון של תעשיית המוליכים למחצה העולמית. AMD היא יצרנית השבבים החמישית בגודלה בעולם, והשלישית בגודלה מבין יצרניות השבבים האמריקאיות.
AMD נהנתה מהביקוש הגובר למעבדי הבינה המלאכותית ולשבבי השרתים שלה, שהפכו לתורמים חשובים יותר ויותר לביצועים הפיננסיים שלה. לחברה כמה קווי מוצרים של שבבים המותאמים לבינה מלאכותית, בהם סדרות מעבדי ה-GPU Instinct ומעבדי ה-CPU EPYC. מעבדי ה-GPU Instinct של AMD מטפלים באימון ובהסקה של מודלי בינה מלאכותית הדורשים עוצמת חישוב גבוהה, בעוד שמעבדי ה-CPU EPYC מספקים את כוח העיבוד הדרוש לתמיכה בעומסי העבודה האלה ולתיאום ביניהם. סדרת Instinct MI400 של החברה היא מוצר הדגל שלה. מעבד ה-GPU MI455X מספק ללקוחות זיכרון HBM4 בנפח 432 ג'יגה-בייט, בעוד שמעבד ה-GPU MI430X מיועד ליישומי בינה מלאכותית ריבונית ולמחשוב מדעי.
ב-9 בנובמבר הודיעה AMD על הרחבה משמעותית של שותפות קיימת עם גוגל Cloud. במסגרת שיתוף הפעולה המורחב, מעבדי הדור החמישי EPYC של AMD מפעילים את תשתית המארחים עבור מערכות ה-TPU 8tx החדשות של גוגל Cloud. המהלך מבהיר את מעמדה של AMD כשחקנית חזקה בתחום, כאשר מעבד ה-EPYC שלה נמצא בשימוש אצל מספר רב של ספקיות ענן בהיקף עצום ומעבדות בינה מלאכותית.
מבחינת התוצאות הכספיות, הדבר התבטא בעליות מוצקות עבור AMD. החברה דיווחה לאחרונה על תוצאות הרבעון השלישי של 2026, עם הכנסות של 13.4 מיליארד דולר — 282.76 מיליון דולר מעל התחזית, וצמיחה של יותר מ-44% לעומת השנה הקודמת. העלייה נבעה מהכנסות שיא במגזר מרכזי הנתונים, הקשור לבינה מלאכותית, שצמח ב-97% לעומת השנה הקודמת והגיע ל-8.5 מיליארד דולר. הרווח המתואם למניה של החברה, 2.09 דולר, היה גבוה ב-14 סנט מהציפיות.
נחזור לשייפר מאופנהיימר, שמצביע על כך שהנוכחות ההולכת וגדלה של AMD בעולם הבינה המלאכותית תגדיר את החברה בהמשך.
״אנו רואים ב-AMD ספקית עמידה של כוח מחשוב לבינה מלאכותית, עם זכיות בלקוחות לאורך כמה דורות ופתרונות Helios בקנה מידה של ארונות, שתומכים בפעילות מרכזי נתונים גדולה משמעותית. קצב ההשקה השנתי של מוצרי Instinct וההתקדמות של ROCm מחזקים את מעמדה התחרותי של AMD, בעוד שבינה מלאכותית סוכנית עתירת חישובים מניעה ביקוש נוסף למעבדי GPU ולמעבדי CPU מסוג EPYC. אנו צופים צמיחה של 135% בפעילות מרכזי הנתונים בשנת 2027, שתגיע ל-85% מהמכירות, כאשר נתח השוק והתוכן של מעבדי השרתים, לצד תרומה קטנה יותר של פעילות הלקוחות והגיימינג, יתמכו בתמהיל רווחים אטרקטיבי יותר. אנו רואים שיפור בתמחור בעסקאות הדור הבא של פתרונות המחשוב, שיתמוך בהתרחבות המרווחים לאורך זמן. למרות סיכונים תחרותיים וסיכוני ביצוע, היכולת לצפות את הצמיחה לאורך כמה שנים ועוצמת הרווחים המואצת תומכות בדירוג הקנייה שלנו״, כתב שייפר.
בהתאם לכך, האנליסט בעל דירוג חמשת הכוכבים מעניק למניה דירוג קנייה, ומחיר היעד שלו, 600 דולר, משקף עלייה של 16.5% במהלך 12 החודשים הקרובים.
בסך הכול, 32 סקירות האנליסטים האחרונות כוללות 28 המלצות קנייה ו-4 המלצות החזק, ומעניקות ל-AMD דירוג קונצנזוס של קנייה חזקה. המניות נסחרות כעת במחיר של 515.21 דולר, ומחיר היעד הממוצע, 650.41 דולר, מצביע על עלייה של 26% עד לתקופה המקבילה בשנה הבאה. (ראו תחזית מניית AMD)

הבהרה: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.