מדוע מניות מיקרון טכנולוג'י, סנדיסק ו-SK הייניקס מטפסות במהלך הלילה — ועד כמה וול סטריט חושב שהן יכולות לעלות
- מניות מיקרון טכנולוג'י, סנדיסק ו-SK הייניקס מטפסות בעקבות דוח הרווחים החזק של קורוויב, שחיזק את האמון בביקוש המתמשך לתשתיות בינה מלאכותית ולחומרת מחשוב מתקדמת.
- למרות סיכונים כמו אפשרות לעיכוב בפרויקטי תשתית והאטה בעליות מחירי שבבי NAND, האנליסטים מעניקים לשלוש החברות דירוג קונצנזוס של קנייה חזקה וצופים פוטנציאל עלייה משמעותי.

מניות השבבים לזיכרון מטפסות במסחר הלילי, כאשר מיקרון טכנולוג'י (מיקרון) עולה ב-2.8%, סנדיסק (NASDAQ:SNDK) מטפסת ב-2.5%, ו-SK הייניקס (NASDAQ:SKHY) עולה ב-4%. העליות מגיעות בעקבות דוח הרווחים האחרון של קורוויב (NASDAQ:CRWV), שסיפק ביטחון מחודש לכך שהביקוש לתשתיות בינה מלאכותית נותר חזק, למרות החששות הגוברים מהעלויות המצטברות בענף.
קורוויב דיווחה על הכנסות של 3.66 מיליארד דולר ברבעון השלישי, המשקפות צמיחה שנתית של 168%, בעוד שצבר ההזמנות החוזיות שלה הגיע ל-132.5 מיליארד דולר. החברה גם העלתה את תחזית המכירות שלה לשנה כולה לטווח של 13 עד 13.3 מיליארד דולר, דבר המעיד על ביקוש מתמשך לקיבולת מחשוב.
ביצועים כאלה עשויים להועיל ליצרניות שבבי הזיכרון לבינה מלאכותית, שהסיכויים שלהן תלויים בחלקם בהמשך הרחבת מרכזי הנתונים ובביקוש לחומרת מחשוב מתקדמת. שרתי בינה מלאכותית דורשים זיכרון ברוחב פס גבוה (HBM), זיכרון DRAM רגיל ומשאבי אחסון נרחבים. לכן, המשך ההשקעות בתשתיות עשוי לתמוך במיקרון טכנולוג'י וב-SK הייניקס באמצעות הזמנות נוספות לשבבים, ובמקביל להועיל למוצרי אחסון הפלאש של סנדיסק.
מיקרון טכנולוג'י מתמודדת עם סיכונים חדשים למרות הביקוש החזק לזיכרון
תחזית ההשקעה במיקרון טכנולוג'י הפכה למורכבת יותר בעקבות בחירות האמצע שנערכו בנובמבר, אשר העלו חששות מפני הגבלות מחמירות יותר על הקמת מרכזי נתונים. כללים מוצעים הנוגעים לצריכת חשמל, שימוש במים והיתרים סביבתיים עלולים לעכב פרויקטי תשתית, ובכך להשפיע על הזמנות לשבבי זיכרון מתקדמים. חששות אלה תרמו לגל ירידות במניות השבבים בשבוע שעבר, אף שמורגן סטנלי ו-UBS טענו לאחר מכן כי המשקיעים הגיבו בעוצמה מוגזמת לסיכונים הפוליטיים.
החששות מגיעים בתקופה שבה מיקרון טכנולוג'י נהנית משוק זיכרון הדוק, כאשר הלקוחות כבר התחייבו לרכוש חלק ניכר מהייצור העתידי שלה. הסכמי אספקה ארוכי טווח מכסים כעת יותר מ-75% מהתפוקה המתוכננת לשנת 2027, ומספקים ודאות רבה יותר לגבי ההכנסות העתידיות. עם זאת, האפשרות שפרויקטי מחשוב יתעכבו הותירה את המשקיעים כשהם שוקלים את התחייבויות הלקוחות החזקות מול חוסר הוודאות סביב הרחבת התשתיות.
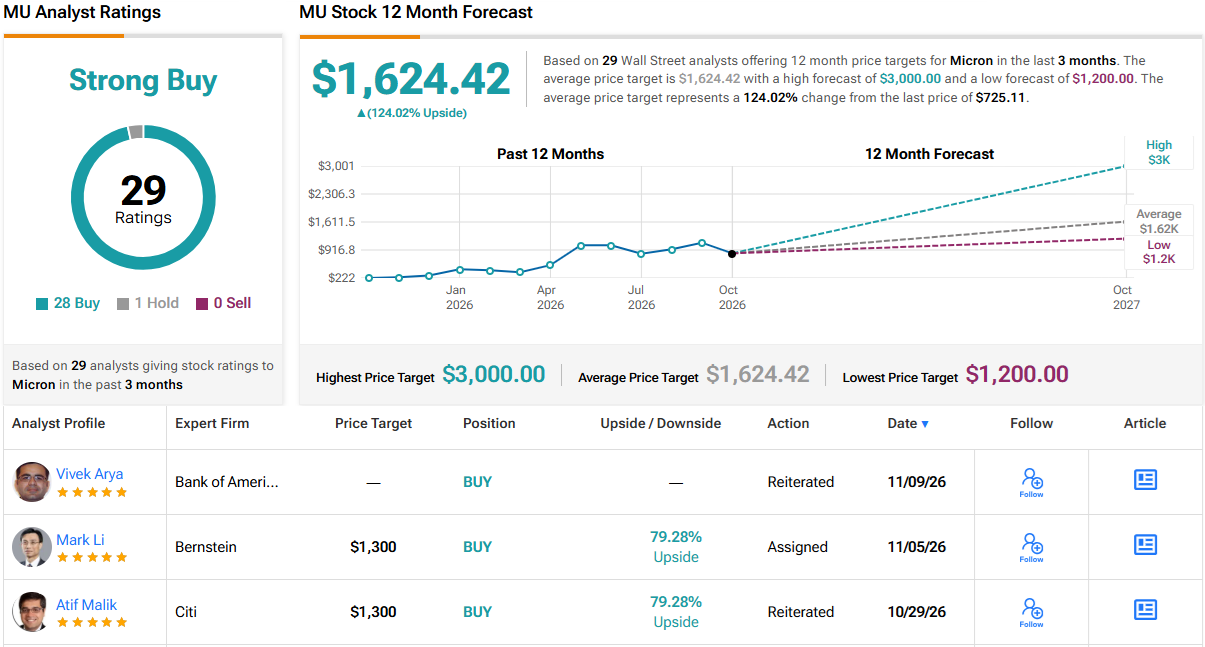
בסך הכול, וול סטריט נותר חיובי למרות החולשה האחרונה, עם 28 המלצות קנייה והמלצת החזק אחת בלבד, התומכות בדירוג הקונצנזוס של האנליסטים "קנייה חזקה" למיקרון טכנולוג'י. מחיר היעד הממוצע ל-12 חודשים, העומד על 1,624.42 דולר, משקף פוטנציאל עלייה של כ-124% ממחיר הסגירה ביום שלישי. (ראו תחזית מניית מיקרון)
פיצול המניות הקרוב של סנדיסק מוסיף שיקול נוסף
סנדיסק סיפקה למשקיעים כמה התפתחויות שיש להביא בחשבון בעקבות הודעת הרווחים שלה ב-29 באוקטובר, ובהן תוכניות לפיצול מניות ביחס של שמונה לאחת. העסקה תיכנס לתוקף ב-19 בנובמבר, והמסחר המותאם לפיצול צפוי להתחיל בבוקר שלאחר מכן. בינתיים, יצרנית האחסון רכשה מחדש מניות בשווי של 5 מיליארד דולר במהלך הרבעון האחרון שלה, ובכך הפגינה את מחויבותה להחזרת הון למשקיעים.
גם הביצועים הפיננסיים נותרו חזקים, כאשר ההכנסות ממרכזי הנתונים זינקו ב-61% לעומת הרבעון הקודם והגיעו ל-4.8 מיליארד דולר בתקופת הדיווח האחרונה. עם זאת, המתחרה היפנית קיוקסיה הזהירה לאחרונה כי העליות במחירי פלאש NAND מאטות, והעלתה חששות בנוגע לרווחיות העתידית. ההתייחסות שלה ערערה את המשקיעים, והותירה את סנדיסק להתמודד עם חוסר ודאות בשאלה אם מחירי האחסון החיוביים ימשיכו לתמוך בצמיחת הרווחים.
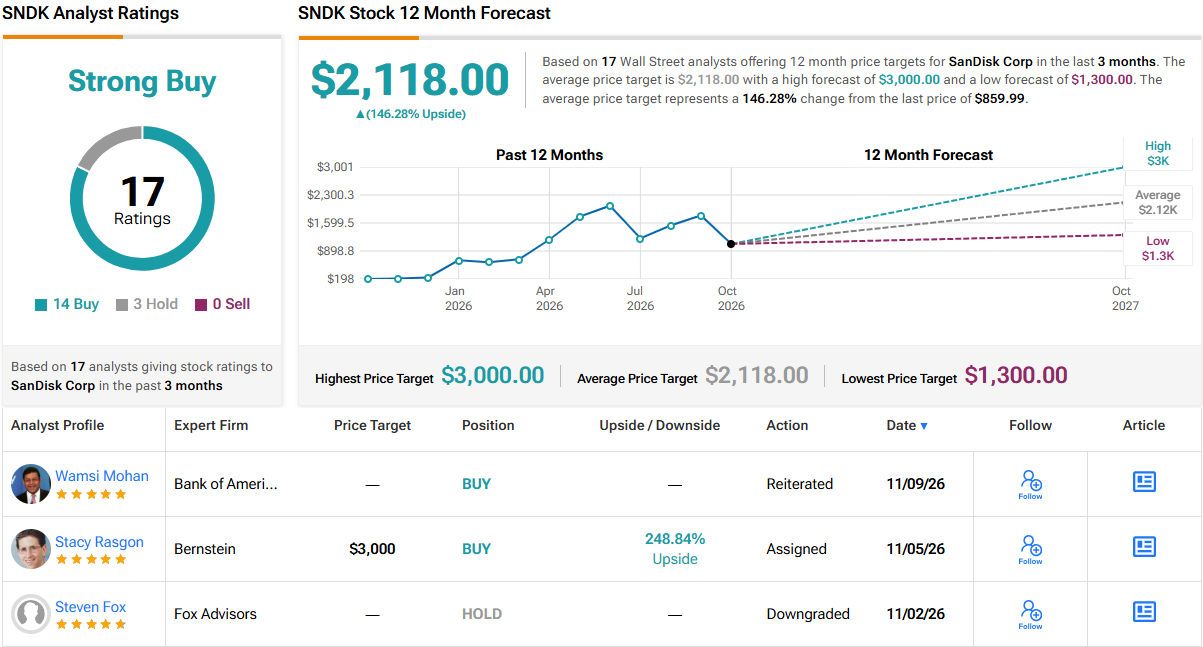
למרות זאת, האנליסטים צופים פוטנציאל עלייה משמעותי, כאשר 14 המלצות קנייה ו-3 המלצות החזק מעניקות לסנדיסק דירוג קונצנזוס של קנייה חזקה. מחיר היעד הממוצע, העומד על 2,118 דולר, מצביע על עלייה של כ-146% במהלך השנה הקרובה. (ראו תחזית מניית SNDK)
SK הייניקס צופה שמחסור בזיכרון יימשך
SK הייניקס סיפקה למשקיעים תחזית מעודדת בהודעת הרווחים שלה ב-28 באוקטובר, כאשר חזתה שמחסור בזיכרון עשוי להימשך עד 2030. היצרנית מדרום קוריאה חתמה על הסכמים ארוכי טווח עם 14 לקוחות, המכסים יותר ממחצית מקיבולת הייצור הצפויה שלה לשנים 2027 ו-2028. התחייבויות אלה מספקות ודאות רבה יותר לגבי ההכנסות, ובמקביל תומכות בתוכניות להרחבת פעילות הייצור.
התפתחות חשובה נוספת קשורה ל-HBM4, ש-SK הייניקס מצפה שיהפוך למוצר הזיכרון המרכזי שלה ברוחב פס גבוה, החל מהרבעון הרביעי. החברה מתכננת להגדיל את הייצור במתקן M15X ולהרחיב במקביל את יכולות הייצור של מוצרי שרתים פרימיום. בינתיים, המנהלים הודיעו על תוכניות להחזיר למשקיעים כ-100 טריליון וון במהלך 2026 באמצעות דיבידנדים ורכישות עצמיות של מניות, בסיוע חלקי של הרווחים מההשקעה שלה בקיוקסיה.
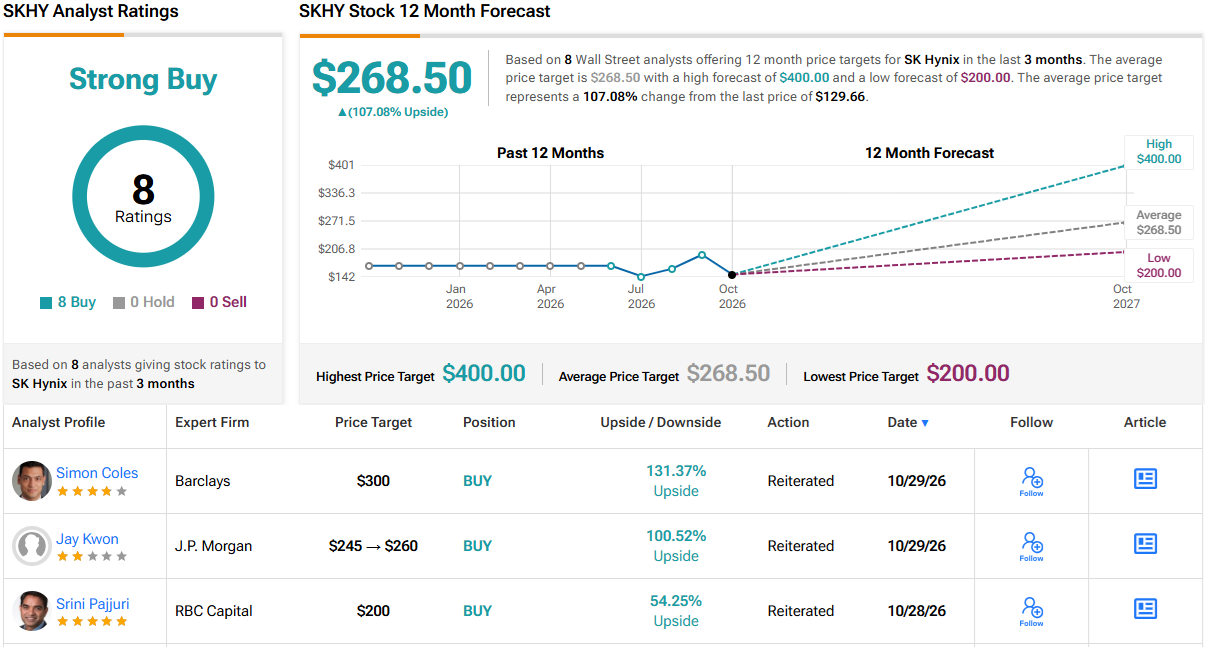
אנליסטים בוול סטריט עשויים להיות חלוקים בשאלה עד כמה מניית SK הייניקס יכולה לעלות, אך ההמלצות שלהם מצביעות על אותו כיוון; כל 8 האנליסטים שמסקרים את המניה מעניקים לה המלצת קנייה, והתוצאה היא דירוג קונצנזוס של קנייה חזקה. מחיר היעד הממוצע משקף פוטנציאל עלייה של 107% ממחיר הסגירה ביום שלישי. (ראו תחזית מניית SKHY)