
מניית לוקהיד מרטין (LMT) נראית אטרקטיבית למרות הוויכוח על התקציב
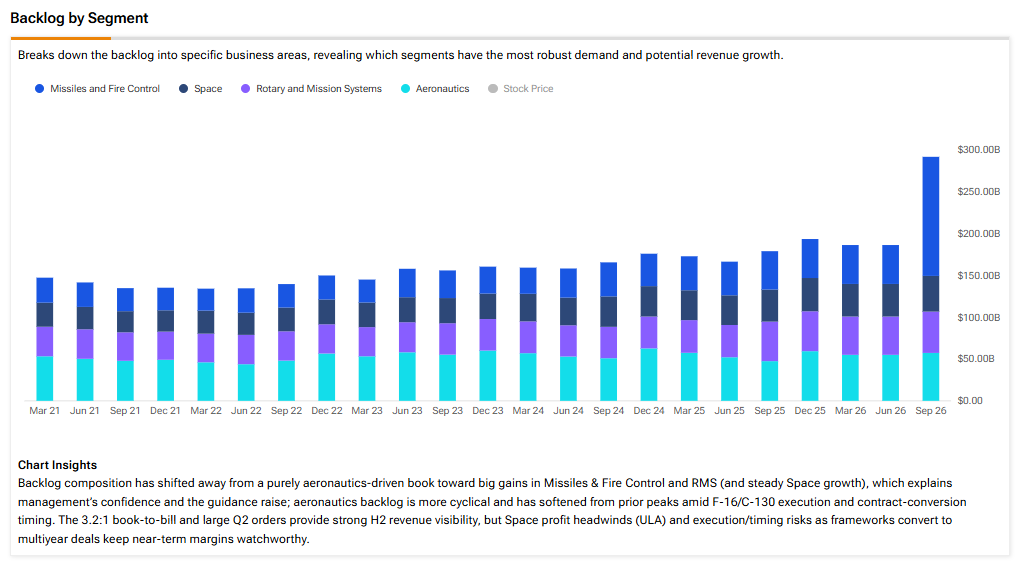
- לוקהיד מרטין הציגה ברבעון השלישי צמיחה במכירות, ב-EPS ובתזרים המזומנים החופשי, לצד זינוק בצבר ההזמנות ל-292 מיליארד דולר והמשך הגדלת הייצור במערכות טילים והגנה.
- למרות אי-הוודאות סביב תקציב הביטחון, החוזים הרב-שנתיים, הביקוש מצד בעלות הברית והתמחור של המניה תומכים בתזה חיובית ובנראות גבוהה יחסית לרווחים העתידיים.

מניית לוקהיד מרטין (LMT) נראית לי אטרקטיבית למרות חוסר הוודאות סביב תקציב הביטחון לשנה הבאה, משום שהחוזים הקיימים שלה מספקים נראות גבוהה להכנסות. לקבלן התעופה והביטחון יש צבר הזמנות שיא של 292 מיליארד דולר. המנכ"ל ג'ים טאיקלט אמר כי מסגרת ה-F-35 "מחזקת את היכולת שלנו לתכנן ולהשקיע במערך ה-F-35."
המשקיעים מטילים ספק בהיקף ההוצאה של הפנטגון בשנה הבאה, אך כבר מתבצעת הגדלת הייצור. אני עדיין חיובי לגבי מניית LMT, משום שההתחייבויות האלה יכולות לתמוך ברווחים במשך שנים, וכל זאת כאשר המניה נסחרת במכפיל של כ-17.67 על בסיס התחזיות לשנה הבאה.

הרבעון השלישי מראה שהגדלת הייצור פועלת
התוצאות של לוקהיד ברבעון השלישי מראות שהגדלת הייצור פועלת במלוא המהירות. המכירות עלו ב-11% ל-20.7 מיליארד דולר. הרווח למניה (EPS) גדל ב-15% ל-7.97 דולר, ותזרים המזומנים החופשי (FCF) הגיע ל-3 מיליארד דולר. צבר ההזמנות זינק ב-27% לעומת הרבעון הקודם, ל-292 מיליארד דולר. כל ארבעת המגזרים צמחו.
ההנהלה העלתה את תחזיות המכירות, ה-EPS וה-FCF ברבעון השני ברציפות. לדעתי, הביצועים הרחבים האלה ראויים לתשומת לב רבה יותר מאשר ספקולציות בנוגע לתקציב אחד.

מגזר הטילים ובקרת האש הוביל את ההתקדמות. המכירות והרווח התפעולי עלו שניהם ב-24%, על רקע הגידול בייצור מערכות Patriot Advanced Capability-3 (PAC-3) ו-Terminal High Altitude Area Defense (THAAD). גם הגדלת הייצור של מערכות Guided Multiple Launch Rocket Systems (GMLRS) ושל טילי Precision Strike Missile (PrSM) תרמה לכך. צבר ההזמנות של מגזר הטילים הגיע ל-142.5 מיליארד דולר, לעומת 46.7 מיליארד דולר בסוף השנה הקודמת.
החוזה הרב-שנתי ל-PAC-3 MSE מסתכם בכ-58.6 מיליארד דולר ותומך בהרחבת כושר הייצור מכ-600 מיירטים בשנה לכיוון 2,000 עד 2030. החוזה לשבע שנים עבור THAAD שווה עד 35 מיליארד דולר, ומכוון להגדלת כושר הייצור מ-96 ל-400 יחידות בשנה. להגדלות הייצור האלה יש עדיין דרך משמעותית לעבור.

גם ההזדמנות מתרחבת. חוזה Increment 2 של ה-PrSM שעליו חתם צבא ארה"ב בספטמבר כולל תקרה של 1.2 מיליארד דולר. מערכת ER GMLRS לטווח מוגדל קיבלה אישור לעבור לייצור ולפריסה, לאחר ניסויים מבצעיים מוצלחים.
חוזה חדש של הצי האמריקאי מקדם את שילוב ה-PAC-3 במערכת Aegis, ופותח שוק פוטנציאלי נוסף. השילוב הזה עדיין נמצא בפיתוח. עם זאת, הוא ממחיש כיצד טכנולוגיה קיימת יכולה להגיע ללקוחות נוספים בלי להתחיל תוכנית נשק חדשה מאפס.
הוויכוח על התקציב אינו מוחק את הביקוש
לדעתי, הוויכוח על התקציב אינו מוחק את הביקוש למוצרים של לוקהיד מרטין. מניית LMT ירדה ב-6.9% לאחר שהדמוקרטים זכו בשליטה בקונגרס, כאשר המשקיעים בחנו את הצעתו של טראמפ לתקציב ביטחון של 1.5 טריליון דולר לשנת 2027. ההוצאה עשויה להיות נמוכה משמעותית מהבקשה הזו. ג'פריס צופה סכום קרוב יותר להצעת בית הנבחרים, בגובה 1.15 טריליון דולר. בחינה מדוקדקת יותר עלולה לדחות הזמנות או לשנות סדרי עדיפויות.
ובכל זאת, גם עלייה קטנה יותר בתקציב משאירה מרחב משמעותי לרכש. עדיין יש צורך לחדש מלאים שהתרוקנו לאחר שנים של שימוש מוגבר בטילים.
צבר ההזמנות מספק נקודת מבט מועילה. לוקהיד צופה שכ-60% ממנו יהפכו להכנסות מעבר ל-24 החודשים הקרובים. זו נראות גבוהה במיוחד לאורך זמן. צבר הזמנות אינו מבטיח תזרים מזומנים, והקצאות תקציב עתידיות עדיין חשובות. עם זאת, החברה מרחיבה מפעלים בהתאם להתחייבויות רב-שנתיות.
חוזים ארוכי טווח מסייעים גם לספקים להזמין חומרים ולהתחייב לעובדים מוקדם יותר. תכנון כזה יכול לצמצם שיבושים ולשפר את יעילות המפעלים ככל שהתפוקה עולה. כושר הייצור של PAC-3 ושל THAAD עדיין גדל, בעוד PrSM ו-ER GMLRS עוברים לייצור בהיקפים גדולים יותר. תפוקה גבוהה יותר יכולה להגדיל את הרווחים גם ללא שיפור בשולי הרווח.
הביקוש מצד בעלות ברית מוסיף מקור נוסף להזמנות. התוכניות האלה חוצות ממשלים ומסתמכות על יכולות ייצור מבוססות שלא ניתן להחליף במהירות.
כדאי לציין גם שמסגרת ה-F-35 מאוקטובר כוללת 850 מטוסים אמריקאיים לאורך 10 שנים, בנוסף להזמנות בינלאומיות ולתחזוקה. הייצור הכולל יישאר סביב 156 מטוסים בשנה. נדרש אישור והקצאת תקציב מצד הקונגרס לפני שניתן יהיה להעניק את החוזים הסופיים. אם ההסכם יושלם, הוא צפוי לשפר את תכנון הספקים ואת יעילות הייצור.
קיימת גם סוגיית מימון מיידית. לוקהיד הזהירה כי עלויות Lot 20 חרגו מההרשאה ומהמימון הנוכחיים. עיכובים נוספים עלולים להפעיל לחץ על תזרים המזומנים. אני מתייחס לכך ברצינות, אך מדובר בביצוע המימון של פלטפורמה מבוססת, שצפויות לה עוד עשרות שנות שירות.
התמחור של LMT נראה סביר ביחס לנראות
התמחור של לוקהיד נראה סביר בהתחשב בנראות שתוארה לעיל. במחיר הנוכחי, קונצנזוס ה-EPS של 30.69 דולר משקף מכפיל של 19.17 על רווחי 2026. תחזיות של 33.28 דולר לשנת 2027 ו-36.06 דולר לשנת 2028 משקפות מכפילים של 17.67 ו-16.31. הקונצנזוס מניח צמיחה שנתית של כ-8% ב-EPS בכל אחת מהשנים. עמידה בתחזיות האלה תוביל לירידה הדרגתית במכפיל במחיר הנוכחי.
זה קרוב למכפיל העתידי של 17.7 של מדד S&P 500 (SPX). מה שמושך אותי הוא האיכות של הרווחים העתידיים של לוקהיד. מערכות הגנה מפני טילים ומטוסי קרב נותנים מענה לצרכים ששורדים חילופי שלטון. גם מערכות חלל והרתעה גרעינית דורשות תמיכה מצד ממשלים עוקבים. עלויות הסמכה גבוהות ושרשראות אספקה ייעודיות מגינות על הספקים המבוססים.
אם הגדלת הייצור תהיה מהירה יותר מההנחות הנוכחיות, תחזיות הרווח עשויות לעלות בלי שהמשקיעים יצטרכו להעניק למניה תמחור נדיב יותר.
בתחום החזרי ההון, לוקהיד העלתה את הדיבידנד הרבעוני ל-3.60 דולר, ובכך רשמה 24 העלאות שנתיות רצופות. תשואת הדיבידנד עומדת על כ-2.4%. ההנהלה צופה תזרים מזומנים חופשי של 7.8–8 מיליארד דולר ב-2026. צמיחה ברווחים לצד הכנסה זו יכולה לתמוך בתשואה, כאשר המכפיל נותר יציב במידה רבה.
חיובים בגין חוזים במחיר קבוע עלולים לספוג חלק מהרווחים, בעוד צווארי בקבוק אצל ספקים עלולים לעכב מסירות. ירידה במתיחות הגיאופוליטית עלולה גם לצמצם הזמנות עתידיות. לדעתי, התחייבויות הייצור הקיימות מספקות כרית ביטחון משמעותית, אף שהביצוע נותר חיוני. בכל מקרה, אני מאמין שתזת ההשקעה בלוקהיד מרטין תישאר איתנה וצפויה למדי בטווח הבינוני.
האם מניית לוקהיד מרטין היא קנייה?
למניית לוקהיד מרטין יש דירוג קונצנזוס של קנייה מתונה, המבוסס על תשע המלצות קנייה, שמונה המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע של 649.71 דולר משקף פוטנציאל עלייה של 7.72% ממחיר המניה הנוכחי. אם השוק יתחיל להכיר בכך שהסיכונים הניצבים כיום בפני החברה עשויים להיות פחות משמעותיים מכפי שהם נראים, אני מאמין שהמניה עשויה לעלות עוד.

סיכום
אני עדיין חיובי משום שתזת ההשקעה בלוקהיד חורגת מעבר למשא ומתן על תקציב השנה הבאה. החברה כבר מייצרת יותר כלי נשק בהתאם להזמנות שנפרסות על פני שנים. שינויים פוליטיים יכולים להשפיע על לוחות הזמנים של המימון, אך הצרכים האסטרטגיים נותרו בעינם. במכפיל של 17.67 על רווחי 2027, לדעתי המשקיעים מקבלים נראות אטרקטיבית, עם פוטנציאל עלייה אם הרחבת הייצור תעלה את הרווחים מעל לקונצנזוס.