
מניית אייר בי.אן.בי (ABNB) עדיין מצדיקה את התמחור הפרמיום שלה
- אייר בי.אן.בי הציגה דוח רבעון שלישי חזק, עם צמיחה בהכנסות, ברווח הנקי ובשווי ההזמנות ברוטו, וההשקעות שלה ב-AI כבר מייצרות התייעלות תפעולית.
- למרות תמחור הפרמיום ביחס למתחרות, החברה נהנית ממסלול צמיחה ארוך בזכות התרחבות לשווקים חדשים, כניסה לקטגוריות נוספות ומאזן חזק.

מניית אייר בי.אן.בי (ABNB) עדיין מצדיקה את תמחור הפרמיום שלה, בהתחשב בצמיחה החזקה שלה ובפוטנציאל ארוך הטווח. החברה, שמפעילה פלטפורמת הזמנות מקוונת עולמית למקומות לינה, חוויות ושירותים, פרסמה דוח חזק לרבעון השלישי בשבוע שעבר. ההכנסות עלו ב-19% בהשוואה לשנה שעברה, ל-4.9 מיליארד דולר, בעוד שהרווח הנקי גדל ב-38% ל-1.9 מיליארד דולר. גם שווי ההזמנות ברוטו עלה ב-21%, ל-27.7 מיליארד דולר.
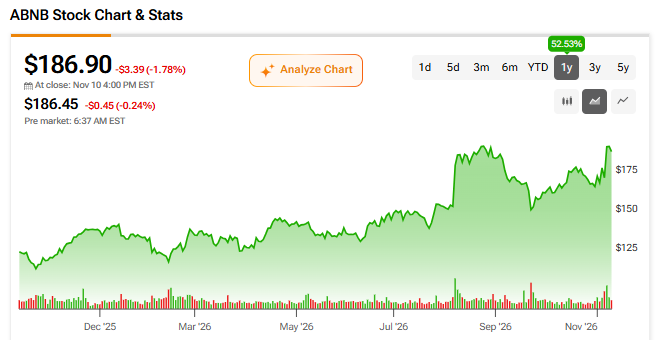
לאחר תגובת שוק חזקה לדוח הרבעון השלישי, מניית אייר בי.אן.בי עלתה כעת בכ-58% במהלך 12 החודשים האחרונים. העלייה הזו דחפה את מכפיל הרווח העתידי שלה לכ-34. למרות זאת, אני עדיין חיובי, משום שלדעתי לחברה יש עוד מסלול צמיחה ארוך.
דוח הרבעון השלישי מאשר שההשקעות ב-AI מניבות תשואה
אחת הסיבות לעמדה החיובית שלי לגבי אייר בי.אן.בי היא ההתקדמות שהחברה עשתה בהשקעות שלה בבינה מלאכותית (AI). ההשקעות האסטרטגיות האלה מכוונות הן ליעדים תפעוליים והן ליעדים פיננסיים. אמנם עדיין מוקדם למדוד את ההתקדמות ביעדים הפיננסיים, אבל יש ראיות ברורות לכך שאסטרטגיית ה-AI של אייר בי.אן.בי מייצרת יתרונות תפעוליים.
ברבעון השלישי, עלויות התפעול והתמיכה עלו ב-8% בלבד בהשוואה לשנה שעברה, למרות צמיחה של 19% בהכנסות. לפי דיווחי החברה, עלויות השירותים המקצועיים והשירותים מצדדים שלישיים ירדו ב-42 מיליון דולר בתשעת החודשים הראשונים של השנה, בהשוואה לתקופה המקבילה ב-2025. ההתייעלות הזו נובעת בעיקר מהשימוש המוגבר ב-AI בפונקציות התמיכה בקהילה.
כמה נתונים נוספים מאשרים את ההתקדמות התפעולית של אייר בי.אן.בי. דוח הרבעון השני הראה ירידה של 60% בזמן שבין גיבוש רעיון להשקת מוצר, עלייה של 80% במספר תכונות המוצר החדשות שהושקו, ופתרון של 45% מפניות הלקוחות ללא צורך בהתערבות של נציג תמיכה אנושי.
בהתייחסו לאופן שבו אייר בי.אן.בי משתמשת ב-AI כדי לשפר את המרווחים, להשיק מוצרים חדשים מהר יותר ולהיכנס לשווקים חדשים, אמר המנכ"ל בריאן צ'סקי באוגוסט: “בנינו מחדש את אייר בי.אן.בי מהיסוד כדי להפוך אותה לחברה שמבוססת על AI. יש לנו כיום יותר כישרונות ברמה עולמית מאי פעם, וה-AI משנה את האופן שבו אנחנו מבצעים משימות ובונים מוצרים. במילים פשוטות, AI הוא הדבר הטוב ביותר שקרה אי פעם לאייר בי.אן.בי.”
שווקי ההתרחבות פותחים דלתות חדשות לצמיחה
העמדה החיובית שלי לגבי אייר בי.אן.בי מתחזקת בזכות הצמיחה החזקה הצפויה בשווקי ההתרחבות. אייר בי.אן.בי מדווחת על תוצאותיה בשתי קטגוריות: שווקי ליבה ושווקי התרחבות. שווקי הליבה כוללים אזורים בוגרים כמו צפון אמריקה, בריטניה, אוסטרליה וצרפת. שווקי ההתרחבות, שצפויים להיות שווקי צמיחה משמעותיים עבור החברה בעתיד הנראה לעין, כוללים שווקים שצומחים במהירות כמו הודו, יפן, דרום קוריאה, מדינות המפרץ, ספרד וברזיל.
אייר בי.אן.בי השיקה כמה תכונות מוצר במטרה להגדיל את שווי ההזמנות ברוטו בשווקי ההתרחבות האלה. בין היתר מדובר באפשרויות תשלום מקומיות. לדוגמה, אייר בי.אן.בי מקבלת כיום תשלומי Pix בברזיל ו-UPI בהודו, ואף שילבה פתרונות של קנייה עכשיו ותשלום מאוחר יותר (BNPL) בשווקים מתעוררים רבים. בעבר, היעדר כרטיסי אשראי בינלאומיים שהתקבלו ברחבי העולם הגביל את האטרקטיביות של אייר בי.אן.בי בחלק משווקי הצמיחה האלה. כיום זה כבר לא המצב.
בנוסף לכך, אייר בי.אן.בי מרחיבה באגרסיביות את נוכחותה באזורים שאינם מזוהים עם מלונות ברוב השווקים האלה, במטרה לבנות רשתות מקומיות של מארחים. זו אסטרטגיה הגיונית, משום שאייר בי.אן.בי מצליחה בזכות היצע של נכסים ייחודיים שאינם זמינים בפלטפורמות הזמנות אחרות. החברה גם מחזקת את אפליקציית המובייל שלה בשווקים מתעוררים, שבהם אוכלוסיית המטיילים מורכבת בעיקר מדור ה-Z. זהו מהלך אסטרטגי נכון, בהתחשב בכך שהאוכלוסייה הצעירה מעדיפה להזמין מקומות לינה וחוויות באמצעות אפליקציות מובייל.
התרחבות מעבר לליבה צפויה להגדיל את ההכנסה הממוצעת למשתמש
סיבה נוספת לעמדה החיובית שלי לגבי אייר בי.אן.בי היא ההתרחבות האסטרטגית של החברה מעבר למקומות לינה. באופן מסורתי, אייר בי.אן.בי פעלה כפלטפורמה שמחברת בין מארחי מקומות לינה למטיילים. האסטרטגיה של החברה התפתחה. אייר בי.אן.בי מתכננת כיום להפוך לפלטפורמת נסיעות מלאה עבור צרכנים. כחלק מאסטרטגיית ההתרחבות הזו, אייר בי.אן.בי מציעה כיום חוויות עצמאיות, כמו סיורים פרטיים ושירותי יופי, פעילויות מקומיות, השכרת רכב, אחסון מזוודות ואפילו כרטיסי כניסה לאתרי נופש.
ההתרחבות של אייר בי.אן.בי לקטגוריות החדשות האלה תגדיל באופן משמעותי את השוק הפוטנציאלי שלה. לדוגמה, חברת Mordor Intelligence מעריכה ששוק השכרת הרכב העולמי שווה 169 מיליארד דולר, וצופה קצב צמיחה שנתי מורכב בריא של 10.3% עד 2031. לפי Coherent Market Insights, שוק אחסון המזוודות העולמי מוערך כיום ב-67 מיליארד דולר. בהתחשב בכך שמארחי אייר בי.אן.בי מקבלים מיליוני מטיילים מדי שנה, ההתרחבות הזו לשווקים שאינם בליבת הפעילות נראית כמו מהלך אסטרטגי נכון.
התמחור הגבוה של ABNB עשוי להיות מוצדק
אייר בי.אן.בי מתומחרת כיום לפי מכפיל רווח עתידי של כ-34. המשמעות היא שהחברה יקרה משמעותית ביחס למתחרות שלה. לשם השוואה, Booking החזקות, Inc. (BKNG) ו-Expedia Group, Inc. (EXPE) נסחרות לפי מכפילי רווח עתידיים של 16.5 ו-12, בהתאמה. אף שהתמחור הגבוה של אייר בי.אן.בי עלול להרתיע משקיעים במבט ראשון, יש כמה גורמים שמצביעים על כך שהחברה מצדיקה את הפרמיה הזו.
גורם אחד כזה הוא יתרון השיווק של החברה. לפי S&P Global (SPGI), כ-90% מהתנועה באתר של אייר בי.אן.בי מגיעים מביקורים ישירים ומהפניות מחיפוש אורגני. מדובר בתנועה שאינה בתשלום. לעומת זאת, המתחרות של אייר בי.אן.בי, כמו Booking ו-Expedia, מוציאות מיליארדי דולרים על רכישת מבקרים לאתרים שלהן. החוזק הזה מאפשר לאייר בי.אן.בי ליהנות ממרווחי תפעול אטרקטיביים.
הגישה של אייר בי.אן.בי לנכסים ייחודיים שאינם זמינים בשום מקום אחר היא גם הסיבה לכך שנוח לי עם התמחור הגבוה שלה. גם מאזן החברה, שמאופיין בחוב נמוך ובמזומנים רבים, תומך בתמחור הפרמיום הזה.
האם אייר בי.אן.בי היא מניית קנייה לפי אנליסטים בוול סטריט?
בהתבסס על הדירוגים של 32 אנליסטים בוול סטריט, מחיר היעד הממוצע של אייר בי.אן.בי הוא 206.32 דולר, נתון שמצביע על פוטנציאל עלייה של כ-10% ממחיר השוק הנוכחי.

בשורה התחתונה
אייר בי.אן.בי מתומחרת בפרמיה ביחס למתחרותיה הקרובות ביותר. אף שזה עשוי להיראות מרתיע במבט ראשון, בחינה מעמיקה יותר של פרופיל הצמיחה, המצב הפיננסי, רכישת המשתמשים ופורטפוליו הנכסים של החברה מצביעה על כך שהיא מצדיקה מכפילי תמחור גבוהים יותר. גם ההשקעות האסטרטגיות של אייר בי.אן.בי ב-AI מתקדמות בכיוון הנכון. דוח הרבעון השלישי מאשר שהחברה כבר נהנית מהתייעלות תפעולית בזכות השקעותיה ב-AI. אני חיובי לגבי אייר בי.אן.בי משום שלדעתי יש לחברה מסלול צמיחה ארוך, שנתמך בהצלחה בשווקי ההתרחבות ובגיוון לקטגוריות מוצר חדשות.