
מניית אפל (אפל) נראית יקרה לקראת 2027
- אפל מציגה צמיחה חזקה בהכנסות וברווחים, אך צופה האטה בטווח הקצר ומושפעת מעלויות זיכרון גבוהות.
- למרות פוטנציאל להתאוששות בשולי הרווח ולצמיחה עתידית, התמחור הגבוה של מניית אפל מוביל לדירוג החזק ולצפי לתשואות צנועות.

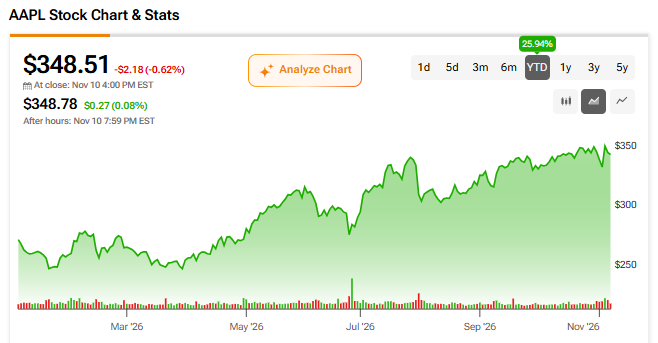
מניית אפל (אפל) נראית יקרה לקראת 2027, למרות סיכויי הצמיחה החזקים של החברה. מניית יצרנית האייפון זינקה ב-2026, ועקפה בקלות את מדד נאסד"ק 100 (NDX), כפי שהוא נמדד באמצעות קרן Invesco QQQ Trust (QQQ). זאת לאחר שאפל הציגה השנה מכירות והכנסות גבוהות יותר, מגמה שהאנליסטים מצפים שתימשך גם בשנת הכספים 2027.
יתר על כן, אפל עשויה ליהנות ממכירות מכשירים גבוהות יותר אם עלויות הזיכרון יחזרו לרמות נורמליות. הדבר עשוי להפוך את המניה למעניינת עבור משקיעים המעוניינים לגוון את החשיפה שלהם לבינה מלאכותית (AI), הרחק ממוטבות נוכחיות של עלויות זיכרון גבוהות, כמו מיקרון (מיקרון).
למרות החיוביות הללו בנוגע להשקעה באפל, הדירוג שלי למניה נותר החזק. לדעתי, כאשר המניה נסחרת במכפיל של 37.08 על תחזית הקונצנזוס של האנליסטים לרווח למניה (EPS) של 9.40 דולר בשנת 2027, התחזית לתשואות המשקיעים צנועה למדי, גם אם החברה צפויה להמשיך להציג ביצועים בסיסיים חזקים.
שיא של אפל ברווח הנקי וברווח למניה
אפל הציגה רווח למניה של 2.10 דולר ברבעון הרביעי של 2026, עלייה של 14% בהשוואה לרבעון המקביל בשנה הקודמת, ושיא רבעוני רביעי עבור החברה במבט היסטורי. אף שהתוצאות קיבלו דחיפה מהחזר מכסים חד-פעמי של 0.05 דולר למניה מכס, הביצועים הבסיסיים היו בכל זאת חזקים למדי.
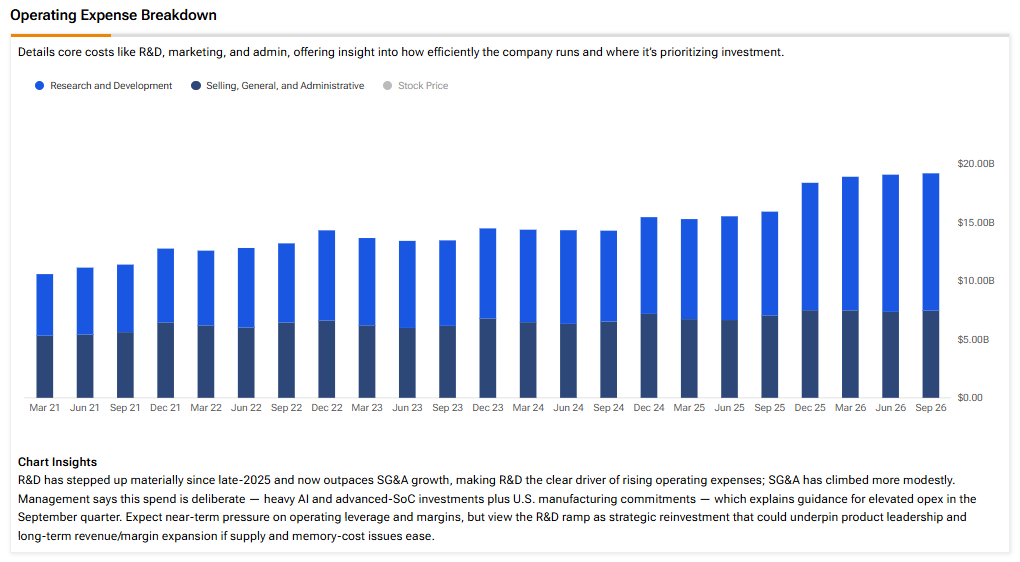
דוגמה לכך היא שהמכירות של אפל עלו ב-12% משנה לשנה, בהובלת מגזר המוצרים בעל שולי הרווח הנמוכים. אפל ציינה ביקוש חזק לאייפון כמנוע הכנסות מרכזי. הצמיחה בעסקי השירותים, בעלי שולי הרווח הגבוהים, הייתה חלשה יותר במידה מסוימת, 10% משנה לשנה. עלייה של 32% משנה לשנה בהוצאות המחקר והפיתוח הייתה אכזבה יחסית, אף שהיא צפויה לסייע לחדשנות של אפל בטווח הבינוני.
המנכ"ל ג'ון טרנוס היה אופטימי למדי בנוגע לסיכויי החברה לקראת הרבעון הראשון של 2027. הוא אמר: “אנחנו מסיימים את השנה עם סדרת המוצרים השאפתנית ביותר שלנו עד כה. היא כוללת את iPhone Duo, האייפון שמשנה את פני התחום יותר מכל אייפון מאז המקורי, לצד iPhone 18 Pro ו-iPhone 18 Pro Max, האייפונים החזקים ביותר שלנו עד כה. זה עתה הצגנו גם דור חדש לחלוטין של חומרה לבית והבאנו לראשונה את Touch למק. יחד עם Siri AI החדשה לחלוטין, זו סדרה מדהימה שתוביל אותנו אל עונת החגים.”
למרות צבר המוצרים החזק, התחזית של אפל לרבעון הראשון של 2027 מראה כי החברה צופה שסך ההכנסות יגדל בכ-7%–10% משנה לשנה, כאשר הכנסות השירותים יגדלו בכ-8%–9%. לכן, אנו רואים שהחברה צופה האטה בטווח הקצר ביחס לקצב הצמיחה שהושג ברבעון הרביעי של 2026.
לסיכום, בעוד שהטבת המכסים החד-פעמית והצמיחה החלשה יחסית בעסקי השירותים תומכות לכאורה בדירוג ההחזק שלי לאפל, אני חייב להודות שהביצועים הבסיסיים של החברה עדיין סבירים למדי. עם זאת, כפי שאדון בסעיף הבא, נראה שמומנטום ההכנסות והרווחים החזק לקראת 2027 כבר מגולם במחיר.
התמחור של אפל
האנליסטים מצפים שאפל תייצר רווח למניה של כ-9.40 דולר בשנת הכספים 2027, המשקף צמיחה של כ-4.8% לעומת רווח למניה של 8.97 דולר ב-2026. העלייה ברווח צפויה לנבוע יותר ממכירות גבוהות יותר מאשר משיפור משמעותי בשולי הרווח, שכן ההכנסות צפויות להיות גבוהות בכ-10%, ולהגיע ל-527.53 מיליארד דולר.
אכן, אני מצפה שקטגוריית ההכנסות ממוצרים, בעלת שולי הרווח הנמוכים, תמשיך להיות תורמת מרכזית להכנסות של אפל. זאת משום שהמכירות הראשוניות של iPhone Duo יתחילו להיכלל בדוחות בשנת הכספים 2027.

שולי הרווח מהמוצרים נמצאים כעת תחת לחץ בגלל עלויות הזיכרון הגבוהות. הצד החיובי הוא ששולי הרווח מהמוצרים של אפל עשויים להתאושש בשנים 2028–2029, כאשר אני צופה שמחסור הזיכרון יתחיל להיחלש. לכן, אני צופה שמסלול הרווחים של אפל ימשיך לעלות בטווח הבינוני.
למרבה הצער, נראה שהרקע החיובי הזה בטווח הבינוני כבר מגולם במניית אפל, שכן היא נסחרת כבר במכפיל של 37.08 על הרווחים הצפויים ב-2027. התמחור הגבוה הוא גורם מרכזי בדירוג ההחזק שלי, שכן אפל נסחרת בפרמיה משמעותית לעומת מכפיל ה-P/E העתידי של מדד S&P 500 (SPX), העומד על 19.8. פרמיית תמחור כזו שמורה בדרך כלל לחברות בריאות יציבות, כמו אלי לילי (LLY), ולא לחברות אלקטרוניקה צרכנית כמו אפל, שעלולות לראות ירידה במכירות במהלך מיתונים.
לסיכום, אף שאפל עשויה להציע יתרונות של פיזור למשקיעים בתחום הטכנולוגיה, בזכות האצה אפשרית במכירות המכשירים אם עלויות הזיכרון יירדו, אני סבור שהתשואות המרשימות של השנה הקדימו את העליות העתידיות. למעשה, ייתכן שמניית אפל לא תניב תשואות אטרקטיביות בטווח הבינוני, גם אם הרווחים והמכירות של החברה ימשיכו לצמוח.
עמדת וול סטריט בנוגע לאפל
בוול סטריט, לאפל יש דירוג קונצנזוס של קנייה מתונה, המבוסס על 15 דירוגי קנייה, שמונה דירוגי החזק ושישה דירוגי מכירה בשלושת החודשים האחרונים. מחיר היעד הממוצע של אפל עומד כעת על 338.28 דולר, ומשקף ירידה של כ-3% במהלך 12 החודשים הקרובים.

סיכום
מניית אפל זינקה ב-2026, לאחר שהמשקיעים תגמלו את החברה על צמיחה דו-ספרתית בהכנסות וברווחים. אף שלא ניתן לשלול האטה בטווח הקצר ברבעון הראשון של 2027, בהתבסס על תחזית החברה, האנליסטים נותרו אופטימיים לגבי 2027 כולה וצופים האצה במומנטום הצמיחה של הרווחים והמכירות.
במבט קדימה, שולי הרווח של אפל עשויים להתאושש בשנים 2028–2029 אם עלויות הזיכרון יירדו. הדבר עשוי להפוך את המניה למעניינת עבור משקיעים המעוניינים לגוון את החשיפה שלהם לטכנולוגיה באמצעות חברות כמו אפל, שיכולות להציג רווחים גבוהים יותר גם כאשר ההוצאות ההוניות על בינה מלאכותית יאטו.
למרות החיוביות הזו, הדירוג שלי לאפל הוא החזק. העליות החזקות האחרונות העלו את התמחור של החברה הרבה מעל מדד S&P 500, דבר שעשוי להצביע על כך שהמניה תניב תשואות חלשות, גם אם הרווחים וההכנסות ימשיכו לצמוח.
הדבר ניכר גם במחיר היעד של הקונצנזוס בוול סטריט לאפל, המצביע על הפסד קטן באחוזים בודדים במהלך 12 החודשים הקרובים. לכן, נראה שאפל היא חברה שמציגה ביצועים בסיסיים טובים למדי, אך צפויה בכל זאת להניב למשקיעים עליות צנועות בטווח הבינוני.