
הימס אנד הרס (HIMS) זקוקה לרווחים טובים יותר כדי להצדיק את מחירה
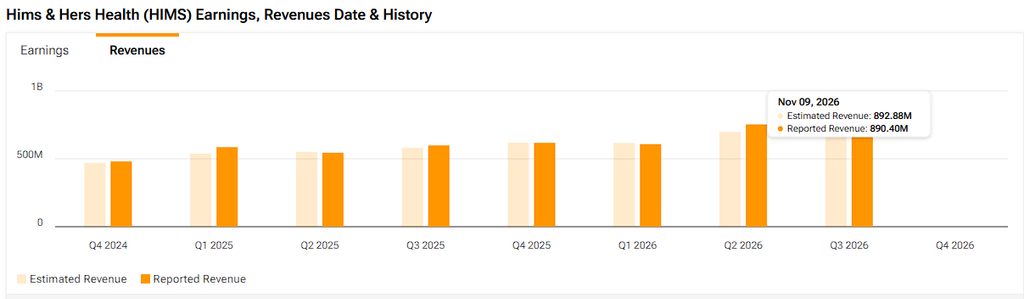
- הימס אנד הרס הגדילה את הכנסותיה ברבעון השלישי ב-49% ל-890.4 מיליון דולר, אך הרווחיות ותזרים המזומנים נחלשו משמעותית.
- למרות פוטנציאל צמיחה משמעותי, השווי הגבוה של המניה דורש התאוששות גדולה ברווחיות, ולכן הכותב נותר שלילי ומעדיף להמתין.

הימס אנד הרס (HIMS) זקוקה לרווחים טובים יותר כדי להצדיק את מחירה, לדעתי. פלטפורמת שירותי הבריאות המקוונת הגדילה את ההכנסות ברבעון השלישי ב-49%, אך ייצור המזומנים נחלש. המנכ"ל אנדרו דודום אמר: "בתחום הבריאות, מי שמחזיק בקשר עם הלקוח מנצח."
אני מבין את השאפתנות. עם זאת, בניית הקשרים האלה עדיין צריכה להניב תשואות אטרקטיביות לבעלי המניות. כשהמניה נסחרת לפי מכפיל של כ-80.6 על הרווחים הצפויים לשנה הבאה, אני שלילי לגבי מניית HIMS לאחר רבעון שהפחית את הביטחון שלי ברווחיותה.
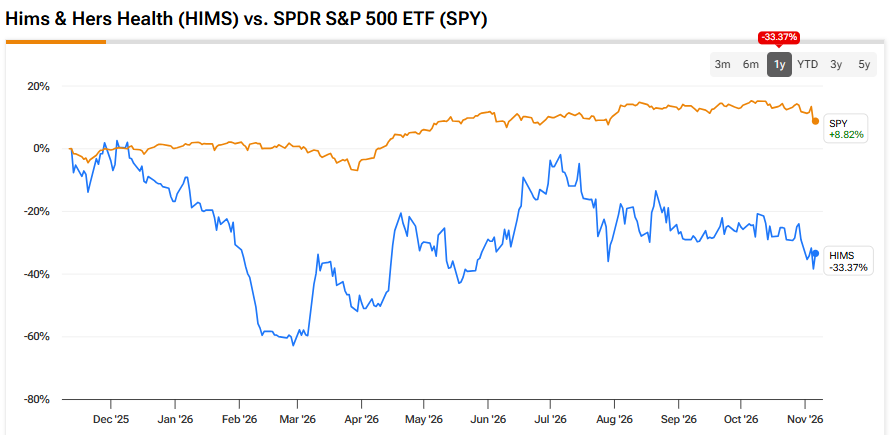
עדיין מגיעה לה קרדיט על הצמיחה
הצמיחה של הימס עדיין ראויה להערכה לאחר תוצאות אתמול. ההכנסות עלו ב-49% ל-890.4 מיליון דולר, הרבעון השני ברציפות שבו נרשמת האצה. מספר המנויים עלה ב-13% לכמעט 2.8 מיליון, בעוד שההכנסה החודשית הממוצעת למנוי זינקה ב-30% ל-105 דולר. ההכנסות בארה"ב צמחו ב-21%.
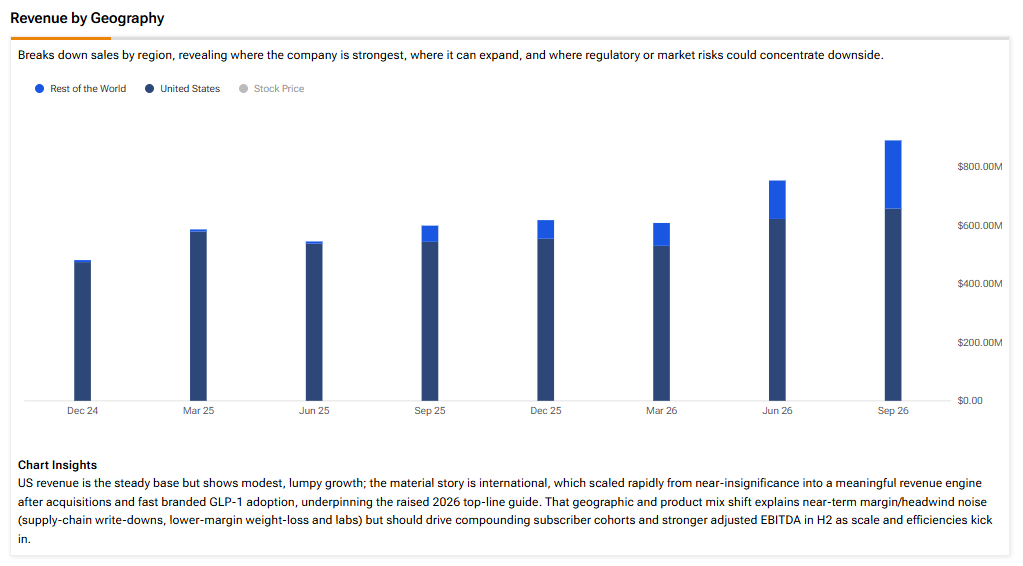
ההכנסות הבינלאומיות זינקו ב-321% ל-233 מיליון דולר, בסיוע אקליפטוס. ללא התרומה הזו, יתר הפעילות הבינלאומית צמחה בכמעט 80%. מספר המנויים ירד ב-100,000 לעומת הרבעון הקודם, לאחר שההנהלה צמצמה את השיווק והעבירה מותגים בינלאומיים. יש לעקוב אחר כך, אף שצמיחת ההכנסות נותרה בבירור חזקה.
ההזדמנויות לטווח הארוך עדיין משמעותיות. הרס מתקרבת להכנסות שנתיות של מיליארד דולר, כאשר תחומי הדרמטולוגיה וגיל המעבר מתרחבים לצד תחום הירידה במשקל. תחום הטסטוסטרון מתקרב לקצב הכנסות שנתי של 100 מיליון דולר. ההכנסות הבינלאומיות צפויות לעבור קצב שנתי של מיליארד דולר במהלך 2027. השקת מותגים בגרמניה ובאוסטרליה, לצד ההתרחבות בבריטניה, יוצרות מקום להגיע ללקוחות נוספים.
בינתיים, ההסכם עם לילי מ-6 בנובמבר (LLY) מוסיף גישה ל-Zepbound ול-Foundayo. ההנהלה מתכננת גם מגוון רחב יותר של מוצרים מבית נובו (NVO), כולל CagriSema כאשר יהיה זמין. פפטידים מציעים קטגוריה פוטנציאלית נוספת, גם אם הדבר כרוך בדרישות רגולטוריות מסוימות.
אני מאמין שהחוויה של הפלטפורמה, המבוססת מטבעה על בינה מלאכותית (AI), עשויה לשפר את שימור הלקוחות ולהקל על הגישה לטיפול. אל לנו לשכוח שהשוק הפוטנציאלי עדיין עצום. החשש שלי הוא כמה מהרווחים מהשירות לשוק הזה יישארו בידי הימס.
הרווחיות של הימס נשארת מאחור
הרווחיות של הימס נשארת מאחור ביחס לצמיחת ההכנסות. שיעור הרווח הגולמי ירד ל-57%, לעומת 74% שנה קודם לכן, וירד בכשבע נקודות אחוז לעומת הרבעון הקודם. מוצרי הרזיה ממותגים מציגים כלכלה חלשה יותר לעומת מוצרים המשולבים אנכית. ההתרחבות הבינלאומית מוסיפה עלויות תמחור ושיווק, בעוד שתחומי התמחות חדשים דורשים השקעה לפני שיגיעו להיקף משמעותי.
הרווח הגולמי גדל ב-15% בלבד, הרחק מאחורי צמיחת המכירות. חלק גדול יותר מכל דולר מכירות הופנה לאספקת המוצר, ולכן נותר פחות לתשלום הוצאות אחרות. EBITDA מתואם של 82.4 מיליון דולר שיקף שיעור של 9% בלבד, לעומת 13% בשנה שעברה. הימס גם עברה מרווח נקי של 15.8 מיליון דולר להפסד GAAP של 33 מיליון דולר. ההנהלה צופה שהירידה בשיעור הרווח הגולמי תתמתן, אך הדבר מספק מעט בהירות לגבי חזרה לרווחיות ההיסטורית.

תחזית ה-EBITDA המתואם לשנה כולה ירדה ל-257–277 מיליון דולר, לעומת 275–325 מיליון דולר. התחזית לרבעון הרביעי מרמזת על שיעור רווח של 8%–10%. הכנסות חברות מלקוחות שטרם הוכרו מסבירות חלק מהקיצוץ; ההנהלה אומרת ששינוי העיתוי אינו משפיע על תזרים המזומנים החופשי (FCF). עם זאת, המרת המזומנים נחלשה באופן עצמאי.
תזרים המזומנים מפעילות שוטפת ירד ל-65.4 מיליון דולר, לעומת 148.7 מיליון דולר. ה-FCF הרבעוני ירד ל-26 מיליון דולר, לעומת 79.4 מיליון דולר, למרות הוצאות הון נמוכות יותר. ה-FCF בתשעת החודשים הראשונים עמד על 10.8 מיליון דולר בלבד, מתוך הכנסות של 2.25 מיליארד דולר, לעומת כ-60 מיליון דולר בשנה שעברה. מדובר בשיעור FCF של פחות מ-0.5%, כך שנותר מעט מאוד מזומן ביחס למכירות החברה.
בעלי המניות מתמודדים גם עם דילול מתמשך. התגמול מבוסס המניות עלה ל-64.5 מיליון דולר, לעומת 40.2 מיליון דולר, והגיע ל-143.5 מיליון דולר בתשעת החודשים, לעומת 100.8 מיליון דולר. תגמול במניות מתווסף בחזרה לתזרים המזומנים מפעילות שוטפת, אך העלות הכלכלית שלו נותרת בעינה. מספר גדול יותר של מניות עלול לספוג חלק מצמיחת הרווחים העתידית.
ההנהלה גם מתכוונת להשקיע מחדש את ההתייעלות התפעולית בהתרחבות נוספת. לכן, משקיעים אינם יכולים להניח שכל חיסכון בעלויות יגיע לשורה התחתונה.
השווי דורש התאוששות משמעותית
כעת, למרות הירידה האחרונה במניה, אני מאמין שהשווי של הימס עדיין דורש התאוששות משמעותית ברווחיות. תחזית וול סטריט לרווח למניה (EPS) של 0.28 דולר ב-2027 משקפת מכפיל רווח של 80.6 לפי מחיר המניה הנוכחי. זאת לאחר הפסד צפוי של 0.81 דולר ב-2026. התחזיות לרווח של 0.60 דולר ב-2028 ושל 1.01 דולר ב-2029 משקפות מכפילים של 38.01 ושל 22.83.
המכפילים היורדים כבר מניחים עלייה דרמטית ברווחים. עם זאת, הרבעון השלישי גורם לי להרגיש פחות בנוח לשלם עליה.
אני מאמין שקיצוץ בתחזיות נותר סיכון ממשי, כאשר האנליסטים מביאים בחשבון את השוליים החלשים יותר. התחזית הנמוכה יותר מותירה לאנליסטים פחות רווח בטווח הקצר להכניס למודלים שלהם. השקעה מתמשכת עלולה גם לדחות את המועד שבו מכירות נוספות יתורגמו ל-EPS משמעותי.
נידהאם הורידה היום את מחיר היעד שלה ל-32 דולר, לעומת 42 דולר. תחזיות ה-EPS לטווח הארוך יותר יורדות ל-0.85 דולר ב-2030 ול-0.39 דולר ב-2031. אלה משקפות מכפילים של 26.99 ושל 58.82. אני מייחס משקל מועט לתחזיות כה רחוקות. עם זאת, הן אינן מספקות ביטחון לכך שהרווחיות תעלה ללא הפסקה.
יש טיעונים נגדיים סבירים. להימס יש כ-710 מיליון דולר במזומן ובהשקעות. ההנהלה צופה FCF חיובי ב-2026 ורואה את עצמה ערוכה לחזור על כך ב-2027. תרופות גנריות ואינטגרציה אנכית רבה יותר עשויות לשפר את כלכלת התרופות. אוטומציה עשויה גם להוריד את עלויות התפעול.
עם זאת, ההנהלה מתכננת להמשיך להשקיע, וההתייעלויות הפוטנציאליות האלה עדיין לא הוכיחו צמיחה יציבה ברווחים. אני רוצה לראות המרת מזומנים חזקה יותר לפני שאשלם את הפרמיה הזו.
האם מניית הימס אנד הרס היא קנייה?
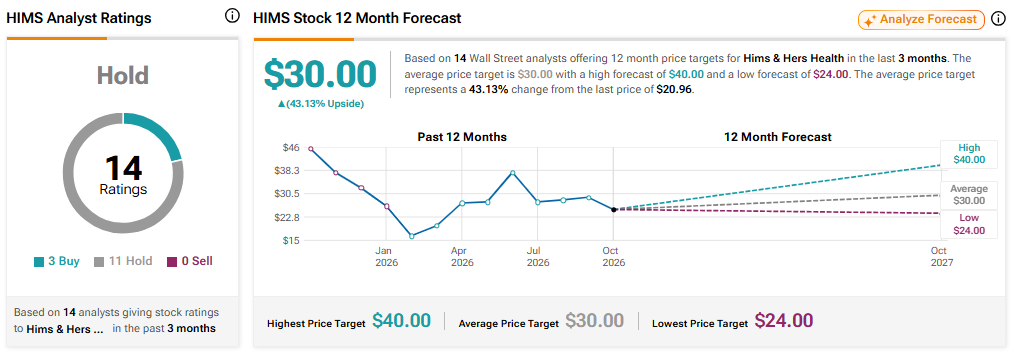
למניית הימס אנד הרס יש דירוג קונצנזוס של החזק, המבוסס על שלוש המלצות קנייה ו-11 המלצות החזק. מחיר היעד הממוצע של 30 דולר משקף פוטנציאל עלייה של 43.13% מהמחיר האחרון.
סיכום
אני נותר שלילי משום שהצמיחה המרשימה של הימס עדיין לא הניבה כלכלה משכנעת לבעלי המניות. ההזדמנות עשויה להיות עצומה, וההנהלה עשויה לשפר בסופו של דבר את השוליים. עם זאת, מכפיל של כ-80.6 על הרווחים הצפויים לשנה הבאה מותיר מעט מקום לאכזבה. הייתי ממתין לרווחיות ולייצור מזומנים חזקים יותר לפני שהייתי רואה בירידה הזדמנות.