
מארוול מול קוהרנט: מניית AI אחת ביצעה את העסקה, והשנייה עשויה ליהנות מהתמורה, לפי משקיעה מובילה
- עסקת הרכישה של לומנטום על ידי מארוול עשויה להאיץ את צמיחתה, אך גם לדלל את בעלי המניות ולהפחית את הרווח למניה, בעוד שאי-הוודאות הרגולטורית עדיין משמעותית.
- המשקיעה ג'וליה אוסטיאן מעדיפה את קוהרנט, שמציגה צמיחה חזקה, שיפור בשיעורי הרווח ושווי נמוך יותר, ומדרגת אותה כקנייה לעומת דירוג החזק למארוול.

התרחבות תחום ה-AI הפכה את האור לאחד מחומרי הגלם היקרים ביותר בעולם הטכנולוגיה. בתוך מרכזי הנתונים, שבבים מתקשרים זה עם זה באמצעות לייזרים במקום באמצעות חוטי נחושת. מארוול טכנולוג'י גרופ (NASDAQ:MRVL) וקוהרנט (NYSE:COHR) נמצאות שתיהן במרכז השינוי הזה, אך כל אחת מגיעה אליו מכיוון הפוך.
מארוול מתכננת את השבבים שמעבדים אותות אופטיים, בעוד קוהרנט מייצרת את הלייזרים. הגבול הזה היטשטש החודש, כאשר מארוול הסכימה לרכוש את המתחרה הקרובה ביותר של קוהרנט, לומנטום, בעסקת מניות בלבד. המשקיעים לא אהבו את המהלך, ומניית מארוול, שכבר התרחקה מאוד משיא הקיץ שלה, נפלה שוב בחדות.
המשקיעה בעלת דירוג 5 כוכבים, ג'וליה אוסטיאן, סבורה שהעסקה משנה את התמונה עבור שתי המניות, אך לא לטובתה של מארוול.
ההיגיון מאחורי העסקה פשוט. למארוול אין ייצור לייזרים עצמאי והיא רוכשת אותם מספקים חיצוניים, בהם לומנטום, בעוד שהלייזרים נמצאים במחסור חמור. לומנטום אומרת שכושר הייצור שלה מוזמן כמעט עד 2029. בעלות על מקור האספקה הזה גם מגינה על מארוול מפני אופטיקה משולבת-במארז, תכנון שעלול להפחית את הצורך בחלק משבבי עיבוד האותות שלה.
לדעת המשקיעה, הבעיה היא שחלק מהרוכשים של לומנטום, כמו סיינה וסיסקו, מתחרים במארוול ועשויים כעת לרצות ספק אחר. אוסטיאן רואה בקוהרנט את הבחירה העצמאית המתבקשת. אנבידיה השקיעה 2 מיליארד דולר בכל אחת משלוש החברות, אך מכיוון שלומנטום נכנסת לתחום שמתכנן שבבים מתחרים, אוסטיאן לא תופתע אם אנבידיה תסתמך יותר על קוהרנט. מנכ"ל קוהרנט, ג'ים אנדרסון, הציג טיעון דומה בשיחת המשקיעים האחרונה, כשאמר שחשוב מאוד שללקוחות יהיה "ספק עצמאי של רכיבים פוטוניים ואופטיים".
קוהרנט מצליחה בכל מקרה. ההכנסות ברבעון הפיסקלי הראשון עלו ב-50% לעומת השנה הקודמת, ל-2.37 מיליארד דולר. תחום מרכזי הנתונים והתקשורת צמח ב-79% וכעת מהווה 82% מהמכירות. החלק שצומח במהירות הרבה ביותר הוא העסק שמקשר בין מרכזי נתונים, שצמח כמעט פי ארבעה לעומת השנה הקודמת וכעת מייצר קצב הכנסות שנתי של קרוב למיליארד דולר. הרווח למניה לפי Non-GAAP זינק ב-80%, ל-2.09 דולר, ושיעור הרווח התפעולי התרחב ל-23%, לעומת 19.5%.
לרבעון הנוכחי, קוהרנט סיפקה תחזית להכנסות של 2.55–2.75 מיליארד דולר ולרווח למניה של 2.28–2.48 דולר. ההנהלה צופה צמיחה של יותר מ-60% בשנה כולה, רבעון ראשון עם הכנסות של 3 מיליארד דולר עד סוף השנה הפיסקלית הזו, ורבעון של 4 מיליארד דולר בשנת הכספים 2028. החברה גם מכוונת לשיעור רווח גולמי של יותר מ-45% לפני סוף 2028.
גם הרבעון של מארוול שהסתיים ביולי היה חזק: ההכנסות עלו ב-37% לעומת השנה הקודמת, ל-2.74 מיליארד דולר, לצד שיעורי רווח גבוהים בהרבה. ביום המשקיעים שלה באוקטובר, ההנהלה העלתה את תחזית ההכנסות לשנת הכספים 2028 לכ-20 מיליארד דולר. חלק גדול מכך תלוי במספר מצומצם של ספקי ענן ענקיים, כולל עסקת שבבים ייעודיים עם גוגל בשווי של עד 120 מיליארד דולר. צירוף לומנטום, שהכנסותיה ברבעון האחרון יותר מהוכפלו לעומת השנה הקודמת והסתכמו ב-1.26 מיליארד דולר, יאיץ את הצמיחה אך יפגע בשיעור הרווח הגולמי. למרות זאת, שיעור הרווח של החברה המאוחדת עדיין יהיה גבוה בהרבה מזה של קוהרנט.
החשש של אוסטיאן נוגע לעסקה. מארוול תנפיק מניות חדשות בהיקף השווה לכמחצית ממספר המניות הקיים שלה, והחישוב הגס של המשקיעה מצביע על כך שהעסקה תפחית בתחילה את הרווח למניה בכ-5%. העסקה צפויה להיסגר רק במחצית הראשונה של 2028, כך שלרגולטורים יש זמן רב להתערב.
ואז ישנה שאלת השווי. לאחר ההתאוששות ביום שני, קוהרנט נסחרת במכפיל של כ-14 על הרווחים הצפויים בשנה הבאה, לעומת כ-21 עבור מארוול, ומכפיל ה-PEG שלה עומד על 0.24 בלבד. הפער גדול אף יותר במונחי מכירות: קוהרנט נסחרת במכפיל של כ-5.6, לעומת כ-14 הן עבור מארוול והן עבור לומנטום. קוהרנט מרוויחה פחות על כל דולר של מכירות, ולכן מוצדקת הנחה מסוימת. אוסטיאן פשוט סבורה שהפער גדול מדי, במיוחד לאור העלייה בשיעורי הרווח של קוהרנט. בנוסף, במכפיל של כ-47 על הרווחים ב-12 החודשים האחרונים, קוהרנט עדיין נמצאת הרבה מתחת לחציון לחמש שנים, שעומד על 73.
התזה של אוסטיאן לגבי קוהרנט אינה נטולת סיכונים. החברה משקיעה סכומים גדולים בהגדלת כושר הייצור, כולל 776 מיליון דולר בהוצאות הוניות ברבעון האחרון בלבד, והדבר דחף את תזרים המזומנים החופשי לטריטוריה שלילית. ואם עסקת מארוול תתפרק, גם הרעיון שלפיו לקוחות לומנטום יעברו לקוהרנט ייפגע. עם זאת, המשקיעה סבורה שהפעילות הבסיסית של החברה עדיין תהיה חזקה.
למרות זאת, אוסטיאן כבר מחזיקה כעת פוזיציה משמעותית בקוהרנט ומדרגת את המניה כקנייה. המשקיעה המובילה נמנעת ממארוול ומדרגת את המניה כהחזק בשלב זה, כלומר ניטרלי, בגלל הדילול, אי-הוודאות סביב העסקה והשווי. (כדי לצפות בהיסטוריית הביצועים של אוסטיאן, לחצו כאן.)
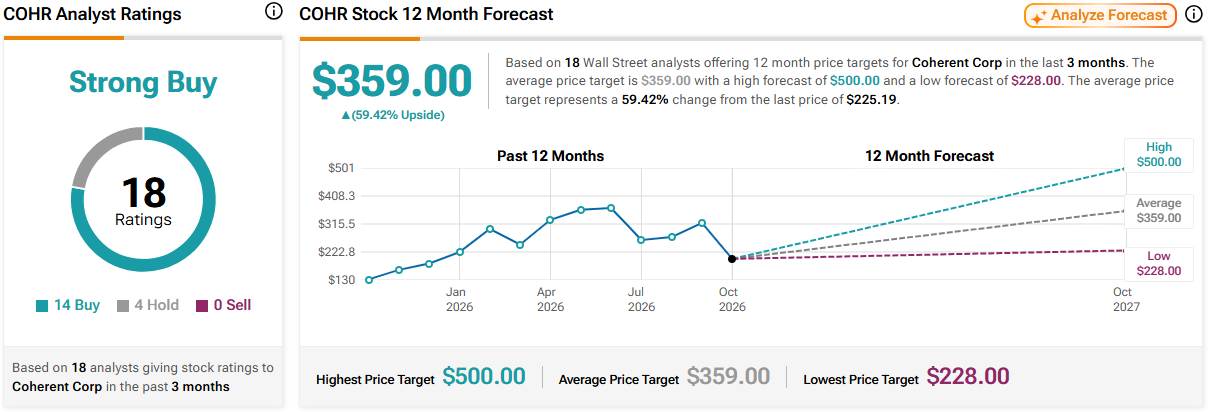
עם זאת, בקרב האנליסטים שתי המניות מדורגות כקנייה חזקה. מחיר היעד הממוצע של COHR עומד על 359 דולר, נתון המצביע על תשואה של 59% ב-12 החודשים הקרובים. ההערכה היא ש-MRVL תעלה ב-109%, בהתחשב בכך שמחיר היעד הממוצע שלה עומד על 323.63 דולר. (ראו תחזית מניית COHR או תחזית מניית MRVL)

הבהרה: הדעות המובעות במאמר זה הן של המשקיעה המוצגת בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.