מליסרון דיווחה על הצעה פרטית של 26.9 מיליון מניות
אנתרופיק לא מצליחה לעקוף את ספייסX, מכוונת לשווי של 1.3 טריליון דולר בהנפקה
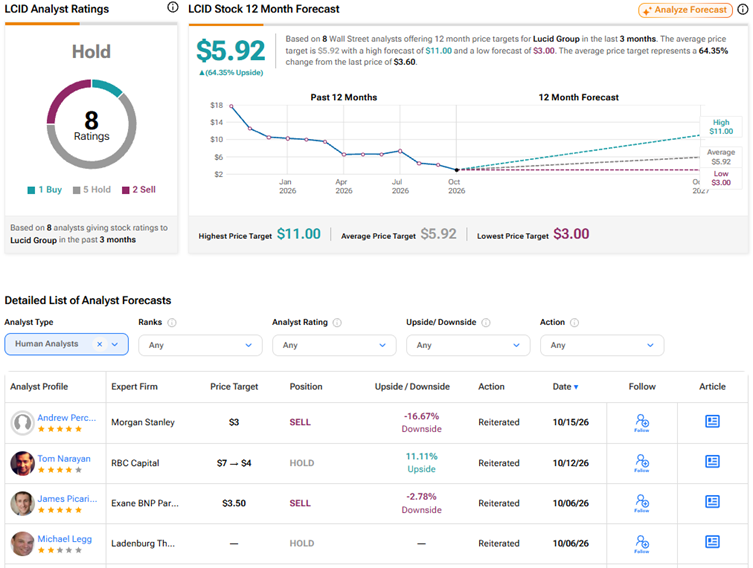
מניית לוסיד גרופ (LCID) יורדת לאחר החמצת תחזיות הרבעון השלישי; מרחיבה את מסגרת ההלוואה מהמשקיע הגדול שלה במהלך תוכנית ההתאוששות
דוחות RGTI היום: ההכנסות של ריגטי קומפיוטינג עולות, אך צבר ההזמנות מצטמצם
תחנת כוח ב-4 מיליארד שקל לצד חוות שרתים: התוכנית החדשה של אפקון
דוח הרווחים של QBTS היום: האם די־וייב קוונטום תצית גל עליות נוסף במניות הקוונטום אחרי IonQ?
מניית אפלייד מטיריאלס (AMAT): זו הסיבה שסוחרי האופציות צופים תגובה משמעותית לאחר הדוח
3 מניות בריאות קטנות עם פוטנציאל עלייה של יותר מ-45%, לפי האנליסטים
העלאת הריבית הגדולה ביותר של הפד מאז 2022 תלויה בדוח האינפלציה החריג של אוקטובר שמתפרסם היום
מניית ארצ'ר אביאיישן יורדת ב-3.5% בטרום המסחר למרות שההכנסות ברבעון השלישי עקפו את התחזיות ואישור ה-FAA
אלפאבית A צפויה לגייס כמעט 70 מיליארד דולר בהנפקה ראשונה לציבור, לפי מסמך בנקאי שנמשך
קווליטאו: הראל מכרה 153,669 מניות וחדלה להיות בעלת עניין
כשהשוק תנודתי: מה המשקיעים באמת רוצים לדעת על החברות שמאחורי המניות?
שוק המניות היום, 10 בנובמבר: השווקים ממתינים לדוח האינפלציה לצרכן
בעלי המניות תובעים את AppLovin Class A (APP) בשל עיכובים בכלי הווידאו מבוסס הבינה המלאכותית
ההכנסות של טיוואן סמיקונדקטור מניופקצ'רינג זינקו ב-60% באוקטובר בעקבות הביקוש ל-AI; המניה עולה
פרטנר דיווחה על מכרז מוסדי לגיוסי הון וחוב
האיום החדש על הבינה המלאכותית יכול להפוך להזדמנות השקעה?
מנכ"ל אנבידיה (אנבידיה) עשוי שלא להצטרף למשלחת טראמפ ל-APEC על רקע פרשת ריגול סינית
אלה המניות שמדווחות על תוצאות היום – 10 בנובמבר 2026
מדוע מניית מאנדיי.קום (MNDY) התרסקה לאחר הדוח?
מניית QUBT יורדת ב-4% לאחר הדוח, למרות זינוק של 2,374% בהכנסות ברבעון השלישי
חברת הבינה המלאכותית הסינית Moonshot AI שוכרת את שבבי הבינה המלאכותית המתקדמים ביותר של אנבידיה, למרות האיסור האמריקאי
ספייס אקס מהמרת בגדול על טקסס – מתכננת מרכז נתונים ותחנת כוח בגז בהיקף של 24 מיליארד דולר
נתוני מדד המחירים לצרכן יפורסמו היום; אינפלציה מתונה יותר עשויה לתמוך במניות בארה״ב
3 מניות נדל"ן דיבידנד שכדאי לעקוב אחריהן
בעלי עניין מהמרים על שתי מניות עם המלצת "קנייה חזקה" בזמן שהמחירים יורדים
המניות מדשדשות בזמן שהמשקיעים ממתינים לדוח האינפלציה המרכזי
רוזנבלט מוריד את מחיר היעד למניית קורוויב (CRWV) לקראת דוחות הרבעון השלישי, הנה הסיבה
מדוע מניית Rocket Lab יורדת במסחר המאוחר בעוד Take-Two מזנקת — ומה וול סטריט צופה בהמשך
מניית פאראמונט סקיידנס (NYSE:SKYD) מפרסמת את תוצאות הרבעון השלישי
מניית Rocket Lab Usa יורדת לאחר תוצאות מעורבות ברבעון השלישי
השוק האמריקאי מזנק לקראת הנעילה בעקבות ירידת מחירי הנפט והתאוששות מניות הטכנולוגיה
"ייתכן שהגרוע מכול עדיין לא מאחורינו", אומר משקיע על מניית Rocket Lab Usa
מניית פאראמונט סקיידנס (NYSE:SKYD) מזנקת, גל פיטורים פוגע בפאראמונט גיימס
מניות AI מקבלות אזהרת דוט-קום כאשר TS לומברד מטיל ספק בקנייה בכל ירידה
מניית פורד (NYSE:F) עולה לאחר שה-NHTSA פתח בחקירה בנוגע להפעלת כריות האוויר
3 תעודות סל שכדאי לעקוב אחריהן לאחר שאנליסט AI צופה אפסייד דו-ספרתי
אנבידיה מול מיקרוסופט: מניה אחת זולה מדי מכדי להתעלם ממנה, והשנייה ראויה להורדת דירוג, אומר משקיע מוביל
מדוע מניית זורה ביו (ZURA) יורדת היום ב-70%?
מניית אנבידיה (אנבידיה) יורדת בעקבות חקירה בנוגע לקשר של המנכ"ל; זו הסיבה שביירד עדיין חיובי
מניות אדוונסד מיקרו דיווייסז, מיקרון ואפלייד מטריאלס מזנקות היום. מה עומד מאחורי העליות?
מניית אינטל (אינטל) מזנקת כשהחברה מעמיקה את פעילותה בתחום הבינה המלאכותית בקצה
מדוע מניית בלום אנרג'י (BE) מטפסת היום, 9 בנובמבר?
מניית פאראמונט סקיידנס (SKYD) עולה לאחר מינוי הנהלה חדשה באולפני DC
אמזון (אמזון) ומטא (מטא) מזנקות לאחר שג'יי פי מורגן הגדיר אותן כ"בחירות האינטרנט המובילות"
אפל מתחילה לגבות 49.99 דולר עבור שימוש נוסף ב-AI
מניית בואינג (NYSE:BA) יורדת, בעוד עובדים לשעבר המקבלים פנסיה מתמודדים עם עלייה פוטנציאלית עצומה בפרמיות הביטוח
מניית סוני עולה למרות הביקורת על מחיר ה-PS6 מצד ראש פלייסטיישן לשעבר, שון ליידן
מניית אירן: מדוע וול סטריט נותרת חיובית לאחר הרבעון הראשון, גם כשמיקרוסופט נוקטת קו קשוח יותר
נמצא כי גלולת ההרזיה של אליי לילי (LLY) מסייעת בדום נשימה בשינה
"המערכה השנייה בדרך", אומר משקיע מוביל על מניית סנדיסק
3 מניות עם פוטנציאל עלייה של יותר מ-100% מפרסמות דוחות השבוע – BNGO, ONDS, LUNR. אלה ציפיות האנליסטים
מניית מיקרוסופט (מיקרוסופט) עולה למרות תחזית אבטחה חדשה וקפדנית מדי באאוטלוק
מניית ברודקום (AVGO) עולה ב-10% כשקונים מניות בירידות ממהרים לשוק
מניות ארה״ב מתאוששות כשמחירי הנפט יורדים ואנבידיה צונחת
"זה לא ייגמר טוב", אומר משקיע על מניית אורקל
מניית טסלה (טסלה) מזנקת בעקבות עלייה של 62.5% באזור השירות של הרובוטקסי באוסטין
מניית קוקסו מזנקת בעקבות תוצאות ראשוניות והשקעה של CKX לאנדס (CKX)
מניית AST ספייסמובייל (ASTS) מזנקת בעקבות עסקת לוויינים של מיליארד דולר עם Rakuten, לקראת פרסום הדוח היום
מניית קומקאסט (NASDAQ:CMCSA) יורדת לאחר שהיא מעודדת הפסקה זמנית של ה-WiFi בחגים
הונדה (HMC) תקים מפעל רכב חדש באוהיו בהשקעה של 3 מיליארד דולר
ספייס אקס מתכננת תפיסה היסטורית כפולה של סטארשיפ ב-13 בנובמבר
מניית Nebius Group (NBIS) צפויה לתנועה של 17% לאחר דוח הרבעון השלישי השבוע, לפי סוחרי האופציות
מניית אדוונסד מיקרו דיווייסז מזנקת למרות באג במעבד הגרפי Radeon שמקצר את חיי כונני ה-SSD
מחיר הביטקוין (BTC) צונח מתחת ל-75,000 דולר בעוד המכירה בשוק הקריפטו נמשכת
מניית אנבידיה (אנבידיה) נמצאת תחת לחץ, בעוד המנכ"ל ג'נסן הואנג מתמודד עם דדליין לתדרוך על פרשת ריגול ב-11 בנובמבר
אנבידיה חושפת בינה מלאכותית חדשה לרובוטים עם שיעור הצלחה של 95% במבחנים
הדולר האמריקאי (DXY) נחלש מול הליש"ט והאירו בזמן שהסוחרים ממתינים לנתוני אינפלציה חשובים
מחירי הנפט יורדים ב-4.6% בעקבות דיווח על עסקה של 8 מיליארד דולר בין ארה"ב לאיראן, בעוד הביטקוין נחלש לקראת נתוני האינפלציה
דיסני (DIS) חותמת על הסכם עם אדובי ליצירת מודלי AI מותאמים אישית שיאיצו את הפקת התוכן
המשקיע הבכיר על מניית אנבידיה: "אל תפחדו ממה שיבוא בהמשך"
האם טראמפ איים לשלוח את מנכ"ל אנתרופיק, דאריו אמודיי, לכלא? הרמזים מצטברים לאחר ראיון חדש
אפל (אפל) יותר מהכפילה את רכישות המניות העצמיות שלה, בעוד יתרת המזומנים גדלה
"קרוב, אבל לא מספיק", אומר משקיע מוביל על מניית Rocket Lab Usa לקראת הדוחות
מניית מטא מזנקת ביותר מ-4% בעקבות תוכניות להשתמש ב-AI לבדיקת גיל בני נוער באינסטגרם
מניית אליי לילי (LLY) עולה לאחר שקנדה המליצה על מימון ציבורי לתרופת האלצהיימר שלה
מניות המחשוב הקוונטי מזנקות לאחר הדוח של IonQ, לקראת תוצאות QBTS ו-RGTI
מניית וירג'ין גלקטיק (SPCE) צפויה לתנודה של כמעט 18% לאחר דוחות הרבעון השלישי השבוע, לפי סוחרי האופציות
מניית אלפאבית A (גוגל) מטפסת לאחר שגוגל משיקה שני שבבי בינה מלאכותית חדשים להתחרות באנבידיה
מדוע מניית סייבל אוף שור קורסת היום ב-70% — ומה ג'יי פי מורגן צופה בהמשך
מדוע מניית פני סטוק סי קיי אקס לאנדס (CKX) עולה היום?
מניות ארה״ב עולות בעקבות ירידת מחירי הנפט; מניית אנבידיה יורדת, בעוד שמניות יצרניות שבבים אחרות מתחזקות
"קראו את הערות השוליים", אומר משקיע מוביל על מניית ארצ'ר אבייישן לקראת פרסום הדוח
מניית אפל עולה לאחר שאפל השלימה שלב רגולטורי מרכזי בסין עבור אפל Intelligence באייפדים ובמחשבי מק
חדשות המחשוב הקוונטי: IBM חושפת מערכת חדשה, והמכירות של Pasqal צונחות ב-42%
מניית קורוויב (CRWV) מזנקת בעקבות עסקת הענן עם Wayve לקראת דוחות הרבעון השלישי
אנבידיה מול AMD: מניית AI אחת היא מציאה, והשנייה זקוקה להנחה, אומר משקיע
מניית אמזון (אמזון) מטפסת בעקבות תוכניות לגיוס עובדים לרובוט ביתי חדש
התראת רווחים של הרגע האחרון ל-ASTS מול RKLB: סוחרי האופציות מצפים לתנודות גדולות בשתי מניות החלל
מרפי אויל (MUR) משיגה 6 רישיונות גז ימיים בישראל לאחר פרישת Eni
מניית אנבידיה הורדה היום בדירוג — הסיכון של 165 מיליארד דולר מאחורי ההחלטה
התאוששות מניית אמזון (אמזון) לאחר הדוח יוצרת הזדמנות קנייה מעניינת
מניית ברקשייר האת'וויי (BRK.B) מציעה הזדמנות למימוש רווחים לאחר העלייה האחרונה
מניית אפלייד מטיריאלס (AMAT) עולה בטרום המסחר היום לקראת דוחות הרבעון הרביעי. מי מחזיק ביצרנית השבבים?
מחירי הנפט הנמוכים מעלים את מניות ארה״ב ב-9 בנובמבר; הסוחרים מתמקדים בנתוני מדד המחירים לצרכן ובדוחות חברות ה-AI
מניית אינטואיטיב מישינס (LUNR): מה צופים סוחרי האופציות והאנליסטים הפיננסיים לקראת דוח הרבעון השלישי
המכירה במניית אנבידיה (אנבידיה) נראית מוגזמת לקראת הרבעון השלישי
מניות אירן, קורוויב ונביוס יורדות היום על רקע החשש מחובות בתחום ה-AI והמחלוקת סביב מנכ"ל אנבידיה — מה צופה וול סטריט בהמשך
"היזהרו מהמלכודת", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
אלוף השחמט האמריקאי מודה לקרנות הסל XLE ו-TSXD, כשהתיק נותר חיובי
המהפך של פייפאל (PYPL) עדיין דורש הוכחות
פיטר שיף מכנה את בחירות האמצע בארה"ב "הסיכה האחרונה" בבועת הביטקוין, בזמן שמחיר BTC יורד מתחת ל-76,000 דולר
ביטקוין (BTC) מחפש כיוון אחרי מכירת חיסול בשווקים
מניית טראמפ מדיה (DJT) צונחת ומוחקת 2.2 מיליארד דולר מעושר המשקיעים הקמעונאיים, בזמן שדונלד טראמפ שומר על החזקה בשווי 460 מיליון דולר