
מיקרוסופט (מיקרוסופט) מקבלת תשלום עבור סוכני AI. לכן אני חיובי לגבי המניה
- מיקרוסופט מתחילה להפוך את השקעות ה-AI להכנסות, בעיקר באמצעות גביית תשלום לפי השימוש בסוכנים, בעוד שהשימוש ב-Copilot, ב-Agent 365 וב-Foundry ממשיך לצמוח במהירות.
- למרות הוצאות הון גבוהות, מיקרוסופט שומרת על רווחיות ותזרים מזומנים חזקים. הכותב חיובי לגבי המניה, אך מציין כי ירידה מתמשכת בשיעורי הרווחיות עלולה להפוך אותה ליקרה.

מיקרוסופט (מיקרוסופט) מקבלת תשלום עבור סוכני בינה מלאכותית (AI) — תוכנה שיכולה להשלים משימות בעצמה. יצרנית Windows ו-מיקרוסופט 365 גובה כעת מיותר ויותר לקוחות תשלום לפי היקף העבודה שסוכנים אלה מבצעים. לכן אני חיובי לגבי מיקרוסופט. הדחיפה שלה בתחום ה-AI מתחילה לממן את עצמה, והחברה ממשיכה לשמור על שיעורי רווחיות גבוהים מאוד, גם בזמן שהיא מוציאה סכומים גדולים על מרכזי נתונים.
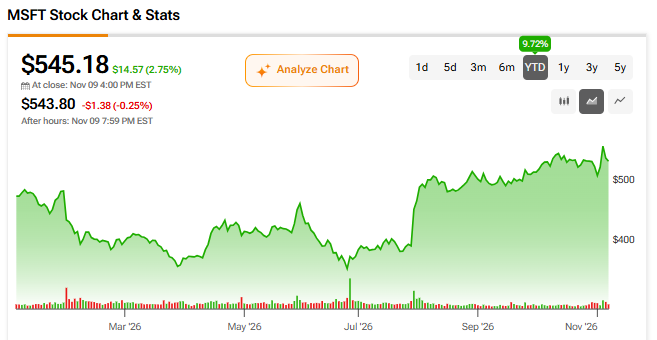
הרבעון האחרון מחזק את הטענה הזו. ההכנסות מ-Azure, פלטפורמת הענן של מיקרוסופט, צמחו ב-48%. שיעור הרווח התפעולי, כלומר החלק מהמכירות שנשאר לאחר עלויות התפעול, הגיע לכ-50%. המניה עלתה ב-9.7% מתחילת השנה. לאחר העלייה מאז יוני, היא כבר אינה זולה, וההוצאות על AI ממשיכות לגדול. עם זאת, אני מאמין שסוכנים מספקים למיקרוסופט דרך ברורה להחזיר את הכסף הזה.
איך מיקרוסופט מקבלת תשלום עבור סוכני AI?
מיקרוסופט מקבלת תשלום עבור סוכני AI בעיקר לפי השימוש בהם. Copilot, העוזר מבוסס ה-AI שלה, נמכר בעיקר כרישיון חודשי לפי משתמש. עם זאת, כעת לקוחות יכולים גם לרכוש קרדיטים ולשלם עבור העבודה שהסוכנים שלהם מבצעים. מספר לקוחות Copilot המשתמשים בקרדיטים אלה צמח ביותר מ-75% ברבעון אחד, בעוד שמספר המושבים המסחריים בתשלום של מיקרוסופט 365 עלה ב-5% בלבד בהשוואה לשנה שעברה.
שני הנתונים מודדים דברים שונים, אבל הפער בקצב הצמיחה בולט. מכירת רישיונות תלויה במספר העובדים של הלקוח, בעוד שמכירת קרדיטים תלויה בעבודה שהסוכנים מבצעים — והיא יכולה לצמוח הרבה יותר מהר.
Agent 365, מערכת הרישום של מיקרוסופט לניהול הסוכנים של חברה, כוללת כעת יותר מ-50 מיליון סוכנים — עלייה של יותר מ-30% ברבעון אחד. Foundry, שבה חברות בונות אפליקציות וסוכני AI משלהן, חצתה את רף 120,000 הלקוחות, וההכנסות ממנה יותר מהוכפלו בהשוואה לשנה שעברה.
האם Copilot הוא העתיד של מיקרוסופט?
אני חושב ש-Copilot הוא חלק משמעותי מהעתיד של מיקרוסופט, משום שהשימוש בו ממשיך לעלות. מספר המשתמשים היומיים צמח ביותר מפי חמישה בהשוואה לשנה שעברה, ושביעות הרצון של המשתמשים נמצאת בשיא של כל הזמנים.
גם חברות גדולות מצטרפות. מספר הלקוחות עם יותר מ-50,000 מושבי Copilot גדל ביותר מפי שמונה בתוך שנה, ו-Volkswagen (VWAGY) הטמיעה את Copilot אצל יותר מ-330,000 עובדים. עבור מיקרוסופט, שימוש רב יותר פירושו כעת הכנסות גבוהות יותר.
Azure ממשיכה להאיץ
Azure ממשיכה להאיץ, וסוכנים הם חלק מהסיבה לכך, משום שהם זקוקים לכוח מחשוב רב. ההכנסות שלה צמחו ב-48% ברבעון שהסתיים בספטמבר — מעל ציפיות וול סטריט — בסיוע Foundry. ההנהלה צופה צמיחה של 49% עד 50% ברבעון דצמבר, ללא השפעת שערי המטבע.
מיקרוסופט גם מפיקה יותר מהחומרה שלה. תפוקת עומסי העבודה של Copilot, כלומר כמות עבודת ה-AI שהמערכות שלה יכולות לעבד, עלתה ביותר מ-50% ברבעון אחד. הדבר אמור להפוך כל משימת AI לזולה יותר להפעלה.
הוצאות ה-AI של מיקרוסופט גבוהות, אך ניתנות לניהול
הוצאות ה-AI של מיקרוסופט גבוהות, אבל לדעתי הן ניתנות לניהול. החברה הוציאה 135.9 מיליארד דולר על השקעות הוניות במהלך ארבעת הרבעונים האחרונים, בעיקר על מרכזי נתונים ושבבים, והסכום הזה עדיין עולה. הסיכון להשקעת יתר תמיד קיים.

לכן התשואה על ההון המושקע (ROIC) היא הנתון שאני עוקב אחריו בקפידה רבה יותר מכל נתון אחר. היא מראה כמה רווח מייצרת חברה על הכסף שהושקע בעסק שלה. בחיבור ארבעת הרבעונים האחרונים, למיקרוסופט יש ROIC של כ-22%, כלומר היא מרוויחה כ-22 סנט על כל דולר שהושקע. זה מעט נמוך יותר מאשר לפני שנה, אך התשואות השתפרו בכל אחד משני הרבעונים האחרונים. לכן איני רואה בכך סימן אזהרה בתקופה של השקעות ובנייה בהיקף כה גדול.
מיקרוסופט גם מנהלת את המזומנים שלה בזהירות. במהלך 12 החודשים האחרונים עדיין היו לה כ-60 מיליארד דולר של תזרים מזומנים חופשי — הכסף שנשאר לאחר ההשקעות ההוניות. בדרך כלל אני מעדיף חברות שמוציאות כסף באופן אגרסיבי יותר, אבל אני מבין מדוע מיקרוסופט אינה רוצה להדאיג את בעלי המניות שלה. בסוף אוקטובר היא גייסה 25 מיליארד דולר בהנפקת האג"ח הגדולה הראשונה שלה בארה"ב מאז 2017. הדבר נותן לה יותר מרחב להמשיך לבנות מרכזי נתונים, בלי לרוקן את קופת המזומנים שלה.
ההנהלה צופה שתזרים המזומנים החופשי יישאר חיובי בשנת הכספים 2027, ואומרת שהיא בטוחה שההשקעות האלה ישתלמו בטווח הארוך. זה משכנע אותי, משום שסוכנים כבר הופכים חלק מההוצאות האלה להכנסות.
האם מניית מיקרוסופט יקרה מדי?
לדעתי, מניית מיקרוסופט אינה יקרה מדי, אף שהיא כבר אינה זולה. מכפיל הרווח (P/E) שלה ב-12 החודשים האחרונים עומד על כ-27.7, בהתבסס על הרווח המדווח. כלומר, המשקיעים משלמים כ-27.7 דולר עבור כל דולר שמיקרוסופט מרוויחה בשנה.
זה גבוה יותר ממכפיל של 20.72, שבו נסחרה המניה בסיום שנת הכספים 2026 ביוני, לאחר מכירה חדה במחצית הראשונה של השנה. עם זאת, הוא נמוך בהרבה מהרמות בשלוש שנות הכספים שקדמו לכך, שבהן מכפיל הרווח בסוף כל שנה היה גבוה מ-35.
במבט על 12 החודשים הבאים, מכפיל הרווח העתידי עומד על כ-26, בהתבסס על תחזיות האנליסטים לרווח המתואם. תחזיות אלה אינן כוללות את השפעת ההשקעה של מיקרוסופט ב-OpenAI. לדעתי, מכפיל של 26 הוא מחיר הוגן עבור חברה ששומרת כמחצית מהמכירות שלה כרווח תפעולי.
הסיכון העיקרי הוא שיעורי הרווחיות. שיעור הרווח הגולמי של פעילות הענן של מיקרוסופט — החלק מהכנסות הענן שנשאר לאחר העלות הישירה של הפעלתו — כבר מצטמצם, משום ש-Azure, בעלת שיעור הרווחיות הנמוך יותר, מהווה חלק גדול יותר ממכירות הענן. ההנהלה גם צופה ששיעור הרווח התפעולי יירד מעט לעומת השנה הקודמת ברבעון דצמבר. אם המגמה הזו תימשך, המניה תתחיל להיראות יקרה.
איך וול סטריט רואה את מיקרוסופט?
וול סטריט חיובי מאוד לגבי מיקרוסופט, עם דירוג קונצנזוס של קנייה חזקה, המבוסס על 35 המלצות קנייה, ארבע המלצות החזק ואפס המלצות מכירה שניתנו בשלושת החודשים האחרונים. במחיר של 632.48 דולר, מחיר היעד הממוצע למיקרוסופט משקף פוטנציאל עלייה של 16.01%.

אנליסט ברנשטיין מארק מורדלר, מארק מורדלר, אחד האנליסטים המובילים ב-TipRanks, העלה את מחיר היעד שלו ל-722 דולר, לעומת 662 דולר לאחר הדוח לרבעון ספטמבר, וחזר על המלצת קנייה שלו ב-6 בנובמבר. הדבר משקף פוטנציאל עלייה של כ-32%. הוא מאמין שהשקעות הוניות נמוכות מהצפוי ועיכובים בקיבולת יצרו רעש מיותר סביב תוצאות טובות, ואני מסכים איתו לחלוטין.
השורה התחתונה
אני חיובי לגבי מיקרוסופט. היא מוציאה סכומים גדולים על AI, וכבר אפשר לראות כיצד הכסף הזה חוזר דרך סוכנים שלקוחות משלמים עבור השימוש בהם. המבחן הבא הוא לשמור על תשואות גבוהות כל כך בזמן שההשקעות והבנייה נמשכות. עד כה, מיקרוסופט עומדת במבחן.