
ג׳ונסון אנד ג׳ונסון (JNJ) השתפרה, אבל אני ממתין אחרי הראלי
- ג׳ונסון אנד ג׳ונסון העלתה תחזיות אחרי דוח הרבעון השלישי של 2026, כשהצמיחה בזיכיונות החדשים, במיוחד באונקולוגיה ובתרופות כמו TREMFYA ו-SPRAVATO, מסייעת לקזז את הירידה ב-STELARA.
- למרות השיפור בעסק והמשך האפסייד לפי וול סטריט, הראלי החד במניה העלה את התמחור לרמה שמשאירה פחות מקום לטעויות, ולכן עמדת הכותב נשארת החזק.

הראלי של ג׳ונסון אנד ג׳ונסון (JNJ) גורם לי להמתין, למרות שיפור בעסק. יצרנית מוצרי הבריאות הגלובלית העלתה את התחזית השנתית שלה בדוח הרבעון השלישי של 2026 שפורסם ב-13 באוקטובר.
המנכ״ל חואקין דואטו רואה "תמונה ברורה יותר לצמיחה דו-ספרתית עד סוף העשור". אני אוהב את הכיוון הזה. עם זאת, נראה שחלק גדול מהשיפור כבר מגולם בתמחור. לעת עתה, אני ניטרלי לגבי מניית JNJ.
הזיכיונות החדשים של ג׳ונסון אנד ג׳ונסון מחליפים את STELARA
התפתחות אחרונה שלדעתי ראויה לשבח היא שהזיכיונות החדשים של ג׳ונסון אנד ג׳ונסון מחליפים די טוב את המכירות שאבדו של STELARA. ההכנסות ברבעון השלישי עלו ב-5.9% ל-25.4 מיליארד דולר. ההנהלה העלתה את התחזית השנתית ל-101.2 מיליארד דולר במכירות ול-11.10 דולר ברווח למניה (EPS) מתואם, בנקודות האמצע.
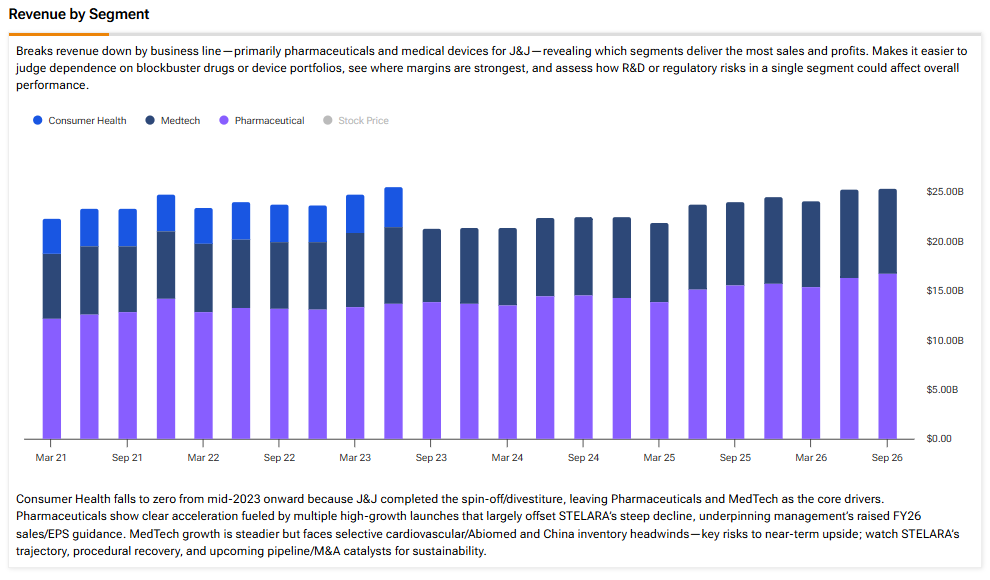
בתחום Innovative Medicine, המכירות צמחו ב-7.9% בנטרול השפעות מטבע. תחום האונקולוגיה התרחב בכ-17%. מכירות TREMFYA זינקו ב-68%, בעוד SPRAVATO צמחה ב-36%. CAPLYTA הגיעה למכירות של מיליארד דולר מתחילת השנה.
העליות האלה סייעו לקזז את הירידה של STELARA אחרי שאיבדה את הגנת הפטנט. ג׳ונסון אנד ג׳ונסון בונה כמה זיכיונות משמעותיים, בזמן שתרופת בלוקבאסטר ותיקה יותר מצטמצמת.
ההנהלה מכוונת ליותר מ-50 מיליארד דולר במכירות אונקולוגיה עד 2030. רכישת Firefly Bio ב-1 מיליארד דולר מוסיפה טכנולוגיה שנועדה לכוון לגידולים מוצקים שקשה לטפל בהם. התרומה שלה תיקח זמן, אבל היא מרחיבה את צנרת הפיתוח. גם אישורים אחרונים פותחים שווקים חדשים.
IMAAVY קיבלה אישור לאנמיה אוטואימונית נדירה. ל-RYBREVANT FASPRO יש בחינה מועדפת לסרטן ראש וצוואר מתקדם, ולפי ההנהלה צפויה החלטת FDA עד סוף השנה.
גם ל-MedTech יש קטליזטור אמין לטווח הארוך בדמות OTTAVA. לרובוט הניתוחי יש אישור FDA ואת הלקוח המסחרי הראשון שלו. האימוץ ייקח זמן, אבל אני מאמין שהמסחור הוא כעת הזדמנות מוחשית. לג׳ונסון אנד ג׳ונסון יש גם את היכולת הפיננסית לתמוך בהשקעה הזאת.
החברה סיימה את הרבעון השלישי עם 17 מיליארד דולר במזומן וניירות ערך, מול 45 מיליארד דולר חוב. ההנהלה עדיין מצפה לכ-21 מיליארד דולר בתזרים מזומנים חופשי השנה.
הראלי משאיר פחות מקום לטעויות
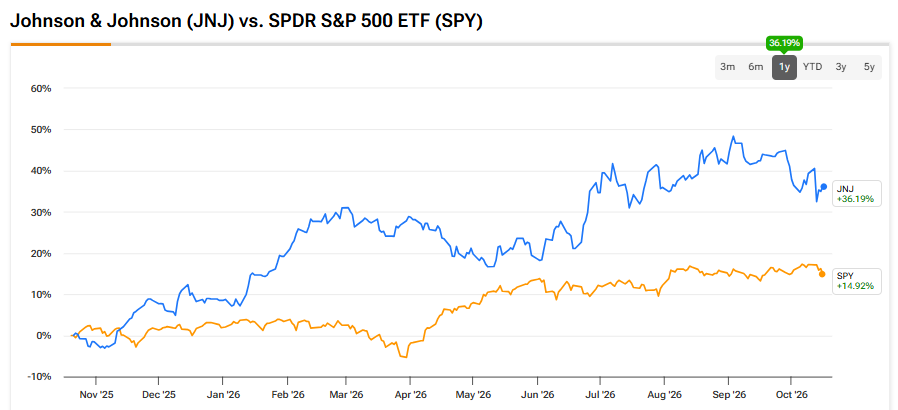
גם אחרי הירידה במניה לאחר הדוח השבוע, אני מרגיש שהראלי של השנה משאיר פחות מקום לטעויות. המניה עלתה בכ-34% ב-12 החודשים האחרונים. במחיר של היום, נקודת האמצע של תחזית ההנהלה ל-11.10 דולר משקפת מכפיל רווח של 22.9 על רווחי 2026. מכפילי הרווח העתידיים בסוף השנה נעו בערך בין 14 ל-19 בשנים 2021–2025. התיק השתנה, אבל הפרמיה של היום עדיין משמעותית.

התחזית של השנה מרמזת על צמיחה של 2.9% בלבד ב-EPS המתואם. כדי להיות הוגנים, עלויות של רכישות ושיתופי פעולה לוחצות את הנתון הזה כלפי מטה. בנטרול העסקאות האלה, ההנהלה מעריכה את הצמיחה בכ-9%. העסק הבסיסי בריא יותר ממה שהכותרת מרמזת.
בינתיים, MedTech צמחה רק ב-2.5% תפעולית, והחמיצה את הציפיות רבעון שני ברציפות. התמחור בסין נשאר מאתגר, בעוד שמגמות הפרוצדורות הבינלאומיות נמצאות תחת לחץ. גם צנע באירופה והפרעות במזרח התיכון מכבידים על הביקוש.
ההפרדה המתוכננת של DePuy Synthes, שמיועדת לאמצע 2027, אמורה לשפר את תמהיל הצמיחה של התיק שיישאר. ועדיין, ג׳ונסון אנד ג׳ונסון תצטרך ביצוע טוב יותר בשאר תחום MedTech. פקיעת פטנטים בתרופות ותוצאות קליניות מאכזבות נשארות גם הן סיכונים, בזמן שהזיכיונות החדשים מתרחבים.
כדאי לציין שפתרון של חלק גדול מהליטיגציה סביב טלק שחלתי עשוי לשפר את הוודאות. עם זאת, הסדר הפשרה המוצע בסך 5.5 מיליארד דולר דורש השתתפות של לפחות 95% מהתביעות השחלתיות שנותרו. ההנהלה אומרת שההשתתפות מתקדמת לעבר הסף הזה. אני אקבל בברכה את הירידה באי-הוודאות, בלי להתייחס לנושא כאילו נפתר לגמרי.
התמחור של JNJ דורש שהרווחים ידביקו את הקצב
למרות זאת, אני מאמין שהתמחור של JNJ דורש שהרווחים ידביקו את הראלי של המניה בשנה האחרונה. תחזיות הקונצנזוס ל-EPS עומדות על 11.71 דולר ל-2027 ועל 13.95 דולר ל-2028. הן משקפות מכפילי רווח של 21.83 ו-18.32, בהתאמה.
ראוי לציין שהתחזית ל-2027 משקפת צמיחה של כ-5% לעומת קונצנזוס 2026. לאחר מכן, הצמיחה מואצת לכ-19% ב-2028. אם ההשקות יספקו את הסחורה ב-2028, ייתכן שמכפילי הרווח של היום מוצדקים במידה מסוימת, אם כי הם עדיין גבוהים.
לצורך המחשה, תמחור הקבוצה הנוכחית לפי מכפיל 18 על רווחי 2028 נותן כ-251 דולר למניה. זה קרוב למחיר של היום, כך שהדיבידנדים עושים את רוב העבודה. רווחים חזקים יותר או מכפיל פרמיה מתמשך ישפרו את התשואות. ההפרדה המתוכננת תדרוש גם השוואות מעודכנות ברגע שהתנאים שלה יתבהרו.
בינתיים, הדיבידנד השנתי של 5.36 דולר נותן תשואה של כ-2.1%. כתזכורת, ג׳ונסון אנד ג׳ונסון העלתה את הדיבידנד שלה במשך 64 שנים רצופות. הרקורד הזה ראוי להערכה, אבל שוב, הראלי הפך את רמת ההכנסה ההתחלתית לפחות אטרקטיבית. סקירת העסקים הארגונית ב-8 בדצמבר אמורה לספק יותר פרטים על 2027 ועל צנרת הפיתוח. אשמח לראות שדרוגים משמעותיים לתחזיות הרווחים, אבל אני לא רוצה לשלם עליהם מראש.
וול סטריט רואה אפסייד נוסף
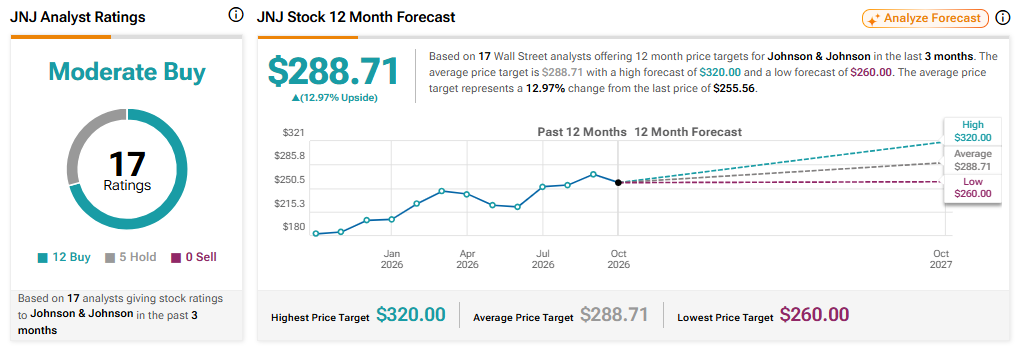
וול סטריט רואה אפסייד נוסף, עם דירוג קונצנזוס של קנייה מתונה ב-TipRanks. זה משקף 12 המלצות קנייה וחמש המלצות החזק. מחירי היעד נעים בין 260 ל-320 דולר. מחיר היעד הממוצע של JNJ, שעומד על 288.71 דולר, מרמז על אפסייד של כ-13% לעומת רמות המחיר הנוכחיות של המניה.
סיכום
ג׳ונסון אנד ג׳ונסון נשארת אחת החברות החזקות ביותר בתחום הבריאות, עם שיפור בנראות הצמיחה ומשאבים פיננסיים משמעותיים. אני מעודד מהתרופות החדשות יותר ומהצנרת שלה. אבל אחרי עדכון התמחור, אני רוצה לראות ציפיות רווח גבוהות יותר או מחיר כניסה טוב יותר. החזק נשאר הדירוג המועדף עליי.