
האם מניית אדובי סיסטמס (ADBE) ירדה יותר מדי בגלל חששות מ-AI?
- למרות ש-AI מגביר את התחרות מול אדובי סיסטמס ועלול לפגוע בכוח התמחור שלה, תהליכי העבודה המקצועיים, בסיס הלקוחות הרחב והתוצאות הכספיות החזקות מראים שהעסק עדיין יציב וצומח.
- הכותב סבור שמניית ADBE מתומחרת בחסר, משום שהמכפילים נמוכים מאוד ומשאירים מקום לאכזבה, בעוד שגם בתרחיש של צמיחה חלשה החברה עדיין עשויה לייצר תשואות אטרקטיביות למניה.

ייתכן שמניית אדובי סיסטמס (ADBE) ירדה יותר מדי בגלל חששות מהאופן שבו בינה מלאכותית (AI) תשפיע על העסק. ענקית התוכנה היצירתית מתמודדת עם תחרות שהולכת ונעשית אמינה יותר מצד חלופות שנבנו באמצעות AI. ובכל זאת, אני סבור שהשוק מגזים בהערכת האיום.
סמנכ"ל הכספים הזמני סטיב דיי הדגיש לאחרונה "צמיחה דו-ספרתית בהכנסות וב-EPS". המניה נסחרת כעת במכפיל של כ-8.9 על הרווחים המתואמים של השנה הבאה. לדעתי, המחיר הזה מניח פגיעה גדולה מדי בעסק שעדיין צומח בקצב חזק. לכן, תחזית המניה שלי ל-ADBE נשארת חיובית.

ה-AI חיזק את התזה השלילית לגבי אדובי סיסטמס
ה-AI חיזק את התזה השלילית לגבי אדובי סיסטמס, והחדשות על ArtCraft אכן ראויות לתשומת לב המשקיעים. המפתח ברנדון תומאס השתמש בסוכני הקוד Claude של Anthropic כדי להרכיב במהירות אפליקציות יצירה חינמיות. הן דומות לפוטושופ, פרמייר, אילוסטרייטור ולייטרום, לצד כלים נוספים של אדובי סיסטמס.
הן הוצגו כמימושים מחדש בגישת clean-room, שנבנו על בסיס מפרטים ציבוריים והתנהגות שנצפתה. לפי הפרויקט, הפונקציונליות שוחזרה בלי להשתמש בקוד המקור הקנייני של אדובי סיסטמס. לדעתי, הטענות שלפיהן מישהו פשוט ביצע הנדסה לאחור לקוד של אדובי סיסטמס מתארות את הפרויקט בצורה לא מדויקת.
עם זאת, מהירות הפיתוח שאנחנו רואים כאן היא קריטית. בעבר, שנים של השקעה הנדסית הפכו תוכנות מתחרות ליקרות לפיתוח. סוכני קוד הורידו את מחסום הכניסה הזה בצורה דרמטית. מתחרים יכולים גם להמשיך לשפר את האפליקציות שלהם הרבה יותר מהר מבעבר.
אדובי סיסטמס מתמודדת גם עם לחץ מעבר לסוגים האלה של חיקויים. Canva ו-Figma (FIG) כבר מציעות חלופות למשימות עיצוב רבות. מודלים עצמאיים לתמונות ולווידאו יכולים לבטל לגמרי חלק משלבי העריכה. כתוצאה מכך, יוצרים מזדמנים עשויים יותר ויותר להחליט שתוכנה חינמית מספקת תוצאות טובות מספיק.
לדוגמה, פרילנסר יכול להמשיך עם פוטושופ אבל לוותר על מנוי רחב יותר ל-Creative Cloud. אדובי סיסטמס תשמור את הלקוח בתוך סביבת העבודה שלה, אבל תאבד הכנסות. לדעתי, זה הופך את האיום הכולל לרציני יותר ממה שמשתמע רק מהשוואות של מספר לקוחות.
זה עלול להחליש לצמיתות את כוח התמחור של אדובי סיסטמס, גם אם אנשי מקצוע יישארו לקוחות. החששות האחרונים לגבי האטה בהכנסה החוזרת השנתית החדשה נטו (ARR) ראויים לתשומת לב. המעבר של אניל צ'קרוורתי לתפקיד המנכ"ל בדצמבר מוסיף עוד סיכון ביצועי בתקופה קשה במיוחד, וגם זה לא נעים לראות.
קשה יותר להחליף תהליכי עבודה מקצועיים
עם זאת, הייתי טוען שקשה יותר להחליף תהליכי עבודה מקצועיים מאשר רק להעתיק ממשק מוכר. עורך זול הופך ליקר כשהוא מעכב מסירה ללקוח. בדיקות אחרונות של Creative Bloq מצאו ש-FilmCraft לא הצליח לפתוח קובצי פרויקט של פרמייר. גם עבודה עם וידאו ב-4K התבררה כאיטית ומתסכלת מאוד. לכן, החבילה עדיין רחוקה משוויון מקצועי אמיתי.
ייתכן שהחסרונות האלה יתוקנו במהירות. אבל היתרון העמוק יותר של אדובי סיסטמס הוא עד כמה עבודה מקצועית כבר תלויה באקו-סיסטם שלה. לסוכנויות יש שנים של קבצים ניתנים לעריכה ותוספים ייעודיים שקשורים לאדובי סיסטמס. העברת העבודה הזאת פירושה להכשיר מחדש עובדים ולבדוק תאימות לאורך פרויקטים מורכבים.
לקוחות גדולים צריכים גם בקרות על נכסים ואבטחת אנטרפרייז. בטיחות מותג משפיעה על סוג התוכן שניתן לאשר. פוטושופ ואילוסטרייטור משתלבים בתהליכי הפקה רחבים יותר, כשפרמייר ו-Frame.io תומכים בעבודת וידאו שיתופית. Acrobat מרחיבה את התפקיד של אדובי סיסטמס גם לתהליכי עבודה יומיומיים עם מסמכים. לדעתי, עשרות שנים של היכרות יעזרו לשמור את היישומים האלה משולבים עמוק בארגונים.
בינתיים, התוצאות הכספיות בפועל של אדובי סיסטמס מאשרות שלקוחות עדיין מעריכים את השילוב הזה. ההכנסות ברבעון השלישי צמחו ב-13% ל-6.76 מיליארד דולר, בעוד שהכנסות המנויים בקבוצת הלקוחות עלו ב-14%. ה-ARR מבוסס ה-AI צמח ביותר מ-150%. מספר המשתמשים הפעילים החודשיים עבר את רף מיליארד המשתמשים, אם כי זה כולל משתמשים חינמיים. שיעור הרווח התפעולי לפי GAAP נשאר קרוב ל-35%.
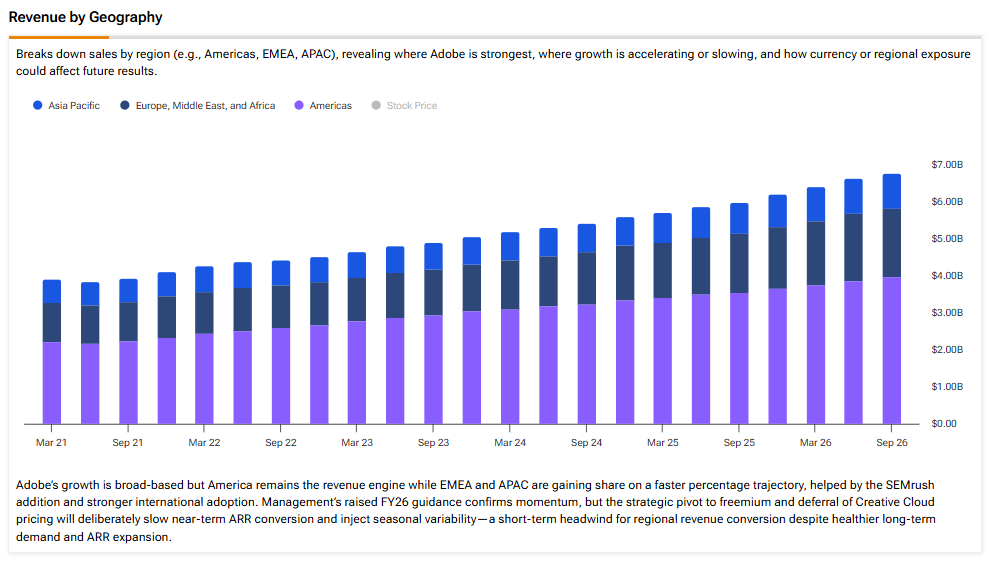
אדובי סיסטמס סיימה גם את הרבעון השלישי עם הכנסה חוזרת שנתית בקצב שנתי של 27.5 מיליארד דולר. זה אמור להיתרגם לבסיס גדול של לקוחות משלמים עבור יכולות חדשות. החברה יכולה לשפר את מערכות היחסים עם לקוחות קיימים בלי לבנות מחדש את מערך ההפצה מאפס.
החברה גם הולכת עם המשתמשים לממשקים חדשים. ההתרחבות שלה בספטמבר הביאה כלים יצירתיים ל-Gemini של Alphabet (גוגל) ויכולות נוספות של Acrobat ל-Claude. אינטגרציות עם ChatGPT של OpenAI ועם Copilot של מיקרוסופט (מיקרוסופט) כבר היו קיימות. חשוב לזכור שגם Firefly תומכת במודלים שמחוץ לאדובי סיסטמס.
גם ההתרחבות מהשבוע שעבר עם אנבידיה (אנבידיה) ראויה לציון, משום שהיא מכוונת להאצת יישומים יצירתיים ולעיבוד בענן עבור Frame.io. אדובי סיסטמס יכולה ליהנות גם כשלקוחות יוצרים תוכן במקומות אחרים, ואז משתמשים בכלים שלה כדי לסיים ולהפיץ אותו. אדובי סיסטמס לא חייבת לנצח בכל תחרות על מודלי בסיס אם היא שומרת אצלה את העבודה המקצועית.
התמחור של אדובי סיסטמס משאיר מקום לאכזבה
הטיעון החזק ביותר לתזה החיובית היום הוא התמחור של אדובי סיסטמס, שמשאיר מרחב משמעותי לאכזבה במחיר המניה הנוכחי. קונצנזוס תחזיות הרווח המתואם למניה (EPS) עומד סביב 24.48 דולר לשנת הכספים 2026, 27.51 דולר ל-2027 ו-31.20 דולר ל-2028. זה מרמז על מכפילי רווח של 10, 8.9 ו-7.9, בהתאמה. אלה בבירור מכפילים מדוכאים שמשקפים תמחור של עצירה בצמיחה ארוכת הטווח.
במקביל, ההערכות לתזרים מזומנים חופשי הן כ-10.4 מיליארד דולר השנה ו-11.4 מיליארד דולר בשנה הבאה. מול שווי הון של כ-97 מיליארד דולר, מדובר במכפיל תזרים של 9.3 ו-8.6, בהתאמה.
עכשיו בואו נבחן תרחיש פחות שאפתני, שבו ההכנסות נשארות סביב 26.6 מיליארד דולר ותזרים המזומנים החופשי השנתי נשאר קרוב ל-10.4 מיליארד דולר. אם נביא בחשבון הנפקת מניות לעובדים ומזומן שנשמר, נניח ש-7 מיליארד דולר מממנים רכישות עצמיות נטו בכל שנה. זה שווה לכ-7% משווי ההון הנוכחי.
ירידה שנתית נטו של 7% במספר המניות תעלה את תזרים המזומנים למניה ב-44% בתוך חמש שנים. אדובי סיסטמס הוציאה 9.5 מיליארד דולר ו-11.3 מיליארד דולר על רכישות עצמיות של מניות בשנות הכספים 2024 ו-2025, בהתאמה, שתיהן מעל ההנחה השנתית שלי של 7 מיליארד דולר. ובכל זאת, אני מעדיף להיות זהיר.
ירידה בהכנסות או הוצאות גבוהות יותר על AI יחלישו את התרחיש הזה. ובכל זאת, כפי שציינתי, גם עם תוצאות שטוחות אדובי סיסטמס יכולה לראות תשואות אטרקטיביות למניה, כל עוד התמחור לא יתכווץ עוד יותר. מונטיזציה מוצלחת של AI תשפר עוד יותר את התוצאה. נראה שהשוק לא מתמחר תרחיש כזה, וזה עשוי להתברר כקטליזטור חבוי לטווח הארוך.
וול סטריט עדיין זהירה לגבי ADBE
וול סטריט עדיין זהירה, עם דירוג קונצנזוס של האנליסטים החזק, המבוסס על חמש המלצות קנייה, 14 המלצות החזק וחמש המלצות מכירה. מחיר היעד הממוצע של ADBE, שעומד על 262.09 דולר, מרמז על אפסייד של כ-6%.

סיכום
ה-AI מקשה על האתגר של אדובי סיסטמס. לדעתי, המניה כבר מתמחרת שיבוש מוגזם. לקוחות מקצועיים עדיין צריכים כלי הפקה אמינים, והעסק ממשיך לצמוח. בתמחור הזה, שמירה על חלק גדול מכוח הרווח הנוכחי עשויה להספיק. לכן אני נשאר חיובי לגבי ADBE.