
מניית אקסון מובייל (XOM) עדיין מקבלת את הקול שלי לקראת הדוח
- אקסון מובייל צפויה להציג רבעון שלישי חזק, בעיקר בזכות שיפור חד במרווחי הזיקוק, כשהאנליסטים מצפים לרווח מתואם למניה של כ-4.06 דולר לעומת 1.88 דולר לפני שנה.
- הכותב נשאר חיובי לגבי XOM בזכות תחזית חזקה לטווח הבינוני, תוספת תפוקה, תמחור שנראה אטרקטיבי, תזרים מזומנים חופשי חזק, דיבידנדים ורכישות עצמיות של מניות, למרות זהירות יחסית מצד וול סטריט.

מניית אקסון מובייל (XOM) עדיין מקבלת את הקול שלי לקראת הדוח, גם אחרי העלייה החזקה שלה. יצרנית האנרגיה הגלובלית והמשולבת צפויה להציג רבעון שלישי מצוין ב-30 באוקטובר. המנכ"ל דארן וודס מצביע על "החוזק של תיק הנכסים והמודל התפעולי". אני מעריך שהתוצאות הקרובות יתמכו בהערכה הזו. עם כניסה של תפוקה חדשה ועם המניה שנסחרת במכפיל רווח של 13.48 על רווחי השנה החזויים, התחזית שלי ל-XOM נשארת חיובית.
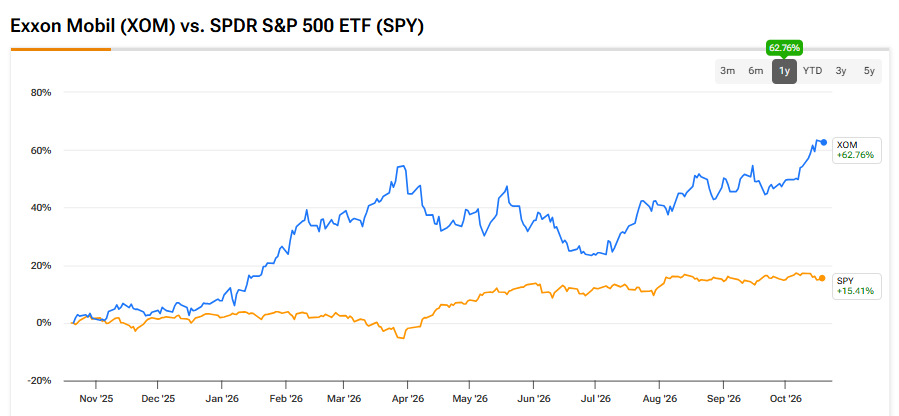
הרבעון השלישי של אקסון צפוי להיות חזק
הרבעון השלישי צפוי להיות חזק כאשר אקסון תדווח ב-30 באוקטובר. האנליסטים מצפים לרווח מתואם למניה (EPS) של כ-4.06 דולר, לעומת 1.88 דולר לפני שנה.
ההבדל הגדול הוא במה שבתי הזיקוק מרוויחים על כל חבית. מחירי הסולר ודלק הסילוני עלו מהר יותר מעלויות הנפט הגולמי במהלך הרבעון השלישי. שיבושים ביצוא מהמזרח התיכון ותקיפות על בתי זיקוק ברוסיה לחצו את אספקת הדלקים. סוכנות האנרגיה הבינלאומית (IEA) מעריכה שזמינות הסולר/גזואיל ירדה ב-1.7 מיליון חביות ביום לעומת השנה הקודמת. בתי זיקוק שהצליחו להמשיך לעבד נפט גולמי יכלו לגבות מחירים גבוהים יותר ולהרוויח הרבה יותר מהדלקים שהפיקו, למרות ירידה בהיקף העיבוד בבתי הזיקוק.
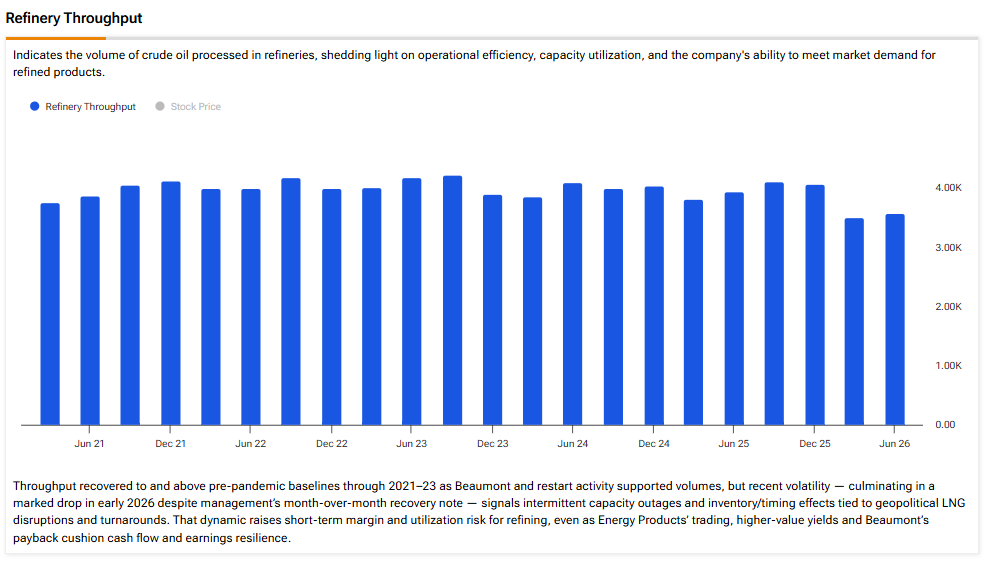
אקסון מצפה שמרווחי זיקוק חזקים יותר יוסיפו 4.5 מיליארד דולר לרווחים בהשוואה לרבעון השני. חטיבת מוצרי האנרגיה שלה רשמה באותו רבעון רווח מתואם של 4.1 מיליארד דולר. התועלת הצפויה מהמרווחים לבדה גבוהה יותר מכל הרווח הרבעוני הזה.
הפקת הנפט צפויה להרוויח פחות, מאחר שמחירי הנפט הגולמי נחלשו לעומת הרבעון השני. עדכון הרווחים של אקסון מ-16 באוקטובר מצביע על פגיעה של 1.3 מיליארד דולר מצד מחירי הנוזלים, שקוזזה חלקית על ידי תועלת של 300 מיליון דולר ממחירי הגז. מרווחים חלשים יותר בתחום הכימיקלים ושיבושים תפעוליים יספגו חלק מהרווחים במקומות אחרים.
הדיווח גם מעריך השפעות תזמון חשבונאיות שליליות של 2.5 מיליארד דולר. אקסון חייבת להעריך מחדש גידורים פתוחים בסוף הרבעון. ייתכן שאקסון תמכור את משלוח הנפט או הדלק הקשור רק ברבעון מאוחר יותר. לכן, הפסד מגידור יכול להופיע לפני שנרשמת המכירה שמקזזת אותו.
אני מצפה שהזיקוק יוביל את הרבעון. יצירת מזומנים חזקה תיתן לאקסון יותר מרחב לביצוע רכישות עצמיות של מניות ולהפחתת חוב.
התחזית לטווח הבינוני נשארת חזקה
לדעתי, התחזית לטווח הבינוני נשארת חזקה, כי נראה שקשה לשקם אספקה אמינה. חידוש התקיפות על מכליות ממשיך להפוך את היצוא מהמפרץ לפגיע. הנזק לבתי הזיקוק ברוסיה מוסיף מכשול נוסף לשיקום אספקת הדלקים. הקלה בסנקציות יכולה לאפשר יותר מסחר, אבל היא לא יכולה לתקן ציוד עיבוד שנפגע.
גם המלאים משאירים מעט מאוד מקום לשיבושים נוספים. דוח אוקטובר של סוכנות האנרגיה הבינלאומית מציב את המלאים הגלובליים ברמה שנמוכה ב-509 מיליון חביות לעומת רמות פברואר. היא מצפה ששוקי הסולר יישארו הדוקים עמוק לתוך 2027. שיקום משמעותי של מלאי הסולר המדולדל אינו צפוי לפני המחצית השנייה.
לכן, אספקה שמתאוששת חייבת לכסות את הצריכה ובמקביל למלא מחדש את האחסון בהדרגה. אני חושב שזה עשוי להשאיר את המחירים ואת רווחי הזיקוק של אקסון ברמה גבוהה.
גם תגובת ההיצע מוגבלת. ההשקעות בנפט צפויות לרדת זו השנה השלישית ברציפות, למרות המחירים הגבוהים יותר. זמני ביצוע ארוכים לפרויקטים ומחסור בציוד מגבילים את המהירות שבה יצרנים יכולים להגיב.
סוכנות האנרגיה הבינלאומית צופה התאוששות משמעותית באספקה ב-2027. נרמול מהיר יותר וצריכה חלשה יותר הם הסיכונים העיקריים לתרחיש שלי. בנוסף, התקיפות המתמשכות גורמות לי לפקפק בכך שההתאוששות תתקדם בצורה חלקה.
אקסון מוסיפה תפוקה בתקופה הזו. אוניית ה-FPSO החמישית שלה בגיאנה צפויה להתחיל לפעול ברבעון הזה. היא מוסיפה קיבולת יומית גולמית של 250,000 חביות, שמתחלקת עם השותפות שלה. ההנהלה גם מתכננת צמיחה שנתית של כ-9% בהפקה בפרמיאן עד 2030.
הסינרגיות הצפויות מפאיוניר, בהיקף של כ-4 מיליארד דולר בשנה, אמורות לשפר את הרווחיות. גם Golden Pass LNG מספק מקור צמיחה נוסף.
יותר תפוקה בעלות נמוכה ומחירי מכירה חזקים יכולים לשמר רווחים מצוינים במשך כמה שנים.
התמחור של אקסון עדיין נראה אטרקטיבי
התמחור של אקסון עדיין נראה לי אטרקטיבי אם הרווחים יישארו קרובים לרמות הנוכחיות. במחיר של היום, תחזיות הקונצנזוס ל-EPS הן 13.23 דולר ל-2026, 12.14 דולר ל-2027 ו-10.64 דולר ל-2028. זה משקף מכפילי רווח עתידיים של 13.48, 14.68 ו-16.76, בהתאמה.
התחזיות האלה מניחות שהרווחים יירדו בכ-18% עד 2028. התרחיש החיובי שלי הוא ששיבושי האספקה יימשכו, בזמן שצמיחת התפוקה תתמוך ברווחים. זה יכול להשאיר את הרווחים קרובים יותר לרמה הגבוהה של השנה.
אם אקסון תוכל לשמור על EPS של 13 דולר, מכפיל של 15 יתמחר את המניה ב-195 דולר. זה משקף פוטנציאל עלייה של כ-9% במחיר, לפני דיבידנדים. צמיחה מתמשכת בתפוקה ורכישות עצמיות של מניות עשויות לשפר עם הזמן את התוצאה למניה.
אבל מה שבאמת מושך אותי הוא עד כמה מעט צמיחת רווחים נדרשת בתמחור הזה. אקסון לא צריכה שמחירי הנפט ימשיכו לעלות כדי שהמניה תניב תשואות נאות. שמירה על הרווחים קרוב לרמות הנוכחיות, לצד תוספת תפוקה והפחתת מספר המניות, עשויה להספיק כדי לייצר תשואות מכובדות מדיבידנדים ומצמיחת EPS.
בהקשר של דיבידנדים, התשלום השנתי עומד על 4.12 דולר ומגלם תשואה של כ-2.3%. ההנהלה גם מתכננת רכישות עצמיות של מניות בהיקף של 20 מיליארד דולר ב-2026, בכפוף לתנאי השוק. תזרים המזומנים החופשי ברבעון השני, שעמד על 17.2 מיליארד דולר, כיסה בנוחות חלוקות לבעלי מניות בהיקף של 9.4 מיליארד דולר. החוב נטו ירד ביותר מ-7 מיליארד דולר במהלך הרבעון, כך שגם המאזן השתפר.
אני מאמין שזה משאיר לאקסון גמישות רבה לממן צמיחה גם בשווקים חלשים יותר.
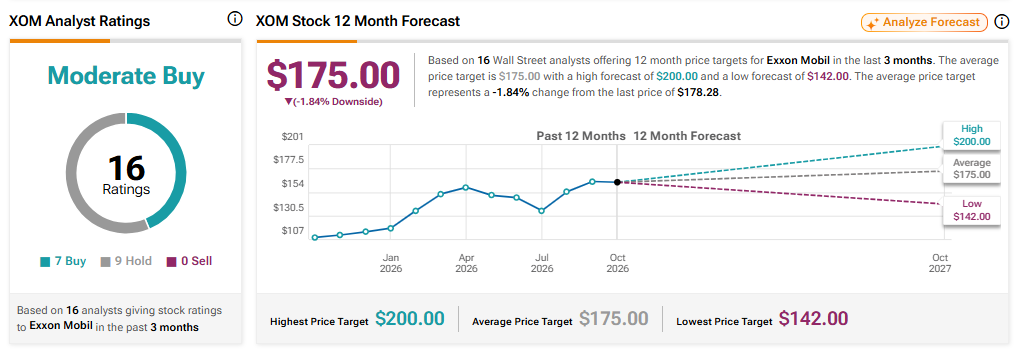
וול סטריט זהירה יותר לגבי XOM
וול סטריט זהירה יותר לגבי המחיר, למרות דירוג קונצנזוס של קנייה מתונה. TipRanks מציגה שבע המלצות קנייה ותשע המלצות החזק. מחיר היעד הממוצע של XOM, שעומד על 175 דולר, משקף ירידה של כ-2% לעומת רמות המחיר הנוכחיות של המניה.
סיכום
אני מצפה לרבעון שלישי מצוין מצד אקסון מובייל, ואני אוהב את צמיחת התפוקה שמגיעה אחריו. הראלי במניה צמצם את פוטנציאל העלייה הקל. ובכל זאת, אני מאמין שרווחים יציבים והחזרי מזומנים משמעותיים יכולים לתגמל משקיעים סבלניים. לכן, אני נשאר חיובי לגבי XOM.