
ספייס אקס או נטפליקס: האנליסט הבכיר דניאל אייבס אומר שמניה אחת היא קנייה אחרי הדוחות, והשנייה מאכזבת
- ספייס אקס זינקה במסחר המאוחר אחרי דוח רבעוני חזק מהצפוי, עם צמיחה חדה בהכנסות וברווחים ובהובלת חטיבת Super Intelligence, ודניאל אייבס ממשיך להעניק למניית SPCX דירוג קנייה ומחיר יעד של 225 דולר.
- נטפליקס ירדה במסחר המאוחר למרות רווח טוב מהצפוי, לאחר שפרסמה תחזית חלשה יותר לרבעון הרביעי והורידה את תחזית הכנסות הפרסום, בעוד אייבס נשאר עם עמדה ניטרלית עד שיופיעו הוכחות חזקות יותר לצמיחה במעורבות המשתמשים ובעסקי הפרסום.

שני דוחות כספיים שזכו למעקב צמוד הובילו את ספייס אקס (NASDAQ:SPCX) ואת נטפליקס (נטפליקס) לנוע בכיוונים מנוגדים במסחר המאוחר של יום שלישי. חברת החלל של אילון מאסק עולה בכ-6.5% אחרי שפרסמה תוצאות רבעוניות שעלו על ציפיות וול סטריט, בעוד ענקית הסטרימינג יורדת ב-5.5% בעקבות תחזית מאכזבת.
העלייה של ספייס אקס במסחר המאוחר נובעת במידה רבה מפעילות ה-AI הצומחת שלה, שהופכת למקור הכנסה חיוני. המכירות ברבעון השלישי זינקו ב-161% לעומת השנה שעברה והגיעו ל-14.6 מיליארד דולר, מעל התחזית ל-13 מיליארד דולר. הרווח עמד על 0.35 דולר למניה, הרבה מעל הציפיות ל-0.16 דולר. חטיבת Super Intelligence שלה ייצרה 7.6 מיליארד דולר, עלייה שנתית של 830%, ועקפה את תחום הקישוריות הלוויינית כמקור ההכנסה הגדול ביותר של החברה.
נטפליקס, מנגד, לא הצליחה להרשים את המשקיעים למרות שדיווחה על רווח רבעוני של 0.87 דולר למניה, מעל הצפוי. ענקית הסטרימינג צופה רווח של 0.67 דולר למניה ברבעון הרביעי, מתחת לאומדן הקונצנזוס של 0.73 דולר למניה. בנוסף, היא הורידה את תחזית ההכנסות השנתית מפרסום מ-3 מיליארד דולר ל-2.7 מיליארד דולר. התחזית החלשה העלתה חששות לגבי משך הזמן שבו מנויים ומחירים גבוהים יותר יוכלו להמשיך לתמוך בהתרחבות שלה.
אז איזו מניה ראויה לכסף של המשקיעים אחרי פרסום הדוחות האלה? האנליסט הבכיר דניאל אייבס, שנמצא בין 3% העליונים של אנליסטי וול סטריט, בחן את שני הדוחות, והמסקנה שלו כמעט לא משאירה מקום לספק לגבי איזו מהן הוא מעדיף.
אייבס רואה יותר סיבות לקנות את ספייס אקס
אייבס מצא הרבה דברים חיוביים בתוצאות הרבעון השלישי של ספייס אקס, והבהיר את העמדה החיובית שלו בהערכה האחרונה שפרסם.
"ספייס אקס סיפקה הערב רבעון שלישי חזק במיוחד, עם תוצאות טובות מהצפוי בכל תחום, בזמן ש-Super Intelligence (SI, לשעבר AI) הפכה לעסק הגדול ביותר גם בהכנסות וגם ב-EBITDA מתואם. לדעתנו, זה מה שהמשקיעים צריכים לקחת מהדוח", כתב האנליסט.
מעבר להישגים שלה בתחום ה-AI, ספייס אקס הציגה תוצאות מעודדות גם בפעילויות שמשקיעים עוקבים אחריהן כבר שנים. Starlink הוסיפה 1.6 מיליון מנויי צרכנים והביאה את סך המנויים ל-13.6 מיליון. ההכנסות מהמגזר העסקי והממשלתי עלו ב-91% לעומת השנה שעברה. במקביל, חטיבת שיגור הרקטות ייצרה מכירות של 1.77 מיליארד דולר, מעל תחזיות האנליסטים שעמדו על 1.41 מיליארד דולר.
עם זאת, ההוצאות האגרסיביות של החברה עדיין מעוררות דאגה, כאשר הוצאות ההון הרבעוניות הגיעו ל-19.6 מיליארד דולר, כולל 16.4 מיליארד דולר שהוקדשו לתשתיות AI. אייבס לא רואה סיבה ממשית להאט את ההשקעות האלה, למרות המחויבות הכספית הכרוכה בכך.
"הוויכוח עדיין נוגע לעוצמת ההון הנדרשת, עם הוצאות הון של 19.59 מיליארד דולר ברבעון, אבל אנחנו מעדיפים לראות את כוח המחשוב הזה ממומן ומוטמע, ולא נדחה", הסביר האנליסט.
האנליסט עדיין רוצה מידע נוסף על חוזי ענן, הסדרי מימון ולוח הזמנים להעלאת קיבולת מחשוב חדשה לאוויר. למרות זאת, הביטחון שלו בספייס אקס נשאר בעינו, ואייבס מעניק למניית SPCX דירוג קנייה ומחיר יעד של 225 דולר, שמשקף אפסייד של כ-52% לעומת מחיר הסגירה של יום שלישי. (לצפייה ברקורד של אייבס, לחצו כאן)
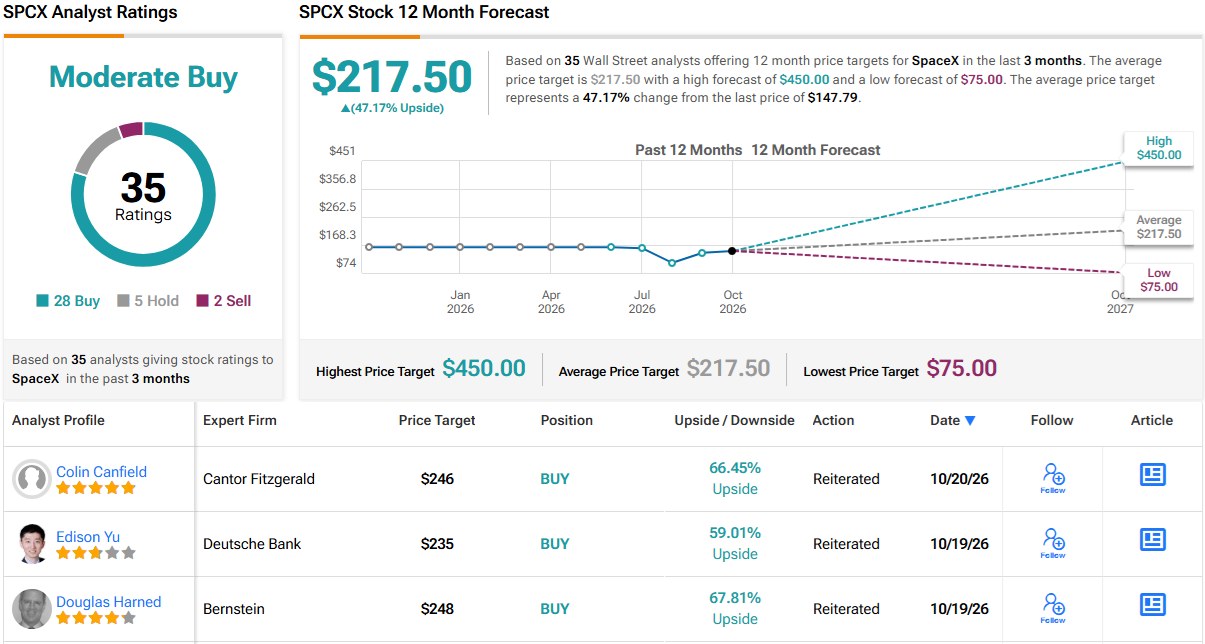
לאייבס יש הרבה שותפים למחנה החיובי על ספייס אקס. למניה יש כיום דירוג קונצנזוס של קנייה מתונה, כאשר 28 מתוך 35 אנליסטים שמסקרים את SPCX ממליצים על קנייה, 5 מעדיפים להישאר על הגדר, ורק 2 ממליצים על מכירה. מחיר היעד הממוצע ל-12 חודשים, 217.50 דולר, מצביע על פוטנציאל עלייה של 47% לעומת מחיר הסגירה של יום שלישי. (ראו תחזית מניית SPCX)
נטפליקס עדיין צריכה לעשות יותר כדי לשכנע את אייבס
נטפליקס קיבלה מאייבס תגובה קרירה יותר, משום שלדעתו הביצועים הפיננסיים האחרונים שלה עדיין משאירים כמה סימני שאלה פתוחים.
"התזה שלנו הייתה ש-נטפליקס היא זיכיון חזק מבחינה מבנית, אבל השווי שלה דורש הוכחות ברורות יותר לכך שפרסום, צמיחה אורגנית במספר המנויים ומעורבות משתמשים יוכלו להמשיך להניע צמיחה אחרי שההשפעה של העלאות המחירים תיחלש. הדוח הזה עונה היטב על אחת מהשאלות האלה, ועל השתיים האחרות פחות", כתב אייבס.
אכן היו התפתחויות מעודדות, כולל עלייה של 11% בהכנסות בארה"ב ובקנדה, שיפור בשימור לקוחות בכל אזור, ושיא רבעוני בתוספת מנויים משלמים בהודו. עם זאת, ההישגים האלה סיפקו רק ביטחון מוגבל לגבי היכולת של שירות הסטרימינג לשמור על המומנטום שלו בלי להסתמך במידה רבה על העלאות מחירי המנוי.
חשש נוסף נוגע לכמות הזמן שהלקוחות באמת מבלים בצפייה ב-נטפליקס, במיוחד כש-YouTube ו-TikTok מתחרות על תשומת הלב של הצופים. אף שההנהלה שיתפה נתוני צפייה חיוביים מהודו, אייבס רוצה לראות הוכחות רחבות יותר לכך שגם קהלים ברחבי העולם נשארים מחויבים באותה מידה לפלטפורמה.
האנליסט גם הבהיר מה עשוי לשכנע אותו לאמץ עמדה חיובית יותר כלפי החברה: "נהיה חיוביים יותר אם נראה הוכחות למעורבות מתמשכת לכל מנוי ולעסק פרסום שמתרחב בהתאם לתוכנית."
עד ש-נטפליקס תספק את ההוכחות האלה, האנליסט נשאר עם דירוג ניטרלי ומחיר יעד של 75 דולר למניית נטפליקס.
אייבס אולי מהסס לגבי נטפליקס, אבל קהילת וול סטריט הרחבה עדיין לא מוכנה לוותר על ענקית הסטרימינג. ל-נטפליקס יש כיום דירוג קונצנזוס של קנייה מתונה, המבוסס על 18 המלצות קנייה, 6 המלצות החזק ו-2 המלצות מכירה. מחיר היעד הממוצע ל-12 חודשים, 87.38 דולר, משקף אפסייד של 27% לעומת מחיר הסגירה של יום שלישי. (ראו תחזית מניית נטפליקס)

הצהרת אחריות: הדעות המובעות במאמר זה הן של האנליסט המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.