
המימוש בברודקום (AVGO) מתחיל להיראות כמו תגובת יתר
- מניית ברודקום (AVGO) ירדה בכ-34% מהשיא, אך תחזית הרווח של החברה דווקא השתפרה, עם צמיחה של 221% בהכנסות משבבי AI ברבעון האחרון ועלייה של כמעט 35% בתחזיות הרווח למניה ל-2028.
- לצד סיכונים כמו מימון פרויקטי AI ולחץ על שולי הרווח, הנהלת ברודקום הציגה תחזיות צמיחה חזקות, וול סטריט שומרת על דירוג קנייה חזקה, והכותב סבור שהמימוש במניה מוגזם.

מניית ברודקום (AVGO) ירדה בחדות, והמימוש מתחיל להיראות כמו תגובת יתר. זה קורה למרות שתחזית הרווח של החברה ממשיכה להשתפר.
אחרי זינוק של 64% בין מרץ ליוני, מניית יצרנית השבבים מפאלו אלטו, קליפורניה, ירדה בכ-34% משיא כל הזמנים שלה. ובכל זאת, ההכנסות משבבי בינה מלאכותית (AI) צמחו ברבעון האחרון ב-221% מרשימים. מעניין עוד יותר, וול סטריט העלתה את תחזיות הרווח למניה (EPS) ל-2028 בכמעט 35% במהלך ששת החודשים האחרונים.
כמובן, יש סיכונים שצריך להביא בחשבון. פרויקטי AI גדולים דורשים מימון של מיליארדי דולרים, והלחץ על שולי הרווח לא נעלם. ובכל זאת, כש-AVGO נסחרת לפי מכפיל של כ-11.01 על הרווח המתואם החזוי של ההנהלה ל-2028, אני מאמין שהתיקון הזה נראה יותר ויותר מוגזם.
התחזית שלי נשארת חיובית לגבי AVGO.
הראלי החד של ברודקום נעצר
מניית ברודקום עברה השנה תנודתיות חריגה, במיוחד בין 30 במרץ ל-2 ביוני. מניית AVGO זינקה בכ-64%, מ-293 דולר ל-482 דולר. למעשה, כבר ביום שלאחר מכן היא הגיעה לשיא כל הזמנים של 495 דולר למניה.

ההתלהבות הזו נבעה מכותרות באפריל על הרחבת הקשרים של ברודקום עם גוגל (גוגל) ועם Anthropic כדי לספק תשתיות AI. החברה גם הכריזה על שותפות רב-דורית עם מטא (מטא) לפיתוח שבבי MTIA מותאמים אישית.
האופוריה נעצרה לאחר שברודקום פרסמה את תוצאות הרבעון השני שלה ב-3 ביוני. למרות שמספרי הכותרת היו חזקים, עם עלייה של 48% בהכנסות הכוללות ל-22.2 מיליארד דולר ועם זינוק של 143% בהכנסות משבבי AI ל-10.8 מיליארד דולר, זה לא הספיק כדי לעבור את הרף הגבוה שהשוק קבע. התחזית ל-16 מיליארד דולר בהכנסות AI ברבעון השלישי אכזבה את המשקיעים. גם ההחלטה של ההנהלה רק לאשר מחדש את הציפייה שלה לעבור הכנסות AI של 100 מיליארד דולר ב-2027 אכזבה. בעקבות זאת, מניית AVGO איבדה כחמישית משווי השוק שלה בתוך שני ימי מסחר בלבד.

מאז, החששות לגבי מתחרים חדשים ולגבי האופן שבו ימומנו השקעות ה-AI הפעילו לחץ נוסף על המניה. AVGO נסגרה ב-16 באוקטובר במחיר של 328.75 דולר, כ-34% מתחת לשיא כל הזמנים שלה מתחילת יוני. עם זאת, הירידה הזו לא לוותה בהרעה דומה בתחזית הרווח של החברה.
ציפיות הרווח של AVGO השתנו בצורה דרמטית
למעשה, בכל הנוגע לרווחיות, הייתי אומר שהטיעון החזק ביותר להשקעה בברודקום נמצא במספרים האחרונים שלה.
ראשית, מבחינת הכנסות, ברודקום דיווחה על 29.6 מיליארד דולר ברבעון השלישי של 2026, עלייה של 86% לעומת השנה הקודמת. מתוך זה, 16.7 מיליארד דולר הגיעו משבבי AI. זה היה מעל התחזית של 16 מיליארד דולר, וסימן עלייה מרשימה של 221% משנה לשנה. בשורה התחתונה, הרווח המתואם למניה הגיע ל-3.32 דולר, עלייה של 96%. גם תזרים המזומנים החופשי הגיע ל-13.7 מיליארד דולר, או 46% מההכנסות. אבל מה שבאמת שינה את תזת ההשקעה היה התחזית החדשה שהציג המנכ"ל Hock Tan.

ברודקום מצפה כעת להכנסות AI של 58 מיליארד דולר בשנת הכספים 2026. הסכום הזה צפוי כמעט להכפיל את עצמו ל-115 מיליארד דולר ב-2027, ולהגיע ל-230 מיליארד דולר ב-2028. כמובן, הנתון האחרון משקף תחזיות פנימיות של ההנהלה ולא הכנסות שכבר הובטחו.
Hock Tan גם אמר שהוא מצפה שהרווח המתואם למניה יעלה על 30 דולר ב-2028. הנתונים האלה היו גבוהים משמעותית ממה שאנליסטים בצד המוכר בנו עבור AVGO.
כתוצאה מכך, וול סטריט העלתה את תחזית הרווח המתואם למניה ל-2028 מכ-22.56 דולר ל-30.39 דולר בתוך שישה חודשים בלבד. זו העלאה של כמעט 35%. כמובן, הכנסות עתידיות הן עדיין תחזית. עם זאת, לכל הפחות, התוצאות האחרונות מספקות הוכחה ממשית לכך שהצמיחה הזו כבר החלה.
שאיפות ה-AI הגדולות מגיעות עם סיכונים גדולים לברודקום
הצמיחה החזקה של ברודקום מגיעה עם סיכונים מהותיים. נכון לעכשיו, הסיכון הגדול ביותר של ברודקום הוא האם היא תוכל להפוך את כל הפרויקטים העצומים האלה למכירות רווחיות. לדעתי, החששות האלה מסבירים בחלקם את הביצועים החלשים יותר של המניה מאז השיאים של יוני, כולל אחרי הרבעון השלישי.
חלק גדול מהצמיחה שהנהלת ברודקום צופה תלוי בקבוצה קטנה של לקוחות, כולל גוגל, Anthropic, OpenAI ומטא. לדוגמה, עבור 2027 ברודקום מצפה ש-Anthropic תפרוס עוד 5 ג'יגה-ואט של קיבולת יחידות עיבוד טנזור (TPU). גם OpenAI צפויה להשיק 1.3 ג'יגה-ואט של מאיצי Jalapeño המותאמים אישית שלה. אלה מחויבויות משמעותיות, אבל הן דורשות השקעות עצומות.
ביוני, ברודקום הכריזה על שותפות עם אפולו (APO) ועם בלקסטון (BX) כדי לתמוך ביותר מ-20 ג'יגה-ואט של תשתיות AI, החל בעסקה של 35 מיליארד דולר. בדוח הרבעוני שלה, החברה גם חשפה חשיפה מותנית מקסימלית של כ-29 מיליארד דולר, הקשורה לערבויות על התחייבויות חכירה של לקוח. במקום לייצג הפסד שכבר התממש, זה משקף התחייבות פיננסית פוטנציאלית אם הלקוח לא יעמוד בהתחייבויותיו.
ואז יש גם את סוגיית הרווחיות. שיעור הרווח הגולמי המתואם של ברודקום ירד ב-2.1 נקודות אחוז מהרבעון השני ל-75% ברבעון השלישי, כאשר שבבי AI היוו חלק גדול יותר מהמכירות. ההנהלה מצפה שהנתון הזה יירד עוד לכ-73% ברבעון הרביעי.
התמחור הזול של ברודקום נשען על תחזית ההנהלה
מנקודת מבט של תמחור, כשמניית ברודקום נסחרה ב-334.59 דולר בזמן הכתיבה, השוק משלם כיום בערך מכפיל 28.2 על הרווח המתואם למניה החזוי ל-2026, שעומד על 11.66 דולר.
בנוסף, אם נתחשב ביעד הרווח למניה של ההנהלה ל-2028, 30.39 דולר, AVGO נסחרת לפי מכפיל רווח מתואם של 11.01 בלבד. כמובן, המכפיל הזה תקף רק אם הצמיחה החזויה אכן תתממש.
למרות שהגעה לרווח למניה של 30.39 דולר רחוקה מלהיות מובטחת, אני רואה ביעד הזה דבר סביר למדי. אחרי הכול, ברודקום כבר ממירה את החוזים הגדולים שלה לצמיחה ממשית בהכנסות. במקביל, נראה שהסיכונים המרכזיים קשורים ליכולת של הלקוחות לממן את ההתרחבות הזו וליכולת של החברה לשמור על שולי הרווח.
הגורמים האלה יכולים לעכב את הצמיחה החזויה, אבל לא בהכרח ימנעו מברודקום להשיג אותה.
האם AVGO היא קנייה, לפי אנליסטים בוול סטריט?
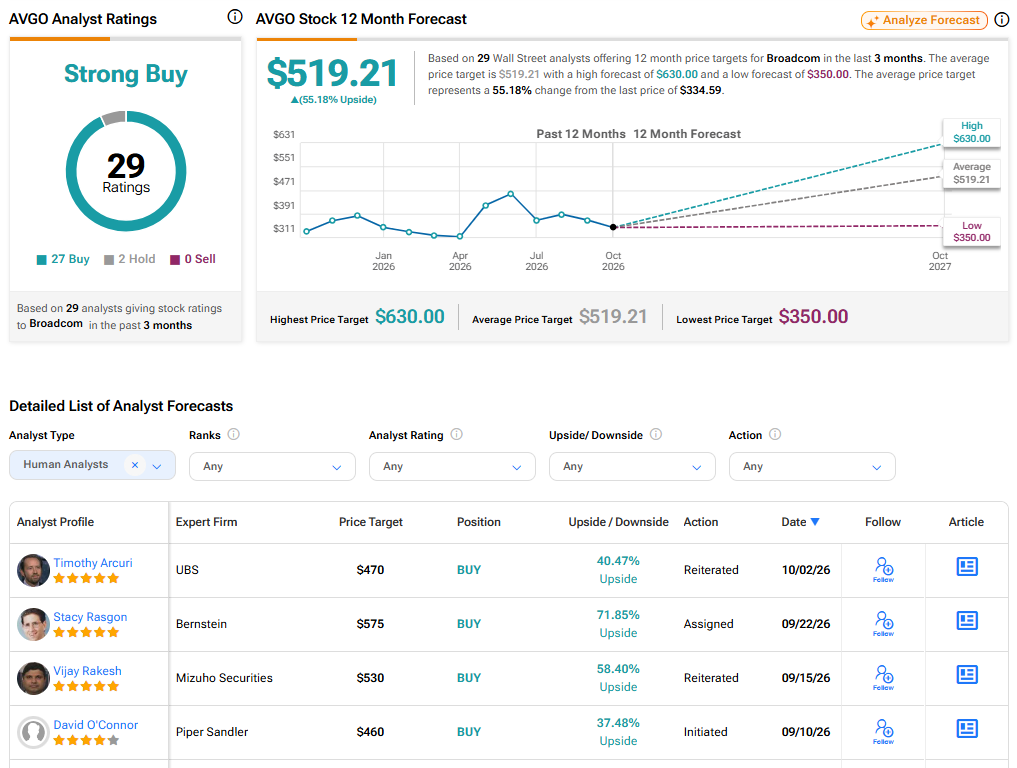
וול סטריט נשארת חיובית מאוד לגבי AVGO, עם דירוג קונצנזוס של קנייה חזקה וצפי לעלייה משמעותית. מתוך 29 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, 27 היו קנייה ורק שניים היו החזק. מחיר היעד הממוצע של ברודקום עומד על 519.21 דולר, מה שמרמז על אפסייד של כ-55% לעומת המחירים הנוכחיים.
קשה יותר להצדיק את המימוש
הירידה האחרונה של ברודקום נראית יותר כמו איפוס ציפיות מאשר סימן להיחלשות ביסודות העסק. נכון, הסיכונים אמיתיים, וההנהלה הציבה יעדים שאפתניים. עם זאת, כאשר הכנסות ה-AI צומחות בקצב תלת-ספרתי ותחזיות הרווח עוברות עדכונים חדים כלפי מעלה, קשה לי להצדיק כל כך הרבה פסימיות. גם אם ברודקום תפספס מעט את יעדי 2028 שלה, אני עדיין רואה הרבה מקום לעליות. לכן אני נשאר עם דירוג קנייה על AVGO.