
אמזון (אמזון) עשויה לקבל דחיפה מאנתרופיק למרות האטה בצמיחה
- אמזון הציגה זינוק חד ברווחי הרבעון השני של 2026, בעיקר בזכות שערוך ההחזקה שלה ב-Anthropic, בעוד שגם הרווח התפעולי צמח חזק בהובלת מגזר AWS.
- למרות אפשרות לדחיפה נוספת אם הנפקת Anthropic תצליח, ההאטה בצמיחת ההכנסות והרווחים והריכוז הגבוה של הרווחיות ב-AWS תומכים בדירוג החזק למניה.

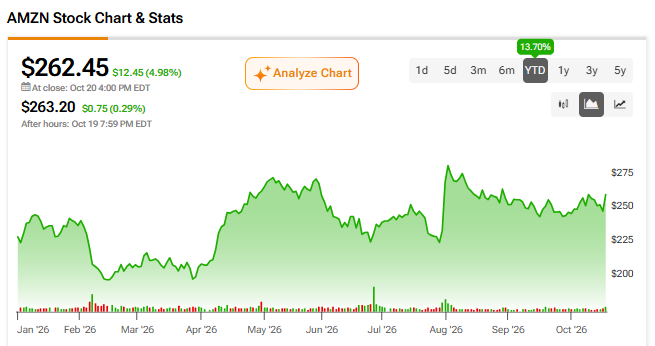
אמזון (אמזון) עשויה לקבל דחיפה מ-Anthropic למרות האטה בצמיחה, אבל ייתכן שזה לא יספיק כדי להצדיק דירוג חיובי. מניית חברת הקמעונאות המקוונת ושירותי הענן פיגרה ב-2026 אחרי התשואות של Nasdaq 100 (NDX). זה קרה למרות שאמזון דיווחה ברבעון השני של 2026 על זינוק תלת-ספרתי ברווחים, כאשר הרווח הנקי המדווח עלה ב-245% לעומת השנה הקודמת, מ-18.2 מיליארד דולר ל-62.6 מיליארד דולר. עיקר העלייה נבע מרווחים על ההשקעה המוקדמת של אמזון ב-Anthropic.
אני סבור שהיחלשות בצמיחת ההכנסות והרווחים היא אחד הגורמים המרכזיים לחולשה האחרונה במחיר המניה של אמזון, לפחות ביחס לחברות הטכנולוגיה המקבילות לה. אנליסטים בוול סטריט מצפים שאמזון תציג בשנה הבאה רווח למניה (EPS) של כ-10.55 דולר, מה שמרמז על ירידה של כ-18% ביחס לתוצאה של 2026.
היסטורית, סיפור ההשקעה באמזון תמיד התמקד בצמיחת הכנסות, בעוד שלרווחים היה תפקיד משני. לכן, מכפיל הרווח ל-2027 ברמה של 24 הוא אכן לא גבוה מדי. עם זאת, כאשר צמיחת הרווח התפעולי מתרכזת יותר ויותר במגזר אמזון Web Services (AWS), הדירוג שלי למניה הוא בסופו של דבר החזק.
למרות התחזית הנייטרלית יותר שלי לטווח הקצר, הצלחה אפשרית של הנפקה ראשונית לציבור (IPO) של מפתחת מודלי השפה הגדולים (LLM) המובילה Anthropic עשויה לתמוך במניית אמזון. זה עשוי לייצר רווחי שווי נוספים, ולדחוף את אמזון מעל תחזיות האנליסטים לרווח למניה ב-2026, שעומדות על 12.90 דולר.
ההחזקה ב-Anthropic מניעה את הזינוק ברווחי אמזון
אמזון דיווחה על רווח למניה של 5.75 דולר ברבעון השני של 2026, עלייה של 242% לעומת הרבעון המקביל אשתקד. העלייה החריגה נבעה בעיקר משערוך מחדש של ההחזקה של אמזון ב-Anthropic.
בדוח הרבעוני שלה, החברה הדגישה השקעה של 8 מיליארד דולר ב-Anthropic בין הרבעון השלישי של 2023 לרבעון הרביעי של 2025. שערוך ההחזקה הזו היה מנוע מרכזי מאחורי 53.4 מיליארד הדולר של אמזון בסעיף הכנסות אחרות ברבעון השני של 2026. לשם השוואה, ברבעון השני של 2025 אמזון דיווחה על 1.1 מיליארד דולר בלבד בסעיף הכנסות אחרות.
לאור התנודתיות של סעיף הכנסות אחרות, משקיעים עוקבים גם אחרי הרווח התפעולי של אמזון. זהו הרווח שעליו אמזון מדווחת לפני מסים, ריבית והכנסות אחרות, ולכן אפשר לטעון שהוא מדד טוב לרווחיות הבסיסית של אמזון.
הרווח התפעולי זינק ב-43% לעומת השנה הקודמת ל-27.5 מיליארד דולר, בעיקר בזכות ביצועים חזקים במגזר AWS. הרווח התפעולי של AWS עלה ב-64%, בזכות ביצועים חזקים בתחומי הבינה המלאכותית (AI) והשבבים של AWS, כשכל אחד מהם עבר קצב הכנסות שנתי של 25 מיליארד דולר.
לדעתי, המסקנה למשקיעים כאן היא שהביצועים הבסיסיים ברבעון השני של 2026 היו חזקים מאוד. עם זאת, אני חושב בסופו של דבר שהאופי החד-פעמי של הרווח מ-Anthropic תומך בדירוג החזק למניית אמזון. מעבר לכך, מגזר AWS של אמזון נשאר מנוע מרכזי לצמיחת הרווח התפעולי, מה שחושף את החברה לסיכוני ירידה אם ההוצאות על AI יאטו מהקצב הגבוה הנוכחי.
הכנסות אמזון ממשיכות לצמוח
בהסתכלות על תחזית ההכנסות של אמזון לרבעון השלישי של 2026, החברה מצפה להציג מכירות בטווח של 197 עד 202 מיליארד דולר. זה מייצג עלייה של 9% עד 12% לעומת השנה הקודמת. בהקשר רחב יותר, אפשר לראות שזה תואם במידה רבה את קצב ההתרחבות שהחברה השיגה מאז 2022. כתזכורת, אמזון הציגה צמיחה חריגה של 38% בשורה העליונה במהלך מגפת הקורונה ב-2020, ולאחר מכן צמיחה של 22% ב-2021.

תחזיות האנליסטים ל-2027 מציירות תמונה דומה, עם צפי לצמיחה של כ-15% בשורה העליונה בשנה הבאה. זה מרמז שהעלייה של 20% ברבעון השני של 2026 היא זמנית, ומפחיתה את התקוות לחזרה לשיעורי הצמיחה הגבוהים שנראו בתקופת מגפת הקורונה.
כמובן, ברגע שחברה מגיעה לגודל של אמזון, המומנטום בהכנסות שלה מאט באופן בלתי נמנע. לכן, אף שאני סבור בסופו של דבר שהיחלשות המומנטום בשורה העליונה תומכת בדירוג החזק שלי למניה, אמזון עדיין נשארת בחירה מעניינת עבור משקיעי צמיחה, במיוחד אם החברה תצליח להציג שיפור משמעותי ברווחיות מחוץ למגזר AWS.
שווי אמזון
לאור התרומה החריגה של הרווחים הקשורים ל-Anthropic לרווח למניה של אמזון ב-2026, מכפיל הרווח העתידי של החברה מספק כנראה תמונת שווי ברורה יותר. אנליסטים מצפים שהחברה תציג רווח למניה של כ-10.55 דולר ב-2027, ירידה של כ-18% לעומת 2026.
זה מציב את מכפיל הרווח של 2027 על כ-24, וזה, בהתחשב במיקוד ההיסטורי של אמזון בצמיחת הכנסות יותר מאשר בצמיחת רווחים, לא נחשב גבוה במיוחד. עם זאת, אני סבור שבסופו של דבר המניה היא החזק לקראת 2027.
הדירוג הנייטרלי יותר שלי נשען על ההיגיון הבא: השיפור האחרון של אמזון ביכולת ייצור הרווחים הבסיסית נובע במידה רבה ממגזר AWS, שהוא נהנה מרכזי מצמיחת ה-AI דרך שירותי הענן ועסקי השבבים. בסביבה הנוכחית, שנשלטת על ידי AI, אני מאמין שזה הופך את צמיחת הרווחים של אמזון לפחות איכותית, משום שהאטה בהוצאות תפגע בכל חברות ה-AI במידה מסוימת.
עם זאת, בטווח הקצר המניה עדיין עשויה להניב תשואות חריגות אם ההנפקה של Anthropic תצליח. באופן דומה, האצה בצמיחת הרווח התפעולי מחוץ למגזר AWS עשויה לספק יתרונות מבורכים של פיזור עבור משקיעי צמיחה.
העמדה של וול סטריט לגבי אמזון
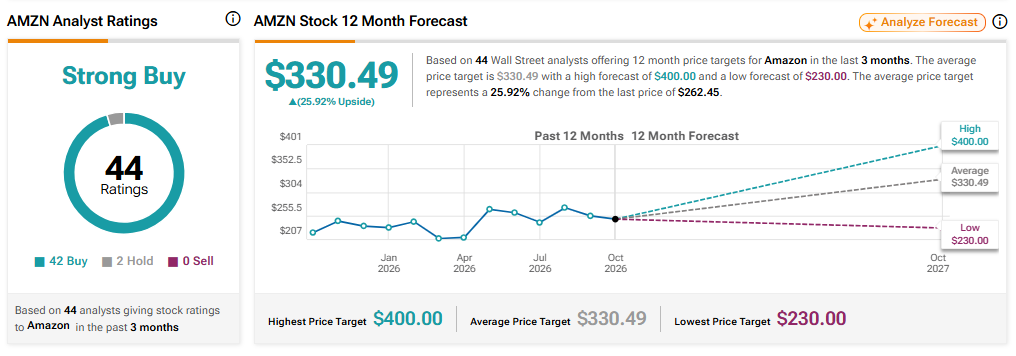
בוול סטריט, לאמזון יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, על סמך 42 המלצות קנייה ושתי המלצות החזק בשלושת החודשים האחרונים. ראוי לציין שאף אנליסט לא רואה את אמזון כמכירה. מחיר היעד הממוצע של אמזון עומד כיום על 330.49 דולר, מה שמרמז על אפסייד של כ-26% ב-12 החודשים הקרובים.
סיכום
מניית אמזון פיגרה ב-2026 אחרי מניות ה-Nasdaq 100, ככל הנראה בשל היחלשות המומנטום בצמיחת ההכנסות והרווחים לקראת 2027.
בעוד שהנפקה מוצלחת של Anthropic עשויה לספק דחיפה קצרת טווח למחיר המניה של אמזון, אני סבור שריכוז הרווחיות במגזר AWS תומך בדירוג החזק בסביבת השוק הנוכחית. זה שלילי יותר באופן בולט לעומת דירוג הקנייה החזקה שהעניקו אנליסטים בוול סטריט.
אני מאמין שהאצה בצמיחת הרווח התפעולי מחוץ למגזר AWS יכולה להתברר כזרז למניה. עם זאת, אני מעדיף לנקוט זהירות לאור החשיבות החריגה של מגזר AWS כיום.