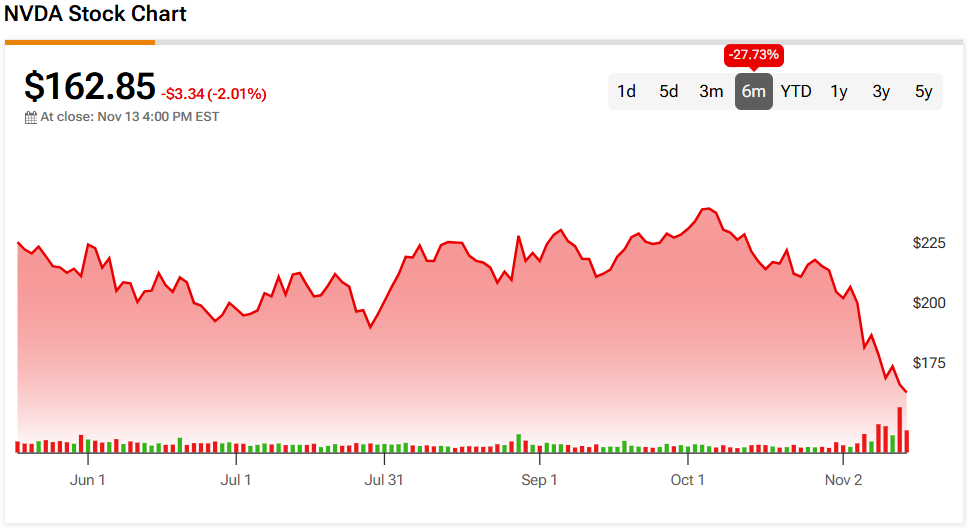
"הגיע הזמן להיות חמדנים", אומר משקיע מוביל על מניית אנבידיה
אנבידיה או AMD: קתי ווד מעדיפה מניית AI מובילה אחת ומקצצת את ההחזקה בשנייה בחצי
"אין סיכוי", אומר אנליסט בכיר, בעוד שמשקיעים שוריים במניית אנבידיה מקווים לחזרתו של ג'נסן הואנג
פיצולי המניות הצפויים השבוע (16–20 בנובמבר) – הישארו מושקעים
תמר פטרוליום אישרה חידוש ביטוח לנושאי משרה
אביסרור קיבלה היתר בנייה מלא לפרויקט באבן עזרא באשקלון
סאמיט אישרה מענקים ומינויים מחדש באסיפה הכללית
זרמי השוק: הבית שאנבידיה בנתה
שותפתה של אנבידיה (אנבידיה), מגאספיד, מכחישה עבירות ומאשרת את עזיבתה של אליס הואנג ב-2025
ארצ'ר אבייישן (ארצ'ר אביאיישן) צונחת ב-7% וג'ובי (JOBY) יורדת כמעט 5% כשמניות המוניות האוויריות נחלשות
אנבידיה (אנבידיה) מתמודדת עם סיכון להכנסות מסין בעוד ארה״ב שוקלת להדק את הפיקוח על שבבי AI בחו״ל
ביידו (BIDU) לקראת הדוחות: הרווחים צפויים לרדת ב-46% למרות הזינוק בענן ה-AI
מניית XPeng (XPEV) ירדה ב-54% מתחילת השנה לקראת הדוחות: האם מכירות שיא של כלי רכב חשמליים יסייעו?
תחזית הדוחות של טייסון פודס (TSN): הרווחים צפויים לצנוח ב-54% כשההפסדים בבקר מעמיקים
ספייס אקס (SPCX) עושה היסטוריה עם תפיסת חללית הסטארשיפ הראשונה, אך המאיץ מתרסק
פרסומי הדוחות המרכזיים השבוע – 16–20 בנובמבר 2026
השבוע שהיה, השבוע שלפנינו: מאקרו ושווקים, 15 בנובמבר
ספייס אקס עשתה היסטוריה עם סטארשיפ — מה וול סטריט צופה למניית SPCX בהמשך
תחזית מניית מיקרון טכנולוג'י (מיקרון) – למה האנליסטים חיוביים למרות התנודתיות המתמשכת?
לדברי אנליסט ה-AI, לשלוש קרנות הסל האלה יש פוטנציאל עלייה של יותר מ-16%
Needham ו-DA Davidson מורידים את מחירי היעד למניית אנבידיה (אנבידיה), אך נותרים חיוביים למרות החששות מהחלפת המנכ"ל
תוכנית ההנפקה של אנתרופיק נוקטת גישה שונה מזו של ספייסX
מדוע קרן הסל אינווסקו QQQ ירדה היום, 13 בנובמבר?
הזינוק של מניות הממים ברובינהוד ב-2021 חוזר למוקד בתיק בבית המשפט העליון
3 מניות אריסטוקרטיות דיבידנד שצפויות לשלם לכם בדצמבר
מניות ארה"ב ננעלות בירידות על רקע היחלשות המסחר בתחום ה-AI
תעודת הסל הממונפת פי 2 של אנבידיה מושכת 254 מיליון דולר כשהמשקיעים קונים בירידות
3 מניות "קנייה חזקה" בתחום מרכזי הנתונים עם פוטנציאל עלייה של יותר מ-60%
3 תעודות סל של ואנגארד עם דירוגי "קנייה חזקה" ופוטנציאל עלייה של יותר מ-30% עד 2027
האם אנבידיה הגיעה לתחתית? כדאי לשקול זאת קודם
מדוע מניית מודיין מניופקצ'רינג (MOD) עולה היום ב-30%?
מניות מוצרי הצריכה הבסיסיים עולות בזמן שמניות הטכנולוגיה ממשיכות לרדת
מניית אמזון (אמזון) יורדת למרות העדכונים לאלקסה לשיפור חוויית הקנייה
מניית פאלו אלטו נטוורקס (PANW) צפויה לתנועה של 11% לאחר דוח הרבעון הראשון בשבוע הבא, לפי סוחרי האופציות
ההנפקה הראשונית של אנתרופיק (ANT) זוכה לביקוש יתר של פי שישה, על רקע התחזקות הביקוש מצד המשקיעים
מניית טייק-טו אינטראקטיב (TTWO) עולה בעקבות דיווחים על מועד ההשקה החדש של GTA VI Online
הנפקת ה-IPO של אנתרופיק בהיקף 64 מיליארד דולר עשויה להיות חדשות טובות לשוק המניות, כך עולה מההיסטוריה
מניית איי.אר.אם. הולדינגס (ARM) צונחת כשאנבידיה (אנבידיה) מעוניינת במנכ״ל האס
מדוע מניות מיקרון טכנולוג'י, סנדיסק ו-SK הייניקס צונחות ביום שישי — ומה צופה וול סטריט בהמשך
מניית אנבידיה (אנבידיה) ממשיכה לרדת בעקבות דיווחים על רומן שלישי
"עד השיגור", אומר משקיע על מניית Rocket Lab Usa
נאסד"ק יורד בעקבות המשך המכירות באנבידיה, למרות התמתנות האינפלציה
מניות קורוויב, נביוס ו-IREN צונחות בשל החששות מאנבידיה — זו הסיבה
אל תחכו להתפוצצות בועת ה-AI, מזהיר משקיע בנוגע למניית אנבידיה
ג'נסן הואנג כינה את קשריו עם מרגלת לכאורה "נורמליים לחלוטין ולא חריגים" לפני עזיבתו את אנבידיה (אנבידיה)
ירידה של 60%: האם מניית Nebius Group היא עכשיו קנייה? משקיע מוביל מביע את דעתו
OpenAI משיקה את ChatGPT Wallet, שיאפשר לסוכני בינה מלאכותית לשלם עבור הקניות שלכם
עדכון התקלה ב-Outlook של מיקרוסופט: מניית מיקרוסופט מתאוששת כששירות הדוא"ל חוזר לשגרה
מיקרוסופט (מיקרוסופט) מתקשה להתאושש כשהתקלה הגלובלית נמשכת זה היום השני
מניית גוגל ירדה ב-26% בתוך שישה חודשים — מדוע HSBC אומר לקנות בירידות
חיפוש מנכ"ל חדש לאנבידיה עשוי להיות קשה יותר ממעבר אפל אחרי סטיב ג'ובס
תקלה במיקרוסופט (מיקרוסופט) מחזירה סוחרים ברחבי העולם למכשירי הפקס במהלך השבתה של 12 שעות
3 תעודות סל של ואנגרד עם דמי ניהול נמוכים ופוטנציאל עלייה של יותר מ-24%
ביטקוין (BTC) בדרך לשבוע של ירידות, כשהמשקיעים מתרחקים מנכסי סיכון
מיקרון מול סנדיסק: שתי מניות ה-AI נראות זולות במיוחד, אבל המשקיע המוביל הזה סבור שלאחת מהן יש כוח עמידה רב יותר
מניית ברודקום (AVGO) צונחת בכמעט 7% בעקבות הורדת דירוג וקיצוץ מחיר היעד
אנת'רופיק מכוונת לשווי של 1.4 טריליון דולר בהנפקה של 90.4 מיליארד דולר בשבוע הבא, לאחר שמכירות המניות בארה״ב עקפו את שיא 2021
ג׳יי פי מורגן (JPM) מגבירה את השקעותיה בתחום הקריפטו
ההנפקה הראשונית לציבור של אנתרופיק, בשווי 64 מיליארד דולר, מעוררת השוואות לבועת הדוט-קום מצד משקיעה בכירה
אנבידיה (אנבידיה) מאבדת 500 מיליארד דולר משווי השוק בעקבות פרשת המנכ"ל שמטלטלת את המשקיעים
3 מניות צמיחה עם דירוג קנייה חזקה ופוטנציאל עלייה של יותר מ-40%, לפי האנליסטים
בעלי מניות תובעים את ארדליקס (ARDX) בטענה בנוגע להכנסות מתרופות למחלות מעיים
הו, קנדה! אוטווה מאיימת לתבוע את Stellantis (STLA) לאחר מכירת מפעל הרכב
מניית אנבידיה איבדה משהו שאי אפשר לקנות מחדש, אומר משקיע בכיר
הפד יקבל פחות החלטות ריבית החל מ-2027. מה זה אומר עבור המניות
VOO לעומת VTI: איזו קרן סל של וואנגרד היא קנייה טובה יותר כרגע?
מניית אמזון (אמזון) עולה לקראת שיגור לווייני ליאו של החברה היום
קולט קרס נכנסת לתפקיד באנבידיה (אנבידיה) אחרי שנים שבהן בלמה את ההימורים המסוכנים ביותר של ג'נסן הואנג
מניות הטכנולוגיה יורדות כשהמשקיעים מעכלים את נתוני מדד מחירי היצרן של אוקטובר ואת הטלטלה באנבידיה
קורוויב ונביוס עדיין מפגרות אחרי IREN בפוטנציאל העלייה לאחר הדוחות — הנה הסיבה
AMD מול מארוול: מניית AI אחת הובילה את ההתאוששות, והשנייה היא הקנייה המועדפת, אומר משקיע
אד יארדני צופה ש"בום" הבינה המלאכותית "יימשך גם ללא הואנג", ומכנה את הירידות במניית אנבידיה (אנבידיה) הזדמנות קנייה
באידו (BIDU) מול XPeng (XPEV) – איזו מניית טכנולוגיה סינית תזוז הכי הרבה אחרי דוחות הרבעון השלישי?
מי מחזיק במניות אנבידיה לקראת הדוח ב-17 בנובמבר?
קורוויב מול אנבידיה – איזו מניית AI שנפגעה מעדיפים האנליסטים?
מניות ארה״ב עולות בעקבות מדד מחירי יצרן נמוך מהצפוי באוקטובר; מניות אנבידיה מתאוששות
אורקל (ORCL) מתמודדת עם מחסור במזומנים, אך ההימור שלה על AI עדיין נראה מבטיח
התאוששות המרווחים של ניו כבר לא מספיקה כדי להצדיק המלצת קנייה
CRWV מול NBIS: איזו מניית ניאו-קלאוד מציעה פוטנציאל עלייה גבוה יותר לאחר דוחות הרבעון השלישי?
מניית אדוונסד מיקרו דיווייסז נראית מוכנה לבחון מחדש את שיאי כל הזמנים
3 מניות יקרות שוול סטריט עדיין אוהבת
השערורייה סביב ג׳נסן הואנג מאנבידיה עלולה לעצור את מניית עליבאבא (BABA) ואת תנופת הבינה המלאכותית החינמית שלה
ספייס אקס מול טסלה: למניה של איזו חברה, לפי האנליסטים, יש פוטנציאל עלייה גבוה יותר?
3 מניות במגמה שהאנליסטים עוקבים אחריהן ומדוע, 13 בנובמבר
תחזית דוח הרבעון השלישי של אנבידיה: מה צופים סוחרי האופציות לאחר עזיבתו הפתאומית של ג'נסן הואנג
סיכויי הצמיחה של עליבאבא (BABA) בתחום ה-AI נותרים מוסתרים בשל אתגרים קצרי טווח
מניית אמזון (אמזון) מטפסת בעקבות דיווחים שהיא רוצה להיות מנוע החיפוש המוביל לקונים
מיקרוסופט מול סיילספורס: מניית תוכנה אחת נותרת הבחירה המועדפת, בעוד שהשנייה צריכה להוכיח את עצמה, לפי RBC
3 מניות טכנולוגיה קוונטית גדולות עם דירוגי "קנייה חזקה" ופוטנציאל עלייה של "דו-ספרתי"
בורסת ת”א ננעלה בירידות בסיום שבוע מסחר חיובי
שיחות המיזוג בין ספייס אקס לטסלה מתקדמות: השווי המשולב מתקרב ל-3.4 טריליון דולר
תנודתיות באופציות ותנועות המניה הגלומות סביב הדוחות היום, 13 בנובמבר 2026
מניית בלום אנרג'י (BE) ירדה ב-15% בתוך 3 חודשים — מדוע HSBC אומרת שכדאי לקנות
קנו מניות אנבידיה "בשתי ידיים", אומר אנליסט, לאחר שהערכת השווי צנחה לרמות "מטופשות"
אנבידיה רואה רכישות שיא של 111 מיליון דולר מצד משקיעים קמעונאיים, על רקע הימור על התאוששות ברווחים
CRWV, פלנטיר, אמזון – קתי ווד קונה מניית AI אחת ב-16 מיליון דולר ומוכרת 14 מיליון דולר מהשתיים האחרות
קת׳י ווד אומרת שמניית אנבידיה (אנבידיה) היא מעבר ל״מופע ג׳נסן״ לאחר שהוא התפטר
מניית Cerebras Systems Class A (CBRS) מזנקת בעקבות תוצאות חזקות ברבעון השלישי והעסקה עם מיקרוסופט
דוח מחירי הסיטונאות של היום עשוי להוביל את הפד להעלאת ריבית של חצי נקודת אחוז
DeepX, סטארט-אפ דרום קוריאני, משקיע יותר מ-100 מיליון דולר בשבב AI חדש לרובוטיקה
הביטקוין צונח מתחת ל-69 אלף דולר: מה עומד מאחורי הירידות החדות בשוק הקריפטו?
סימן אזהרה להייטק הישראלי? ההוצאה למחקר ופיתוח ירדה ב-3.3% ב-2025
מניית Bitmine Immersion Technologies (BMNR) מזנקת לאחר שטום לי החליט להגביל את רכישות האת'ריום ל-5% מההיצע