
אנבידיה או AMD: קתי ווד מעדיפה מניית AI מובילה אחת ומקצצת את ההחזקה בשנייה בחצי
- קתי ווד הגדילה את ההחזקה באנבידיה ב-85% אך קיצצה את ההחזקה ב-AMD ב-52%, למרות שהאנליסטים מעניקים ל-AMD דירוג קונצנזוס של קנייה חזקה, לעומת קנייה מתונה לאנבידיה.
- אנבידיה מתמודדת עם אי-ודאות סביב עזיבתו של ג'נסן הואנג, אך מחיר היעד הממוצע שלה מצביע על אפסייד של 52%; AMD נהנית מתוצאות חזקות ומצופה לה אפסייד של 22%, לצד סיכונים גבוהים יותר.

מהפכת הבינה המלאכותית עומדת כעת בפני מבחן משמעותי, בעקבות עזיבתו של ג'נסן הואנג את אנבידיה. המנכ"ל הוותיק סייע להפוך את ענקית שבבי ה-AI למעצמה בתעשייה, וכעת המשקיעים תוהים אם הצמיחה יוצאת הדופן שלה יכולה להימשך בלעדיו.
במקביל, החששות מהזינוק בהוצאות על מרכזי נתונים, ממחסור בחשמל ומהעלויות העצומות של פיתוח מערכות AI מתקדמות מוסיפים לחוסר הוודאות. השוק מחפש כעת ראיות לכך שההשקעות האלה יניבו את התשואות שחברות הטכנולוגיה הגדולות הבטיחו.
עם זאת, ההזדמנות ארוכת הטווח נותרה עצומה, כאשר חברות מתחרות זו בזו כדי לפתח שבבים מהירים יותר, מערכות מחשוב יעילות יותר ומודלים מתקדמים יותר של AI.
קתי ווד, המייסדת והמנכ"לית של ARK Investment Management, עדיין משוכנעת שה-AI מייצג שינוי טכנולוגי גדול יותר מהמהפכה התעשייתית. היא מאמינה שהירידה בעלויות המחשוב והאימוץ הגובר יגברו בסופו של דבר על החששות הנוכחיים בנוגע להוצאות על תשתיות.
“יש לנו כאן הזדמנות להכניס יעילות רבה יותר, כבר בשלב מוקדם מאוד של מהפכה טכנולוגית… וזה אומר שהיא תהיה ממושכת ובריאה הרבה יותר. יהיו הרבה פחות נפגעים ממה שראינו בבועה ובהתפוצצות של האינטרנט. ואמרתי פעמים רבות: זו לא אותה תופעה. זו המהפכה האמיתית. הזרעים ניטעו כבר אז. הם נבטו במשך 20–25 שנה וכעת הם פורחים. אנחנו מאמינים שהמהפכה הטכנולוגית הזו תשנה את חייהם של אנשים לטובה,” אמרה ווד.
באופן מעניין, השינויים שביצעה ווד בתיק ההשקעות שלה במהלך הרבעון השלישי חושפים העדפה ברורה בין שתי יצרניות השבבים הגדולות בתעשייה. לפי טופס 13F שהגישה ARK לאחרונה, חברת ההשקעות של ווד הגדילה את ההחזקה שלה באנבידיה (אנבידיה) ב-85%, והוסיפה 1,179,976 מניות בשווי של כ-192 מיליון דולר לפי מחיר הסגירה ביום שישי. במקביל, היא קיצצה את ההחזקה שלה בAdvanced Micro Devices (NASDAQ:AMD) ב-52%, ומכרה 740,775 מניות בשווי של קצת יותר מ-395 מיליון דולר לפי מחיר הסגירה באותו יום.
אז האם וול סטריט מסכימה עם ההעדפה של ווד, או שהאנליסטים רואים פוטנציאל גדול יותר דווקא ביצרנית השבבים שהיא מוכרת? פנינו למאגר הנתונים של TipRanks כדי לבדוק איזו מניה זוכה לדירוג קונצנזוס של קנייה חזקה ואיזו נשארת מעט מאחור.
אנבידיה
אנבידיה מתמודדת אולי עם המשבר הגדול ביותר בתולדותיה, בעקבות עזיבתו של ג'נסן הואנג, שהוביל את ענקית שבבי ה-AI במשך יותר משלושה עשורים. כפי שאומר הביטוי, "צרות באות בשלשות", והואנג נמצא כעת במרכזם של דיווחים על שלוש פרשות מחוץ לנישואים: אחת עם אשת עסקים סינית שנחשדה בקשרים עם שירותי המודיעין של בייג'ינג, אחרת עם קימברלי פאוול, מנהלת תחום הבריאות באנבידיה, ושלישית עם עובדת אלמונית בחברה.
אך ייתכן שהואנג עדיין לא מוכן להתרחק לזמן רב. לפי דיווח חדש של הפייננשל טיימס, המנכ"ל לשעבר שוקל קאמבק ושוחח עם מקורבים אליו על האפשרות לחזור. עם זאת, עדיין קיים פער בין רצונו לכאורה של הואנג להשיב לעצמו את תפקידו לבין נכונות הדירקטוריון לקבל אותו בחזרה. חקירה עצמאית בנושא התנהלות לא הולמת מתנהלת כעת, וההשלכות הציבוריות של קשריו ממשיכות לסבך את המצב.
קתי ווד נמנית עם מי שמכירים בהשפעתו של הואנג. לאחרונה היא שיבחה את החזון שלו ואת תפקידו בהפיכת אנבידיה למעצמת AI.
“ובכן, ברור שהוא כוח ומנוע מרכזי מאחורי אנבידיה. אני עוקבת אחריו מאז שאנבידיה הפכה לחברה ציבורית. כבר אז, בסוף שנות ה-90, היה לו החזון הזה. הוא הבין, הרבה לפני רוב האנשים, עד כמה עמוקה תהיה מהפכת ה-AI וכמה מגזרים היא תיגע ותשנה. לכן אין ספק שהוא כוח משמעותי,” אמרה ווד.
במקביל, אנבידיה מתקרבת לדוח שעשוי להיות הנצפה ביותר בתולדותיה, כאשר תוצאות הרבעון השלישי הפיסקלי צפויות להתפרסם ביום שלישי, 17 בנובמבר. הסיכונים גבוהים מאי פעם, כאשר המשקיעים מתכוננים לבחון לא רק את הביצועים הפיננסיים של החברה, אלא גם את עתידה ללא המנהל שסייע לבנות את מעמדה הדומיננטי בתחום ה-AI.
וול סטריט צופה שאנבידיה תדווח על הכנסות של 108.7 מיליארד דולר ברבעון השלישי, עלייה של 91% לעומת השנה הקודמת, לצד רווח מתואם של 2.47 דולר למניה, המשקף צמיחה של 90%. לקראת הרבעון הרביעי, האנליסטים צופים מכירות של כמעט 125 מיליארד דולר, עלייה שנתית של 83%, כאשר הרווח למניה יגיע ל-2.76 דולר, עלייה של 70%. הציפיות האלה מותירות מעט מאוד מקום לאכזבה, במיוחד כשהמשקיעים מחפשים ביטחון בכך שמנוע הצמיחה של אנבידיה יוכל להמשיך לפעול במלוא העוצמה.
לקראת פרסום הדוח, האנליסט ויליאם שטיין מ-Truist, המדורג בין 1% האנליסטים המובילים בוול סטריט, סבור שהסיכונים הנוכחיים גוברים על שיקולי התמחור, וכי הגיע הזמן לעבור לעמדת המתנה.
“למרבה הצער, העניין אינו רק בפרשות של המנכ"ל לשעבר ג'נסן הואנג או בהתפטרותו, אלא גם באפשרות שהתרבות הארגונית של אנבידיה תיפגע, ושהחברה אולי שלחה מעבדים גרפיים שהפכו נגישים לחברות ולגופים ממשלתיים בסין, דבר שעלול לפגוע בביצועי ההכנסות בעתיד. לדעתנו, הדבר הופך את סיכוני ההשקעה ב-אנבידיה לגדולים מדי מכדי שנוכל לחזות את ההכנסות או הרווחים בביטחון מספיק כדי להמשיך להחזיק בהמלצת הקנייה שלנו,” אמר שטיין.
הורדת הדירוג של שטיין למניית אנבידיה ל"החזק" מגיעה עם מחיר יעד של 174 דולר, שהופחת מ-346 דולר, ומשקפת אפסייד מתון של 7% מהרמות הנוכחיות. (כדי לצפות בביצועי העבר של קרטיס, לחצו כאן)
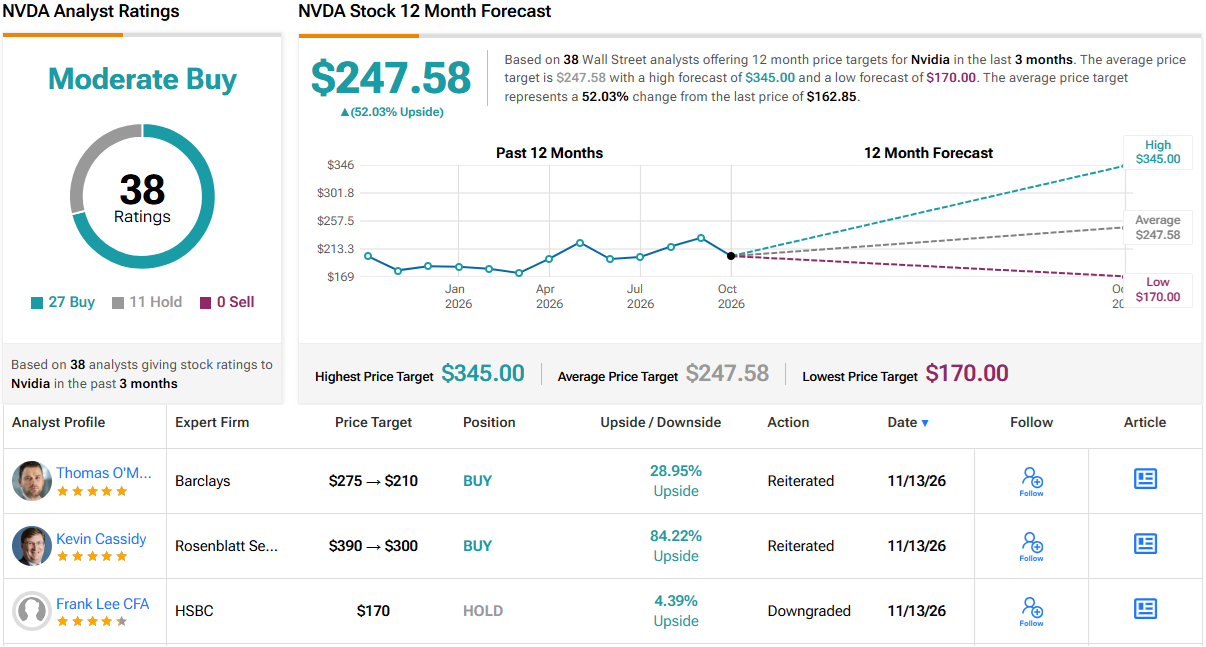
בסך הכול, האמון של וול סטריט באנבידיה נפגע, כאשר 11 אנליסטים הורידו את דירוג המניה מקנייה להחזק (כלומר, ניטרלי) במהלך השבוע האחרון בלבד. עם זאת, התמונה הרחבה יותר עדיין חיובית, שכן 27 דירוגי קנייה ו-11 דירוגי החזק מעניקים ל-אנבידיה דירוג קונצנזוס של קנייה מתונה. במקביל, מחיר היעד הממוצע ל-12 חודשים, העומד על 247.58 דולר, מצביע על אפסייד אפשרי של 52% מהרמות הנוכחיות. (ראו תחזית מניית אנבידיה)
Advanced Micro Devices
הכאב של אנבידיה הוא בדרך כלל הרווח של AMD, וזה אכן נראה היה המצב כאשר מניית AMD זינקה בעקבות החדשות על עזיבתו של ג'נסן הואנג את מובילת שבבי ה-AI. המשקיעים ראו בתחילה הזדמנות עבור היריבה הגדולה ביותר שלה לתפוס נתח שוק נוסף, ושלחו את המניה לעלייה של כמעט 6% ביום חמישי. עד יום שישי, אז השוק נזכר ש-AMD אינה מנותקת ממערכת ה-AI הרחבה יותר, ושלח את מחירה לצניחה של כמעט 9%.
ובכל זאת, AMD התקדמה במאמציה לאתגר את הדומיננטיות של אנבידיה, כאשר מאיצי Instinct MI450 ומערכות Helios בקנה מידה של ארונות צוברות תאוצה בקרב חברות טכנולוגיה מובילות. תחת המנכ"לית ליסה סו, החברה גם הרחיבה את קו מעבדי השרתים EPYC, בעוד מוצרי Ryzen ממשיכים להתחרות בשוק המחשבים האישיים. הנוכחות הגדלה שלה במרכזי נתונים הפכה חשובה במיוחד, כאשר לקוחות מחפשים חלופות למערכת החומרה והתוכנה שבשליטת מעסיקו לשעבר של ג'נסן הואנג.
במהלך החודש האחרון, AMD נקטה צעדים נוספים לחיזוק מעמדה בתחום מחשוב ה-AI. בסוף אוקטובר הרחיבה החברה את השותפות שלה עם מטא, ואישרה שמערכות Helios כבר פועלות אצל ענקית הטכנולוגיה. לאחרונה יותר, היא הציגה מעבדי EPYC מהדור השישי, בהתבסס על ההשקה הקודמת של תוכנת ROCm 10, שנועדה להנגיש חומרה מתקדמת יותר למפתחים. שיתופי פעולה עם OpenAI, אנת'רופיק, מיקרוסופט ואורקל הרחיבו גם הם את החשיפה של AMD ללקוחות תשתית מובילים.
המומנטום הזה בא לידי ביטוי בתוצאות הרבעון השלישי של AMD, שפורסמו ב-3 בנובמבר. ההכנסות זינקו ב-45% לעומת השנה הקודמת, ל-13.38 מיליארד דולר, ועברו את ציפיות האנליסטים שעמדו על 13.08 מיליארד דולר. הרווח המתואם הגיע ל-2.09 דולר למניה, מעל תחזית וול סטריט של 1.95 דולר, בעוד שמכירות מרכזי הנתונים זינקו ב-97%, ל-8.55 מיליארד דולר, בזכות ביקוש חזק למאיצי AI ולמעבדי EPYC. לקראת העתיד, AMD צופה מכירות של כ-17 מיליארד דולר ברבעון הרביעי, מעל הערכת הקונצנזוס של 16.29 מיליארד דולר, לצד שיעור רווח גולמי מתואם של 55%.
הכללה ברשימת המניות המובילות של בנק אוף אמריקה היא בהחלט הישג משמעותי, ו-AMD הצליחה לזכות בהבחנה הזו בתעשיית המוליכים למחצה התחרותית מאוד.
האנליסט של הבנק, ויווק אריה, המדורג בין 4% האנליסטים המובילים בוול סטריט, רואה כמה סיבות להישאר חיובי ביחס למניה ואמר: “AMD נותרה הבחירה המובילה שלנו בתחום המעבדים המרכזיים, בזכות רוחב הפורטפוליו שלה וההובלה הכפולה – בתדר (צומת מוביל) ובמספר הליבות והנימים (AI סוכני). אנו מדגישים גם את הביצוע של AMD עם Zen 6/2nm ואת נראות האספקה. אנו מעלים את מחיר היעד של AMD ל-700 דולר, לעומת 650 דולר (מכפיל רווח של 28 לשנת 2028 לעומת 26 קודם לכן), בזכות בהירות רבה יותר בתחום ה-AI לאחר הדוח וגודל שוק כולל נגיש גדול יותר בשנים הבאות.”
מחיר היעד של 700 דולר משקף אפסייד של כ-31% במהלך 12 החודשים הקרובים, ותומך בהמלצת הקנייה הנוכחית של אריה למניית AMD. (כדי לצפות בביצועי העבר של אריה, לחצו כאן)
בסך הכול, נראה שוול סטריט נלהבת יותר מ-AMD מאשר מאנבידיה נכון לעכשיו. 29 דירוגי קנייה ורק 3 דירוגי החזק מעניקים לראשונה דירוג קונצנזוס של קנייה חזקה. עם זאת, מחירי היעד מספרים סיפור אחר: מחיר היעד הממוצע של AMD ל-12 חודשים, 652.18 דולר, משקף אפסייד של 22%, לעומת עלייה אפשרית גדולה בהרבה של 52% עבור אנבידיה. אך תגמולים פוטנציאליים גדולים יותר מגיעים גם עם סיכונים גדולים יותר. (ראו תחזית מניית AMD)

הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המוזכרים בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.