3 תעודות סל עם פוטנציאל עלייה של יותר מ-14%, לפי אנליסט ה-AI
מניית סנדיסק (SNDK) מזנקת ב-17% בעקבות חשיפת מוצר חדש והתעוררות מחודשת ורחבה יותר של מניות ה-AI
מניית וולמארט (WMT) יורדת למרות שדרוג חיובי נוסף מצד ברוקר, לקראת דוח הרבעון השלישי בשבוע הבא
מנכ"ל אנבידיה, ג'נסן הואנג, עלול להתמודד עם זימון לקונגרס בעקבות טענות לריגול סיני
מניית טסלה (טסלה) עולה לאחר שמאסק דוחה את הפסקת ייצור הסייברטראק
דלתא גליל דיווחה על רווח נקי של 36.6 מיליון דולר
מיקרוסופט מתקנת את בעיית האבטחה המחמירה מדי באאוטלוק: מניית מיקרוסופט (מיקרוסופט) יורדת
מניית אדוונסד מיקרו דיווייסז עולה בעקבות השקת מעבדי EPYC Venice 9006
"זה בלתי נמנע", אומר משקיע מוביל על מניית Rocket Lab Usa
מניית טסלה (טסלה) עולה למרות התקלות ב-Cybercab עם ג'רמי קלארקסון
נאסד"ק מזנק כשדוח קורוויב מחזיר את מניות הבינה המלאכותית לעליות
הדולר האמריקאי מזנק לעבר 160 ין לאחר שהאינפלציה הגבוהה חיזקה את ההימורים על העלאת ריבית בדצמבר
דלתא גליל תעשיות תחלק דיבידנד של כ-10 מיליון דולר
מניית אמזון (אמזון) יורדת בעקבות תוכניות להקמת מרכז נתונים חדש של AWS בצ׳ילה
מניית אנבידיה מתאוששת לאחר צניחה של 15% — אך ג'ים קריימר אומר שהחברה חייבת לבצע מהלך גדול
מניית מקורמיק (MKC) צונחת לאחר שרשות הפיקוח הבריטית מאיימת לחקור את מיזוג המזון של יוניליוור (UL) בשווי 65 מיליארד דולר
מניית Bitmine Immersion Technologies (BMNR) מזנקת לאחר שטום לי החליט להגביל את רכישות האת'ריום ל-5% מההיצע
מניית אפלייד מטיריאלס (AMAT) מזנקת לקראת דוח הרבעון הרביעי — זו הסיבה
מניית דיסני (NYSE:DIS) יורדת כשאפליקציית מטא מציעה סרטי תלת-ממד
מטא פלטפורמס (מטא) ממנה מנהל חדש לתשתיות ה-AI שלה
"אל תלכו שולל", אומר משקיע לגבי מניית סנדיסק
מניית נינטנדו (NTDOY) יורדת ב-2% למרות שהגרסה המחודשת של The Legend of Zelda: Ocarina of Time קבעה שיא מכירות חדש ל-Switch 2
שטראוס גרופ: מועד צפוי לדוחות הרבעון השלישי ולשיחת ועידה
"בעלת ברית בלתי צפויה", אומר משקיע על מניית אורקל
מנכ"ל קורוויב אומר: "אנחנו מרגישים מאוד בנוח עם צבר ההזמנות שלנו" למרות תוצאות אמצע הקדנציה
3 תעודות סל של ואנגארד כקיצור דרך מנצח לתכנון הפרישה
מניית קורוויב (CRWV) מזנקת לאחר שהמנכ"ל התחייב: "לא נשתמש בשוק החוב הלא מובטח" כדי לממן את צמיחת ה-AI
מנכ"ל קורוויב (CRWV) מבטל את התוכנית למכירת מניות החברה
תחזית המחיר של Nebius Group (NBIS): מה צופים האנליסטים הפיננסיים לקראת דוח הרבעון השלישי מחר
מדוע מניית ברודקום (AVGO) עולה היום?
גולדמן זאקס (GS) אומרת למשקיעים להתכונן לריבית גבוהה יותר
ה-R2 של ריביאן זכה בתואר רכב ה-SUV של השנה ל-2027, והמכירות מזנקות
יעד ההנפקה של אנתרופיק בסך 1.4 טריליון דולר: מורנינגסטאר רואה תמחור חסר, אך מניית ANT עדיין עלולה לצנוח ב-66%
"תתכוננו למה שיבוא בהמשך", אומרת מורגן סטנלי על מניית Rocket Lab Usa
מניית מטא פלטפורמס יורדת לאחר שנקנסה בברזיל בשל אי-ציות לצווי בית המשפט
3 מניות מובילות מתחת ל-10 דולר שכדאי לקנות עם פוטנציאל לעלייה של יותר מ-80%, לפי אנליסטים
מנכ"ל מרצדס מזהיר: "אנחנו כבר לא יכולים להסתתר" בזמן שיצרנית הרכב משנה את האסטרטגיה בסין, לאחר שמכירות רכבי היוקרה צנחו ב-31%
מניית אנבידיה (אנבידיה) לא הייתה זולה כל כך במשך 15 שנה. האם הגיע הזמן לקנות?
"מפחיד יותר מבייג'ינג", אומר משקיע על מניית אנבידיה
מניית SoundHound AI Class A: 3 אנליסטים הורידו את מחירי היעד לאחר דוח הרבעון השלישי
תוצאות הרבעון השלישי של קורוויב מניעות התאוששות במניות הטכנולוגיה והבינה המלאכותית
"לא בספר שלי", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
אנבידיה מול מיקרון: מניית AI אחת ניצבת בפני עתיד לא ודאי, בעוד שהשנייה שווה קנייה, לפי אנליסט בכיר
קורוויב או סאנדיסק: מניית AI אחת שורפת מזומנים, והשנייה מייצרת אותם, אומר משקיע מוביל
בייטדאנס מתכוננת לאתגר את מעבדות ה-AI בארה״ב עם עוזר חדש דמוי מיוז
מניות יצרנית הרחפנים האמריקאית SKK החזקות (RNTZ) מזנקות כשהחברה מכוונת לשוק החקלאות של קליפורניה, בשווי 61.2 מיליארד דולר
ארצ'ר אבייישן (ארצ'ר אביאיישן) מקבלת 3 דירוגים חיוביים מאנליסטים לאחר דוח הרבעון השלישי, אך 2 מחירי יעד יורדים
אנתרופיק (ANT) מושכת את תשומת לבן של שחקניות AI גדולות בהקצאה פרטית בהיקף 26 מיליארד דולר
3 מניות מגה-קאפ עם ציון Smart Score מושלם של 10
מדוחות חזקים ועד אזהרות חמורות: הישראליות בוול סטריט מסכמות רבעון
מניית מיקרוסופט (מיקרוסופט): מדוע RBC Capital חיובית לקראת כנס Ignite 2026
RGTI מול QBTS: איזו מניית קוונטום היא קנייה טובה יותר לאחר תוצאות הרבעון השלישי?
3 המניות הטובות ביותר לקנייה השבוע, עם פוטנציאל עלייה של יותר מ-120%, לפי אנליסטים
מניית אנבידיה (אנבידיה) מתאוששת אף שסנאטור קורא לג'נסן הואנג לפרוש
מניית לוקהיד מרטין (LMT) נראית אטרקטיבית למרות הוויכוח על התקציב
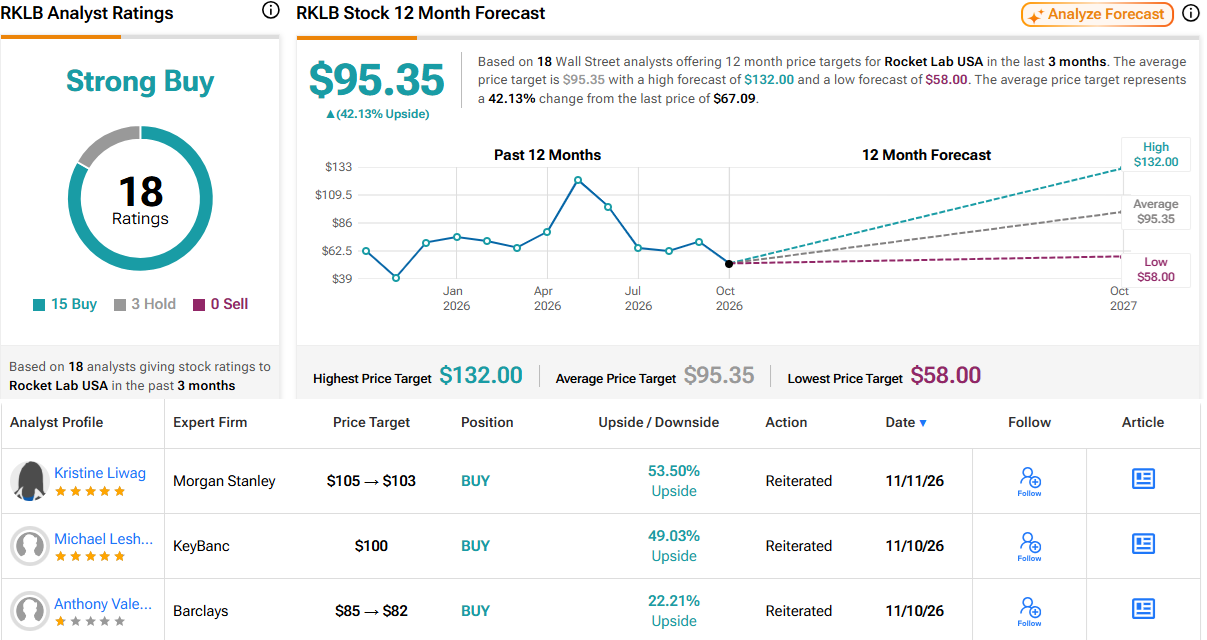
תחזית מחיר מניית RKLB: כמה אפסייד האנליסטים צופים אחרי דוח הרבעון השלישי?
ארצ'ר אבייישן (ארצ'ר אביאיישן): 6 נקודות מרכזיות ממכתב בעלי המניות לרבעון השלישי של המנכ"ל אדם גולדשטיין
מניות ארה"ב מתאוששות בעקבות התוצאות החזקות של קורוויב, חברת ניאו-קלאוד
מדוע מניית אנבידיה הורדה להחזקת על ידי אנליסט בכיר ומחיר היעד שלה נחתך בחצי ל-200 דולר
מניית אפל (אפל) נראית יקרה לקראת 2027
לראשונה בישראל: בנק דיסקונט יאפשר מסחר בביטקוין ובאתריום דרך האפליקציה
תעודות סל הופכות ל"ענקיות" ב-2026 שוברת השיאים, אבל האם השנים הטובות ביותר עדיין לפנינו?
מניית אייר בי.אן.בי (ABNB) עדיין מצדיקה את התמחור הפרמיום שלה
מדוע מניית קורוויב עולה היום ומה וול סטריט צופה בהמשך?
IonQ (IONQ) הוכתרה כ"מובילת שוק" על ידי גרטנר לאחר שההכנסות ברבעון השלישי זינקו ב-336%
סמנכ״ל הטכנולוגיה לשעבר של ריפל, דייוויד שוורץ, אומר למחזיקי XRP המתוסכלים: "אין תוכנית סודית" להעלאת המחיר
ארצ'ר אביאיישן, RKLB, אמזון: קתי ווד מוכרת מניית טכנולוגיה ב-3 מיליון דולר וקונה את שתי האחרות ב-9.7 מיליון דולר
תנודתיות באופציות ותנועות הרווחים המשתמעות היום, 11 בנובמבר 2026
מניית טיוואן סמיקונדקטור מניופקצ'רינג (TSM) עולה בעקבות השקעה של מיליארד דולר ב-OpenAI וב-Anthropic
לאומי פרטנרס תשקיע 100 מיליון דולר בחברת הנדל”ן האמריקאית הרבור גרופ
מניית טסלה עולה לאחר שפינלנד אישרה את טכנולוגיית הנהיגה המעודכנת
הירידה במניית פלאנטיר (פלנטיר) עדיין לא הופכת אותה למציאה
מייקל בארי מכנה את אנבידיה "עסקה מצוינת", אך מטיל ספק ביתרון שלה לטווח ארוך
מניות ארה"ב עולות כשחוב משקי הבית מגיע לשיא של 19.1 טריליון דולר ושוק האג"ח נסגר לרגל חג
מניית אנבידיה (אנבידיה) מזנקת ב-5% לאחר מכירת חיסול בהיקף של 430 מיליארד דולר על רקע שערורייה סביב המנכ"ל — זו הסיבה
שוק המניות היום, 11 בנובמבר: מניות הטכנולוגיה בארה"ב עולות בעקבות התוצאות החזקות של קורוויב
מדוע מניות שבבי ה-AI של אנבידיה, מיקרון ו-SK הייניקס מזנקות היום בטרום המסחר, 11 בנובמבר?
אופנהיימר: המניות עשויות לטפס מעל השיאים הקודמים — מניות AMD ו-MRVL עשויות להוביל את הדרך
מניית ריגטי (RGTI) צונחת לאחר שהכנסות הרבעון השלישי פספסו את התחזיות בכמעט 60%
מניית די־וייב קוונטום (QBTS) צונחת ב־8.6% לאחר החמצה בדוח הרבעון השלישי, וההזמנות יורדות ב־19%
ההנפקה הראשונית של אנתרופיק עשויה לעבור שווי של 1.5 טריליון דולר בעקבות ביקוש חזק מצד המשקיעים
מניות נביוס גרופ ו-IREN מזנקות בעקבות דוח הרבעון השלישי של CoreWeave — הנה הסיבה
הימס אנד הרס הלת' מתמודדת עם צרות משפטיות לאחר שחמש מדינות הצטרפו לתביעת ה-FTC בנושא נוהלי פרטיות
מנכ״ל קורוויב: ״אין סיבה״ לשנות את השותפות עם אנבידיה למרות המחלוקת הגוברת
שבבי H200 של אנבידיה הגיעו לאוניברסיטה בסין הקשורה לצבא, למרות מגבלות ארה"ב
אלפאבית A פונה ל-HSBC ולג'יי פי מורגן להנפקת האג"ח הראשונה שלה באסיה בשני מטבעות
מניות ארה"ב מתאוששות לאחר תוצאות הרבעון השלישי החזקות של קורוויב, שמפיגות את החששות מ-AI
OpenAI מדווחת על הפסדים כבדים, גם כשההכנסות הרבעוניות עולות ל-10 מיליארד דולר
מניות קורוויב, נביוס ו-IREN מזנקות במסחר הלילי – מה מניע את העליות ומה צופה וול סטריט בהמשך
מדוע מניות מיקרון טכנולוג'י, סנדיסק ו-SK הייניקס מטפסות במהלך הלילה — ועד כמה וול סטריט חושב שהן יכולות לעלות
מדוע מניית אנבידיה עולה במהלך הלילה לאחר צניחה של יומיים — ומה ג'ים קריימר צופה בהמשך
המניות עולות לאחר שתוצאות קורוויב מפחיתות את החששות בתחום הבינה המלאכותית
מדוע מניית ריגטי צונחת במסחר המאוחר בזמן שקורווייב מתנדנדת — ומי מהן זוכה בוול סטריט להמלצת קנייה חזקה
מניית אנבידיה "זולה בטירוף", אומר אנליסט ממיזוהו – הנה הסיבה
מניית אנבידיה (אנבידיה) נותרת תחת לחץ על רקע חקירת המנכ"ל; וולס פרגו מוריד את מחיר היעד לקראת דוח הרבעון השלישי
מניית קורוויב (CRWV) מזנקת בעקבות זינוק בהכנסות ובצבר ההזמנות
מניית ריגטי קומפיוטינג (RGTI) יורדת בעקבות צניחה בהכנסות
מניות ארה"ב ננעלו בירידות על רקע חששות מאינפלציה
לקנות או למכור את מניית ריגטי קומפיוטינג לפני הדוחות? פסק הדין הסופי של וול סטריט
פורד מוכיחה שסוללות הרכב החשמלי שלה מחזיקות מעמד זמן רב; מניית פורד (NYSE:F) יורדת בכל זאת
קטרפילר עשויה להיות הזדמנות קנייה אחרי שמייקל ברי מימש רווחים
״תתרחקו מאוד״, אומר משקיע על מניית קורוויב לקראת הדוחות
ביטקוין (BTC) מתרסק לאחר דוח אינפלציה חם בארה"ב