מיקרוסופט מבקשת לגייס 25 מיליארד דולר בהנפקת האג"ח הגדולה הראשונה שלה בארה"ב מאז 2017 כדי לממן את התרחבות ה-AI
מניית של (SHEL) מזנקת לאחר שהרווח הרבעוני כמעט הוכפל
"ממש עכשיו," אומר משקיע על מניית מיקרון טכנולוג'י
הערכת השווי של Kalshi מזנקת ב-82% ל-40 מיליארד דולר, כשהיא מאתגרת את וול סטריט
למה מניות ServiceNow, מארוול טכנולוג'י גרופ ו-Caterpillar קורסות היום — ואיזו מהן מציעה אפסייד של 61%, לפי וול סטריט
הביקושים לקניית XRP בבייננס הגיעו לשיא של שלושה חודשים בזמן שלווייתנים אוספים מטבעות, ו-RLUSD של ריפל קיבל את הדירוג הגבוה של מודיס
בנק הפועלים מדווח על אירוע הקשור לבעל שליטה מהותי
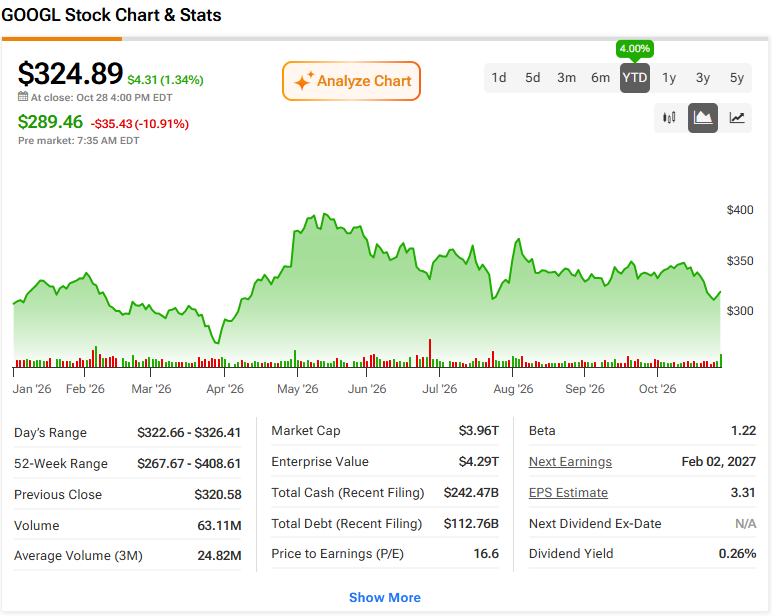
מדד S&P 500 נחלש אחרי שדוח הרווחים של אלפאבית A כיבה את הראלי במניות הטכנולוגיה
סקירת הדוחות של מיקרוסופט מול ServiceNow: על מניית תוכנה אחת כדאי לשלם, ומהשנייה עדיף להתרחק בגלל התמחור, אומר KeyBanc
3 מניות נפט שיפרסמו מחר את דוחות הרבעון השלישי – XOM, CVX, BP. למה מצפים האנליסטים?
מניית אליי לילי (LLY) מזנקת לאחר שהתוצאות הכספיות ריסקו את תחזיות וול סטריט
מדד דאו ג'ונס יורד לאחר שאינפלציית PCE עלתה לשיא של ארבעה חודשים
מניית קרוקס (CROX) מזנקת ביותר מ-16% בעקבות דוח לרבעון השלישי שעקף את התחזיות והעלאת תחזית
למה מניות הקוונטים יורדות היום? הצניחה של אלפאבית A ב-11% פוגעת ב-IONQ, QBTS, RGTI, QUBT
3 מניות הצמיחה הטובות ביותר עם אפסייד של יותר מ-60%, לפי אנליסטים
3 מניות משירותי התקשורת עם אפסייד של יותר מ-30%, לפי אנליסטים
אלפאבית A או מיקרוסופט: ב-UBS אומרים שמניית AI אחת שווה קנייה אחרי הדוחות, ולשנייה יש אפסייד של 2% בלבד
מחיר הדלק יורד אבל יש מלכוד: בעוד 4 ימים הוא עלול להתייקר שוב
למה מניית הפני סטוק לייקסייד (QNME) עולה היום?
מניית מרק ושות' (MRK) עולה ב-2% אחרי עקיפה של 830 מיליון דולר במכירות Keytruda, תחזיות לרבעון השלישי ותחזית רווח שנתית גבוהה יותר
ארצ'ר אבייישן (ארצ'ר אביאיישן) חתמה על עסקת מוניות אוויריות באיטליה עם ITA של לופטהנזה
הצמיחה של קורוויב (CRWV) בתחום ה-AI מתמודדת עם נטל חוב הולך וגובר
חדשות מיזוגים ורכישות: מניית דורדאש (DASH) מזנקת ב-7% אחרי רכישת אינסטקארט (CART) ב-17 מיליארד דולר
התראת רווחים ברגע האחרון לרבעון הראשון של סנדיסק: סוחרי אופציות מצפים לתנועה של 8.09% במניית [SNDK]
החוזים העתידיים על המניות בארה"ב יורדים בעקבות דוח חלש של אלפאבית A (גוגל)
הראל השקעות מכנסת אסיפה מיוחדת לאישור עסקאות עם בעלי שליטה
תחזית מניית אמזון: מה סוחרי האופציות והאנליסטים הפיננסיים מצפים לקראת דוחות הרבעון השלישי היום
VOO מול VTI: תעודת סל אחת של וואנגרד מכסה כמעט את כל שוק המניות בארה"ב – האם היא עדיפה?
קאתי ווד משקיעה 9.1 מיליון דולר ברובינהוד מרקטס כאשר הכנסות הקריפטו צונחות ב-55% ומפעילות גל מכירות במניית (HOOD)
אחרי הירידות החדות בבורסה אתמול: האם עכשיו הזמן לקנות מניות?
תנודתיות באופציות ותנועות רווחים משתמעות היום, 29 באוקטובר 2026
Anthropic עשויה להקצות עד 20% מההנפקה שלה לציבור המשקיעים הקמעונאיים
AMD מול אינטל: אנליסט מוביל נותן המלצת קנייה רק לאחת מהן לפני הדוחות
"השוק צודק, אבל גם המחיר," אומר משקיע על מניית אלפאבית A
3 מניות דיבידנד של מסעדות שכדאי לעקוב אחריהן: מקדונלד'ס (MCD), Yum! Brands (YUM) ו-Restaurant Brands International (QSR)
מליסרון מודיעה על מועד דוחות הרבעון השלישי ושיחת ZOOM
קת'י ווד קונה מניות ארצ'ר אביאיישן ו-JOBY ב-7.37 מיליון דולר, ומוכרת עוד ממניית AMD
מניות הסייבר PANW, CRWD ו-NTSK נופלות ב-7% בטרום מסחר — הנה הסיבה
תחזית מניית אינטל: פסק הדין האחרון של וול סטריט על אינטל רגע לפני הדוחות של היום
מה משותף למרכזי נתונים של AI, לטיפולי סרטן ולמכליות נפט? קרן הסל גולדן איגל דיינמיק הייפרגוות (HYP) מחזיקה בכולם
ביל אקמן אומר שמטא "מוערכת בחסר בצורה קיצונית" למרות החששות מהוצאות על AI
מניית פורטינט (FTNT) צונחת למרות תוצאות טובות מהצפוי ברבעון השלישי; אנליסטים הורידו מחירי יעד
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות בטרום מסחר אחרי הראלי של אתמול?
שינויים בהחזקות של IonQ (IONQ) כאשר החזקת בלאקרוק יורדת מתחת ל-5%
פוטין מכנה את מנכ"ל ספייס אקס אילון מאסק "גאון אמיתי" על כך שיש לו "5,000 לוויינים במסלול", בזמן שרוסיה "רק עושה את הצעדים הראשונים"
שלושה חודשים אחרי שחזרה לתחום הגמל: איילון בוחנת איחוד עם אלטשולר שחם
"האם זה הרבעון שממנו חששנו?" ב-DA Davidson מגיבים לאחר שמניית אלפאבית A נפלה ב-10% אחרי החמצת תוצאות הרבעון השלישי
2 המניות האלה בדירוג 'קנייה חזקה' ספגו מכה, אבל האנליסטים רואים נקודת כניסה אטרקטיבית
הדוחות של גוגל, מיקרוסופט ומטא מעמידים למבחן את קופות המזומנים שלהן
IonQ (IONQ) מקבלת 7.5 מיליון דולר להרחבת רשת הקוונטים של חיל האוויר האמריקאי
למה מניות קורוויב, Nebius ו-IREN צונחות היום בטרום מסחר, 29 באוקטובר?
שוק המניות היום, 29 באוקטובר – החוזים על הנאסד"ק יורדים לאחר שדוחות Alphabet הלחיצו את המשקיעים
מניית סמסונג קופצת ב-5.50% במסחר בבריטניה אחרי זינוק של פי 15 ברווח, אך תחזית אספקת שבבי ה-AI מפגרת אחרי SK הייניקס
מניית ServiceNow צונחת ב-18% למרות "עוד רבעון של תוצאות מעל התחזיות והעלאת תחזית"
חדשות מחשוב קוונטי: העסקה של אינטל עם Classiq ב-2.3 מיליארד דולר מקפיצה את IONQ, RGTI ו-QBTS
טסלה ניצחה בתביעת ה-FSD בדרום קוריאה, בזמן שמחלוקות על החזרים מתרחבות
מניית מארוול טכנולוג'י גרופ (MRVL) נופלת ב-8% בזמן שלומנטום מזנקת ב-9% בעקבות דיווח על שיחות לעסקה
החוזים העתידיים נסחרים במגמה מעורבת בזמן שהמשקיעים בוחנים את הדוחות של מיקרוסופט ואלפאבית
מניית אורקל (ORCL) זינקה ב-11% לאחר שיום המשקיעים הרגיע את החששות מהוצאות והציג תחזית חזקה ל-FY30
מניית סמסונג יורדת במסחר בסיאול למרות רווח שיא ברבעון השלישי — הנה הסיבה
למה מניות שבבי ה-AI אינטל, AMD וברודקום נופלות היום (29 באוקטובר) — ומה וול סטריט מצפה שיקרה בהמשך
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix צונחות במסחר הלילה אחרי העליות של יום רביעי — ומה וול סטריט רואה בהמשך
גוגל מול אמזון: לקנות מניית AI אחת, ולחשוב פעמיים על השנייה, אומר משקיע בכיר
חוזים עתידיים על המניות יורדים לאחר שדוחות גוגל הציתו מחדש חששות לגבי AI
Anthropic עשויה לשמור עד 20% ממניות ההנפקה שלה למשקיעים קמעונאיים
מניית אובר וליפט יורדות בעקבות חקירה חדשה בנושא תמחור
סקירת שוק המניות: SPY ו-QQQ עלו אחרי שהפד הותיר את הריבית ללא שינוי; וורש שינה את לוח הזמנים של ה-FOMC
מניית גוגל (גוגל) צוללת לאחר החמצה גדולה בדוח
מניית מיקרוסופט (מיקרוסופט) מזנקת בעקבות תוצאות כספיות חזקות ותזרים מזומנים חופשי חיובי
המניות המובילות בעליות במדד S&P 500 היום, 28/10/26
ל-3 תעודות הסל האלה יש פוטנציאל עלייה של לפחות 11%, לפי אנליסט ה-AI
מניית פאראמונט סקיידנס (NYSE:SKYD) יורדת לאחר הקמת צוות פיננסי חדש
"הגיע הזמן להוריד המלצה," אומר משקיע בכיר על מניית מיקרוסופט
"הגיע הזמן לתפוס מחסה", אומר משקיע על מניית אלפאבית A
שמועות על עסקת צי גדולה לאחר שנראו ואנים של ריביאן אוטומוטיב עם מיתוג של וולמארט
מניית פורד (NYSE:F) עולה למרות ריקול הקשור לדלת האחורית של סדרת F
למה מניית אס-קיי הייניקס (SKHY) עולה היום, 28 באוקטובר?
מניית אינטל (אינטל) עולה, אבל האם Classiq מספיקה?
מניית נובו (NVO) יורדת אחרי הפסד נוסף לאלי לילי בניסוי השוואתי בתחום ההשמנה
הפד הותיר את הריבית ללא שינוי בטווח של 3.75% עד 4.00% על רקע פעילות כלכלית "חזקה"
3 מניות שוול סטריט העלתה להן המלצה – MELI, MTSI, CACI. האם הן קנייה עכשיו?
מניית F5 נטוורקס (FFIV) צוללת כמעט ב-20% בעקבות תחזית חלשה והורדת דירוג מצד אנליסט
גוגל מציגה את Gemini 4 Carbon ותופסת את המקום הראשון בדירוגי ה-AI
הסיכויים בפולימרקט: האם אמזון, SNDK ו-אינטל יכו את התחזיות בדוחות מחר?
מניית IREN נפלה ב-35% בתוך חודש — הנה הסיבה שאנליסט 5 כוכבים עדיין נשאר חיובי
מניית בואינג (NYSE:BA) יורדת לאחר שנחשף היקף חדש של צבר ההזמנות
מניית ג'נומאב (GMAB) מזנקת ביותר מ-30% בעקבות תוצאות חזקות בשלב 3 לטיפול של החברה בסרטן הראש והצוואר
"יש נקודת שבירה", אומר משקיע בכיר על מניית ספייס אקס
ביטווייז מעלה את מחיר היעד של ביטקוין ל-2036 ל-1.6 מיליון דולר, וצופה תשואה שנתית של 34.3% על רקע ביקוש חזק מצד משקיעים גדולים
אנבידיה משפרת את מחשבי ה-AI הניידים החדשים שלה עם מודלים עוצמתיים ושדרוגי גיימינג
סקירה ברגע האחרון: אנליסט מוביל מבנק אוף אמריקה מכין את הקרקע למניית אלפאבית A לקראת הדוח
למה מניית AMD עולה היום, 28/10/26?
לחיות "כמו האמיש" כשביל גייטס צופה נסיגה טכנולוגית; מניית מיקרוסופט (מיקרוסופט) יורדת
מניית וולמארט (WMT) ירדה קלות למרות שהחברה קיצצה את מחיר ארוחת החג כדי לסייע לצרכנים בארה"ב
מניית Datavault Ai (DVLT) התרסקה בכמעט 50% בעקבות עסקת ביטקוין בהיקף של 150 מיליון דולר, לפני שעלתה היום ב-22%
דוח אמצע היום של דאו ג'ונס: מדד DJIA עולה לקראת החלטת הריבית של הפד
"כל הביצים בסל אחד," אומר משקיע על מניית סנדיסק לקראת הדוח
חמש שניות של בעירה, שש שעות של טעינה מחדש; מניית טסלה (טסלה) יורדת בעקבות נתוני מערכת הדחף
אלפאבית A (גוגל) מציגה יכולות אבטחה לקריפטו בזמן שהסיכונים מצד AI גוברים
מניית טייק טו אינטראקטיב (TTWO) ירדה בעקבות דיווח על גודל קובץ של 210GB ל-GTA VI
3 קרנות הסל הטובות ביותר של ואנגארד עם בטא נמוכה לתיק יציב יותר
80 נהגי טסלה עומדים בפני אישומים פליליים בדרום קוריאה על הפעלה לא חוקית של FSD
מחשבה של הרגע האחרון: בנק אוף אמריקה מציב ציפיות למניית מיקרוסופט לפני הדוחות היום
מניית הום דיפו (NYSE:HD) עולה קלות בזמן שהיא בוחנת את העתיד של בינה מלאכותית סוכנת