
למה מניות שבבי ה-AI אינטל, AMD וברודקום נופלות היום (29 באוקטובר) — ומה וול סטריט מצפה שיקרה בהמשך
- מניות אינטל, AMD וברודקום ירדו במסחר הלילי לאחר הדוח של אלפאבית, שהחמיץ את תחזיות ההכנסות והציג הוצאות הון גבוהות ותזרים מזומנים חופשי שלילי, מה שהגביר את חששות המשקיעים לגבי עלות תשתיות ה-AI.
- לפי וול סטריט, לשלוש המניות יש עדיין פוטנציאל עלייה, אך ברודקום בולטת עם דירוג קנייה חזקה ואפסייד מוערך של כ-49%, לעומת כ-20% לאינטל וכ-15% ל-AMD.

הלקוחות הגדולים ביותר בתעשיית שבבי ה-AI מוציאים מיליארדים על תשתיות מחשוב, אבל המשקיעים נעשים פחות סלחניים לגבי ההשלכות הפיננסיות. נראה שהחשש הזה לוחץ על מניות השבבים במסחר הלילי של יום רביעי, כאשר אינטל (אינטל) יורדת ב-4%, Advanced Micro Devices (NASDAQ:AMD) נופלת ב-3.8%, ו-Broadcom (NASDAQ:AVGO) מאבדת 3.2%.
נראה שהגורם המרכזי לכך הוא הדוח האחרון של אלפאבית, ששלח את מניית חברת האם של גוגל לצניחה של כמעט 10% במסחר המאוחר. הכנסות רבעוניות של 127.58 מיליארד דולר החמיצו את הציפיות, בעוד שהוצאות ההון הגיעו ל-51.36 מיליארד דולר ותזרים המזומנים החופשי עמד על מינוס 9.07 מיליארד דולר. אפילו הצמיחה המרשימה של גוגל Cloud לא מנעה מהמשקיעים להתמקד בעלות ההולכת וגדלה של בניית תשתיות AI.
זה יוצר מצב לא נוח עבור ספקיות השבבים, שהרווחים העתידיים שלהן תלויים בחלקם בהמשך ההשקעות מצד אותם לקוחות בדיוק. אמנם הביקוש לכוח מחשוב נשאר חזק, אבל התוצאות של אלפאבית הזכירו למשקיעים שלהוציא יותר כסף לא מתורגם אוטומטית לביצועים פיננסיים טובים יותר.
אז איזו מבין שלוש יצרניות השבבים האלה מציעה למשקיעים את ההזדמנות המשכנעת ביותר אחרי הירידה במסחר הלילי של יום רביעי, לפי וול סטריט? בואו נבחן זאת מקרוב.
לקאמבק של אינטל עדיין יש מה להוכיח
השינוי שעוברת אינטל נתן למשקיעים סיבות לבחון מחדש יצרנית שבבים שבמשך שנים איבדה קרקע למתחרות. תחת המנכ"ל ליפ-בו טאן, החברה קיצצה בהוצאות, ארגנה מחדש את הפעילות וניסתה לבסס אסטרטגיית ייצור תחרותית יותר.
טאן ציין לאחרונה שאינטל השלימה בערך 80% ממאמצי ההתארגנות מחדש שלה, מה שמרמז שחלק גדול מתהליך הקיצוץ הראשוני כבר מאחוריה. עם זאת, הפחתת הוצאות היא רק חלק אחד מההתאוששות, וההצלחה בהמשך תלויה בשאלה אם הלקוחות יאמצו את יכולות הייצור המתקדמות שלה.
האתגר כעת הוא להפוך את השיפורים התפעוליים לצמיחה יציבה ברווחים, במיוחד בזמן שהמתחרות ממשיכות להשקיע רבות במעבדים מהדור הבא. אינטל גם חייבת להוכיח שפעילות הפאונדרי שלה יכולה לזכות במספיק חוזים חיצוניים כדי להצדיק את המשאבים המשמעותיים שנדרשים לכך.
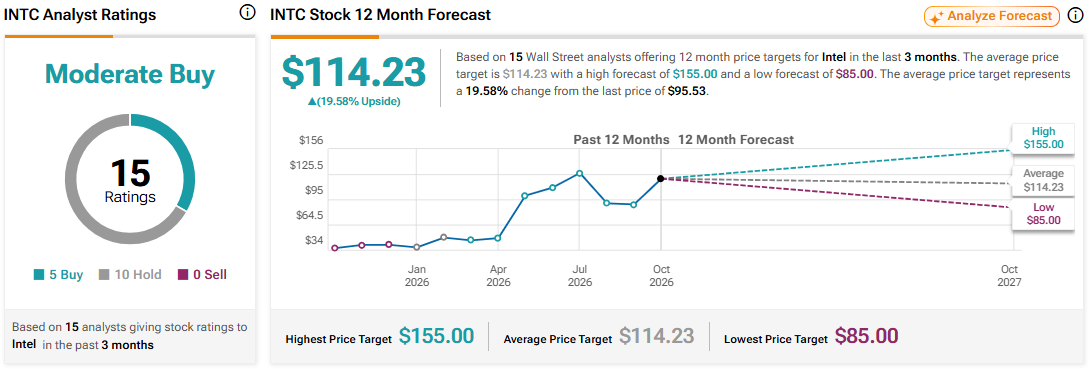
וול סטריט עדיין לא משוכנעת לגמרי שאינטל השלימה את הקאמבק שלה, אם כי האנליסטים עדיין מצפים לעליות נוספות. למניה יש דירוג קונצנזוס של קנייה מתונה, שמורכב מ-5 המלצות קנייה ו-10 המלצות החזק, בעוד שמחיר היעד הממוצע שלה, 114.23 דולר, מצביע על אפסייד של כ-20% לעומת מחיר הסגירה של יום רביעי. (ראו תחזית מניית אינטל)
ההזדמנות הגדלה של AMD מגיעה עם ציפיות גבוהות יותר
AMD מתמודדת עם אתגר כמעט שונה לגמרי, לאחר שכבר ביססה את עצמה כחלופה אמינה לאנבידיה בכמה משווקי המחשוב החשובים. המשקיעים עכשיו רוצים לדעת כמה מהביקוש המתרחב בתעשייה החברה באמת יכולה לתפוס.
ההסכם שלה לספק ל-Anthropic שרתי AI בשווי עשרות מיליארדי דולרים מייצג עוד צעד בדרך להשגת היעד הזה. AMD גם מתכננת להשקיע עד 5 מיליארד דולר במפתחת, מה שממחיש כיצד יצרניות שבבים נעשות מעורבות פיננסית בלקוחות שרוכשים את הטכנולוגיה שלהן.
הסדרים כאלה יכולים לתמוך בשנים של צמיחה בהכנסות, אם כי התוצאות של אלפאבית גרמו למשקיעים לבחון מחדש את המחויבויות הפיננסיות שתומכות בשותפויות האלה. החשש המיידי לא בהכרח נוגע לביקוש חלש יותר לשבבים, אלא לשאלה אם הלקוחות יכולים להמשיך במסלולי ההוצאה שלהם בלי לפגוע ברווחיות.
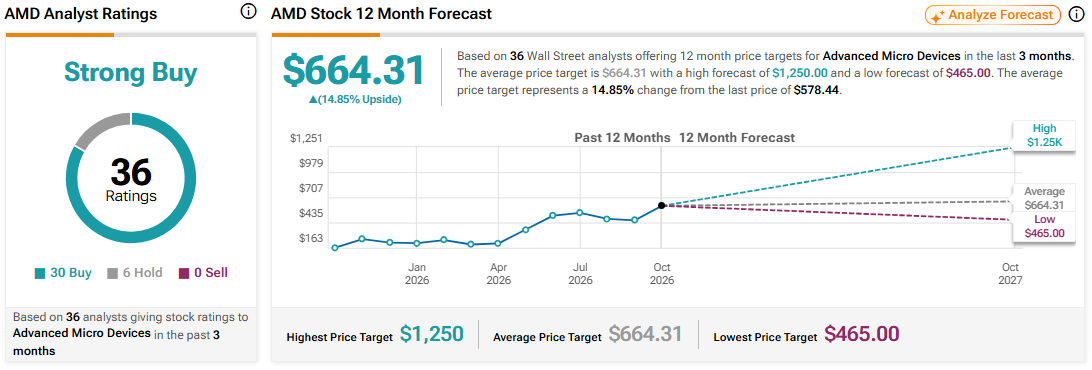
הביטחון של וול סטריט ב-AMD נשאר ברובו ללא פגע; 30 אנליסטים ממליצים לקנות את המניה, לעומת 6 המלצות החזק ואפס המלצות מכירה, מה שמוביל לדירוג קונצנזוס של קנייה חזקה. מחיר היעד הממוצע, 664.31 דולר, מציע אפסייד של כ-15% לעומת מחיר הסגירה של יום רביעי. (ראו תחזית מניית AMD)
ברודקום מציעה תחזית משכנעת יותר מצד וול סטריט
ברודקום תופסת פינה חשובה נוספת בשוק השבבים, ומספקת מעבדים מותאמים אישית וציוד תקשורת לחברות שבונות מתקני מחשוב עצומים. בניגוד ליצרניות שמתחרות בעיקר באמצעות שבבים סטנדרטיים, האסטרטגיה שלה מבוססת על פיתוח טכנולוגיה ייעודית ללקוחות עם דרישות ביצועים מסוימות.
הגישה הזאת יצרה קשרים בעלי ערך עם מפעילות ענן מובילות, בעוד שיוזמות מימון נוספות עשויות לתמוך בהמשך הרחבת התשתיות. הסדר מימון של 63 מיליארד דולר שהוכרז לאחרונה, ובו מעורבים כמה מוסדות פיננסיים גדולים, יתמוך ברכישות של מאיצי ה-AI וציוד התקשורת של ברודקום עבור Anthropic.
עם זאת, המעורבות ההולכת וגדלה של ברודקום בפרויקטים האלה גם הופכת את המשקיעים לרגישים לחששות סביב הרווחיות שלהם בטווח הארוך. אם חברות טכנולוגיה ישקלו מחדש את קצב בניית התשתיות, ספקיות עם חשיפה משמעותית לחומרת AI מותאמת אישית עלולות להתמודד עם ציפיות צמיחה מתוקנות.
למרות זאת, נראה שוול סטריט משוכנעת שתחזיות הצמיחה של ברודקום עולות על הסיכונים האלה, ורואה במניה פוטנציאל גדול יותר מאשר באינטל או ב-AMD. האנליסטים שומרים על דירוג קונצנזוס של קנייה חזקה, על בסיס 29 המלצות קנייה והמלצת החזק אחת, עם מחיר יעד ממוצע של 523.72 דולר. זה מייצג אפסייד של כ-49% לעומת מחיר הסגירה של יום רביעי. (ראו תחזית מניית AVGO)
