
2 המניות האלה בדירוג 'קנייה חזקה' ספגו מכה, אבל האנליסטים רואים נקודת כניסה אטרקטיבית
- בואינג (BA) ירדה בחדות לאחר דוח מעורב שכלל עיכובים בייצור, הפסד בחטיבת המטוסים המסחריים וקיצוץ בתחזית תזרים המזומנים החופשי, אך אנליסטים עדיין רואים תחזית ארוכת טווח חזקה, צבר הזמנות שיא ודירוג קנייה חזקה עם פוטנציאל עלייה משמעותי.
- מרקדו ליברה (MELI) נחלשה על רקע חששות פוליטיים ומטבע בברזיל, אך החברה ממשיכה להציג צמיחה חזקה בהכנסות וברווח למניה, והאנליסטים רואים בירידה במניה נקודת כניסה אטרקטיבית עם דירוג קנייה חזקה.

כנראה שהחלק המאתגר ביותר בהשקעה במניות הוא לבנות תיק השקעות מנצח. לא משנה איזו אסטרטגיה תנסו — התמחות במניות בלו-צ'יפ, השקעה בדיבידנדים, בחירה במניות ערך או צמיחה — תמיד תמצאו גם תומכים וגם מתנגדים. והחלק המטורף הוא שכולם צודקים. לכל אסטרטגיית השקעה יש יתרונות וחסרונות.
אחת מאסטרטגיות ההשקעה היא לחפש מניות שספגו ירידות לאחרונה, למרות שהיסודות שלהן נשארו חזקים. נכון, ירידה במחיר המניה יכולה לשקף חששות אמיתיים לגבי המצב הפיננסי של החברה או לגבי התחזית שלה. אבל זה לא תמיד המצב. לפעמים תנאי שוק רחבים יותר או מכשולים זמניים מורידים את המניה, בלי לשנות את התחזית ארוכת הטווח שלה, וכך עשויה להיווצר הזדמנות קנייה אטרקטיבית למשקיעים.
מחיר פתיחה נמוך, או נמוך יחסית, יחד עם פוטנציאל עלייה משמעותי — אנליסטים בוול סטריט רואים בכך כרטיס לרווחים עתידיים. פתחנו את מאגר הנתונים של TipRanks כדי לשלוף את הפרטים על שתי מניות שהאנליסטים מציירים בדיוק כך. הנה מבט מקרוב עליהן — האם הן מתאימות לאסטרטגיית ההשקעה שלכם?
בואינג (BA)
המניה הראשונה שנבחן היא בואינג, דיירת קבועה וותיקה בקטגוריית הבלו-צ'יפ בשוקי המניות של וול סטריט. בואינג קיימת מאז 1916, וב-110 שנות פעילותה היא הפכה לאגדה בתעשיית התעופה והחלל. החברה הגיעה להצלחה הזאת גם בתחום הצבאי וגם בתחום האזרחי, והיא מוכרת בזכות מטוסים אייקוניים כמו המפציצים B-17 ו-B-29 ומטוס הסילון 707.
עם זאת, בשנים האחרונות בואינג התמודדה עם כמה רוחות נגד משמעותיות. סדרת מטוסי הנוסעים MAX שלה — הגרסאות הנוכחיות של מטוס ה-737 המסחרי הפופולרי — הייתה מעורבת בכמה תאונות מתוקשרות מאז 2018. החברה אמנם הצליחה לטפל בגורמי השורש, באמצעות שילוב של שדרוגי מפעלים, האטת קצב הייצור, ודגש מחודש על עמידה בתקני בטיחות ובקרת איכות, אבל עדיין צריך לציין שהמתחרה המרכזית איירבוס הגדילה את נתח השוק שלה בשנים האחרונות.
בנוסף לבעיות האלה, בואינג מתמודדת גם עם עיכובים בתוכנית ה-787 Dreamliner, מטוס הנוסעים רחב-הגוף החדש ביותר שלה. החברה סובלת מעיכובים בגלל צווארי בקבוק באספקת מושבים ומנועים, וגם בשל ה"הנגאובר" מבעיות בקרת האיכות האחרונות במפעל. במבט קדימה, בואינג מצפה שצווארי הבקבוק בתוכנית ה-787 ייפתרו בחודשים הקרובים, ואלה שבסדרת 737 MAX עד סוף השנה הבאה.
בזמן שמטוסי הנוסעים המסחריים של בואינג מתמודדים עם העיכובים האלה, תוכניות ההגנה של החברה ממשיכות לפעול היטב. בואינג מייצרת את משפחת מטוסי ה-F/A-18 עבור הצי האמריקאי, ואת משפחת ה-F-15 עבור חיל האוויר האמריקאי. אף שהחברה מתכוננת לסיים את ייצור משפחת ה-F/A-18, חיל האוויר הזמין מטוסי F-15EX משודרגים כדי להשלים את מטוסי החמקן F-22 ו-F-35. ובזכייה משמעותית, בואינג השיגה חוזים גם עם הצי וגם עם חיל האוויר לפיתוח ובניית הדור הבא של מטוסי קרב חמקניים: תוכנית F/A-XX עבור הצי ותוכנית F-47 עבור חיל האוויר.
בואינג גם פיתחה את הרחפן MQ-28 Ghost Bat, רחפן קרבי חמוש שנמצא במסלול להפוך לחלק מרכזי בתפיסת Collaborative Combat Aircraft (CCA) של הפנטגון — התוכנית לשלב רחפני נשק בלתי מאוישים בפעילות משותפת יחד עם מטוסי תקיפה חמקניים ולא חמקניים.
אז לבואינג יש תחזית ארוכת טווח יציבה — אבל המניה שלה נפלה ב-11% ביום שלישי השבוע, והיא בירידה של 22.5% מתחילת השנה. הירידות הגיעו לאחר שהמשקיעים עיכלו את החדשות מהדוח לרבעון השלישי של 2026, שפורסם גם הוא ביום שלישי. בצד השלילי, יעדי הייצור של 737 MAX נדחו; חטיבת המטוסים המסחריים דיווחה על הפסד רבעוני של 697 מיליון דולר; ותחזית תזרים המזומנים החופשי ל-2027 קוצצה כמעט בחצי, ל-3 מיליארד דולר במקום 5.5 מיליארד דולר שלהם ציפו האנליסטים.
בשורת הנתונים המרכזיים, ההכנסות הכוללות הסתכמו ב-24.19 מיליארד דולר, עלייה של 4% לעומת השנה הקודמת, אם כי הן החמיצו את התחזית ביותר מ-185 מיליון דולר. בנוסף, ההפסד למניה על בסיס non-GAAP עמד על (0.34 דולר), החמצה של 14 סנט למניה מול הציפיות — אף שזה שיפור לעומת הפסד של (7.47 דולר) בתקופה המקבילה אשתקד. צבר ההזמנות של בואינג, בהיקף של 745 מיליארד דולר, דווח כשיא של החברה, והוא כולל יותר מ-6,300 מטוסים מסחריים בספרי ההזמנות.
לדברי האנליסט בריאן לנגנברג מ-Langenberg & Company, הנקודה המרכזית כאן היא כפולה: לבואינג יש תחזית חזקה קדימה, והמכות האחרונות הפכו את המניה לנגישה יותר מבחינת מחיר. הוא כותב: “האם אנחנו אוהבים לראות עיכוב בהגדלת ייצור המטוסים המסחריים של 737 ו-787? כמובן שלא. אבל אנחנו אוהבים מאוד לקבל הזדמנות להיכנס מחדש למניה בשווי שוק נמוך ב-15 מיליארד דולר. ברבעון הזה היה גם הרבה חדשות טובות שמבשרות טוב לטווח הארוך, במיוחד הזכייה בתוכנית מטוס הקרב מהדור הבא F/A-XX של הצי האמריקאי. יחד עם תוכנית F-47, ברור שפעילות ההגנה של בואינג חזרה לעסקי האוויר הטקטיים, במקום לחיות רק על תוכניות הקרב הוותיקות F-15 ו-F-18. העתיד, גם אם הוא קצת מתעכב, נראה בהיר. צבר ההזמנות הכולל עומד עכשיו על 745 מיליארד דולר, עם עליות דו-ספרתיות משנה לשנה בכל המגזרים. להעמיס.”
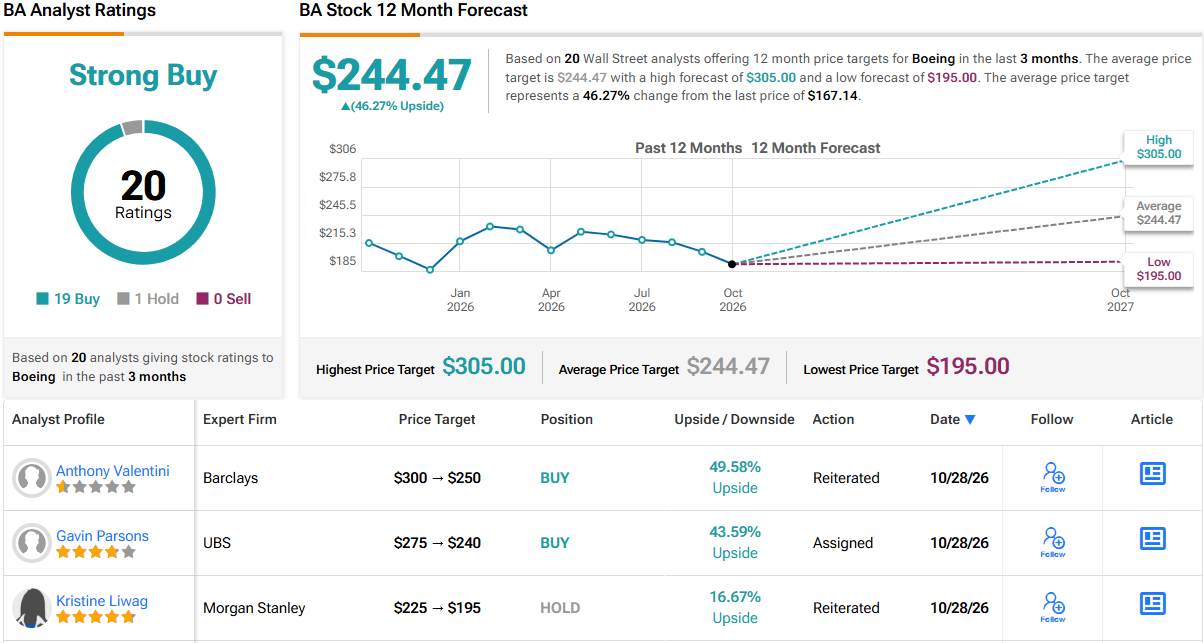
אצל לנגנברג, ה“להעמיס” הזה מתורגם להמלצת קנייה, ומחיר היעד שלו, 250 דולר, מצביע על עלייה של כמעט 50% בשנה הקרובה. (לצפייה ברקורד של לנגנברג, לחצו כאן)
בסך הכול, יצרנית המטוסים הוותיקה הזאת מקבלת בוול סטריט דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, על בסיס 20 סקירות אנליסטים מהתקופה האחרונה, שכוללות 19 המלצות קנייה מול המלצת החזק אחת בלבד. מחיר המניה הוא 167.14 דולר, ומחיר היעד הממוצע של 244.47 דולר מרמז על פוטנציאל עלייה של 46% עד סוף השנה הבאה. (ראו תחזית מניית BA)
מרקדו ליברה (MELI)
החברה הבאה שנבחן היא מרקדו ליברה, חברת המסחר האלקטרוני המובילה באמריקה הלטינית. למרקדו ליברה יש פריסה בינלאומית של ממש — היא נוסדה בבואנוס איירס, ארגנטינה, אבל המטה שלה נמצא במונטווידאו, אורוגוואי — ואזור הפעילות הגדול ביותר שלה הוא ברזיל, שאחראית ליותר ממחצית מהפעילות שלה. מקסיקו היא השוק הצומח ביותר של החברה, ושלוש המדינות ברזיל, מקסיקו וארגנטינה יחד מהוות יותר מ-95% ממקורות ההכנסה של מרקדו ליברה. בסך הכול, החברה משרתת 18 מדינות באמריקה הלטינית.
השירות הזה ניתן דרך כמה יחידות עסקיות מחוברות, החל מיחידת המסחר המקוון המרכזית. ה-Marketplace של החברה הוא פלטפורמת המסחר האלקטרוני המובילה באמריקה הלטינית, והוא מחבר מיליוני מוכרי צד שלישי עם קונים ברחבי האזור. לשוק המקוון מתווספת חטיבת הלוגיסטיקה והאספקה, שמספקת את המוצרים ללקוחות, וגם רשת הפרסום המקוונת, שמכסה את פעילויות הפרסום והמוניטיזציה.
החברה מציעה גם שירותים פיננסיים דרך Pago, מגזר הפינטק שלה, ו-Credito, חטיבת המימון שלה. השירותים דרך Pago כוללים העברות דיגיטליות בין אנשים, תשלומי חשבונות שירותים ציבוריים, טעינת תחבורה ציבורית, ומכשירי נקודת מכירה פיזיים בחנויות פיזיות, ואפילו מוצרי חיסכון דיגיטליים עם תשואה גבוהה ללקוחות. חטיבת המימון יכולה להעמיד קווי אשראי אישיים לצרכנים, לספק אפשרות קנה עכשיו שלם אחר כך (BNPL) בקופה, ואפילו להציע הלוואות הון חוזר במזומן לסוחרים.
פוליטיקה יכולה להשפיע על מניות, ומרקדו ליברה, עם החשיפה הגבוהה שלה לברזיל, ראתה את המניה שלה יורדת ב-8% ביום שני לאחר שבבחירות לנשיאות המועמד המאתגר, שהיה מועדף בסקרים, הפסיד בסיבוב שני שנוי מאוד במחלוקת. המשקיעים חוששים שהריאל הברזילאי עלול להיחלש לאחר הבחירות, מה שישפיע לרעה על חברה שמייצרת הכנסות במטבע הברזילאי אבל מדווחת תוצאות בדולרים אמריקאיים. בנוסף, מגזרי הפינטק והאשראי של החברה חשופים מאוד לפעילות העסקית בברזיל. מתחילת השנה, מניית MELI ירדה ב-17.5%.
עם זאת, הפעילות של מרקדו ליברה נשארת חזקה. סך ההכנסות נטו ברבעון השני של 2026, התקופה האחרונה שעליה דווח, הגיע ל-10.2 מיליארד דולר, עלייה של 50% לעומת השנה הקודמת ויותר מ-370 מיליון דולר מעל הציפיות. בשורה התחתונה, הרווח למניה של 9.19 דולר היה גבוה ב-20 סנט למניה מהתחזית.
חברת המסחר האלקטרוני המובילה הזאת משכה את תשומת ליבו של אנליסט סיטיגרופ ז'ואאו פדרו סוארס. המומחה של סיטיגרופ למסחר באמריקה הלטינית רואה בירידה במחיר המניה הזדמנות לקנייה, ואומר על המניה: “אנחנו מאמינים שהחולשה האחרונה במחיר המניה יוצרת נקודת כניסה אטרקטיבית. אף שהתחזיות שלנו ל-2027–2028 עדיין נמוכות מתחזיות הקונצנזוס, MELI ממשיכה לצמוח בקצב מהיר משמעותית מהשווקים הצרכניים המקומיים בלי קשר לרקע המאקרו-כלכלי, מה שתומך בביטחון שלנו בפוזיציה התחרותית שלה ובתחזית הצמיחה ארוכת הטווח שלה. גם ריביות גבוהות יותר בברזיל עשויות להגביל את היכולת של שחקנים חדשים או של מתחרים צומחים להגדיל השקעות. במקרה של Shopee, אנחנו גם רואים שהחברה האם Sea מפנה במקביל השקעות לעסקים חלופיים, למשל תשתיות ענן, מה שעשוי למנוע השקעות בקנה מידה גדול ב-BZ.”
במבט קדימה, סוארס מעניק למרקדו ליברה המלצת קנייה, ומצרף לכך מחיר יעד של 2,050 דולר, שמרמז על פוטנציאל עלייה של כמעט 22.5% בשנה הקרובה. (לצפייה ברקורד של סוארס, לחצו כאן)
בסך הכול, 12 סקירות האנליסטים האחרונות כאן כוללות 10 המלצות קנייה ו-2 המלצות החזק, מה שמוביל לדירוג קונצנזוס של האנליסטים מסוג קנייה חזקה. מחיר המסחר של המניה, 1,673.09 דולר, יחד עם מחיר היעד הממוצע של 2,287.27 דולר, מצביעים על פוטנציאל עלייה חיובי עוד יותר של 36% עד התקופה הזאת בשנה הבאה. (ראו תחזית מניית MELI)

הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.