
סקירת הדוחות של מיקרוסופט מול ServiceNow: על מניית תוכנה אחת כדאי לשלם, ומהשנייה עדיף להתרחק בגלל התמחור, אומר KeyBanc
- KeyBanc נותר חיובי על מיקרוסופט אחרי דוח שהציג האצה בצמיחת Azure, שיפור בפעילות הפרודוקטיביות ושיעור רווח תפעולי מעל הצפי, והעלה את מחיר היעד ל-630 דולר עם דירוג קנייה.
- KeyBanc נותר שלילי על ServiceNow למרות תוצאות שעברו את הציפיות, בגלל תחזית חלשה יותר ל-cRPO, לחץ על הרווחיות ותמחור שהוא רואה כגבוה מדי, עם דירוג מכירה ומחיר יעד של 110 דולר.

יום רביעי בערב נתן למשקיעי התוכנה מבחן נוח של השוואה ישירה. מיקרוסופט (מיקרוסופט) ו-ServiceNow (NYSE:NOW) פרסמו שתיהן את התוצאות הרבעוניות האחרונות שלהן אחרי סגירת המסחר, ושתיהן עומדות בלב הוויכוח סביב השאלה מי באמת גורף את הרווחים מבינה מלאכותית לארגונים: החברות שמשכירות את כוח המחשוב, או אלה שמוכרות את התוכנה שפועלת מעליו.
המשקיעים הגיבו בצורה מעורבת לאחת, ובצורה קשה לשנייה. מניית מיקרוסופט יורדת היום מעט. ServiceNow סופגת מכה קשה ויורדת בכ-24%, כשהמשקיעים מתמקדים בתחזית חלשה יותר להכנסות החוזיות שלה ובהחמצה קלה ברווח.
אנליסט KeyBanc ג'קסון אדר מסקר את שתי החברות, והעמדות שלו לגבי שני הדוחות כמעט לא היו יכולות להיות שונות יותר.
מיקרוסופט
במבט על הדוח של ענקית הטכנולוגיה, אדר מתחיל ב-Azure, שם הצמיחה האיצה ל-48% במונחי מטבע קבוע ברבעון הפיסקלי הראשון. ההנהלה מצפה ל-49% עד 50% ברבעון הנוכחי. מה שבולט בעיני האנליסט הוא שזה קורה למרות שחלק מקיבולת מרכזי הנתונים מצד שלישי, שיועדה למחצית הראשונה, נדחה למחצית השנייה של השנה. כדי לשמור על המומנטום, מיקרוסופט בונה על העלאה מהירה יותר של חומרה חדשה לאוויר ועל הפקה יעילה יותר מה-GPU וה-CPU שכבר נמצאים ברשותה. אדר גם מניח שתהיה תמיכה מסוימת מחלוקת ההכנסות עם OpenAI.
גם תחום הפרודוקטיביות נתן לו סיבות לאהוב את התמונה. אחרי התאמה לשינוי חשבונאי, M365 Commercial Cloud צמח ב-19% במונחי מטבע קבוע, מהיר ב-3 נקודות מהרבעון הקודם. העלאות מחירים והנחות קטנות יותר תרמו לכך. עם זאת, אדר מציין שמכירות תוסף Copilot ורישיון E7 החדש, שמשלב את Copilot בתוך שכבת E5, הם שניים מתוך שלושת מנועי הצמיחה הגדולים ביותר. מספר המשתמשים היומיים ב-Copilot זינק בכמעט 50% לעומת הרבעון הקודם. שיעור הרווח התפעולי הגיע ל-49.8%, בערך 1.2 נקודות מעל התחזית שלו.
הרבעון לא היה מושלם. צמיחת מספר המושבים הואטה ל-5%, וההזמנות המסחריות ירדו ב-11%. צבר ההזמנות תפח ל-677 מיליארד דולר, אבל רק כ-30% ממנו צפויים להפוך להכנסות בתוך שנה. הוצאות ההון של 45.2 מיליארד דולר היו נמוכות מהצפוי בגלל עיכובים באספקות, ולא מפני שמיקרוסופט צריכה להוציא פחות. אדר צופה ליותר מ-50 מיליארד דולר ברבעון הבא ולעלייה חדה יותר במחצית השנייה, ככל שעלויות הרכיבים יעלו. הוא גם מציין את הקשר עם OpenAI כסיכון, אם מיקרוסופט תישען יותר מדי על המודלים של השותפה שלה, אם כי הוא מציין שהחברה מפתחת גם מודלים משלה ועובדת עם ספקים נוספים.
למרות זאת, כשצמיחה, רווחיות והוצאות נעות כולן בכיוון הנכון, אדר העלה את התחזיות שלו וחזר על דירוג קנייה למניה. האנליסט גם העלה את מחיר היעד שלו מ-600 דולר ל-630 דולר, מה שמרמז על עלייה של 20% במניה בחודשים הקרובים. (לצפייה ברקורד של אדר, לחצו כאן)
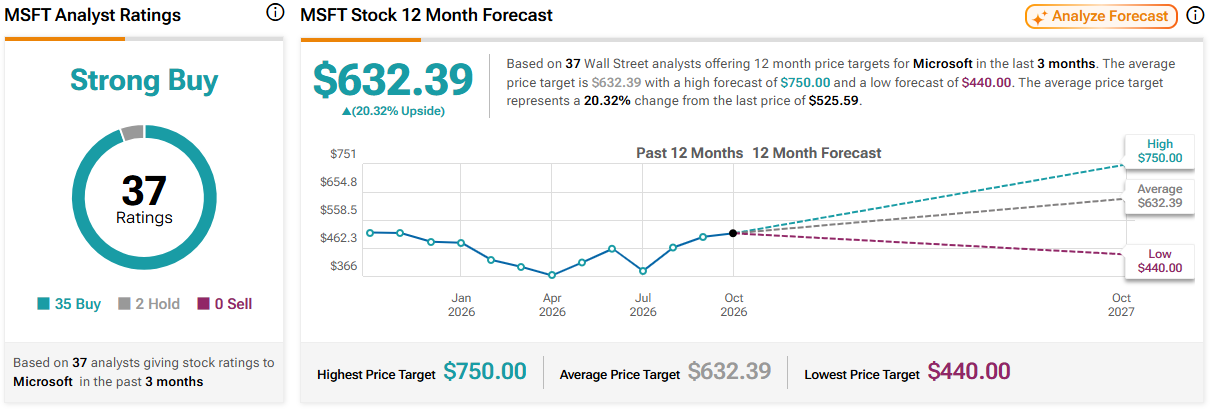
רוב הקולגות של אדר חולקים סנטימנט דומה. המניה מחזיקה בדירוג הקונצנזוס של האנליסטים קנייה חזקה, על בסיס 35 המלצות קנייה ו-2 המלצות החזק. במחיר יעד ממוצע של 632.39 דולר, גם כאן יש אפסייד של כ-20% ב-12 החודשים הקרובים. (ראו תחזית למניית מיקרוסופט)
ServiceNow
הטון שלו משתנה כשמדובר ב-ServiceNow. שיחות חיוביות עם משקיעים ושותפים לפני הדוח הציבו רף גבוה, והוא קיווה לראות רבעון נקי יותר מזה שהחברה סיפקה בפועל.
על הנייר, התוצאות עברו את הציפיות. הכנסות המנויים עלו ב-10.5 מיליון דולר מעל אמצע טווח התחזית. אבל ההפתעה הזו, של 0.3%, נראית דקה לעומת ממוצע של כ-38.9 מיליון דולר בארבעת הרבעונים הקודמים. cRPO (הכנסות חוזיות שמיועדות להתממש ב-12 החודשים הקרובים) צמח ב-21% במונחי מטבע קבוע, נקודה אחת מעל התחזית. עם זאת, בערך חצי מהיתרון הזה נבע מחידושי חוזים שהוקדמו מהרבעון הרביעי. זה עוזר להסביר למה תחזית ה-cRPO לרבעון הרביעי, של 18.5%, הייתה נמוכה מצפי השוק ל-19.4%. גם חולשה קטנה בפעילות on-premise במגזר הציבורי ודחיפה חדשה להטמעת AI מכבידות על הנתון.
מהלך ההטמעה הזה ראוי למבט קרוב יותר. ServiceNow שולחת צוותים לטווח קצר אל הלקוחות כדי להעלות פתרונות AI לאוויר בתוך ארבעה עד שישה שבועות ראשונים של החוזה. בגלל שחלק מכל עסקה נרשם אז כשירותים, הכנסות המנויים וה-cRPO סופגים פגיעה של כ-50 נקודות בסיס ברבעון הבא. אדר מקבל את המחיר הזה, אם הוא יוביל בהמשך לשימוש רחב יותר ב-AI.
יש גם נקודות אור. ServiceNow מצפה כעת ששווי החוזים השנתי ב-AI יגיע ל-1.7 מיליארד דולר עד סוף השנה, לעומת 1.5 מיליארד דולר במאי. הביקוש בתחום האבטחה מתחזק, כאשר עסקת Armis צפויה להוסיף 175 נקודות בסיס ל-cRPO ברבעון הרביעי. מנגד, שיעור הרווח הגולמי ירד ב-3.6 נקודות לעומת השנה שעברה ל-77.3%, והלחץ צפוי להימשך עד 2027.
נקודת המחלוקת הגדולה יותר מבחינת אדר היא התמחור. בנטרול רכישות, ServiceNow צומחת בשיעור של אמצע העשרה, ובכל זאת היא נסחרת במכפיל EV/Revenue של 8.3 על 2027, מול ממוצע סקטור התוכנה של 6.3. לדעתו, “סנטימנט של 'תסמכו עלינו, זה מגיע' לא מספיק כדי להחזיק פרמיה כזו.”
בשורה התחתונה, הוא משאיר על המניה דירוג מכירה, אם כי מעלה את מחיר היעד מ-85 דולר ל-110 דולר. למרות זאת, הנתון הזה עדיין נמוך ב-4% ממחיר המניה הנוכחי.
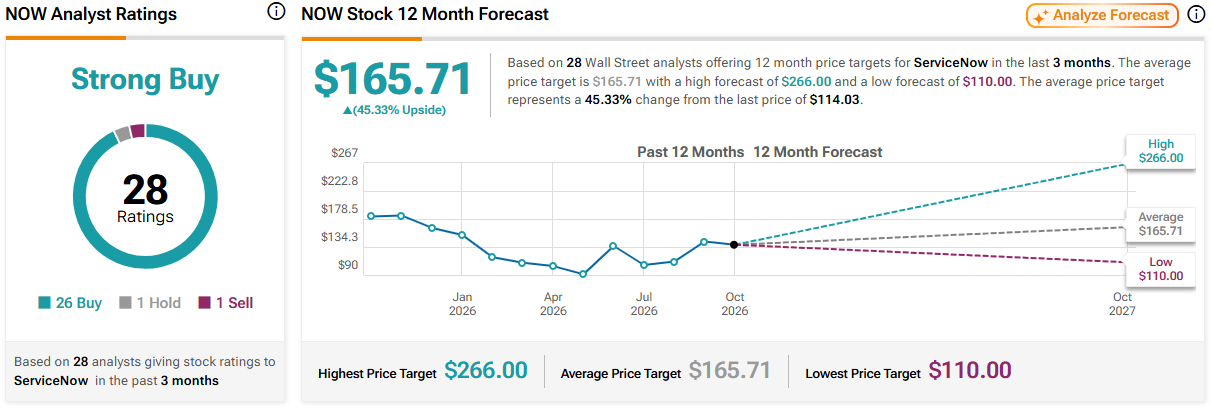
עם זאת, אדר הוא הדובי היחיד בוול סטריט על NOW. במקומות אחרים, המניה מחזיקה בעוד 26 המלצות קנייה והמלצת החזק אחת, מה שמעניק לה דירוג קונצנזוס של האנליסטים קנייה חזקה. המניות צפויות לעלות ב-46% בשנה הקרובה, לפי מחיר יעד ממוצע של 165.71 דולר. (ראו תחזית למניית NOW)
הצהרת ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.