
גוגל מול אמזון: לקנות מניית AI אחת, ולחשוב פעמיים על השנייה, אומר משקיע בכיר
- ג'ונתן ובר רואה בירידה החדה במניית אלפאבית A אחרי הדוח תגובת יתר של השוק, ומעריך שמדובר בהזדמנות קנייה בזכות פעילות ליבה חזקה, צמיחה בהכנסות ותמחור אטרקטיבי יחסית.
- לקראת דוחות אמזון, ובר נוקט גישה זהירה יותר ומעניק למניה דירוג החזק, בשל תמחור גבוה, הוצאות תשתית כבדות ולחץ על הרווחיות, אף ש-AWS עשויה לתמוך בתוצאות חזקות.

מגזר הטכנולוגיה עומד בפני מבחן נוסף, אחרי שמניית אלפאבית A (גוגל) (גוגל) צנחה בכמעט 10% במסחר מאוחר ביום רביעי, ושלחה גל של דאגה לשוק הרחב.
תוצאותיה של אלפאבית A הציגו תמונה מורכבת. ההכנסות עלו ב-25% לעומת השנה שעברה והגיעו ל-127.58 מיליארד דולר, אך פספסו במעט את התחזיות. הרווח עמד גם הוא על 2.12 דולר למניה, מתחת להערכת הקונצנזוס של 2.99 דולר. עם זאת, מכירות גוגל Cloud יותר מהוכפלו והגיעו ל-30.71 מיליארד דולר. במקביל, הוצאות ההון הגיעו ל-51.36 מיליארד דולר, דבר שתרם לתזרים מזומנים חופשי שלילי של 9.07 מיליארד דולר והעלה חששות לגבי עלות הרחבת תשתיות ה-AI.
כעת, אמזון (אמזון) היא הבאה בתור. ענקית המסחר המקוון צפויה לפרסם את דוחות הרבעון השלישי אחרי נעילת המסחר ביום חמישי. בוול סטריט מצפים להכנסות של 202 מיליארד דולר ולרווח של 1.96 דולר למניה. מדובר בצמיחה שנתית של 12% ושל 0.4% בלבד, בהתאמה.
הרבה יהיה תלוי ב-אמזון Web Services (AWS), שמכירותיה צפויות לצמוח בכ-37% ברבעון השלישי. המשקיעים יבחנו גם את הרווחיות בתחום הקמעונאות ואת ייצור המזומנים, במיוחד לאחר תגובת השוק המאכזבת לדוחות של אלפאבית A.
על רקע זה, המשקיע הבכיר ג'ונתן ובר, שנמנה עם 2% העליונים של אנליסטי וול סטריט, מזהה הזדמנות באחת מענקיות הטכנולוגיה, אך נשאר הרבה פחות נלהב מהיריבה שלה.
מניית אלפאבית A: הזדמנות אחרי הנפילה שלאחר הדוח
למרות המימוש החד ביום רביעי, ובר סבור שהשוק מתעלם מהחוזקה הבסיסית של חברת האם של גוגל.
“אני מאמין שמדובר בתגובת יתר משמעותית של השוק ובהזדמנות קנייה טובה למשקיעים עם אופק ארוך טווח,” טען ובר.
המשקיע מציין שהשורה התחתונה החלשה יותר של אלפאבית A משקפת בעיקר גורמים חשבונאיים ולא בעיות תפעוליות. הפסד של 8.66 מיליארד דולר על ניירות ערך הוניים העיק משמעותית על הרווח המדווח, אף שההכנסה התפעולית עלתה ב-30% והרווחיות בענן יותר משילשה את עצמה. הנתונים האלה מרמזים שפעילות הליבה של החברה נותרה בריאה, למרות ההחמצה ברווחים.
גם התמחור מספק סיבה נוספת להערכה החיובית של ובר, במיוחד אחרי הירידה האחרונה במניה. אלפאבית A נסחרת כעת במכפיל של כ-19 על הרווחים החזויים ל-2027, בעוד שמכפיל שווי החברה ל-EBITDA שלה עומד על כ-15, מתחת לממוצע ההיסטורי שעולה על 17.
“גוגל נסחרת בתמחור לא תובעני במיוחד, למרות שהיא מציגה האצה בצמיחת ההכנסות, שיפור במרווחים, צמיחה חזקה ברווח התפעולי וכן הלאה. מבחינתי, זה הופך את אלפאבית A לאטרקטיבית מאוד כרגע,” הוסיף ובר, והעניק למניה דירוג קנייה. (לצפייה ברקורד של ובר, לחצו כאן)
נראה שגם וול סטריט שותפה לאמונה של ובר. אלפאבית A זוכה לדירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 20 דירוגי קנייה ורק 4 דירוגי החזק. נוסף על כך, מחיר היעד הממוצע של 427.68 דולר משקף אפסייד של כ-32% לעומת מחיר הסגירה של יום רביעי. (ראו תחזית המניה של גוגל)

מניית אמזון: למה ייתכן שכדאי לנקוט זהירות
אמזון מקבלת הערכה מסויגת יותר, אם כי ובר מאמין שהדיווח הקרוב עשוי לעלות על תחזיות האנליסטים. ביצועים חזקים של AWS עשויים לתמוך בעוד דוח חיובי, ואולי לפצות על הוצאות משלוח גבוהות יותר ועל מרווחים חלשים יותר בקמעונאות.
“אני עדיין לא חושב שאמזון היא קנייה מצוינת ברמות המחיר הנוכחיות,” אמר המשקיע.
ובר מציין שהתמחור של אמזון הופך את המניה לפחות אטרקטיבית מכמה חברות מתחרות שנהנות מ-AI. אם מוציאים את הרווחים המוקדמים שנקשרו להשקעה שלה ב-Anthropic, המניה נסחרת במכפיל של כ-24 על הרווחים החזויים ל-2027, מה שגורם לאלפאבית A ולמובילות אחרות בענף להיראות אטרקטיביות יותר בהשוואה.
הוצאות כבדות על תשתיות מהוות מקור דאגה נוסף, במיוחד אם ייצור המזומנים התפעולי לא יכסה את ההשקעות המתוכננות. ובר גם מצפה שעלות ההובלה העולה תלחץ על הפעילות הצרכנית, ותוכל להגביל את הרווחיות הכוללת למרות המשך ההתרחבות בתחום הענן.
בסופו של דבר, ובר מעניק למניית אמזון דירוג החזק, ומעדיף את אלפאבית A לאחר הנפילה שאחרי הדוח. הפרסום הכספי של יום חמישי עשוי להראות אם לקמעונאית המקוונת יש מספיק מומנטום כדי להצדיק את התמחור הגבוה שלה.
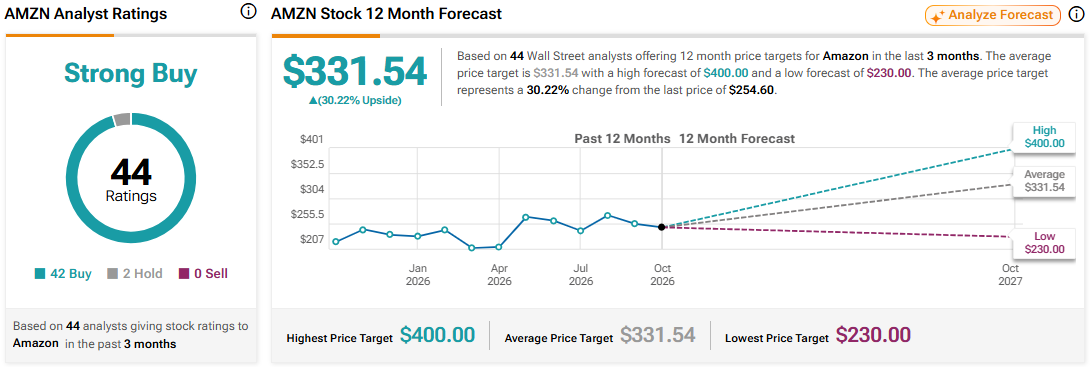
עם זאת, בוול סטריט רואים מעט סיבות לבחור בין שתי המניות. אמזון מחזיקה בדירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 42 דירוגי קנייה ורק 2 דירוגי החזק, בעוד שמחיר היעד הממוצע שלה, 331.54 דולר, משקף אפסייד של 30% במהלך השנה הקרובה. (ראו תחזית המניה של אמזון)
הצהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.