
"יש מהפך בדרך", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
- אורפורד טוען שהירידה במניית מיקרון טכנולוג'י מוגזמת ביחס לתחזיות החזקות של החברה, לשולי הרווח, לרכישה החוזרת המתוכננת ולפוטנציאל השיפור ב-HBM, ולכן מעניק למניה דירוג קנייה חזקה.
- הסיכון המרכזי הוא תחרות מצד CXMT והאפשרות לירידת מחירי DRAM, אך לפי אורפורד חלק גדול מהחשש כבר מגולם במחיר המניה, בעוד שגם האנליסטים בוול סטריט שומרים על דירוג קונצנזוס של קנייה חזקה.

תוצאות שיא לא הספיקו כדי לשמור על עלייה במניית מיקרון טכנולוג'י (מיקרון) החודש. המניה ירדה כעת במשך ארבעה שבועות ברציפות, ונסחרת בכ-28% מתחת לשיא של סוף יוני.
ובכל זאת, כדאי להכניס את זה לפרופורציה. גם אחרי הירידה, המניה עלתה ביותר מ-350% מהשפל של נובמבר האחרון. העלייה נתמכה במחסור בזיכרונות מונע-AI, ששלח את מחירי ה-DRAM לזינוק במהלך השנה האחרונה. ריצה כזו נוטה להלחיץ משקיעים, במיוחד בתחום הזיכרונות, שבו תקופות גאות הובילו לא פעם לקריסות מחירים חדות.
החשש האחרון מגיע מסין. יצרנית ה-DRAM CXMT אמרה שהיא מתכננת להשיק עד סוף 2026 מוצר זיכרון צפוף יותר לשרתים, ולכוון לחלק בשוק שבו מיקרון טכנולוג'י מייצרת את שולי הרווח הגבוהים ביותר שלה. המוצר עדיין לא נשלח, ו-CXMT לא חשפה מהירויות, תפוקות או היקפי ייצור. אבל ההודעה הספיקה כדי להצית גל מכירות.
המשקיע הבכיר אורפורד, שמדורג בין 4% המשקיעים המובילים ב-TipRanks, בחן אם החשש הזה באמת תואם את התחזית של מיקרון טכנולוג'י עצמה.
הוא מתחיל מהתחזית האחרונה. לרבעון הראשון של שנת הכספים 2027, מיקרון טכנולוג'י צופה הכנסות של 61.5 מיליארד דולר ורווח למניה מתואם של 38.15 דולר. מדובר בערך פי 4.5 מההכנסות ופי 8 מהרווח שדווחו באותו רבעון שנה קודם לכן. במבט רבעוני זה נראה כמו עלייה של 13% בלבד, אבל אורפורד מציין שלרבעון הרביעי היה שבוע נוסף. לאחר התאמה לכך, ההכנסה השבועית עולה בכ-22%, והרווח גדל בקצב דומה.
חישוב שנתי של תחזית הרווח למניה מציב את המניה במכפיל רווח של כ-5.6. מבחינת אורפורד, המכפיל הזה משקף ירידה חדה יותר מזו שהסכמי האספקה ארוכי הטווח ושולי הרווח של מיקרון טכנולוג'י מאפשרים. תחזית הרווח הגולמי עומדת על כ-86.25%, מעט מתחת לרבעון הרביעי. ההנהלה מצפה שזה יהיה השפל של שנת הכספים 2027, משום שכ-1 מיליארד דולר בעלויות חד-פעמיות, כולל בונוסים נדחים, נרשמים ברבעון הזה.
בעלי המניות גם צפויים ליהנות מרכישה חוזרת של מניות. ב-8 באוקטובר, הדירקטוריון העלה את האישור ל-35.16 מיליארד דולר, עם אפשרות לרכישות החל מ-9 בדצמבר, כאשר יפוגו מגבלות הרכישה החוזרת הקשורות למימון שקיבלה מיקרון טכנולוג'י במסגרת חוק CHIPS. אורפורד אוהב את זה שהסכום מבוסס על 33.2 מיליארד דולר בתזרים מזומנים חופשי מתואם ברבעון הרביעי, ולא על פיקדונות של לקוחות, וש-68.3 מיליארד דולר במזומן נטו מכסים את זה בקלות. הסתייגות אחת שהוא מציין היא שרכישות חוזרות שקשורות למזומן נוטות להיות הגדולות ביותר סמוך לשיאי מחזור, אם כי ברמת התמחור הנוכחית הוא רואה זאת כסביר.
לדבריו, פוטנציאל העלייה הגדול יותר נמצא בזיכרון ברוחב פס גבוה, HBM. זה היה המוצר עם שולי הרווח הנמוכים ביותר של מיקרון טכנולוג'י, והחזיק את שיעור הרווח הגולמי של יחידת Cloud Memory על 83%, בזמן שיחידות אחרות הגיעו ל-90%. מאחר שרוב אספקת ה-HBM של מיקרון טכנולוג'י ל-2027 כבר נסגרה בחוזים במחירים גבוהים בהרבה, אורפורד מצפה שנקודת החולשה הזאת תתחיל דווקא לתמוך בשולי הרווח. סגירה של מחצית מהפער יכולה להוסיף כ-1.55 דולר לרווח השנתי למניה, ובשילוב עם צמיחה חזקה התוספת יכולה להתקרב ל-13 דולר. שבב HBM4E מותאם אישית שפותח יחד עם אנבידיה (אנבידיה) יכול להוסיף עוד. "אישית", אמר המשקיע בעל 5 הכוכבים, "אני לא חושב שהמניה נותנת למיקרון טכנולוג'י קרדיט אפילו על הקצה הנמוך."
CXMT עדיין נותר הסיכון המרכזי. רק כ-26% מהכנסות מיקרון טכנולוג'י מוגנות מבחינת מחיר, כך שירידה של 25% במחירי ה-DRAM תחתוך בערך 16% מתחזית הרווח למניה, וירידה של 50% תחתוך כמעט שליש. גם אז, המניה תיסחר במכפיל רווח של כ-6.7 ו-8.2 בהתאמה. אורפורד מסיק מכך שחלק גדול ממלחמת מחירים כבר מגולם במחיר המניה, אם כי תקופת חולשה ארוכה עם ירידה בהיקפים עדיין לא מגולמת.
אם CXMT תספק בזמן ותתחיל לזכות בלקוחות בארה"ב, יהיה צורך לבחון מחדש את התמונה. "עד שזה יקרה, אני אפילו יותר חיובי לגבי המניה במחיר הזה משהייתי לפני חודש, במיוחד כשמרבית אספקת ה-HBM של 2027 כבר נמכרה במחירים גבוהים יותר, ועומדת לעבור ממשקולת על שולי הרווח למנוע צמיחה עבורם", סיכם אורפורד, והעניק למניה דירוג קנייה חזקה. (לצפייה ברקורד של אורפורד, לחצו כאן)
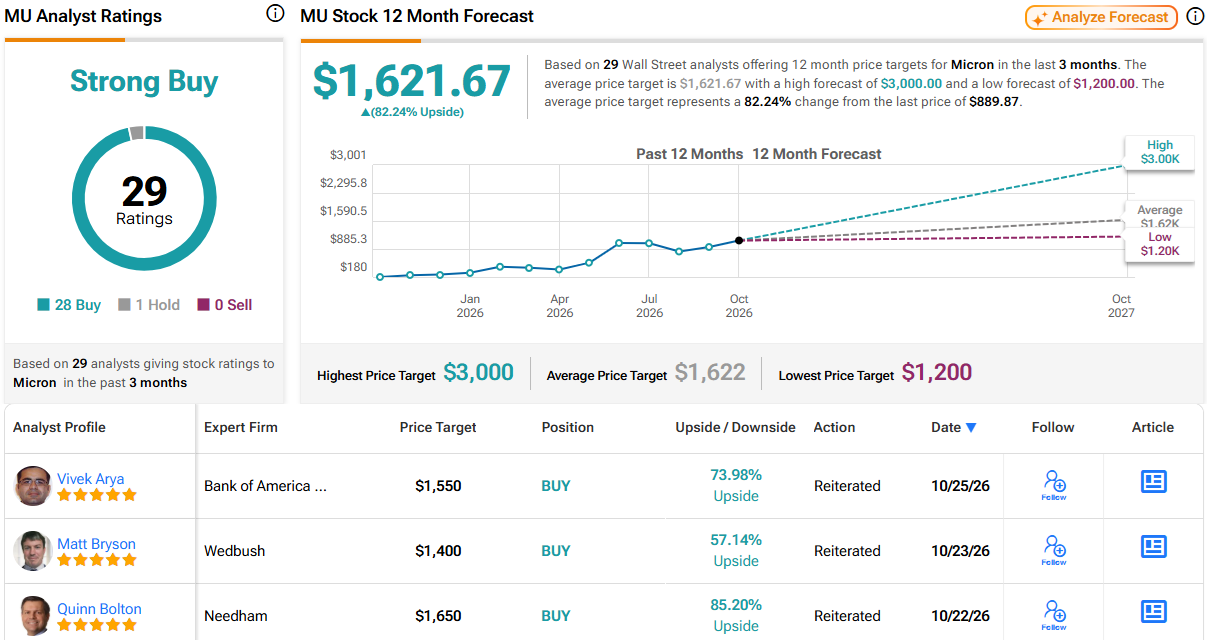
כך רואה זאת גם וול סטריט. על בסיס שילוב של 28 המלצות קנייה והמלצת החזק אחת, המניה מחזיקה בדירוג הקונצנזוס של האנליסטים קנייה חזקה. התחזית מצביעה על תשואה של 82% ב-12 החודשים הקרובים, כאשר מחיר היעד הממוצע עומד על 1,621.67 דולר. (ראו תחזית למניית מיקרון טכנולוג'י)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן נועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.