
מניית לוקהיד מרטין (LMT) עשויה לצמוח מעבר לשווי הישן שלה
- לוקהיד מרטין הציגה רבעון חזק עם עלייה של 11% בהכנסות ל-20.7 מיליארד דולר, עלייה של 15% ברווח למניה ל-7.97 דולר, תזרים מזומנים חופשי של 3 מיליארד דולר, והעלאת תחזית שנתית שנייה ברציפות, כשצבר ההזמנות הגיע לשיא של 292 מיליארד דולר.
- המאמר טוען שהתרחבות הייצור, במיוחד בתחום הטילים, עשויה להביא לצמיחת רווחים גבוהה מתחזיות הקונצנזוס, ולכן למרות העלייה במניה, השווי של LMT עדיין עשוי להשאיר מקום להפתעות חיוביות.

מניית לוקהיד מרטין (LMT) עשויה לצמוח מעבר לשווי הישן שלה. קבלנית טכנולוגיות הביטחון הגלובלית פרסמה עוד רבעון חזק. ובכל זאת, אני חושב שוול סטריט עדיין ממעיטה בהערכת כוח הרווח שמגיע מההרחבה המתמשכת של הייצור. המנכ"ל ג'ים טאיקלט אומר שהשקעה חדשה יכולה "להרחיב קיבולת, לשפר יעילות ולבנות שרשרת אספקה עמידה יותר". זו התפתחות חשובה, במיוחד כשלקוחות מתחייבים להזמנות שנמשכות עמוק לתוך העשור הבא.
העלייה ב-22 באוקטובר הופכת את מחיר הכניסה לפחות נדיב, אבל התחזית שלי למניית LMT נשארת חיובית. במכפיל רווח של 18.24 על רווחי השנה הבאה, למשקיעים עדיין יש מקום להפתעות חיוביות.
צמיחת הייצור של לוקהיד מרטין כבר מספקת תוצאות
צמיחת הייצור של לוקהיד מרטין כבר מתורגמת למכירות ורווחים חזקים יותר. התוצאות של 22 באוקטובר הראו שההכנסות עלו ב-11% ל-20.7 מיליארד דולר. הרווח למניה (EPS) עלה ב-15% ל-7.97 דולר, בעוד תזרים המזומנים החופשי (FCF) הגיע ל-3 מיליארד דולר. ההנהלה העלתה את התחזית השנתית רבעון שני ברציפות. המכירות צפויות להגיע ל-80–82 מיליארד דולר, עם תזרים מזומנים חופשי של 7.8–8 מיליארד דולר.
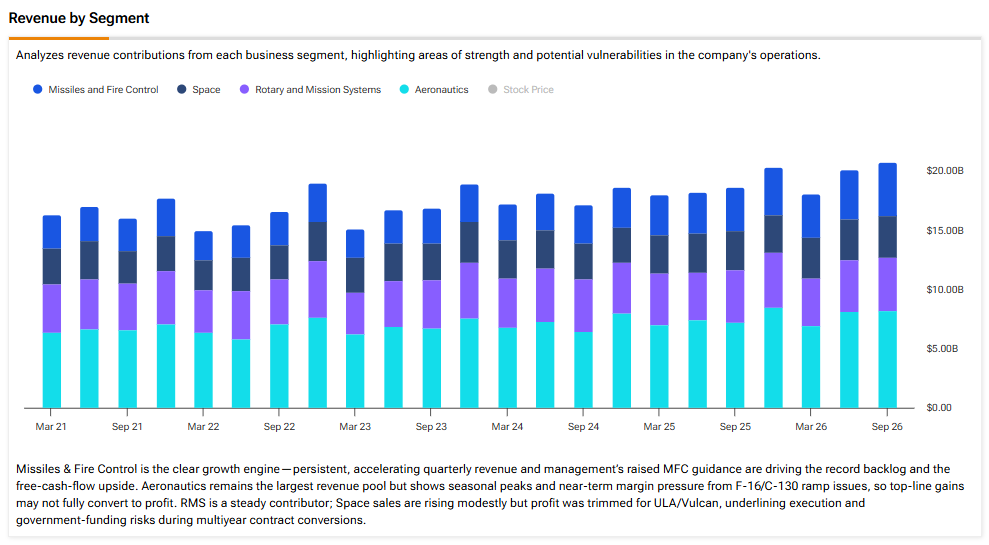
חטיבת טילים ובקרת אש סיפקה את ההוכחה הברורה ביותר להאצת התפוקה. המכירות קפצו ב-24% ל-4.5 מיליארד דולר, וגם הרווח התפעולי עלה ב-24%. ייצור גבוה יותר של PAC-3 ושל Terminal High Altitude Area Defense (THAAD) הוסיף 480 מיליון דולר למכירות. ההתרחבות ב-Guided Multiple Launch Rocket System (GMLRS) וב-PrSM הוסיפה עוד 330 מיליון דולר.
לדעתי, הנתונים האלה נותנים בסיס יציב יותר להערכה מאשר רק שווי החוזים שהוכרזו. יותר ייצור כבר מגיע לדוח הרווח והפסד. שיעורי הרווח התפעולי בתחום הטילים נשארו קרובים ל-14%, מה שמראה שהגדלת התפוקה יצרה צמיחה פרופורציונלית ברווח.
בינתיים, צבר ההזמנות הגיע לשיא של 292 מיליארד דולר, יותר מפי 3.5 מהמכירות השנתיות החזויות. לוחות הזמנים למסירה משתנים, אבל זה מספק נראות משמעותית להכנסות העתידיות. שאלת ההשקעה נוגעת יותר ויותר למהירות שבה לוקהיד מרטין יכולה לייצר את מה שהלקוחות צריכים.

קפיצות הייצור הגדולות יותר עדיין לפנינו
ובכל זאת, קפיצות הייצור הגדולות יותר עדיין לפנינו, וזה עלול להשאיר את תחזיות הקונצנזוס כשמרניות מדי. לוקהיד מרטין הוסיפה 52.5 מיליארד דולר לצבר ההזמנות של PAC-3 MSE במסגרת זכייה רב-שנתית. בנפרד, חוזה THAAD בשווי של עד 35 מיליארד דולר תומך בהכפלה פי ארבעה של ייצור המיירטים לאורך שבע שנים.
התחייבויות כאלה מאפשרות לספקים להשקיע בביטחון הרבה יותר גדול. לוקהיד מרטין עצמה מתכננת השקעות של 8–9 מיליארד דולר בתחום החימוש עד 2030. הודעת הייצור שלה מ-14 באוקטובר כוללת 300 מיליון דולר לגרנד פריירי, טקסס. פעילות עיבוד שבבי אוטומטית חדשה אמורה להתחיל לפעול בתחילת 2027. הקיבולת הזו תתמוך בתוכניות כולל PAC-3, THAAD ו-PrSM.
ההתרחבות ב-GMLRS כבר תורמת לצמיחה המדווחת בחטיבת הטילים. לוקח זמן להרחיב מפעלים. ככל שהציוד החדש נכנס לפעולה, יותר מהביקוש החוזי יכול להפוך להכנסות.
כפי שכנראה כבר אפשר להבין, הביקוש לא נובע רק מהחלפת נשק שנעשה בו שימוש בעימותים האחרונים. גם ארה"ב ובעלות בריתה צריכות מלאים עמוקים יותר מול מתקפות טילים וכטב"מים. המלחמה באוקראינה והעימותים במזרח התיכון הראו עד כמה מהר מיירטים נצרכים. בנייה מחדש של המלאים האלה לוקחת שנים, במיוחד בזמן שממשלות מגדילות את רמות המלאי שהן רוצות להחזיק.
המסגרת החדשה של F-35 מוסיפה עוד מקור לנראות. היא כוללת 850 מטוסים אמריקאיים לאורך 10 שנים, בנוסף להזמנות בינלאומיות. סך הייצור אמור להישאר סביב 156 מטוסים בשנה. התחייבויות ארוכות יותר אמורות לעזור לספקים לרכוש חומרים ביעילות ולתכנן כוח אדם. לוקהיד מרטין גם התחייבה להשקעה משמעותית כדי לתמוך בתוכנית.
זו עדיין מסגרת שממתינה לאישור הקונגרס, להקצאות תקציב ולתנאי חוזה סופיים. אני גם מבדיל בין תפוקת המטוסים היציבה לבין ההאצה המהירה יותר בייצור הטילים. יחד, עם זאת, הם יכולים לתמוך בצמיחה חזקה יותר ברווחים במשך כמה שנים.
השווי של LMT עדיין משאיר מקום להפתעות
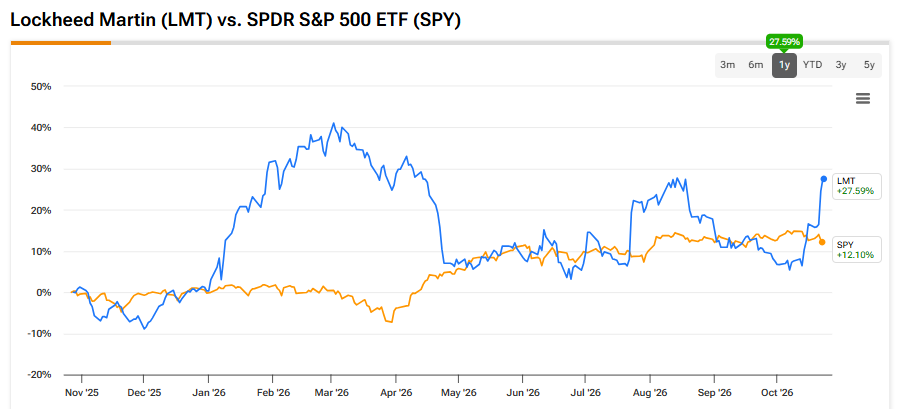
השווי של LMT עדיין משאיר מקום להפתעות ברווחים, למרות העלייה שאחרי התוצאות. המניה נסגרה בעלייה של כמעט 7% אחרי הדוח.

שימוש בתחזית קונצנזוס לרווח למניה של 33.13 דולר לשנת 2027 נותן מכפיל רווח של 18.24. התחזית ל-2028, שעומדת על 35.95 דולר, מורידה את המכפיל ל-16.81.
התחזיות האלה מניחות צמיחה שנתית של כ-8% ברווח למניה. אני חושב שהרחבת קיבולת הייצור בתחום הטילים יוצרת הזדמנות אמינה לעבור את הקצב הזה. נפח ייצור גדול יותר יכול לפרוס את עלויות המפעל על פני יותר יחידות. גם תנאי רכש טובים יותר יכולים לעזור, אם כי הלקוחות הממשלתיים יחפשו בעצמם חיסכון.
לשם השוואה, מדד S&P 500 (SPX) נסחר לאחרונה סביב מכפיל 19 על הרווחים הצפויים. טיעון השווי של לוקהיד מרטין נשען על שיפור בנראות הרווחים ועל פוטנציאל לעדכוני תחזיות כלפי מעלה. הייתי טוען שמשקיעים יכולים להשיג תשואות אטרקטיביות אם הרווחים ימשיכו לצמוח בקצב בריא.
נניח שהרווח למניה ב-2028 יכה את תחזית הקונצנזוס ב-10% ויגיע בערך ל-39.55 דולר. מחיר הקנייה היום ישקף אז מכפיל של 15.3 בלבד על הרווח הזה. מכפיל ללא שינוי, קרוב ל-18, ירמוז על מחיר של כ-712 דולר למניה. בתרחיש ההמחשה הזה, זה מציע עלייה של כ-18% לפני דיבידנדים.
בנוסף, הדיבידנד הרבעוני של 3.60 דולר מספק תשואה שנתית של 2.38%. ההעלאה של אוקטובר הייתה השנה ה-24 ברציפות של העלאת דיבידנד שנתית. רכישות עצמיות עשויות לעזור בהמשך, אבל רכישות חוזרות מדווחות עמדו על אפס עד ספטמבר. לכן, תזת הרווח שלי נשענת על הביצועים התפעוליים.
האם מניית לוקהיד מרטין היא קנייה?
למניית לוקהיד מרטין יש דירוג קונצנזוס של קנייה מתונה ב-TipRanks. זה משקף שמונה המלצות קנייה, שבע המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע של 630.71 דולר מצביע על אפסייד של כ-4.39% ממחיר המניה היום. התחזית הצנועה הזו מחזקת עד כמה התזה החיובית שלי תלויה בשיפור תחזיות הרווח.

סיכום
הרחבת הייצור של לוקהיד מרטין מביאה איתה סיכוני ביצוע, כולל חיובים נוספים בתוכניות במחיר קבוע. עיכובים במימון ה-F-35 עלולים ללחוץ על תזרים המזומנים, בעוד שאי-ודאות תקציבית עלולה לעכב רכש. גם הקלה במתיחות הגיאופוליטית עשויה למתן את ההזמנות.
העלייה שאחרי הדוח כבר ספגה חלק מהאפסייד. ועדיין, צבר ההזמנות תומך בשנים של עבודה קדימה. אם הייצור ימשיך להעלות את הרווחים מעל הציפיות, המכפיל הנוכחי שבאזור אמצע העשרה הגבוהה עשוי להתברר כאטרקטיבי.