AMD, ארצ'ר אביאיישן או JOBY: קאת'י ווד קונה שתי מניות ב-7.2 מיליון דולר, ומוכרת את השלישית ב-13.2 מיליון דולר
מניית SOFI היא קנייה, אומרת Monness לקראת דוחות הרבעון השלישי ב-27 באוקטובר
החוזים העתידיים על המניות כמעט ללא שינוי אחרי ראלי בתחילת השבוע
ורטיב (VRT) תפרסם את דוחות הרבעון השלישי ב-28 באוקטובר. הנה למה האנליסטים מצפים
מניית ספייס אקס (SPCX) מושפעת מבחירות האמצע יותר ממה שנדמה לכם
3 תעודות סל שאנליסט ה-AI אוהב עכשיו עם פוטנציאל לעליות של יותר מ-11%
מניית סלסטיקה מזנקת במסחר מאוחר — מה מניע את העלייה ומה וול סטריט צופה בהמשך
סיכום שוק המניות: SPY ו-QQQ עלו בזכות חוזקה במניות הטכנולוגיה, בזמן שמחירי הנפט ירדו קלות
אינסטגרם של מטא מכוונת לטיקטוק וליוטיוב עם סרטונים באורך 90 דקות
המניות המובילות בעליות ב-S&P 500 היום, 26/10/26
אובר בחוץ, דורדאש בפנים? מניית אינסטקארט (CART) מזנקת על רקע באזז חדש סביב רכישה
ג'ייסון בזינט מסיטיגרופ אומר שלא כדאי להתעלם מפאראמונט סקיידנס, אבל מניית Skydance (NYSE:SKYD) צנחה בכל זאת
לוול סטריט יש ציפיות גבוהות ממניית אליי לילי (LLY) לקראת הדוח
למה מניית קורוויב (CRWV) עולה למרות אזהרת הקריסה של מאסק לגבי תחום ה-Neocloud?
כמעט מחצית מההכנסות של Anthropic מגיעות דרך יריבות ביג טק לקראת ההנפקה
מניית פורד (NYSE:F) יורדת לאחר שפטנט חדש נחשף
גוגל מול אמזון: מניית AI אחת שכדאי לקנות לפני הדוחות, בעוד השנייה עדיין לא מספקת בהירות, אומר משקיע
וולמארט (WMT) חושפת את מועדי מבצעי בלאק פריידי והנחות חדשות
מניית אינטראקטיב ברוקרס (IBKR) מתקשה למרות תוצאות כספיות חזקות והגדלה חדה של הדיבידנד
הסיכויים בפולימרקט: האם HOOD, SOFI, V יכו את תחזיות הרווח מחר?
מניית אינטל (אינטל) מזנקת לאחר שיחות עם AMD
דניה סיבוס מחלקת דיבידנד של 30 מיליון שקל לבעלי המניות
מניית טסלה (טסלה) מגיעה לשיא של שלושה חודשים על רקע תקוות להשתלטות מצד SpaceX
פייפאל (PYPL) תדווח מחר על תוצאות הרבעון השלישי — הנה למה לצפות
מניית דולר ג'נרל (DG) צונחת ב-5% לאחר שנציבות הסחר הפדרלית תבעה אותה בגין 'תמחור מטעה'
למה מניית בלום אנרג'י (BE) עלתה שוב היום?
המייסדים השותפים של Anthropic שווים 13 מיליארד דולר כל אחד. הנה כמה הם עשויים להיות שווים אחרי ההנפקה
למה שוק המניות עולה היום, 26.10.26?
5 מניות דפנסיביות לקנייה כדי להימנע מבועת ה-AI
מניית בואינג (NYSE:BA) מטפסת למרות בעיית ספק בקשר ל-777 Freighter
ג’י סיטי מכנסת אסיפה לאישור תנאי כהונת המנכ”לית והיו”ר
ספייס אקס מול מטא: וול סטריט רואה אפסייד גבוה ביותר מפי 2 במניית AI אחת אחרי הדוחות
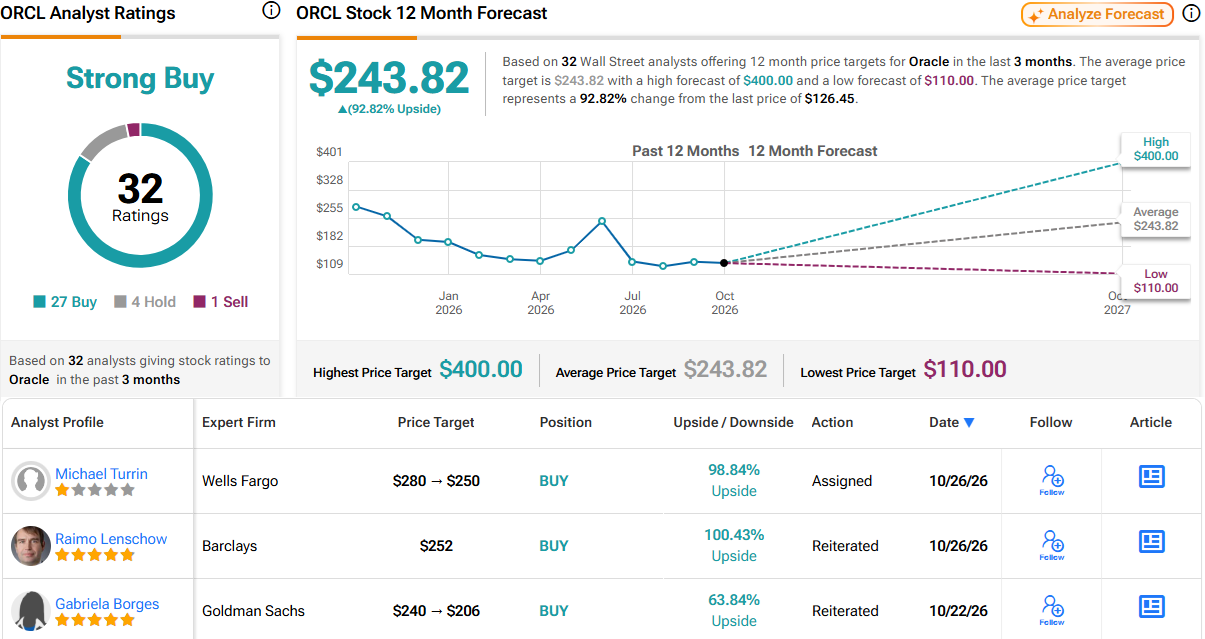
יום המשקיעים של אורקל מתקרב – הנה התשובה שוולס פרגו רוצה לשמוע על המניה
פעילות ה-Cybercab של טסלה הגיעה לשיא חדש, בזמן ששירות ה-Robotaxi שירת את הגראנד פרי של אוסטין בפורמולה 1
הנפט מזנק: 3 מניות אנרגיה שבוול סטריט חיוביים לגביהן – LNG, TRGP, INSW
מניית מיקרוסופט (מיקרוסופט) עולה לאחר שאופנהיימר ו-Truist העלו את מחירי היעד לקראת דוחות הרבעון הראשון
מיקרוסופט משיקה עדכון חירום ביום ראשון; מניית מיקרוסופט (מיקרוסופט) רושמת עלייה קלה
מניית BMNR צנחה ב-4.5% לאחר ש-Bitmine Immersion Technologies רכשה בחזרה מניות ב-45.9 מיליון דולר והוסיפה 10,452 ETH
מניית מיקרוסופט (מיקרוסופט) עולה ב-1% למרות בעיות באיפוס של Xbox לאחר עזיבתה של סמנכ"לית התפעול הלן צ'יאנג
דוח אמצע היום של דאו ג'ונס: ה-DJIA עולה לאחר שעדכון על הנפקת Anthropic הקפיץ מניות AI
"התמקמו לקראת מה שיבוא", אומר משקיע על מניית Reddit Class A
מיקרוסופט מציעה חבילות פרישה ל-60,000 עובדים בזמן שההוצאות על AI מזנקות
מיקרוסופט מציעה חבילות פרישה מרצון ל-60,000 עובדים לקראת הדוח ב-28 באוקטובר, על רקע עלייה בעלויות ה-AI
טסלה מוסיפה עוד שתי מדינות באירופה לשירות הנהיגה המסייעת; מניית טסלה (טסלה) מזנקת
"אל תאמינו לקאמבק", אומר משקיע בכיר על מניית טסלה
מניית וולמארט (WMT) במצב טוב כשהיא יוצרת ללקוחות "חוויית שירותי בריאות שניתן להשוות ולרכוש"
קבוצת אשטרום מזמינה לשיחת ועידה ב־25 בנובמבר
XRP מחזיק קרוב ל-1.29 דולר לקראת החלטת הריבית של הפדרל ריזרב, בזמן שאביבה מטמיע טוקניזציה לנתח קרן בהיקף 50 מיליון ליש"ט
למה מניות השבבים אנבידיה (אנבידיה), AMD וברודקום (AVGO) עולות היום?
מניית קומקאסט (NASDAQ:CMCSA) יורדת למרות קיצוצי משרות גדולים חדשים שבדרך
3 קרנות סל של Vanguard בעלות נמוכה במיוחד עם פוטנציאל לעלייה של יותר מ-24%
בנק אוף קנדה צפוי להעלות את הריבית כשהמחירים של האנרגיה מזנקים: LULU, SHOP, QSR
ספייס אקס מול רוקט לאב: האם המתחרה שנחלשה היא מניית החלל החכמה יותר? משקיעה מובילה מסבירה
ההוצאות על AI לא שיפרו את הרווחים של רוב החברות הגדולות, מזהירים באפולו גלובל
מניית קורוויב, Nebius ו-IREN יורדות אחרי שאלון מאסק חזה "מוות ברמת דגיגים" ליותר מ-200 ניאו-קלאוד
"מישהו אחר מייצר את השבב, מישהו אחר מתמודד עם הבעיה" אומר משקיע על מניית סנדיסק
סטארט-אפ ה-AI הלא שגרתי בשווי 4.5 מיליארד דולר רוכש את יצרנית השבבים הישראלית NeuReality
וול סטריט מציבה ציפיות נמוכות מדי לאמזון (אמזון), כך לפי UBS
VGT של וואנגרד אינפורמיישן טכנולוג'י מול QQQ של אינווסקו: איזה ETF טכנולוגי מציע יותר אפסייד?
מניית טסלה (טסלה) עולה כשאמריקאים עומדים בתור לשכור רכבים עם נהיגה עצמית מלאה
למה ספייס אקס (SPCX) רואה יותר צמיחה מאשר סכנה מההשקעות ההוניות הגדולות שלה
מניית ספייס אקס (SPCX) עולה בעקבות תוכניות להוסיף אינטרנט של Starlink לטיסות easyJet (EJTTF)
אנתרופיק מגישה תשקיף ל-SEC לקראת הנפקה בנאסד"ק תחת הטיקר ANT; מדווחת על הכנסות של 16.29 מיליארד דולר במחצית הראשונה ועל הפסד של 80.7 מיליארד דולר
לקנות את מניית מיקרוסופט (מיקרוסופט) לפני הדוחות, אומרת BNP Paribas
שוק האג"ח שולח אזהרה למניות הטכנולוגיה, כשסיכון האשראי מגיע לרמה הגבוהה ביותר מאז 2022
חדשות מחשוב קוונטי: ריגטי מגיעה ל-36 קיוביטים בזמן ש-Arqit מרחיבה פעילות בתחום הביטחוני
רובינהוד מול SoFi: וול סטריט רואה רק מניה אחת כקנייה חזקה לפני הדוחות של מחר
"יש מהפך בדרך", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
אפל נותנת ל-iPad Mini את 'העדכון הגדול ביותר אי פעם' במחיר גבוה יותר; מניית [אפל] יורדת
הבנקים מזהים סיכון בחברות הנדל”ן, שוק האג”ח מתעלם
ווסטרן דיגיטל (WDC) מעלה את הדיבידנד ב-16.7% לאחר דוח חזק
S&P 500 עולה לאחר שחדשות על הנפקת Anthropic תומכות במניות ה-AI
קורוויב מול Nebius: מניית ניאו-קלאוד אחת נראית זולה, והשנייה נראית בטוחה יותר, אומר משקיע
3 מניות מתחת ל-10 דולר עם אפסייד של יותר מ-160%, לפי אנליסטים
מניית אי.קיו.טי יורדת ב-4% בעוד שמניית ריינג' ריסורסז (RRC) מזנקת ב-16% בעקבות עסקה בשווי 13 מיליארד דולר
מניית פורד (F) צפויה לתנועה של כמעט 7% אחרי דוחות הרבעון השלישי השבוע, לפי סוחרי האופציות
מניית SoundHound AI Class A: למה אנליסטים רואים אפסייד של יותר מ-145%
דאו ג'ונס עולה אחרי שטראמפ נמנע מתקיפה באיראן
3 קרנות הסל הטובות ביותר של ואנגרד לתיק 60/40 פשוט
למה מניית הפני סטוק לה רוסה הולדינגס (SRTM) עולה היום ב-33%?
ביגבר.איי תדווח מחר על תוצאות הרבעון השלישי. לפני כן, מי מחזיק במניית <a data-ticker="BBAI" href="https://www.tipranks.com/stocks/bbai">(BBAI)</a>?
מי תהיה אמזון הבאה ומי תישאר מאחור במהפכת ה-AI?
מטא משיקה תוכנית להנפקת מניות בהיקף של 95 מיליארד דולר, אנבידיה, AMD וברודקום שוקלות רכישה
פיצולי מניות על הפרק השבוע (26 באוקטובר עד 30 באוקטובר) – הישארו מושקעים
נטפליקס (נטפליקס): האם יש סיכוי לקאמבק?
מניית לוקהיד מרטין (LMT) עשויה לצמוח מעבר לשווי הישן שלה
מניית ורייזון (VZ) יורדת בעקבות החמצת הכנסות ברבעון השלישי, למרות צמיחה חזקה במספר המנויים ועסקה של 2 מיליארד דולר עם אמזון
3 המניות הטובות ביותר לקנייה היום עם פוטנציאל אפסייד של יותר מ-35%, לפי אנליסטים מובילים
השווי של קורוויב (CRWV) משאיר מעט מאוד מקום לטעויות
מייסד שותף של את'ריום ויטליק בוטרין תומך בהגבלת יכולות הפריצה של Moonshot AI, בזמן שתעשיית הקריפטו נערכת לאיומי מתמטיקה מצד AI
החוזים העתידיים עולים כשהנפט יורד ומניות הטכנולוגיה מתחזקות לקראת דוחות מרכזיים
"אל תזלזלו בתוכניות ה-AI של ספייס אקס," אומרת ברנשטיין על מניית SPCX
בואינג תדווח על תוצאות הרבעון השלישי ב-27 באוקטובר. סוחרי האופציות מצפים לתנועה של 5.73% במניית BA
הגשת התשקיף ל-IPO של Anthropic צפויה ביום שני, כשהנפקת שיא מתקרבת
למה מניות נ״ו הולדינגס קלס איי ומרקדו ליברה צונחות היום — ומה וול סטריט צופה בהמשך
מניית אפל יורדת היום לאחר הערות שליליות של אנליסט שמעלות חששות לקראת הדוח בשבוע הבא
תנודתיות באופציות ומהלכי הרווחים המשתמעים היום, 26 באוקטובר 2026
תנודתיות באופציות ותנועות הרווחים המשתמעות השבוע, 26 באוקטובר – 30 באוקטובר 2026
מניית טסלה (טסלה) עוזרת לאלוף השחמט האמריקאי להמשיך להתקדם למרות בעיות בטכנולוגיה
למה מניות הקוונטים IONQ, QBTS ו-RGTI שוב יורדות היום בטרום מסחר?
Sofi Technologies תדווח מחר על תוצאות הרבעון השלישי. הנה למה לצפות
עלייתו ונפילתו (בינתיים) של ה-Neocloud
אלפאבית A (גוגל) תדווח על תוצאות הרבעון השלישי ב-28 באוקטובר — הנה הסיבה שהאנליסטים נשארים חיוביים
מניות מיקרון, Sandisk ו-SK Hynix עולות היום בטרום מסחר לאחר שבנק אוף אמריקה מעריך מחדש מה צפוי בהמשך לשבבי הזיכרון
עליות בבורסת ת”א ערב הבחירות: פאלו אלטו מזנקת ב-8%, שטראוס נופלת